
Açılış
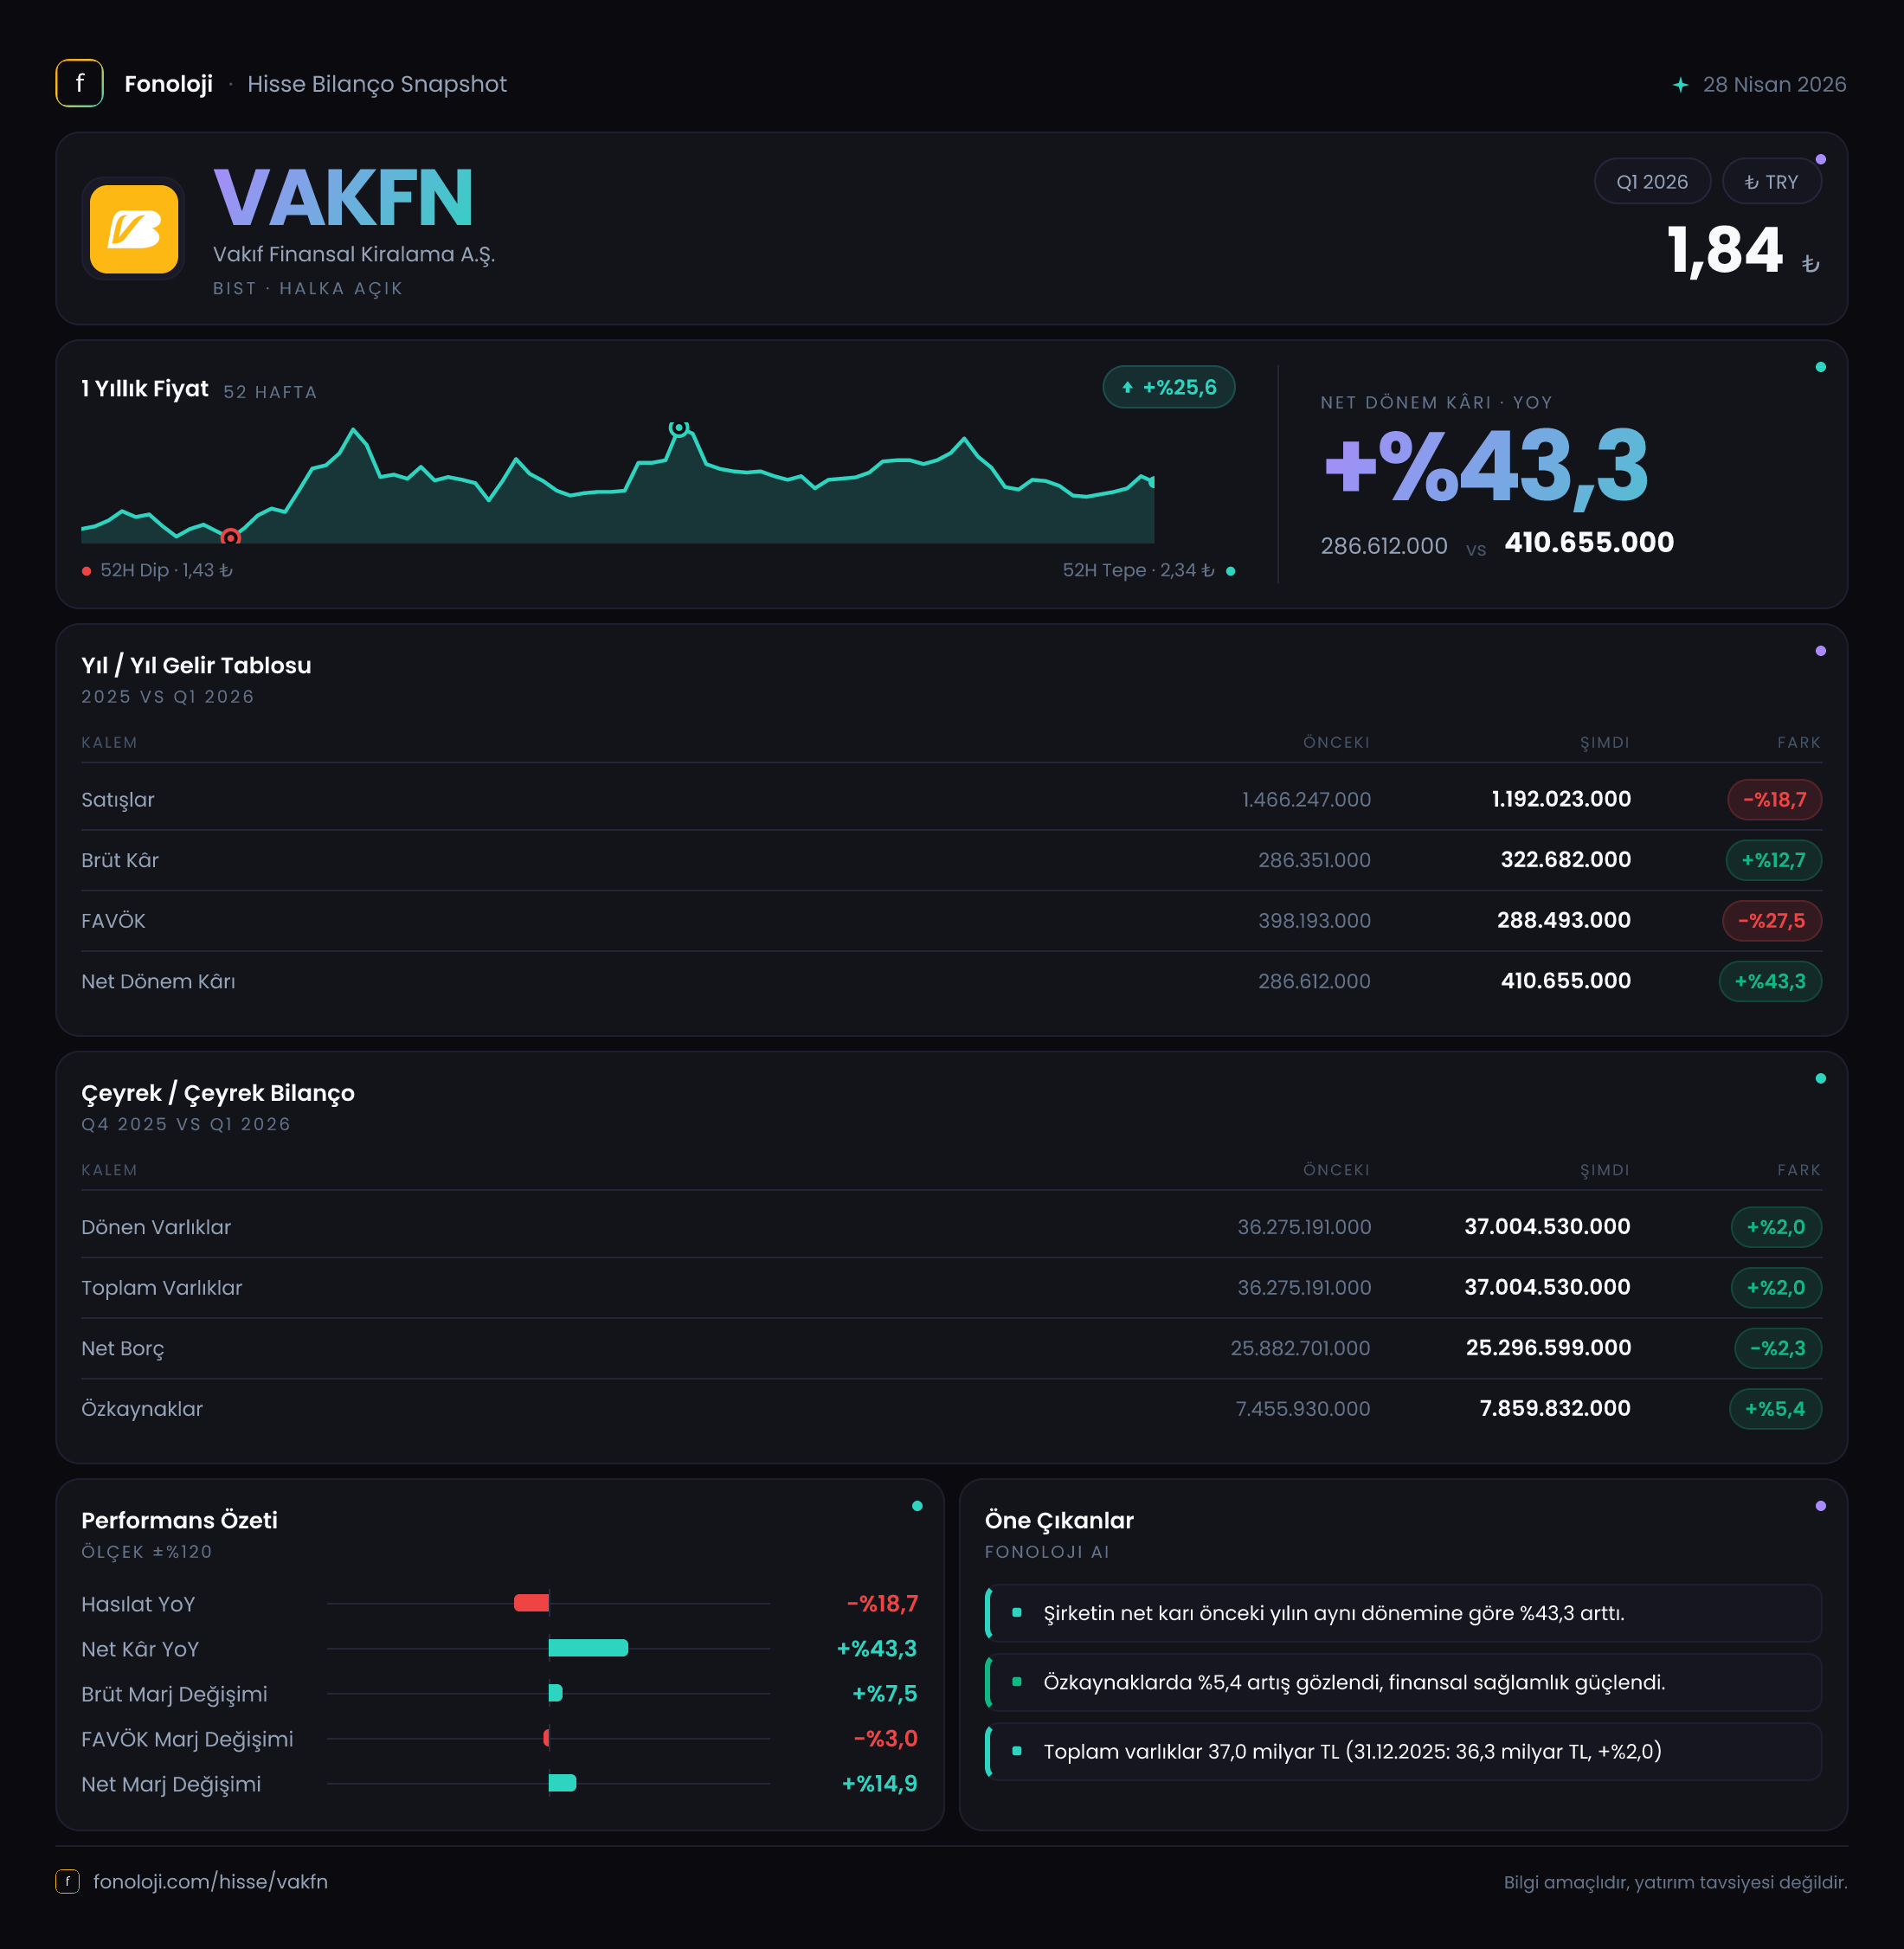
Vakıf Finansal Kiralama’nın 2026/3 dönemi, ilk bakışta çelişkili görünen bir tablo sunuyor: satışlar ve brüt kâr gerilerken net dönem kârı güçlü biçimde artmış. Şirketin satışları yıllık bazda %18,7 düşerek 1,2 milyar TL’ye, brüt kârı ise %12,4 azalarak 420,6 milyon TL’ye indi. Buna karşın net kâr %43,3 artışla 410,7 milyon TL’ye yükseldi. Bu ayrışma, finansal kiralama şirketlerinde yalnızca gelir büyüklüğüne bakmanın yeterli olmadığını; finansman giderleri, parasal pozisyon ve vergi gibi gelir tablosunun alt kalemlerinin sonucu belirleyebildiğini gösteriyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı çeyreğindeki 1,5 milyar TL’den 1,2 milyar TL’ye geriledi. Nominal olarak yaklaşık 280 milyon TL’lik bir azalma söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak %18,7 azalması, reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca satış hacminde değil, enflasyon etkisinden arındırıldığında ekonomik ölçekte de küçülmüş görünüyor.
Finansal kiralama sektöründe satış performansı; yeni kiralama hacmi, tahsilat yapısı, müşteri talebi ve varlık finansmanının maliyetiyle yakından ilişkilidir. Ancak mevcut veride yeni sözleşme hacmi, kira alacaklarının büyüklüğü veya segment bazında müşteri dağılımı yer almıyor. Bu nedenle satışlardaki düşüşün yeni iş hacminden mi, portföy kompozisyonundan mı, yoksa muhasebe sınıflandırmasından mı kaynaklandığı net biçimde ayrıştırılamıyor.
Öte yandan, çeyreklik karşılaştırma için elimizde yalnızca 2025/3 verisi bulunuyor. 2025/6, 2025/9 ve 2025/12 dönemleri paylaşılmadığı için satışların yıl içinde ivme kazanıp kazanmadığını veya daralmanın tek çeyreğe özgü olup olmadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki odak noktası, satışların 2026/6 döneminde toparlanıp toparlanmayacağı olmalı.
Kârlılık
Brüt kâr, satışlardaki gerilemeye kıyasla daha sınırlı düşmüş durumda. Brüt kâr 479,9 milyon TL’den 420,6 milyon TL’ye inerken, satışlar 1,5 milyar TL’den 1,2 milyar TL’ye geriledi. Bu gelişme brüt kâr marjının yaklaşık %32,0’den %35,1’e yükseldiğini gösteriyor. Yani şirket daha düşük satış hacmiyle çalışmasına rağmen satışlarının içinde daha yüksek bir brüt kâr payı üretmiş.
Bu marj artışı ilk bakışta olumlu. Ancak toplam brüt kârın hâlâ geçen yılın altında kalması, operasyonel ölçeğin zayıfladığını gösteriyor. Marjın yükselmesi, satış daralmasının etkisini tamamen telafi edememiş. Ayrıca finansal kiralama şirketlerinde brüt kâr marjı, sanayi şirketlerindeki gibi üretim maliyeti verimliliğiyle birebir okunmamalı; finansman maliyetleri, kiralama portföyünün yapısı ve muhasebe uygulamaları sonucu etkileyebilir.
FAVÖK verisi raporda bulunmuyor. Bu nedenle şirketin faaliyet kârlılığını FAVÖK marjı üzerinden değerlendirmek veya net borç/FAVÖK oranı hesaplamak mümkün değil. Finansal kiralama şirketlerinde de FAVÖK, sanayi şirketlerine kıyasla daha sınırlı açıklayıcılığa sahip olabilir; yine de operasyonel gelir-gider yapısını görmek için faaliyet giderleri, finansman giderleri ve tahsilat performansı önem taşıyor.
Net kârın 286,6 milyon TL’den 410,7 milyon TL’ye çıkması ise dikkat çekici. Net kâr marjı yaklaşık %19,1’den %34,2’ye yükselmiş. Böylece şirket, satış başına net kâr üretiminde belirgin bir sıçrama kaydetmiş. Ancak brüt kâr azalırken net kârın artması, iyileşmenin doğrudan satış performansından gelmediğini gösteriyor. Finansman giderleri, kur farkları, vergi etkisi, değerleme kalemleri veya enflasyon muhasebesi sonucu bu farkı yaratmış olabilir. Bu kalemlerin ayrıntıları paylaşılmadan net kâr artışını tamamen operasyonel bir başarı olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %2,0 artarak 36,3 milyar TL’den 37,0 milyar TL’ye yükselmiş. Bu büyüme, bilanço ölçeğinin korunduğunu gösteriyor; ancak %30’un üzerindeki enflasyon ortamında yalnızca %2’lik nominal varlık artışı reel olarak küçülmeye işaret ediyor. Dolayısıyla şirket bilançosu nominal olarak büyümüş olsa da ekonomik kapasitesinin aynı hızda genişlediği söylenemez.
Net borç tarafında daha olumlu bir görünüm var. Net borç 26,0 milyar TL’den 22,1 milyar TL’ye gerileyerek 3,9 milyar TL, yani %15,1 azalmış. Bu düşüş, şirketin borçluluk baskısını azaltması ve finansman yapısını daha kontrollü hale getirmesi açısından önemli. Toplam varlıklar hafif artarken net borcun azalması, bilanço kalitesinde olumlu bir değişime işaret ediyor.
Özkaynaklar da 7,5 milyar TL’den 7,9 milyar TL’ye yükselmiş; artış %5,4 seviyesinde. Net borcun azalması ve özkaynakların artması birlikte değerlendirildiğinde, şirketin sermaye tamponu güçlenmiş görünüyor. Basit bir gösterge olarak net borç/özkaynak oranı yaklaşık 3,5 kat seviyesinden 2,8 kata gerilemiş. Bu hâlâ yüksek bir kaldıraç anlamına geliyor; ancak şirketin kendi önceki dönemine göre risk seviyesi aşağı gelmiş.
Net borç/FAVÖK oranı ise FAVÖK verisi bulunmadığı için hesaplanamıyor. Bu nedenle borç taşıma kapasitesini değerlendirirken yalnızca net borç düşüşüne değil, kira alacaklarının tahsilatına ve finansman maliyetlerine de bakmak gerekiyor.
Net Parasal Pozisyon (TAS 29)
Raporda net parasal pozisyon kalemi açıklanmamış. Bu nedenle enflasyon muhasebesinin net kâra pozitif mi yoksa negatif mi katkı verdiği belirlenemiyor. TAS 29 uygulamasında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki fark, enflasyon ortamında gelir tablosuna önemli bir etki yaratabilir.
Finansal kiralama şirketlerinde bilanço yapısının borç ağırlıklı olması, net parasal pozisyonun yorumunu özellikle önemli hale getirir. Ancak yalnızca 410,7 milyon TL’lik net kâr artışına bakarak TAS 29 etkisinin olumlu olduğunu söylemek mümkün değil. Bu ayrım için net parasal pozisyon tutarı, finansman giderleri, vergi gideri ve varsa değerleme kazançlarının birlikte incelenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
VAKFN’nin ilk çeyrek tablosunda iki farklı hikâye var:
- Satışlar ve brüt kâr geriliyor: Bu, iş hacminin ve reel büyümenin baskı altında olduğunu gösteriyor.
- Brüt kâr marjı yükseliyor: Daha düşük satış hacmine rağmen kârlılık kompozisyonunda iyileşme var.
- Net kâr güçlü artıyor: Ancak artışın kaynağı faaliyet performansından ziyade finansman, enflasyon muhasebesi veya diğer alt kalemler olabilir.
- Net borç azalıyor: Bilanço riski açısından en güçlü olumlu veri bu.
- Özkaynaklar büyüyor: Şirketin sermaye tamponu güçlenmiş, fakat kaldıraç hâlâ yüksek.
- Çeyreklik trend eksik: Daralmanın geçici mi kalıcı mı olduğu henüz görülemiyor.
Yatırımcı için temel fırsat, net borçtaki düşüşün devam etmesi ve net kâr artışının operasyonel gelirlerle desteklenmesi olur. Temel risk ise satışlardaki reel daralmanın sürmesi ve yüksek net kârın tekrarlanabilir olmayan muhasebesel veya finansal kalemlerden kaynaklanmasıdır. Bir sonraki dönemde özellikle yeni kiralama hacmi, finansman giderleri, tahsilat kalitesi, net parasal pozisyon ve faaliyet giderleri yakından izlenmeli.
Yatırım tavsiyesi değildir.