
Açılış
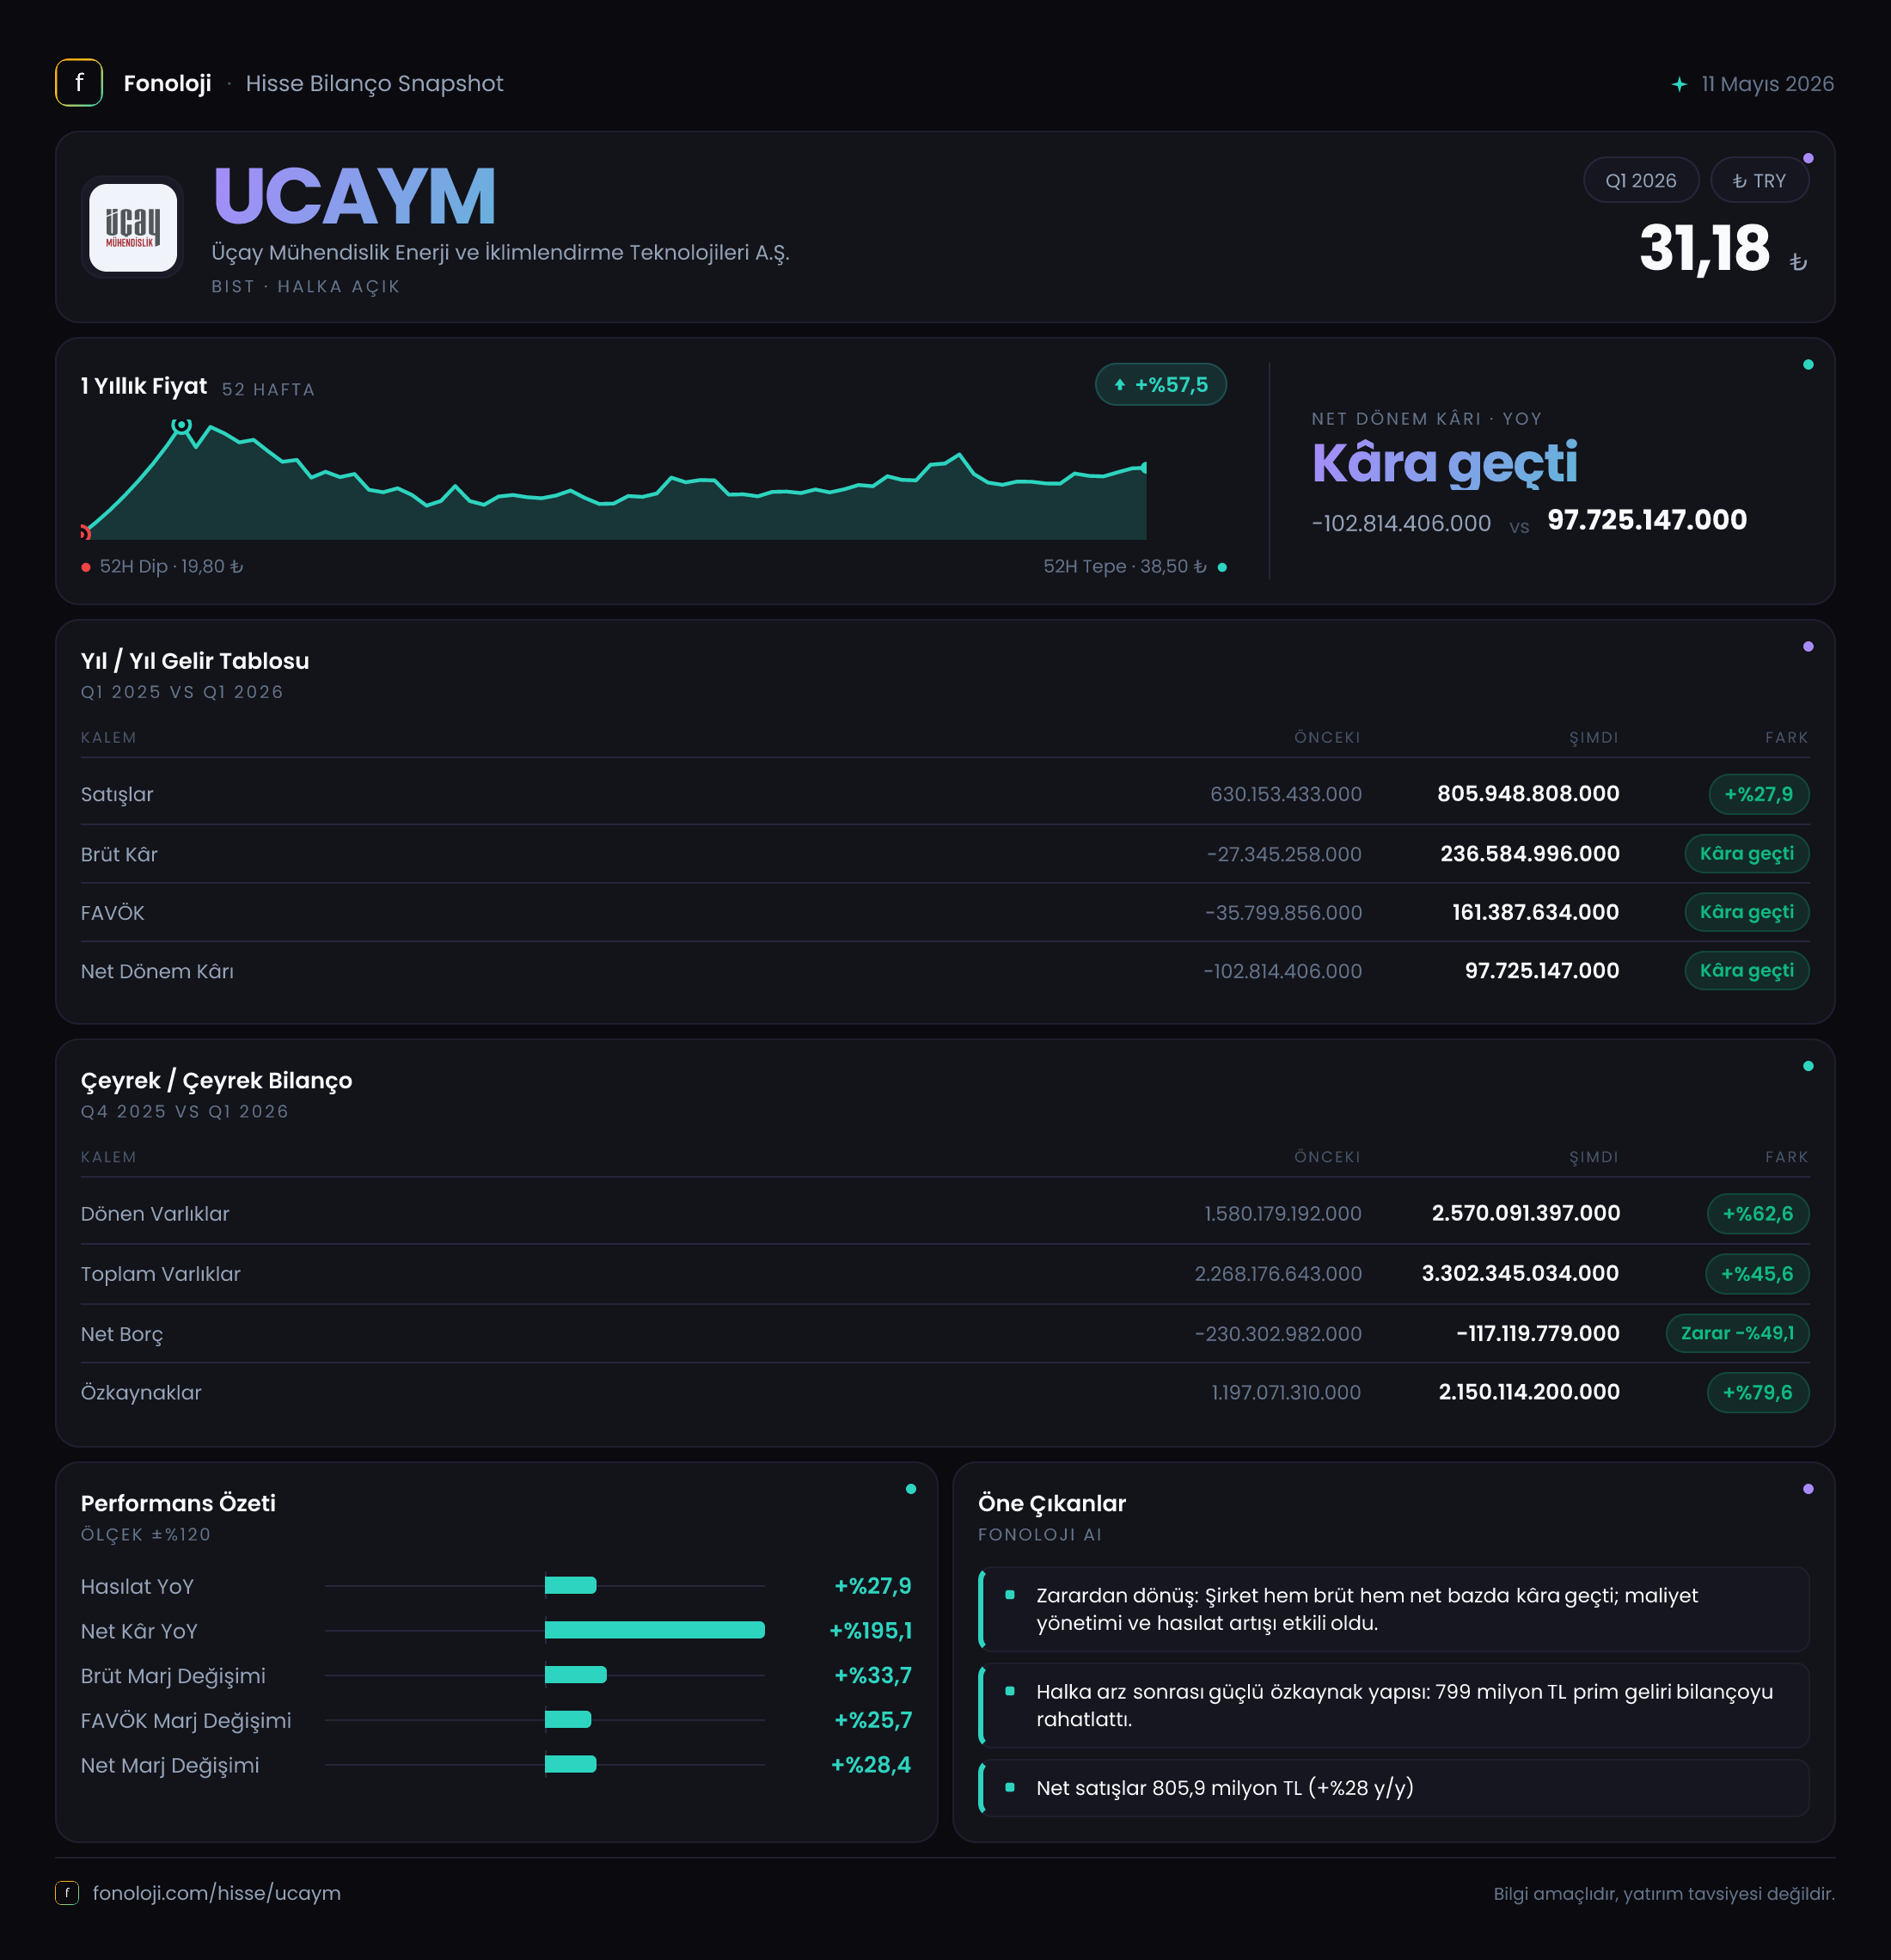
Üçay Mühendislik Enerji ve İklimlendirme Teknolojileri A.Ş. (UCAYM), mühendislik, enerji ve iklimlendirme teknolojileri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde geçen yılki zayıf kârlılık görünümünü belirgin biçimde tersine çevirmiş durumda. Satışlar nominal olarak %27,9 artarken, brüt kâr ve FAVÖK tarafında çok daha güçlü bir toparlanma gerçekleşti. Bunun sonucunda şirket, geçen yılın aynı dönemindeki zarar tablosundan 97,7 milyon TL net kâra geçti.
Ancak bu hikâyenin iki ayrı yüzü var. Bir tarafta marjların hızlı biçimde iyileşmesi ve özkaynakların güçlenmesi öne çıkıyor. Diğer tarafta ise satış büyümesinin Türkiye’deki %30’un üzerindeki enflasyonun altında kalması ve enflasyon muhasebesinin şirketin sonuçlarını aşağı çekmeye devam etmesi, yatırımcının yakından izlemesi gereken başlıklar arasında.
Satış Hikayesi
UCAYM’nin satışları, 2025/3 dönemindeki 630,2 milyon TL’den 2026/3 döneminde 805,9 milyon TL’ye yükseldi. Bu, bir yılda 175,7 milyon TL’lik nominal artış ve %27,9 büyüme anlamına geliyor. İlk bakışta güçlü görünen bu artış, Türkiye’deki yüksek enflasyonla birlikte değerlendirildiğinde daha temkinli okunmalı.
Çünkü satış büyümesi, mevcut enflasyon seviyesinin altında kaldığı için reel anlamda şirketin iş hacminin aynı ölçüde büyüdüğünü söylemek mümkün değil. Başka bir ifadeyle UCAYM daha yüksek bir ciroya ulaşmış olsa da bu artışın ne kadarının gerçek hacim, yeni proje, fiyatlama gücü veya pazar payı kazanımından geldiği veride ayrışmıyor. Enflasyonun üzerinde bir büyüme görülmediği için satış tarafında henüz güçlü bir reel genişleme sinyali bulunmuyor.
Bununla birlikte, satışların geçen yılın aynı çeyreğine göre artmış olması ve kârlılık göstergelerinin çok daha hızlı toparlanması önemli. Bu tablo, şirketin yalnızca daha fazla satış yapmadığını; aynı zamanda satışların maliyet yapısını da daha iyi yönettiğini gösteriyor. Buradaki asıl yatırımcı sorusu, bu marj iyileşmesinin kalıcı operasyonel verimlilikten mi, proje karmasından mı, fiyat güncellemelerinden mi kaynaklandığı olacak.
Eldeki veri yalnızca 2025/3 ve 2026/3 dönemlerini içeriyor. Bu nedenle 2026’nın ilk çeyreğinin bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya yıl içinde kademeli bir toparlanma yaşanıp yaşanmadığını söylemek için çeyreklik trendi beklemek gerekiyor.
Kârlılık
Şirketin kârlılık tarafındaki değişim, finansal sonuçların en dikkat çekici bölümü. 2025/3 döneminde 27,3 milyon TL negatif olan brüt kâr, bu çeyrekte 236,6 milyon TL’ye yükseldi. Buna göre brüt kâr marjı yaklaşık %29,4 seviyesine çıktı; geçen yıl aynı dönemde ise marj yaklaşık -%4,3 idi. Satışların maliyetinden sonra şirketin değer yaratabilmesi, geçen yılki bozulmanın ardından önemli bir normalleşmeye işaret ediyor.
FAVÖK tarafında da benzer, hatta daha güçlü bir iyileşme var. Geçen yıl 97,0 milyon TL FAVÖK zararı yazan UCAYM, 2026/3’te 163,8 milyon TL FAVÖK üretti. FAVÖK marjı yaklaşık %20,3 oldu. Geçen yılki yaklaşık -%15,4 marjla karşılaştırıldığında, operasyonel kârlılıkta yaklaşık 35,7 puanlık bir iyileşme söz konusu.
Brüt kâr marjının %29,4, FAVÖK marjının ise %20,3 olması; şirketin brüt kârdan operasyonel giderlere rağmen anlamlı bir kâr üretebildiğini gösteriyor. Aradaki yaklaşık 9,1 puanlık fark, faaliyet giderlerinin satışlara göre hâlâ önemli bir yer tuttuğunu düşündürüyor. Ancak giderlerin ayrıntısı verilmediği için bu farkın personel, genel yönetim, satış-pazarlama veya diğer operasyonel kalemlerden hangisinden kaynaklandığı konusunda kesin yorum yapmak mümkün değil.
Net kâr ise 102,8 milyon TL zarardan 97,7 milyon TL kâra geçti. Net kâr marjı yaklaşık %12,1 seviyesinde. FAVÖK marjının %20,3 olması ile net kâr marjının %12,1 seviyesine gerilemesi; amortisman, finansman, vergi ve özellikle net parasal pozisyon etkilerinin operasyonel kârı aşağı çektiğini gösteriyor. Buna rağmen net kârın pozitife dönmesi, toparlanmanın sadece faaliyet kârında kalmadığını ortaya koyuyor.
Bilanço Sağlığı
UCAYM’nin toplam varlıkları, 2025 yıl sonundaki 2,3 milyar TL’den 2026/3 itibarıyla 3,3 milyar TL’ye yükseldi. %45,6’lık artış dikkat çekici; ancak enflasyon muhasebesi ve dönemsel işletme sermayesi hareketleri nedeniyle bu büyümenin tamamını operasyonel genişleme olarak okumamak gerekir.
Varlık artışının ana kaynağı dönen varlıklar olmuş. Dönen varlıklar 1,6 milyar TL’den 2,6 milyar TL’ye çıkarak %62,6 arttı. Duran varlıklar ise 688,0 milyon TL’den 732,3 milyon TL’ye, yani %6,4 yükseldi. Bu kompozisyon, şirketin kaynaklarının daha büyük bölümünün kısa vadeli faaliyet döngüsünde tutulduğunu gösteriyor. Ancak nakit, ticari alacaklar ve stok kırılımı paylaşılmadığı için bu artışın likiditeyi mi, yoksa işletme sermayesi ihtiyacını mı artırdığı net değil.
Özkaynaklar 1,2 milyar TL’den 2,2 milyar TL’ye yükselerek %79,6 arttı. Bu, varlık büyümesinden daha hızlı bir özkaynak artışı anlamına geliyor ve bilanço dayanıklılığı açısından olumlu. Yine de bu artışın ne kadarının dönem kârından, ne kadarının sermaye veya diğer özkaynak kalemlerinden kaynaklandığı açıklanmıyor.
Net borç tarafında şirketin net nakit pozisyonu devam ediyor. Net borç, 134,9 milyon TL net nakitten 38,3 milyon TL net nakde gerilemiş durumda. Yani şirket borçlu değil; ancak net nakit tamponu yıl sonuna göre daralmış. Güncel FAVÖK üzerinden net borç/FAVÖK yaklaşık -0,23x seviyesinde. Negatif oran, borçtan ziyade net nakit bulunduğunu gösteriyor. Bununla birlikte nakit pozisyonundaki 96,6 milyon TL’lik azalma, dönen varlık büyümesine rağmen kaynak kullanımının izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, UCAYM’nin sonuçlarında önemli bir baskı yaratıyor. Net parasal pozisyon kalemi, geçen yılki 6,7 milyon TL zarardan 46,3 milyon TL zarara yükselmiş. Bu, şirketin net kârını yaklaşık 46,3 milyon TL aşağı çeken ciddi bir muhasebe etkisi.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Negatif net parasal pozisyon, bu dönemde enflasyon muhasebesinin şirket açısından gelir değil, gider yönünde çalıştığını gösteriyor. Dolayısıyla 163,8 milyon TL’lik FAVÖK, enflasyon muhasebesi ve diğer faaliyet dışı kalemlerden sonra 97,7 milyon TL net kâra dönüşmüş.
Burada önemli nokta şu: Net parasal pozisyon gideri doğrudan aynı tutarda nakit çıkışı anlamına gelmez; büyük ölçüde muhasebesel bir düzeltmedir. Ancak yatırımcı açısından göz ardı edilemez, çünkü raporlanan net kârlılığı ve özkaynak dinamiklerini etkiliyor. Enflasyonun yüksek seyretmeye devam ettiği ortamda bu kalemin sonraki dönemlerde de dalgalı kalması beklenebilir.
Yatırımcı için Ne Anlama Geliyor?
UCAYM’nin 2026/3 sonuçları, zayıf bir bazdan gelen belirgin bir operasyonel toparlanmaya işaret ediyor. Özellikle brüt kârın negatife yakın seviyeden 236,6 milyon TL’ye, FAVÖK’ün zarardan 163,8 milyon TL’ye yükselmesi ve net kârın pozitife dönmesi, şirketin maliyet ve proje kârlılığı tarafında önemli bir iyileşme sağladığını gösteriyor.
Yatırımcı açısından fırsatlar şunlar:
- Kârlılık marjlarının geçen yılki bozulmaya göre güçlü biçimde toparlanması.
- 38,3 milyon TL net nakit pozisyonunun korunması.
- Özkaynakların 2,2 milyar TL’ye ulaşarak bilançoyu desteklemesi.
- Faaliyet kârlılığının, enflasyon muhasebesi baskısına rağmen net kâra dönüşebilmesi.
Buna karşılık dikkat edilmesi gereken riskler de var:
- %27,9’luk satış büyümesi, yüksek enflasyonun altında kaldığı için reel büyüme açısından yeterince güçlü değil.
- Net parasal pozisyon giderinin 46,3 milyon TL’ye yükselmesi, net kârlılığı baskılamaya devam edebilir.
- Dönen varlıklardaki hızlı artışın alacak veya stok kaynaklı olup olmadığı bilinmiyor.
- Net nakit pozisyonu yıl sonuna göre daralmış durumda.
- Marj toparlanmasının kalıcı olup olmadığını görmek için yeni çeyreklerde benzer kârlılık seviyelerinin korunması gerekiyor.
Özetle UCAYM, operasyonel sonuçlar açısından geçen yıla göre çok daha güçlü bir noktada. Ancak bu iyileşmenin sürdürülebilirliğini değerlendirmek için satış büyümesinin enflasyonun üzerine çıkması, nakit yaratımının güçlenmesi ve net parasal pozisyon etkisinin kontrol altında kalması izlenmeli. Yatırım tavsiyesi değildir.