
Açılış
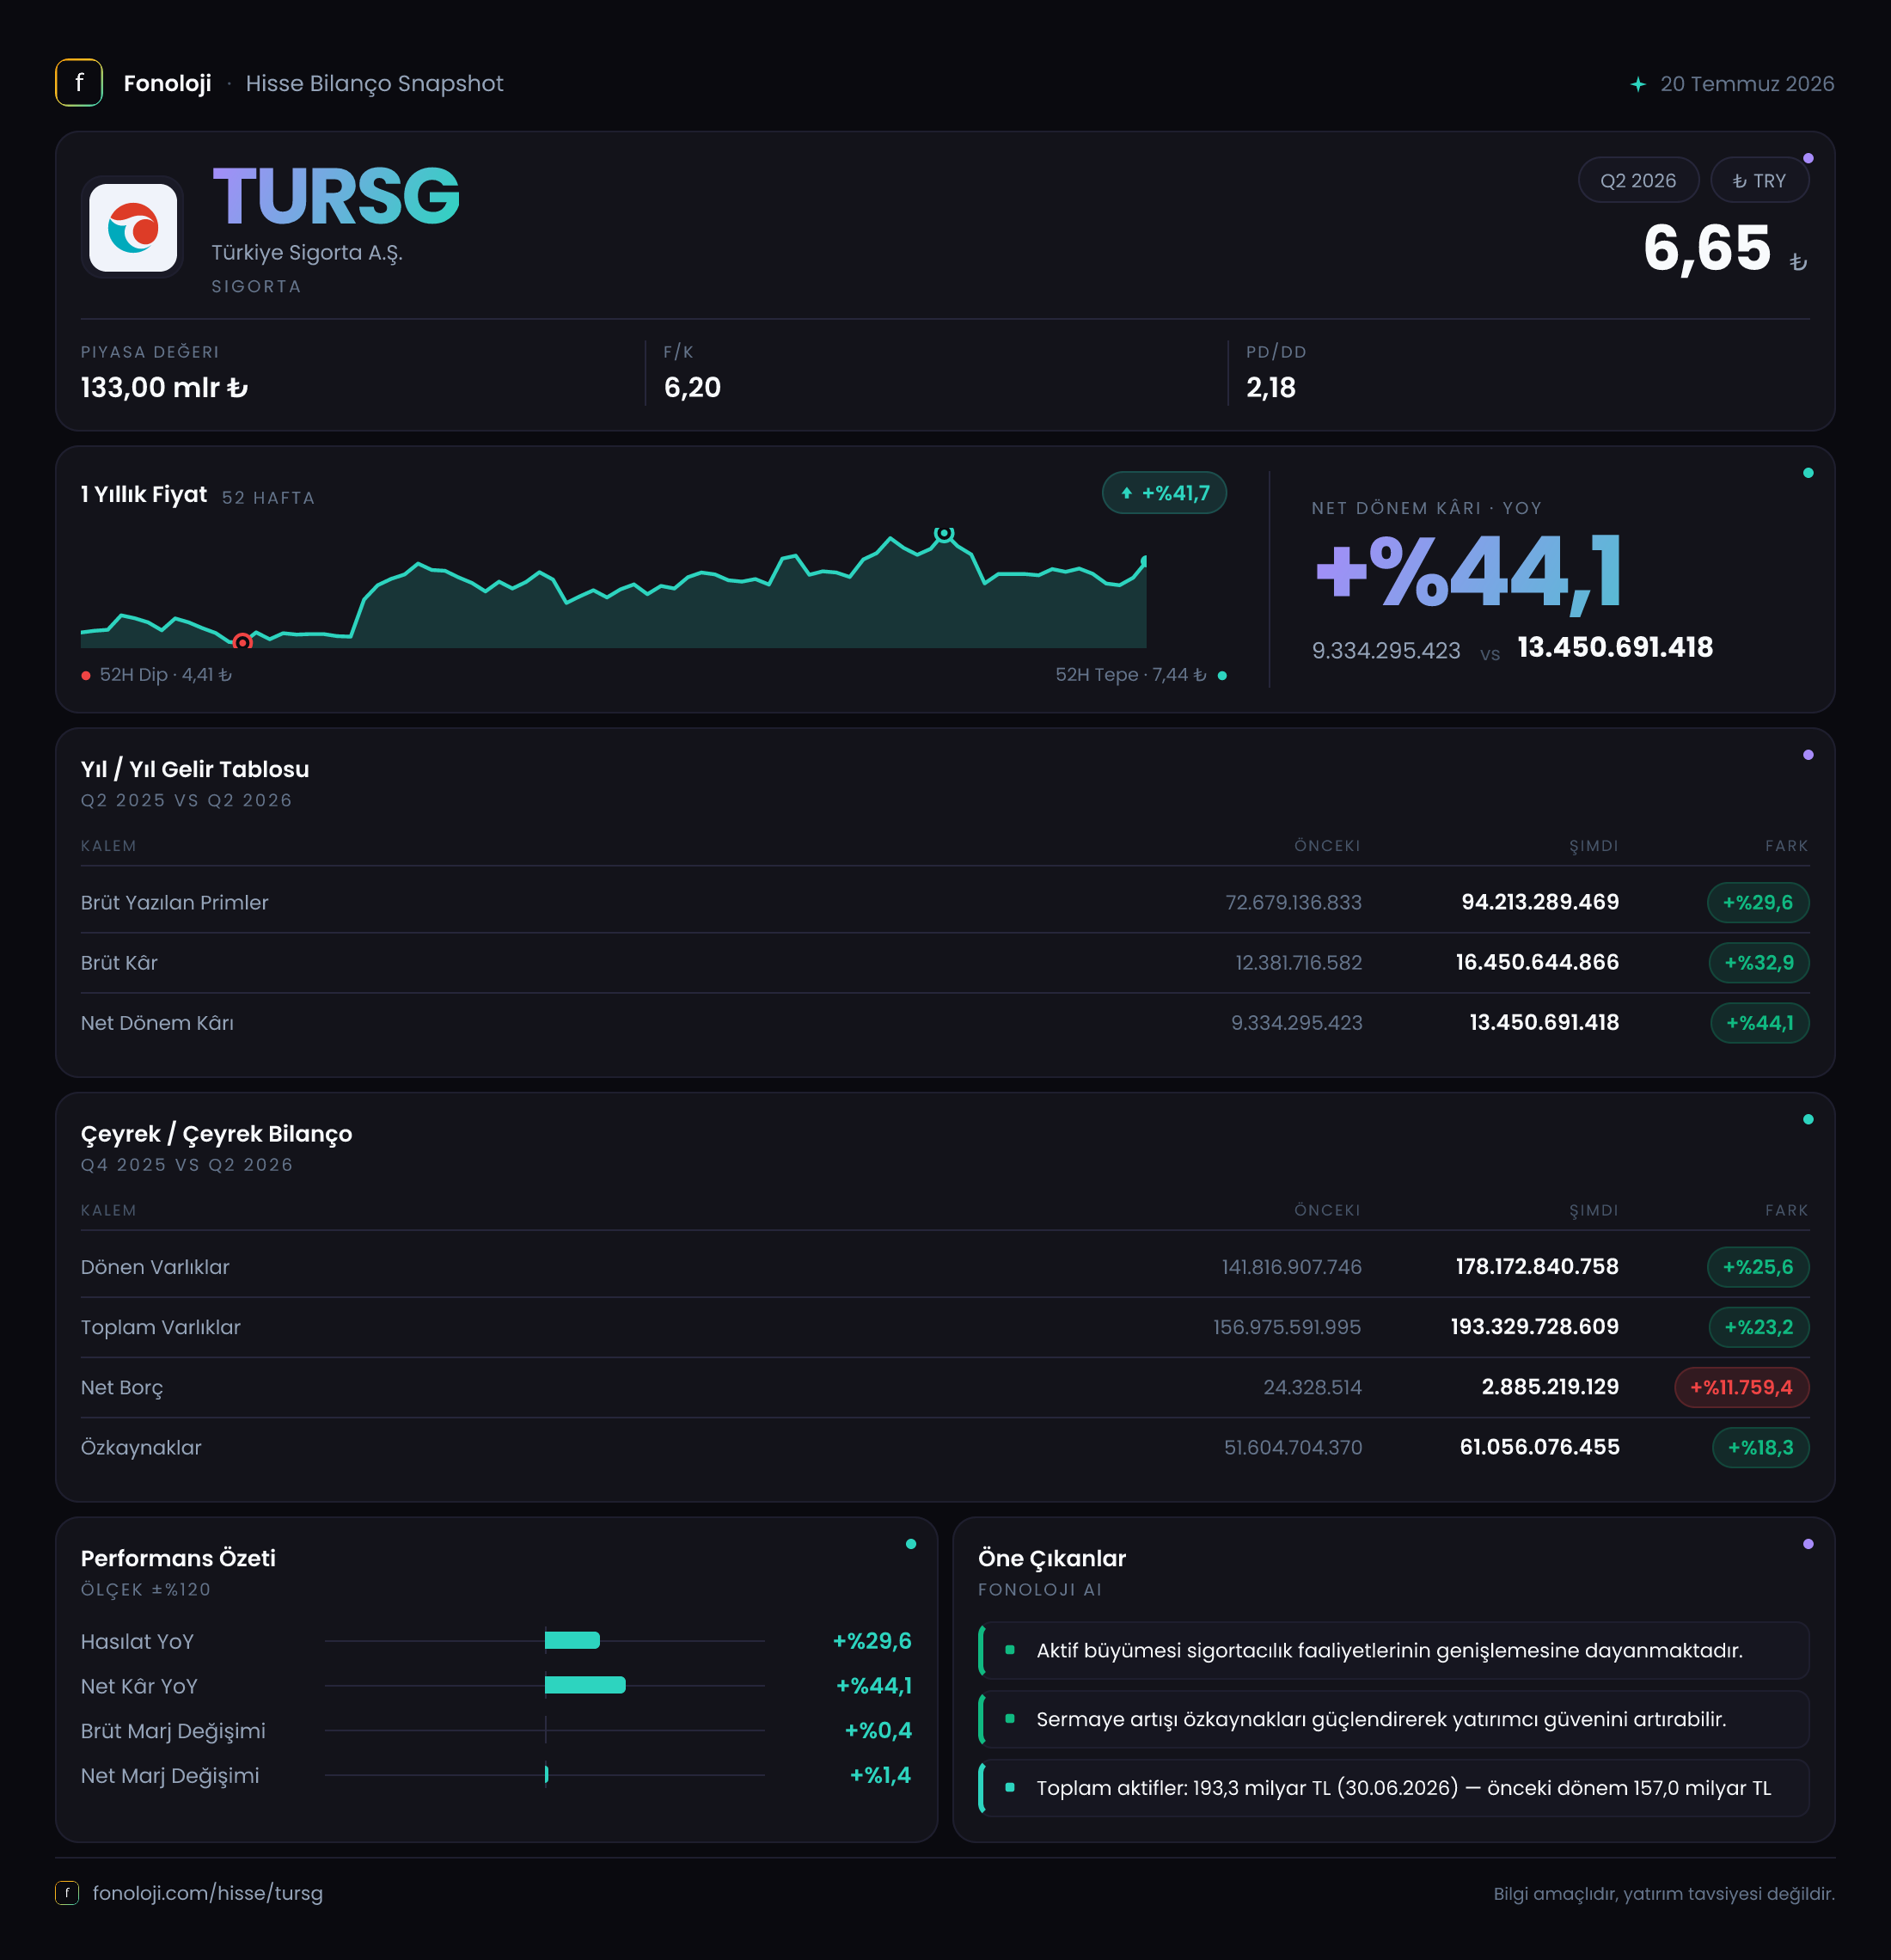
Türkiye Sigorta, prim üretimi ve sigorta hizmetleri üzerinden gelir yaratan, finansal varlık portföyü de bilançosunda önemli yer tutan bir sigorta şirketi. 2026/6AB sonuçlarının ana mesajı, şirketin kârlılığını satış büyümesinin belirgin üzerinde artırdığı yönünde. İlk altı ayda satışlar 42,9 milyar TL’ye, net dönem kârı ise 13,5 milyar TL’ye ulaştı. Bununla birlikte, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satışlardaki %27,7’lik nominal artışın reel anlamda ne kadar güçlü olduğu sorgulanmalı; ayrıca net borçtaki sert yükseliş de bilanço tarafında izlenmesi gereken önemli bir başlık.
Satış Hikayesi
Türkiye Sigorta’nın satışları geçen yılın aynı dönemindeki 33,6 milyar TL’den 42,9 milyar TL’ye çıkarak %27,7 büyüdü. Nominal olarak bakıldığında yaklaşık 9,3 milyar TL’lik bir artış söz konusu. Ancak bu oran, Türkiye’deki yüksek enflasyonun altında kalıyor. Dolayısıyla şirketin satışları TL bazında büyüse de satın alma gücüyle düzeltilmiş reel büyüme açısından tablo daha sınırlı görünüyor.
Burada önemli ayrım şu: Sigorta şirketlerinde prim üretimi yalnızca fiyat artışlarından değil, poliçe adedinden, yenileme oranlarından, sigortalılık penetrasyonundan ve hasar maliyetlerinden de etkilenir. Bu nedenle %27,7’lik büyümenin ne kadarının gerçek portföy genişlemesinden, ne kadarının poliçe fiyatlarındaki artıştan geldiğini mevcut veri setiyle ayırmak mümkün değil. Yine de satış büyümesinin enflasyonun altında kalması, şirketin reel olarak güçlü bir hacim artışı sağladığını söylemeyi zorlaştırıyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/6AB verisi bulunuyor. 2026/6AB döneminin ilk çeyreğe göre ivme kazanıp kazanmadığını, yani büyümenin yılın ikinci çeyreğinde hızlanıp hızlanmadığını bu veriyle ölçemiyoruz. Bu nedenle çeyreklik trend için şirketin sonraki finansal raporlarında üç aylık prim üretimi, teknik gelir ve yatırım gelirlerinin ayrı ayrı izlenmesi gerekiyor.
Bilanço tarafında dönen varlıklar 141,8 milyar TL’den 178,2 milyar TL’ye yükselerek %25,6 arttı. Bu artış, sigorta şirketinin kısa vadeli finansal varlıklar ve likit kaynaklar üzerinden büyüyen bilançosuna işaret ediyor olabilir; ancak varlık kalemlerinin ayrıntısı verilmediği için artışın hangi yatırım araçlarından kaynaklandığı konusunda kesin hüküm kurulamıyor.
Kârlılık
Kârlılık tarafı, satış büyümesine kıyasla daha olumlu bir hikâye sunuyor. Brüt kâr geçen yılın aynı dönemindeki 12,4 milyar TL’den 16,5 milyar TL’ye çıkarak %32,9 yükseldi. Böylece brüt kâr, satışlardan daha hızlı büyüdü.
Bu gelişme brüt marja da yansımış durumda:
- 2025/6AB brüt marjı: yaklaşık %36,9
- 2026/6AB brüt marjı: yaklaşık %38,5
- Marj değişimi: yaklaşık 1,6 puan artış
Satışların enflasyonun altında büyüdüğü bir dönemde brüt marjın genişlemesi, şirketin gelirlerinden daha yüksek oranda kâr üretmeyi başardığını gösteriyor. Bunun arkasında prim fiyatlaması, hasar maliyetlerinin kontrolü, ürün karması veya yatırım gelirlerinin brüt kâr tanımına etkisi bulunabilir. Ancak ayrıntılı teknik sonuçlar ve hasar/prim oranları verilmediğinden, marj artışının kalıcı operasyonel iyileşme mi yoksa dönemsel finansal etkiler mi olduğunu henüz kesinleştirmek mümkün değil.
Türkiye Sigorta için FAVÖK verisinin sunulmaması bir eksiklik olarak değerlendirilmemeli. FAVÖK, sanayi ve hizmet şirketlerinde operasyonel performansı ölçmek için kullanışlı olsa da sigorta şirketlerinde prim gelirleri, teknik kârlılık, hasar oranı, bileşik oran ve yatırım gelirleri daha anlamlı göstergelerdir. Bu nedenle burada FAVÖK marjı yerine brüt ve net kâr marjlarına odaklanmak daha sağlıklı.
Net dönem kârı 9,4 milyar TL’den 13,5 milyar TL’ye çıkarak %43,7 arttı. Net kâr marjı da yaklaşık %28,0’dan %31,5’e yükseldi. Başka bir ifadeyle şirket, satışlardan elde ettiği her 100 TL gelir karşılığında geçen yıl yaklaşık 28 TL net kâr üretirken, bu dönemde yaklaşık 31,5 TL net kâr üretmiş görünüyor. Net kârın satışlardan 16 puan daha hızlı büyümesi güçlü bir sonuç; ancak net parasal pozisyon ve yatırım gelirlerinin detayları açıklanmadığı için bu performansın ne kadarının temel sigortacılık faaliyetlerinden kaynaklandığı ayrıca incelenmeli.
Bilanço Sağlığı
Toplam varlıklar 154,7 milyar TL’den 191,1 milyar TL’ye çıkarak %23,5 büyüdü. Varlık artışının neredeyse tamamı dönen varlıklardan gelirken, duran varlıklar 12,8 milyar TL’den 12,9 milyar TL’ye yükseldi; yani yalnızca %0,3 arttı. Bu yapı, şirketin bilançosunun uzun vadeli fiziki yatırımlardan çok likit ve kısa vadeli finansal varlıklar üzerinden büyüdüğünü gösteriyor.
Özkaynaklar 49,6 milyar TL’den 59,0 milyar TL’ye çıkarak %18,9 arttı. Net kârdaki 4,1 milyar TL’lik artış, özkaynak büyümesinin önemli bir destekçisi olmuş görünüyor. Buna karşın özkaynakların toplam varlıklara oranı yaklaşık %32,1’den %30,9’a geriledi. Bu, varlıkların özkaynaklardan daha hızlı büyüdüğünü ve bilanço kaldıraç seviyesinin sınırlı da olsa yükseldiğini gösteriyor.
Net borç 24,3 milyon TL’den 2,9 milyar TL’ye çıktı. Mutlak tutar hâlâ toplam varlıkların yalnızca yaklaşık %1,5’i, özkaynakların ise yaklaşık %4,9’u seviyesinde. Bu nedenle mevcut seviye tek başına bilanço riski yaratacak büyüklükte görünmüyor. Ancak artış oranı %11.759,4 gibi son derece yüksek. Net borcun neden oluştuğu, kısa vadeli finansal yükümlülüklerden mi yoksa yatırım portföyündeki değişimlerden mi kaynaklandığı takip edilmeli. FAVÖK bulunmadığı için net borç/FAVÖK oranı hesaplanamıyor; sigorta şirketi açısından borcun sermaye yeterliliği ve likiditeyle birlikte değerlendirilmesi daha anlamlı.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi hem 2026/6AB hem de geçen yılın aynı dönemi için paylaşılmamış. Bu nedenle enflasyon muhasebesinin net kâr üzerindeki pozitif veya negatif etkisini rakamsal olarak ayırmak mümkün değil.
TAS 29 kapsamında şirketin parasal varlıkları parasal yükümlülüklerinden yüksekse enflasyon dönemlerinde net parasal kayıp, yükümlülükleri daha yüksekse net parasal kazanç oluşabilir. Türkiye Sigorta gibi finansal varlıkları ve sigorta yükümlülükleri yüksek bir şirkette bu etkinin yönü ve büyüklüğü, kârın operasyonel performansla ne kadar örtüştüğünü anlamak açısından kritik. 13,5 milyar TL’lik net kâr güçlü görünse de bunun ne kadarının teknik kârdan, ne kadarının yatırım sonuçlarından ve TAS 29 etkisinden geldiği açıklanmadan kâr kalitesine ilişkin nihai değerlendirme yapmak erken olur.
Yatırımcı için Ne Anlama Geliyor?
Veriler, Türkiye Sigorta’nın ilk altı ayda satışlarını büyütürken kârlılığını daha hızlı artırdığını gösteriyor. Özellikle brüt marjın yaklaşık 1,6 puan, net kâr marjının ise yaklaşık 3,5 puan yükselmesi olumlu. Şirketin güçlü net kâr üretimi özkaynakları da artırıyor ve bilanço hâlen düşük net borç seviyesini koruyor.
Bununla birlikte yatırımcıların üç noktaya odaklanması gerekiyor:
- Satış büyümesi %27,7 ile yüksek enflasyonun altında kaldığı için reel büyüme sınırlı olabilir.
- Net borç 24,3 milyon TL’den 2,9 milyar TL’ye çıkarak yön değiştirmiş durumda; tutar düşük olsa da artışın nedeni açıklanmalı.
- Net kâr artışının sürdürülebilirliği için teknik kârlılık, hasar oranı, yatırım gelirleri ve TAS 29 etkisi birlikte incelenmeli.
Şirketin ana fırsatı, güçlü kâr üretimini sermaye tabanını büyütmek ve sigorta portföyünü genişletmek için kullanabilmesi. Ana risk ise yüksek enflasyonun hasar maliyetlerini ve poliçe yenileme baskısını artırması. 2026 yılının tamamında satış büyümesinin enflasyonu aşması, marjların korunması ve net borcun kontrol altında tutulması, bu olumlu hikâyenin devam edip etmeyeceğini belirleyecek.
Yatırım tavsiyesi değildir.