
Açılış
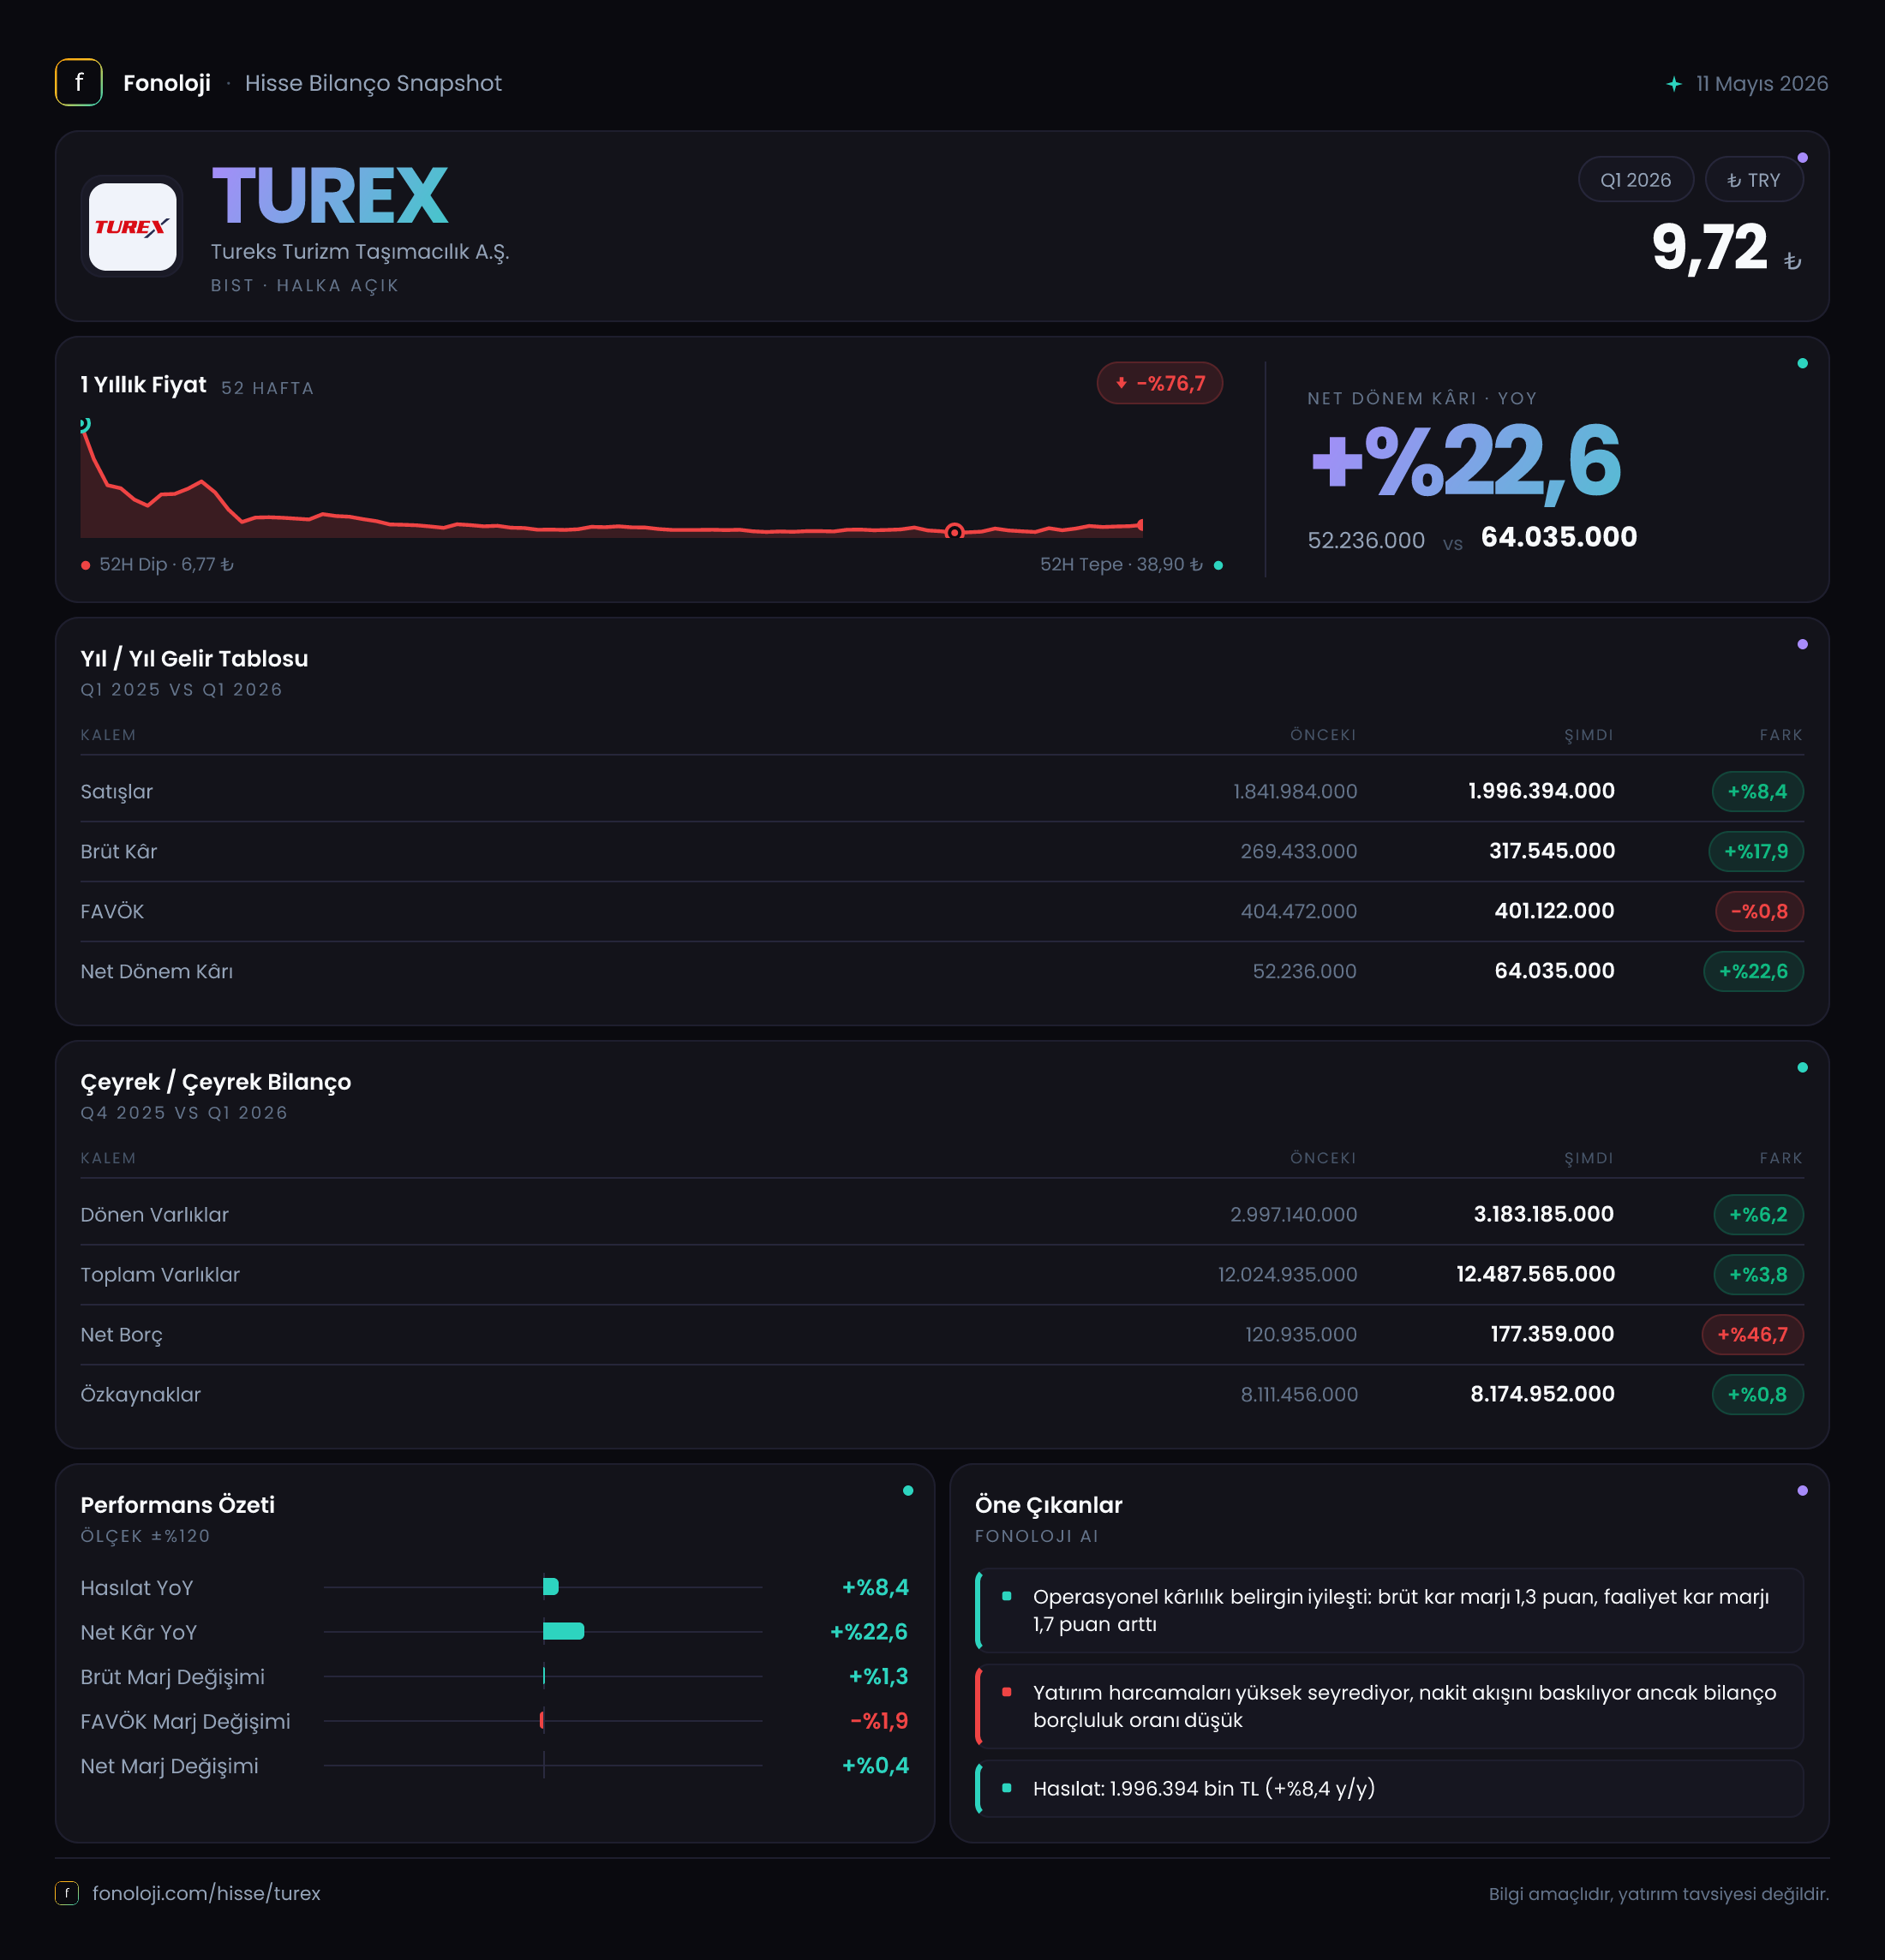
TUREX, personel ve öğrenci taşımacılığı başta olmak üzere servis taşımacılığı alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde gelirlerini artırmayı başardı; ancak faaliyet kârlılığındaki zayıflama dikkat çekiyor. Satışlar yıllık bazda %8,4 yükselerek 2,0 milyar TL’ye ulaşırken, FAVÖK %8,4 gerileyerek 327,2 milyon TL oldu. Buna karşılık brüt kâr ve net dönem kârı artış gösterdi. İlk bakışta kâr tablosu olumlu görünse de, enflasyonun %30’un üzerinde seyrettiği bir ortamda ciro büyümesinin reel olarak yeterli olup olmadığı ve operasyonel kârlılığın neden baskılandığı temel sorular olarak öne çıkıyor.
Satış Hikayesi
TUREX’in satışları geçen yılın aynı dönemindeki 1,8 milyar TL’den 2,0 milyar TL’ye yükseldi. Nominal olarak 150 milyon TL civarında bir artış anlamına gelen bu performans, yıllık bazda %8,4 büyümeye işaret ediyor. Fakat Türkiye’de yüksek enflasyonun devam ettiği bir dönemde nominal büyümeyi tek başına olumlu okumak doğru olmaz. Enflasyonun %30’un üzerinde olduğu varsayımıyla bakıldığında, şirketin satışları reel anlamda daralmış görünüyor. Başka bir ifadeyle TUREX, fiyat artışlarını ve maliyet enflasyonunu ciroya tamamen yansıtamamış olabilir.
Bu durum taşımacılık şirketleri açısından özellikle önemli. Gelirler çoğunlukla sözleşmeli yapıya dayanırken yakıt, personel, bakım, yedek parça ve araç işletme giderleri daha hızlı artabilir. Sözleşmelerdeki fiyat güncellemelerinin maliyet artışlarını ne ölçüde telafi ettiği, önümüzdeki dönem marjlarının yönünü belirleyecek.
Çeyreklik karşılaştırma açısından mevcut veri yalnızca 2025/3 dönemiyle kıyaslama sunuyor. Bu nedenle 2025/12’den 2026/3’e satışların nasıl seyrettiği konusunda sağlıklı bir trend çıkarımı yapmak mümkün değil. İlk çeyrek sonuçları, yıllık bazda büyümenin sürdüğünü gösteriyor; ancak büyümenin reel niteliği ve yılın geri kalanında hız kazanıp kazanmayacağı henüz netleşmiş değil.
Kârlılık
Brüt kâr, satışlardaki %8,4 büyümeyi aşarak 269,4 milyon TL’den 317,5 milyon TL’ye yükseldi ve yıllık bazda %17,9 arttı. Bu gelişme, brüt kâr marjının yaklaşık %15,0’dan %15,9’a çıktığını gösteriyor. Yaklaşık 0,9 puanlık bu iyileşme, şirketin doğrudan hizmet üretim maliyetlerini satışlara kıyasla daha iyi kontrol ettiğine veya fiyatlandırma tarafında belirli bir iyileşme sağladığına işaret ediyor.
Bununla birlikte FAVÖK tarafındaki tablo daha zayıf. FAVÖK, geçen yılın aynı dönemindeki 357,3 milyon TL’den 327,2 milyon TL’ye gerileyerek %8,4 düştü. FAVÖK marjı da yaklaşık %19,9’dan %16,4’e indi. Yani brüt kâr marjındaki iyileşme, faaliyet giderleri seviyesinde korunamamış. Bu fark; personel, genel yönetim, satış-pazarlama, bakım veya diğer operasyonel giderlerin brüt kârdan daha hızlı yükselmiş olabileceğini düşündürüyor. Ancak bu kalemlerin detayları paylaşılmadığı için hangi giderin baskıyı yarattığını kesin olarak söylemek mümkün değil.
Veride dikkat çeken bir başka nokta, FAVÖK’ün brüt kârdan yüksek görünmesi. Brüt kâr 317,5 milyon TL iken FAVÖK 327,2 milyon TL seviyesinde. Bu teknik olarak olağan sunum yapısıyla uyumlu görünmüyor; hesaplamaya faaliyet dışı veya düzeltilmiş bazı kalemlerin dahil edilmiş olması mümkün. Bu nedenle yatırımcıların FAVÖK tanımını ve şirketin kullandığı hesaplama yöntemini finansal dipnotlardan kontrol etmesi gerekiyor.
Net dönem kârı ise 52,2 milyon TL’den 64,0 milyon TL’ye çıkarak %22,6 yükseldi. Net kâr marjı yaklaşık %2,9’dan %3,2’ye çıktı. Net kârın FAVÖK düşerken artması, faaliyet performansı ile nihai kâr arasında başka kalemlerin etkili olduğunu gösteriyor. Net parasal pozisyon katkısı da azalmasına rağmen net kâr yükselmiş durumda; bu nedenle finansman giderleri, vergi, kur farkları veya diğer faaliyet dışı kalemlerin etkisi ayrıca incelenmeli.
Bilanço Sağlığı
TUREX’in toplam varlıkları, 2025 yıl sonundaki 12,0 milyar TL’den 12,5 milyar TL’ye yükselerek %3,8 arttı. Dönen varlıklar 3,0 milyar TL’den 3,2 milyar TL’ye çıkarken artış %6,2 oldu. Duran varlıklar ise 9,0 milyar TL’den 9,3 milyar TL’ye yükseldi ve %3,1 büyüdü. Varlık kompozisyonunda duran varlıkların ağırlığı korunuyor; bu, araç filosu ve uzun vadeli işletme varlıklarının şirket bilançosunda önemli yer tuttuğunu gösteriyor.
Özkaynaklar 8,1 milyar TL’den 8,2 milyar TL’ye çıkarak yalnızca %0,8 arttı. Bu artış, dönem kârının özkaynaklara katkısının sınırlı kaldığını ve enflasyon muhasebesi, temettü veya diğer özkaynak hareketlerinin etkili olabileceğini düşündürüyor. Toplam varlıklar daha hızlı büyürken özkaynakların yatay kalması, bilançonun borç tarafının da izlenmesini gerektiriyor.
Net borç 120,9 milyon TL’den 177,4 milyon TL’ye yükseldi. Artış %46,7 ile oldukça belirgin. Tutar hâlâ şirket ölçeğine göre sınırlı görünse de borç artış hızı, varlık ve özkaynak büyümesinin üzerinde. Mevcut dönem FAVÖK’üyle basit oranlama yapıldığında net borç/FAVÖK yaklaşık 0,54x seviyesinde; bu yüksek bir kaldıraç oranı değil. Ancak net borç artışının sürmesi ve FAVÖK’ün gerilemesi halinde bu oran yukarı yönlü hareket edebilir. Özellikle faizlerin yüksek olduğu ortamda işletme sermayesi ve araç yatırımlarının nasıl finanse edildiği önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 133,4 milyon TL’den 65,8 milyon TL’ye geriledi; düşüş %50,7 seviyesinde. Enflasyon muhasebesi altında parasal pozisyon kazancı, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini gösterir. Pozitif net parasal pozisyon katkısının azalması, bu dönemde enflasyon muhasebesinden gelen desteğin belirgin biçimde zayıfladığını anlatıyor.
Bu gerileme tek başına olumsuz bir nakit akışı anlamına gelmez; çünkü net parasal pozisyon, doğrudan operasyonel nakit yaratımını değil, enflasyon muhasebesi hesaplamasının finansal tablolara etkisini yansıtır. Ancak geçen yıl net kârı destekleyen bu kalemin katkısı azalırken net kârın yine de artması, kârlılığın yalnızca TAS 29 etkisine dayanmadığını gösteriyor. Önümüzdeki çeyreklerde benzer katkının sürüp sürmeyeceği belirsiz olduğu için operasyonel kârın güçlenmesi daha önemli hale geliyor.
Yatırımcı için Ne Anlama Geliyor?
TUREX’in ilk çeyrek sonuçları, brüt kâr ve net kâr artışı sayesinde tamamen zayıf bir tablo sunmuyor. Brüt marjın iyileşmesi ve net kârın %22,6 yükselmesi olumlu başlıklar. Buna karşılık satış büyümesinin enflasyonun gerisinde kalması, FAVÖK’ün %8,4 gerilemesi ve FAVÖK marjının yaklaşık 3,5 puan düşmesi operasyonel açıdan temkinli olmayı gerektiriyor.
Yatırımcıların önümüzdeki dönemlerde özellikle şu göstergeleri izlemesi gerekiyor:
- Satış büyümesinin enflasyonu aşacak seviyeye çıkıp çıkmadığı
- FAVÖK marjının yeniden toparlanıp toparlanmadığı
- Net borcun artmaya devam edip etmediği
- Yakıt, personel ve bakım maliyetlerinin sözleşmelere yansıtılıp yansıtılamadığı
- Net parasal pozisyon katkısı olmadan net kârın korunup korunamadığı
Özetle veri, TUREX’te net kârın güçlü görünmesine rağmen ana operasyonun aynı ölçüde güçlenmediğini gösteriyor. Şirketin yatırım hikâyesi, ilk çeyrekteki kâr artışından çok, yılın devamında FAVÖK marjını yeniden genişletip genişletemeyeceğine bağlı olacak. Yatırım tavsiyesi değildir.