
Açılış
Tukaş, salça, konserve, sos, hazır yemek ve benzeri gıda ürünleriyle faaliyet gösteren; satış performansı kadar hammadde maliyetleri, enerji giderleri, kur ve işletme sermayesi yönetiminden etkilenen bir şirket. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak geçen yılın aynı dönemine oldukça yakın kalırken kârlılık belirgin biçimde zayıflamış. Özellikle net dönem kârındaki sert düşüş, yalnızca operasyonel performansla değil, net parasal pozisyon katkısındaki gerilemeyle de açıklanıyor. Bilanço tarafında özkaynaklar korunurken net borcun artması, büyümenin finansman yapısı açısından dikkat edilmesi gereken ana başlık olarak öne çıkıyor.
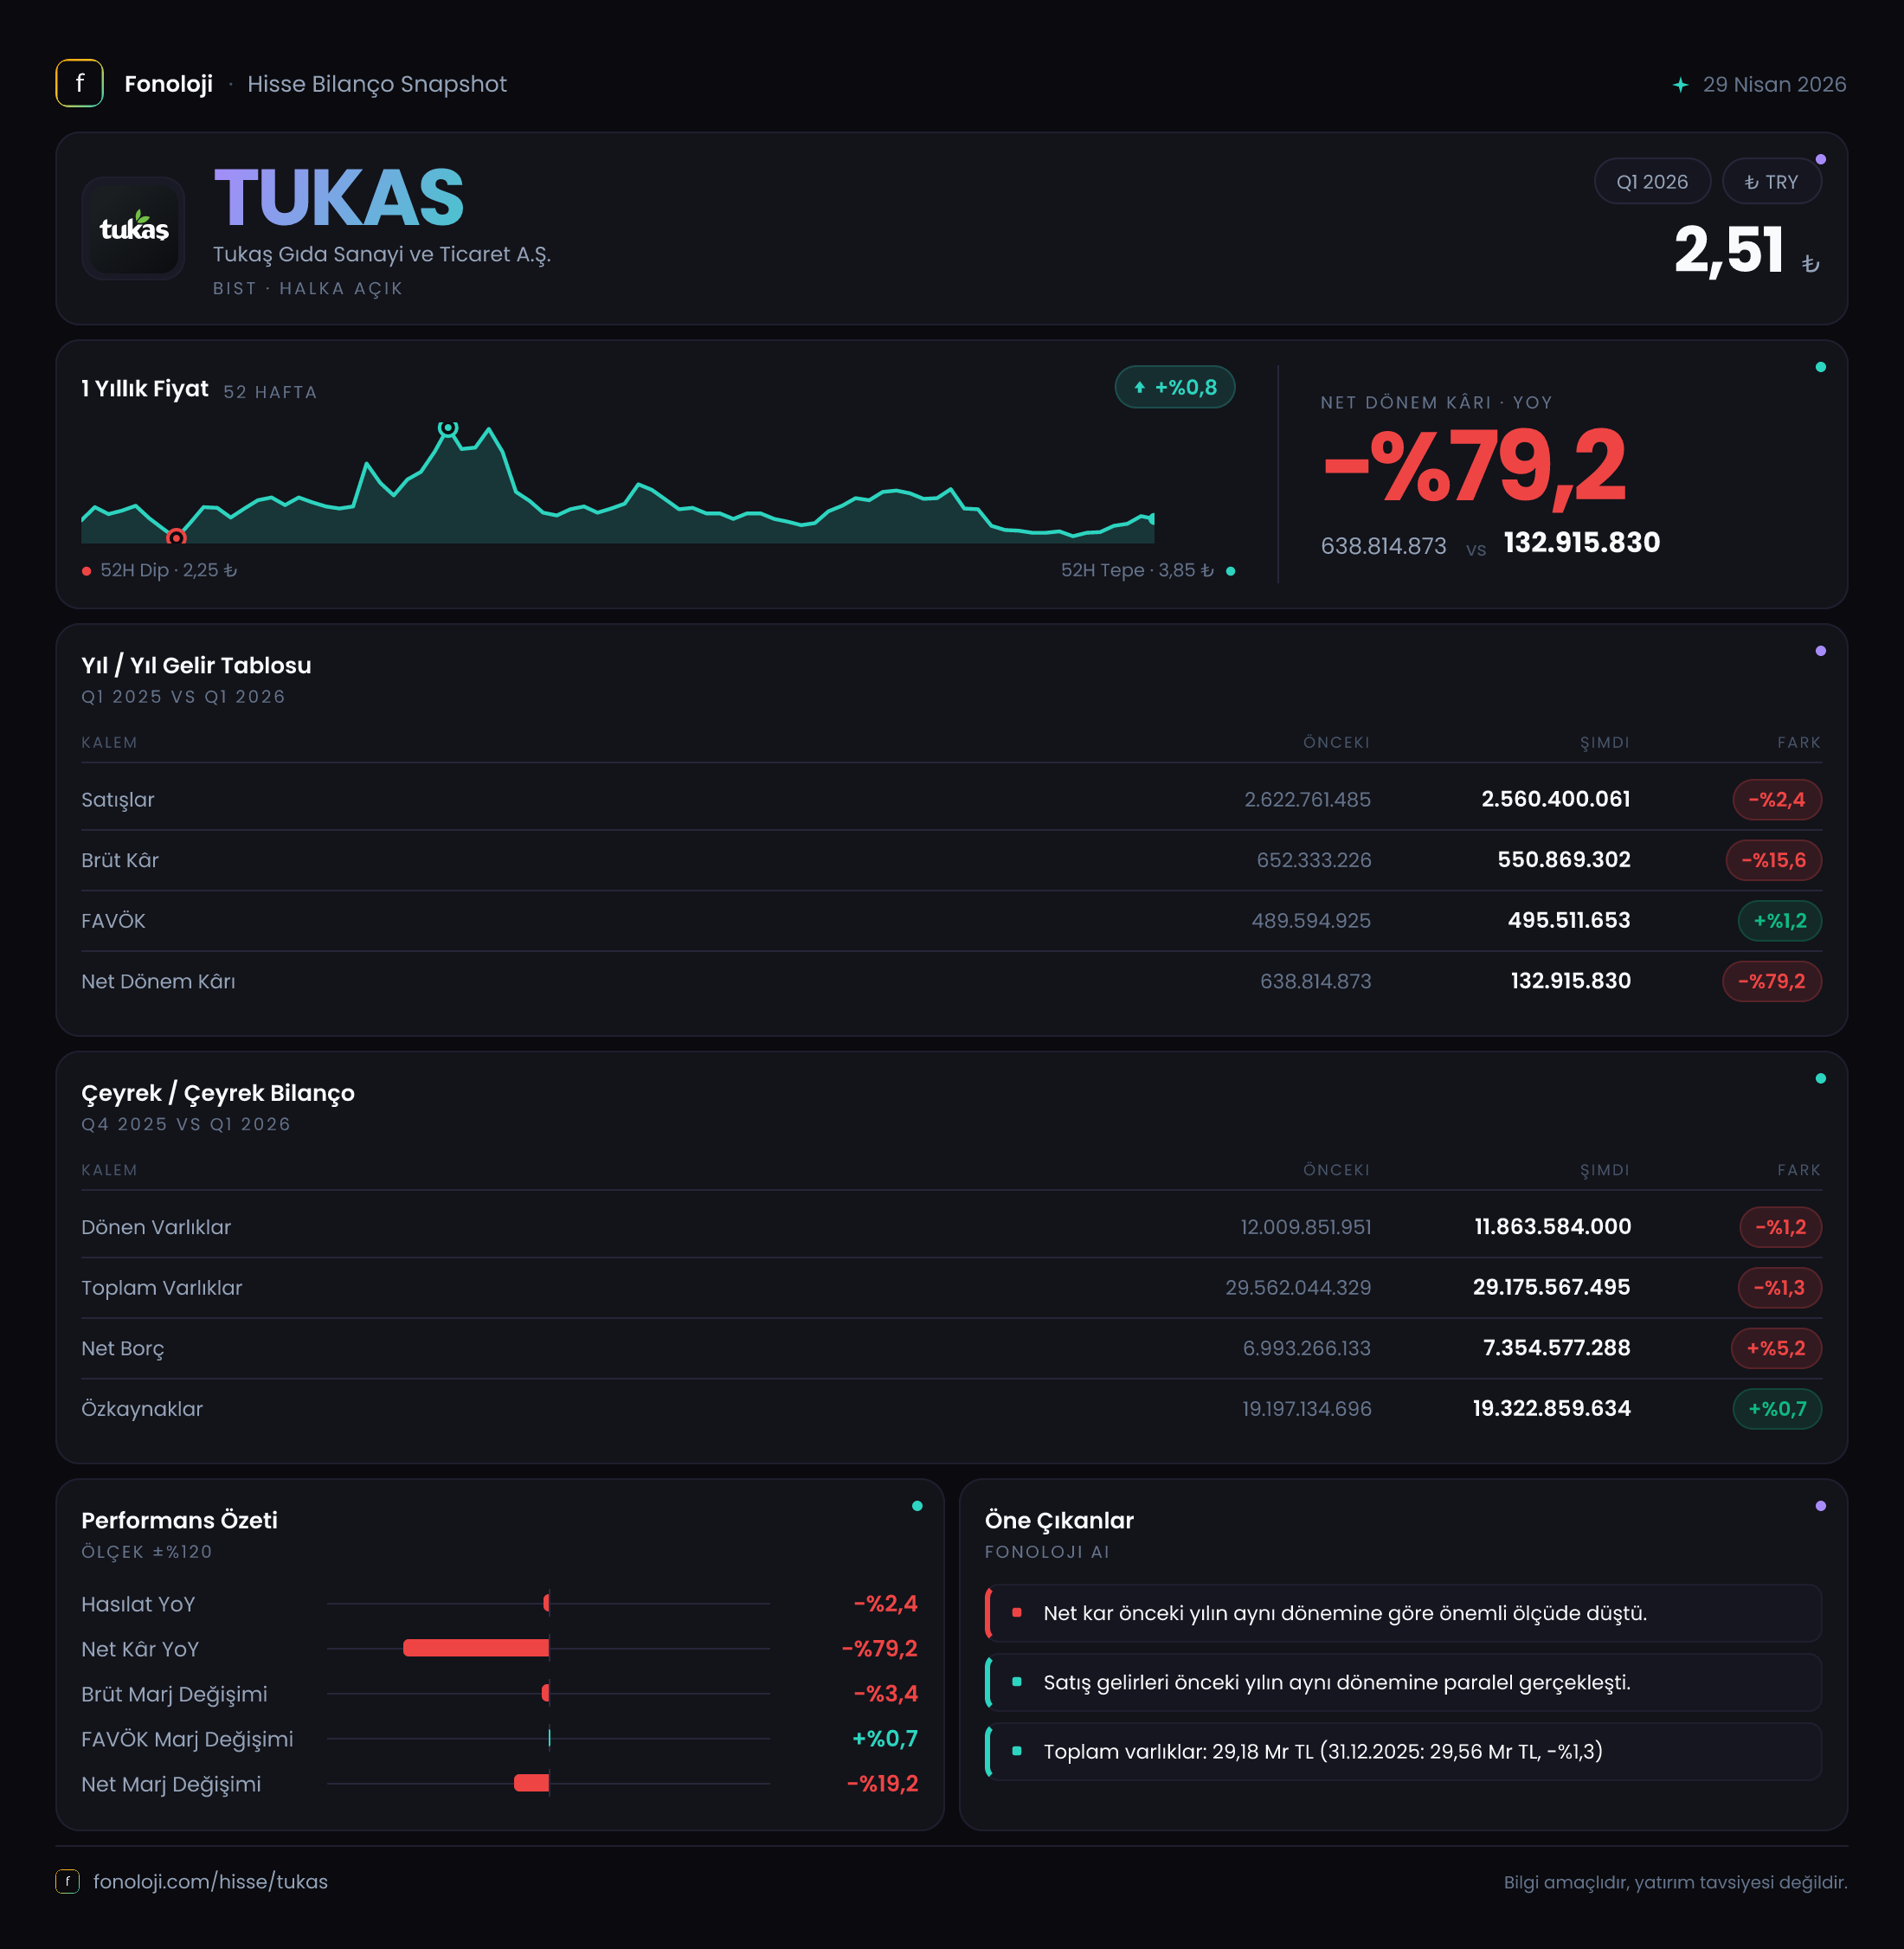
| KPI | 2026/3 | 2025/3 veya 2025/12 | Değişim | |---|---:|---:|---:| | Satışlar | 2,6 milyar TL | 2,6 milyar TL | -%2,4 | | Brüt kâr | 550,9 milyon TL | 652,3 milyon TL | -%15,6 | | FAVÖK | 700,9 milyon TL | 710,1 milyon TL | -%1,3 | | Net dönem kârı | 132,9 milyon TL | 638,8 milyon TL | -%79,2 | | Net parasal pozisyon | 184,6 milyon TL | 482,7 milyon TL | -%61,7 | | Net borç | 7,4 milyar TL | 7,0 milyar TL | %5,8 |
Satış Hikayesi
Tukaş’ın satışları 2,6 milyar TL seviyesinde kalmış ve geçen yılın aynı çeyreğine göre %2,4 gerilemiş. Nominal satışların neredeyse yatay seyretmesi ilk bakışta istikrar görüntüsü verse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu performans reel olarak ciddi bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamamış olabilir.
Bu noktada iki soru önem kazanıyor: Satışlardaki gerileme daha çok hacimden mi kaynaklandı, yoksa fiyat geçişleri mi sınırlı kaldı? Ayrıca ihracat, iç pazar ve farklı ürün gruplarının katkısı nasıl değişti? Mevcut veride bu kırılım bulunmadığı için, şirketin satış performansının hangi kanaldan zayıfladığını kesin olarak söylemek mümkün değil. Ancak enflasyonun yüksek olduğu bir dönemde ciroyu koruyamamak, özellikle gıda üreticileri açısından maliyet artışlarının müşteriye aktarılmasında baskı yaşandığını gösteriyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunuyor. Dolayısıyla 2025/12’den 2026/3’e satışların nasıl ilerlediği, mevsimsellik ve yılın ilk çeyreğindeki talep dinamikleri henüz değerlendirilemiyor. Tukaş gibi ürün satışları dönemsel değişebilen şirketlerde, yılın tamamına ilişkin beklenti oluşturmak için sonraki çeyreklerde hacim ve fiyat gelişimini birlikte izlemek gerekecek.
Kârlılık
Kârlılık tablosu satışlardan daha zayıf bir görünüm sunuyor. Brüt kâr 550,9 milyon TL’ye gerileyerek yıllık bazda %15,6 düşmüş. Buna göre brüt kâr marjı yaklaşık %21,2 seviyesine inmiş; geçen yılın aynı çeyreğinde bu oran yaklaşık %25,1 idi. Yaklaşık 3,9 puanlık bu düşüş, satışlar yatay kalırken ürün maliyetlerinin veya üretim giderlerinin gelirlerden daha hızlı arttığını gösteriyor.
Gıda şirketlerinde domates, sebze, ambalaj, enerji, işçilik ve lojistik maliyetleri brüt marj üzerinde belirleyici olur. Veriler, bu maliyet baskısının ilk çeyrekte fiyat artışlarıyla tamamen telafi edilemediğine işaret ediyor. Brüt marjdaki gerileme kalıcı hale gelirse, satış büyümesi yeniden başlasa bile bunun kâra dönüşme kapasitesi sınırlanabilir.
FAVÖK ise 700,9 milyon TL ile geçen yılın 710,1 milyon TL seviyesine yakın kalmış ve yalnızca %1,3 gerilemiş. FAVÖK marjı yaklaşık %27,0 olurken geçen yılki yaklaşık %27,3 seviyesine göre sınırlı bir düşüş gösteriyor. Ancak burada dikkat çekici bir veri tutarsızlığı var: Açıklanan FAVÖK, açıklanan brüt kârdan daha yüksek görünüyor. Normal finansal sunumda faaliyet giderleri brüt kârdan düşüldüğü için FAVÖK’ün brüt kârın üzerinde oluşması beklenmez.
Bu nedenle FAVÖK rakamının hangi tanımla hesaplandığı, enflasyon muhasebesi etkilerinin hangi kalemlerde yer aldığı ve diğer faaliyet gelirlerinin hesaba nasıl dahil edildiği incelenmeli. FAVÖK marjı tek başına güçlü görünse de brüt kârla arasındaki bu uyumsuzluk nedeniyle, operasyonel performansı değerlendirirken nakit akışı ve dipnotlardaki mutabakat da mutlaka kontrol edilmeli.
Net dönem kârı ise 132,9 milyon TL’ye düşerek yıllık bazda %79,2 gerilemiş. Net kâr marjı yaklaşık %5,1 seviyesinde; geçen yıl bu oran yaklaşık %24,6 idi. Operasyonel kârlılık büyük ölçüde korunmuş görünse de net parasal pozisyon katkısının 482,7 milyon TL’den 184,6 milyon TL’ye düşmesi, net kârın sert biçimde gerilemesinde önemli rol oynamış.
Bilanço Sağlığı
2026 ilk çeyrek sonunda toplam varlıklar 29,2 milyar TL ile önceki yıl sonundaki 29,6 milyar TL seviyesinin %1,3 altında. Dönen varlıklar 11,9 milyar TL, duran varlıklar ise 17,3 milyar TL seviyesinde bulunuyor. Her iki kalemde de yaklaşık %1-1,5 aralığında sınırlı gerileme var. Bu tablo, şirketin bilanço büyüklüğünü koruduğunu ancak ilk çeyrekte belirgin bir varlık genişlemesi yaşanmadığını gösteriyor.
Özkaynaklar 19,3 milyar TL’ye çıkarak yıl sonuna göre %0,7 artmış. Net kârın pozitif olması, özkaynak tabanını desteklemiş; ancak kârın düşük kalması nedeniyle bu katkı sınırlı olmuş. Toplam varlıklar içinde özkaynakların payı yaklaşık %66 seviyesinde. Bu oran, şirketin bilançosunda güçlü bir özkaynak tabanı bulunduğuna işaret ediyor.
Buna karşın net borç 7,4 milyar TL’ye yükselmiş ve yıl sonuna göre %5,8 artmış. Net borcun özkaynaklara oranı yaklaşık %38 seviyesinde. Açıklanan çeyreklik FAVÖK yıllıklandırıldığında yaklaşık 2,8 milyar TL eder; bu basit yaklaşım net borç/FAVÖK oranını yaklaşık 2,6x seviyesine getirir. Ancak gıda sektöründeki mevsimsellik, işletme sermayesi dalgalanmaları ve FAVÖK tanımındaki belirsizlik nedeniyle bu oran kesin bir borçluluk ölçüsü olarak kullanılmamalı. Yine de net borcun satışlar ve kâr zayıfken artması, faiz ve finansman giderleri açısından riski yükseltiyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesinin şirket kârına etkisini anlamak için kritik bir gösterge. Tukaş’ın net parasal pozisyon geliri 184,6 milyon TL olmuş; bu tutar geçen yılın aynı dönemindeki 482,7 milyon TL’nin oldukça altında ve yıllık bazda %61,7 gerilemiş.
Net parasal pozisyon geliri, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumundan kaynaklanır. Geçen yıl bu kalemin net kâra katkısı çok daha yüksekken, bu yıl katkının azalması kârlılığı aşağı çekmiş. Bu düşüş, operasyonel nakit yaratma kapasitesinin aynı oranda çöktüğü anlamına gelmez; ancak raporlanan net kârın enflasyon muhasebesi etkilerine ne kadar duyarlı olduğunu gösterir.
Dolayısıyla Tukaş’ı yalnızca net kâr üzerinden değerlendirmek yanıltıcı olabilir. FAVÖK, faaliyetlerden yaratılan nakit, işletme sermayesi değişimi ve finansman giderleri birlikte izlenmeli. Bununla birlikte TAS 29 etkisinin geçen yılki kadar destekleyici olmaması, önümüzdeki dönemlerde net kârın daha fazla operasyonel marj ve borç maliyetlerine bağlı kalacağı anlamına geliyor.
Yatırımcı için Ne Anlama Geliyor?
Tukaş’ın 2026 ilk çeyrek görünümü, satışların reel olarak zayıfladığı, brüt marjın daraldığı ve net kârın enflasyon muhasebesinden gelen katkının azalmasıyla sert düştüğü bir döneme işaret ediyor. Şirketin güçlü tarafı, 19,3 milyar TL’lik özkaynak tabanı ve bilanço varlıklarının büyük ölçüde korunması. Ayrıca açıklanan FAVÖK’ün yıllık bazda sınırlı gerilemesi, operasyonel çekirdeğin net kâr kadar bozulmadığını gösteriyor; ancak FAVÖK ve brüt kâr arasındaki hesaplama farkı açıklığa kavuşturulmalı.
Yatırımcı açısından öncelikli takip başlıkları şunlar:
- Satışların enflasyonun üzerinde büyüyüp büyümeyeceği ve hacim kaybının durup durmayacağı,
- Brüt kâr marjının %21 seviyesinden toparlanıp toparlanmayacağı,
- Net borcun artışının durması ve finansman giderlerinin kârlılığı ne ölçüde baskılayacağı,
- Net parasal pozisyon katkısının normalleşmesi sonrasında operasyonel kârın net kâra dönüşme kapasitesi,
- FAVÖK hesaplamasının brüt kârla neden uyumsuz göründüğünün şirket dipnotlarında açıklanması.
Özetle, bilanço tamamen zayıf bir görünüm sunmuyor; ancak mevcut çeyrekte büyüme ve marj kalitesi açısından ikna edici bir tablo yok. Tukaş için daha olumlu bir yatırım hikâyesinin oluşması, satışların reel olarak yeniden büyümesine, brüt marjın toparlanmasına ve net borcun kontrol altına alınmasına bağlı olacak. Yatırım tavsiyesi değildir.