
Açılış
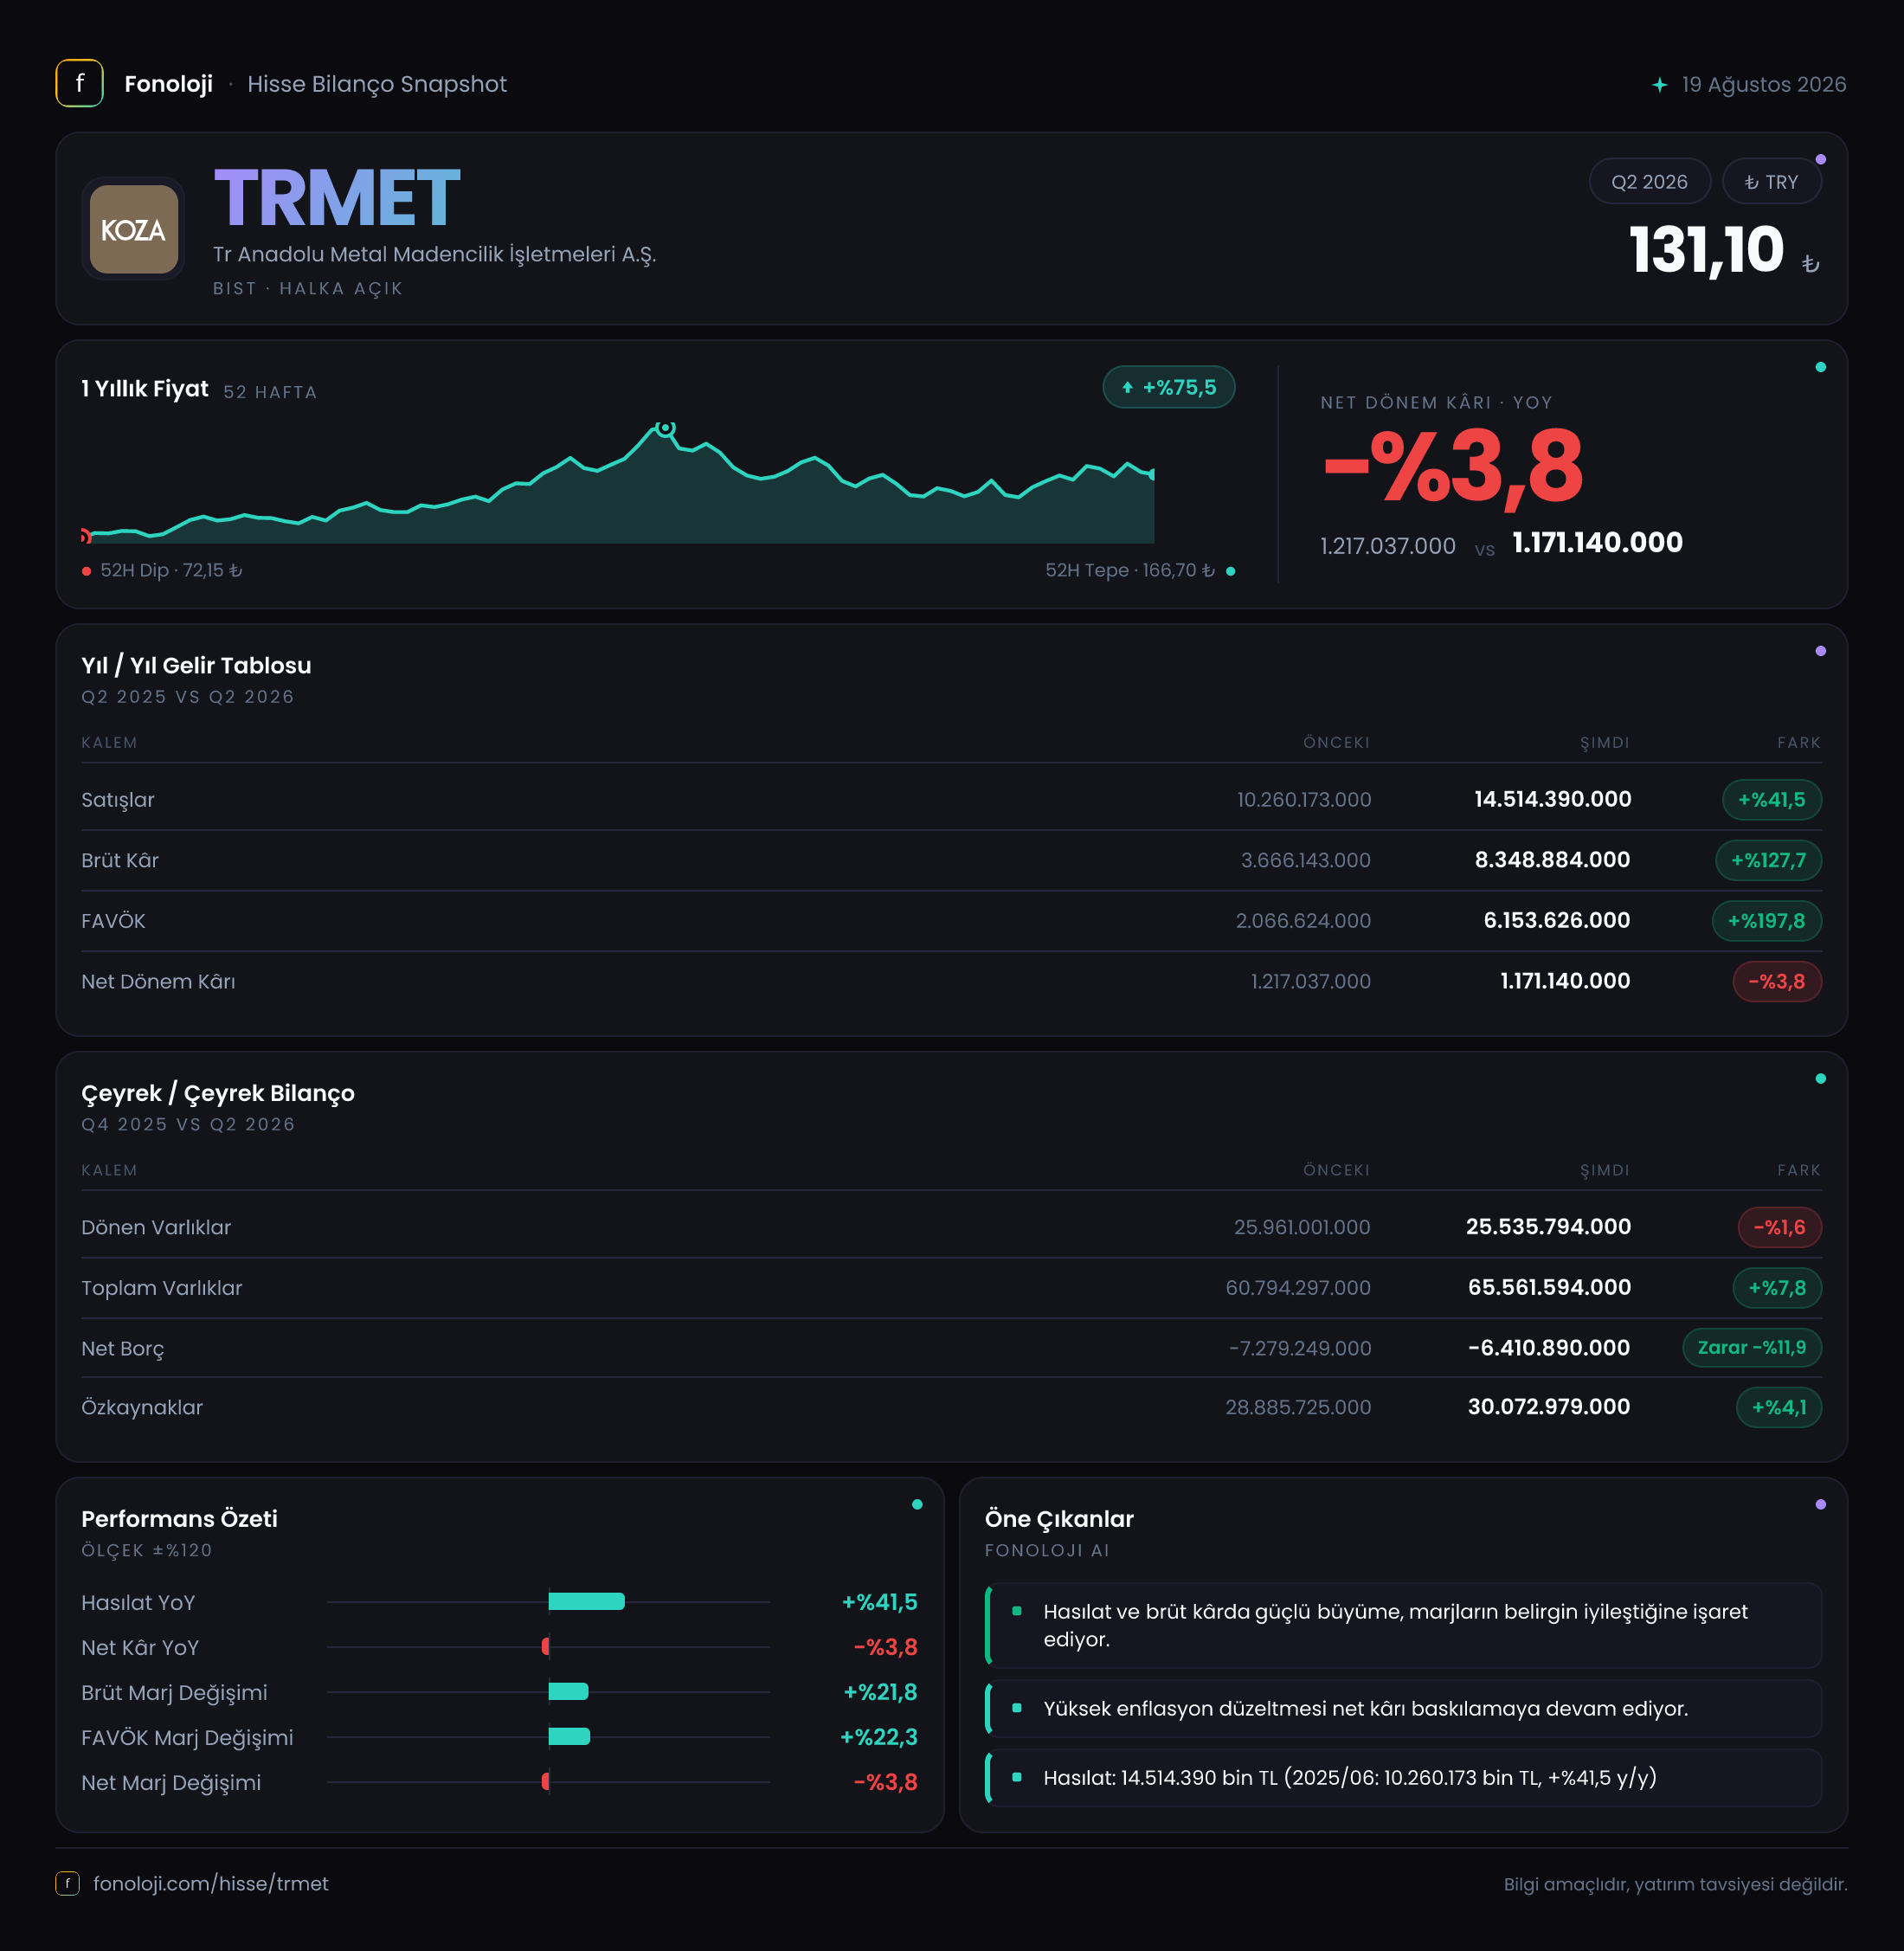
TR Anadolu Metal Madencilik İşletmeleri A.Ş. (TRMET), 2026/6AB döneminde operasyonel tarafta güçlü bir büyüme sergiledi. Satışlar geçen yılın aynı dönemine göre %41,5 artarak 14,5 milyar TL’ye yükselirken, brüt kâr ve FAVÖK satışlardan çok daha hızlı büyüdü. Buna karşın net dönem kârı 1,2 milyar TL seviyesinde yatay kaldı; yani şirketin faaliyet performansındaki iyileşme, net kâra aynı ölçüde yansımadı. Bu ayrışmanın merkezinde, enflasyon muhasebesi kaynaklı 3,2 milyar TL’lik negatif net parasal pozisyon bulunuyor.
Satış Hikayesi
TRMET’in satışları 10,3 milyar TL’den 14,5 milyar TL’ye çıkarak yıllık bazda %41,5 büyüdü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu oran, satışların yalnızca fiyat artışlarından ibaret olmadığını ve enflasyonun üzerinde nominal büyüme üretildiğini gösteriyor. Bununla birlikte, madencilik ve metal şirketlerinde satış büyümesinin ne kadarının fiyat, ne kadarının üretim hacmi veya ürün karmasından kaynaklandığını ayrıca izlemek gerekir. Mevcut veri bu ayrımı yapmaya izin vermiyor.
Satış büyümesi tek başına olumlu olsa da daha dikkat çekici gelişme, şirketin bu satışları kâra dönüştürme kapasitesinde görüldü. Brüt kâr %127,7 artışla 3,7 milyar TL’den 8,3 milyar TL’ye çıktı. Böylece satışlardaki %41,5’lik artışın çok üzerinde bir brüt kâr büyümesi oluştu. Bu tablo; ürün fiyatlarının, maliyet kontrolünün, üretim verimliliğinin veya ürün karmasının şirket lehine gelişmiş olabileceğine işaret ediyor.
Öte yandan bu rapor, yılın ilk altı ayına ilişkin ara dönem verisi niteliğinde. Paylaşılan çeyreklik veri yalnızca 2025/6 dönemiyle karşılaştırmayı içeriyor; 2026’nın ilk ve ikinci çeyreğinin ayrı ayrı performansı bulunmuyor. Bu nedenle büyümenin çeyrekler arasında ivme kazanıp kazanmadığını, özellikle ikinci çeyrekte satışların ve marjların korunup korunmadığını görmek için sonraki rapor dönemini beklemek gerekiyor.
Kârlılık
TRMET’in brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %35,9 seviyesinden bu dönemde yaklaşık %57,2’ye yükseldi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 36 TL brüt kâr elde ederken, bu yıl 57 TL’nin üzerinde brüt kâr üretmiş durumda. Bu, faaliyet ekonomisinde oldukça belirgin bir iyileşme olduğunu gösteriyor.
FAVÖK tarafındaki tablo daha da güçlü. FAVÖK 2,1 milyar TL’den 6,2 milyar TL’ye çıkarak %197,8 büyüdü. FAVÖK marjı da yaklaşık %20,4’ten %42,8’e yükseldi. Brüt kâr marjındaki artışın FAVÖK marjına da yansıması, maliyet avantajının yalnızca üretim maliyetinde kalmadığını; faaliyet giderleri sonrasında da şirketin daha yüksek nakit yaratma potansiyeline dönüştüğünü gösteriyor.
Ancak net kâr aynı güçte ilerlemedi. Net dönem kârı 1,2 milyar TL ile geçen yılın 1,2 milyar TL’lik seviyesine yakın kaldı ve yıllık bazda %3,8 geriledi. Net kâr marjı yaklaşık %11,7’den %8,3’e düştü. Böylece faaliyet kârlılığı ile net kârlılık arasında belirgin bir makas oluştu. FAVÖK’ün yaklaşık 3 katına çıkmasına karşın net kârın yatay kalması; enflasyon muhasebesi, finansman kalemleri, amortisman ve vergi etkilerinin operasyonel kazanımları önemli ölçüde sınırladığını gösteriyor.
Bu nedenle TRMET’i değerlendirirken yalnızca net kâra bakmak yanıltıcı olabilir. Şirketin esas faaliyet performansı güçlü görünürken, raporlanan net kârın bu iyileşmeyi henüz tam olarak yansıtmadığı bir dönemden geçiliyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %7,8 artarak 60,8 milyar TL’den 65,6 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı duran varlıklar oldu. Duran varlıklar %14,9 artışla 34,8 milyar TL’den 40,0 milyar TL’ye çıktı. Bu artış; kapasite yatırımları, maden sahaları, makine-teçhizat veya diğer uzun vadeli varlıklardaki büyümeyle ilişkili olabilir, ancak paylaşılan veride artışın kalemi ayrıştırılmıyor.
Dönen varlıklar ise %1,6 gerileyerek 25,5 milyar TL’ye indi. Toplam varlıklar büyürken kısa vadeli varlıkların hafif azalması, şirketin kaynaklarını daha fazla uzun vadeli varlıklara yönlendirmiş olabileceğini düşündürüyor. Likidite değerlendirmesi için nakit, ticari alacak ve stok kırılımı gerekli olduğundan, bu başlıkta kesin bir yargı için bilanço dipnotlarını görmek gerekir.
Özkaynaklar %4,1 artarak 28,9 milyar TL’den 30,1 milyar TL’ye yükseldi. Bu artış olumlu olmakla birlikte, varlık büyümesinin gerisinde kaldı. Buna rağmen şirketin net borç pozisyonu dikkat çekici derecede güçlü. Net borç -6,4 milyar TL seviyesinde; negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit taşıdığını ifade eder.
Ancak net nakit 7,3 milyar TL’den 6,4 milyar TL’ye geriledi. Raporlanan değişim %11,9 olarak görünse de ekonomik açıdan bakıldığında net nakit tamponu yaklaşık 0,9 milyar TL azalmış durumda. Buna karşın mevcut FAVÖK’e göre net borç/FAVÖK oranı yaklaşık -1,0x seviyesinde. Bu, şirketin borçluluk baskısı taşımadığını ve güçlü operasyonel nakit üretimiyle finansal esnekliğe sahip olduğunu gösteriyor. Yine de net nakitteki düşüşün nedenini; yatırım harcamaları, işletme sermayesi hareketleri veya temettü ödemeleri üzerinden takip etmek önemli olacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, TRMET’in güçlü operasyonel sonucunun net kâra taşınmasını engelleyen temel unsur olarak öne çıkıyor. Net parasal pozisyon -2,1 milyar TL’den -3,2 milyar TL’ye gerileyerek daha negatif hale geldi. Bu kalem geçen yıla göre %56,9 kötüleşti ve yaklaşık 1,1 milyar TL’lik ilave olumsuz etki yarattı.
Negatif net parasal pozisyon, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin yapısının şirket aleyhine çalıştığını gösterir. Şirketin FAVÖK’ü 4,1 milyar TL artmasına rağmen net kârın gerilemesi, bu enflasyon muhasebesi etkisinin ne kadar belirleyici olduğunu ortaya koyuyor. Başka bir ifadeyle TRMET operasyonel olarak daha fazla kazanıyor; ancak bilanço üzerindeki parasal pozisyon, bu kazanımın finansal tablolardaki nihai kâra dönüşmesini sınırlıyor.
Bu kalemin önümüzdeki dönemlerde nasıl değişeceği; nakit seviyesi, borçluluk yapısı, işletme sermayesi ve enflasyonun seyriyle yakından ilişkili olacak. Bu nedenle yatırımcıların yalnızca FAVÖK büyümesini değil, net parasal pozisyonun kâr üzerindeki etkisini de birlikte izlemesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
TRMET’in 2026/6AB sonuçları, operasyonel açıdan güçlü bir şirket profili sunuyor. Satışlar enflasyonun üzerinde büyürken, brüt kâr marjı yaklaşık 21,3 puan, FAVÖK marjı ise yaklaşık 22,4 puan iyileşti. Net nakit pozisyonunun korunması ve net borç/FAVÖK oranının yaklaşık -1,0x olması da finansal riskin düşük olduğuna işaret ediyor.
Bununla birlikte yatırım tezinin önündeki en önemli soru, güçlü faaliyet kârlılığının ne zaman net kâra daha belirgin biçimde yansıyacağı. 3,2 milyar TL’lik negatif net parasal pozisyon bu geçişi engelliyor. Ayrıca duran varlıklardaki %14,9’luk artışın gelecekte satış ve nakit akışına nasıl katkı sağlayacağı, şirketin yatırım harcamalarının verimliliği açısından kritik olacak. Bir sonraki raporda çeyreklik FAVÖK, net nakit hareketi ve enflasyon muhasebesi etkisinin seyri özellikle izlenmeli.
Yatırım tavsiyesi değildir.