
Açılış
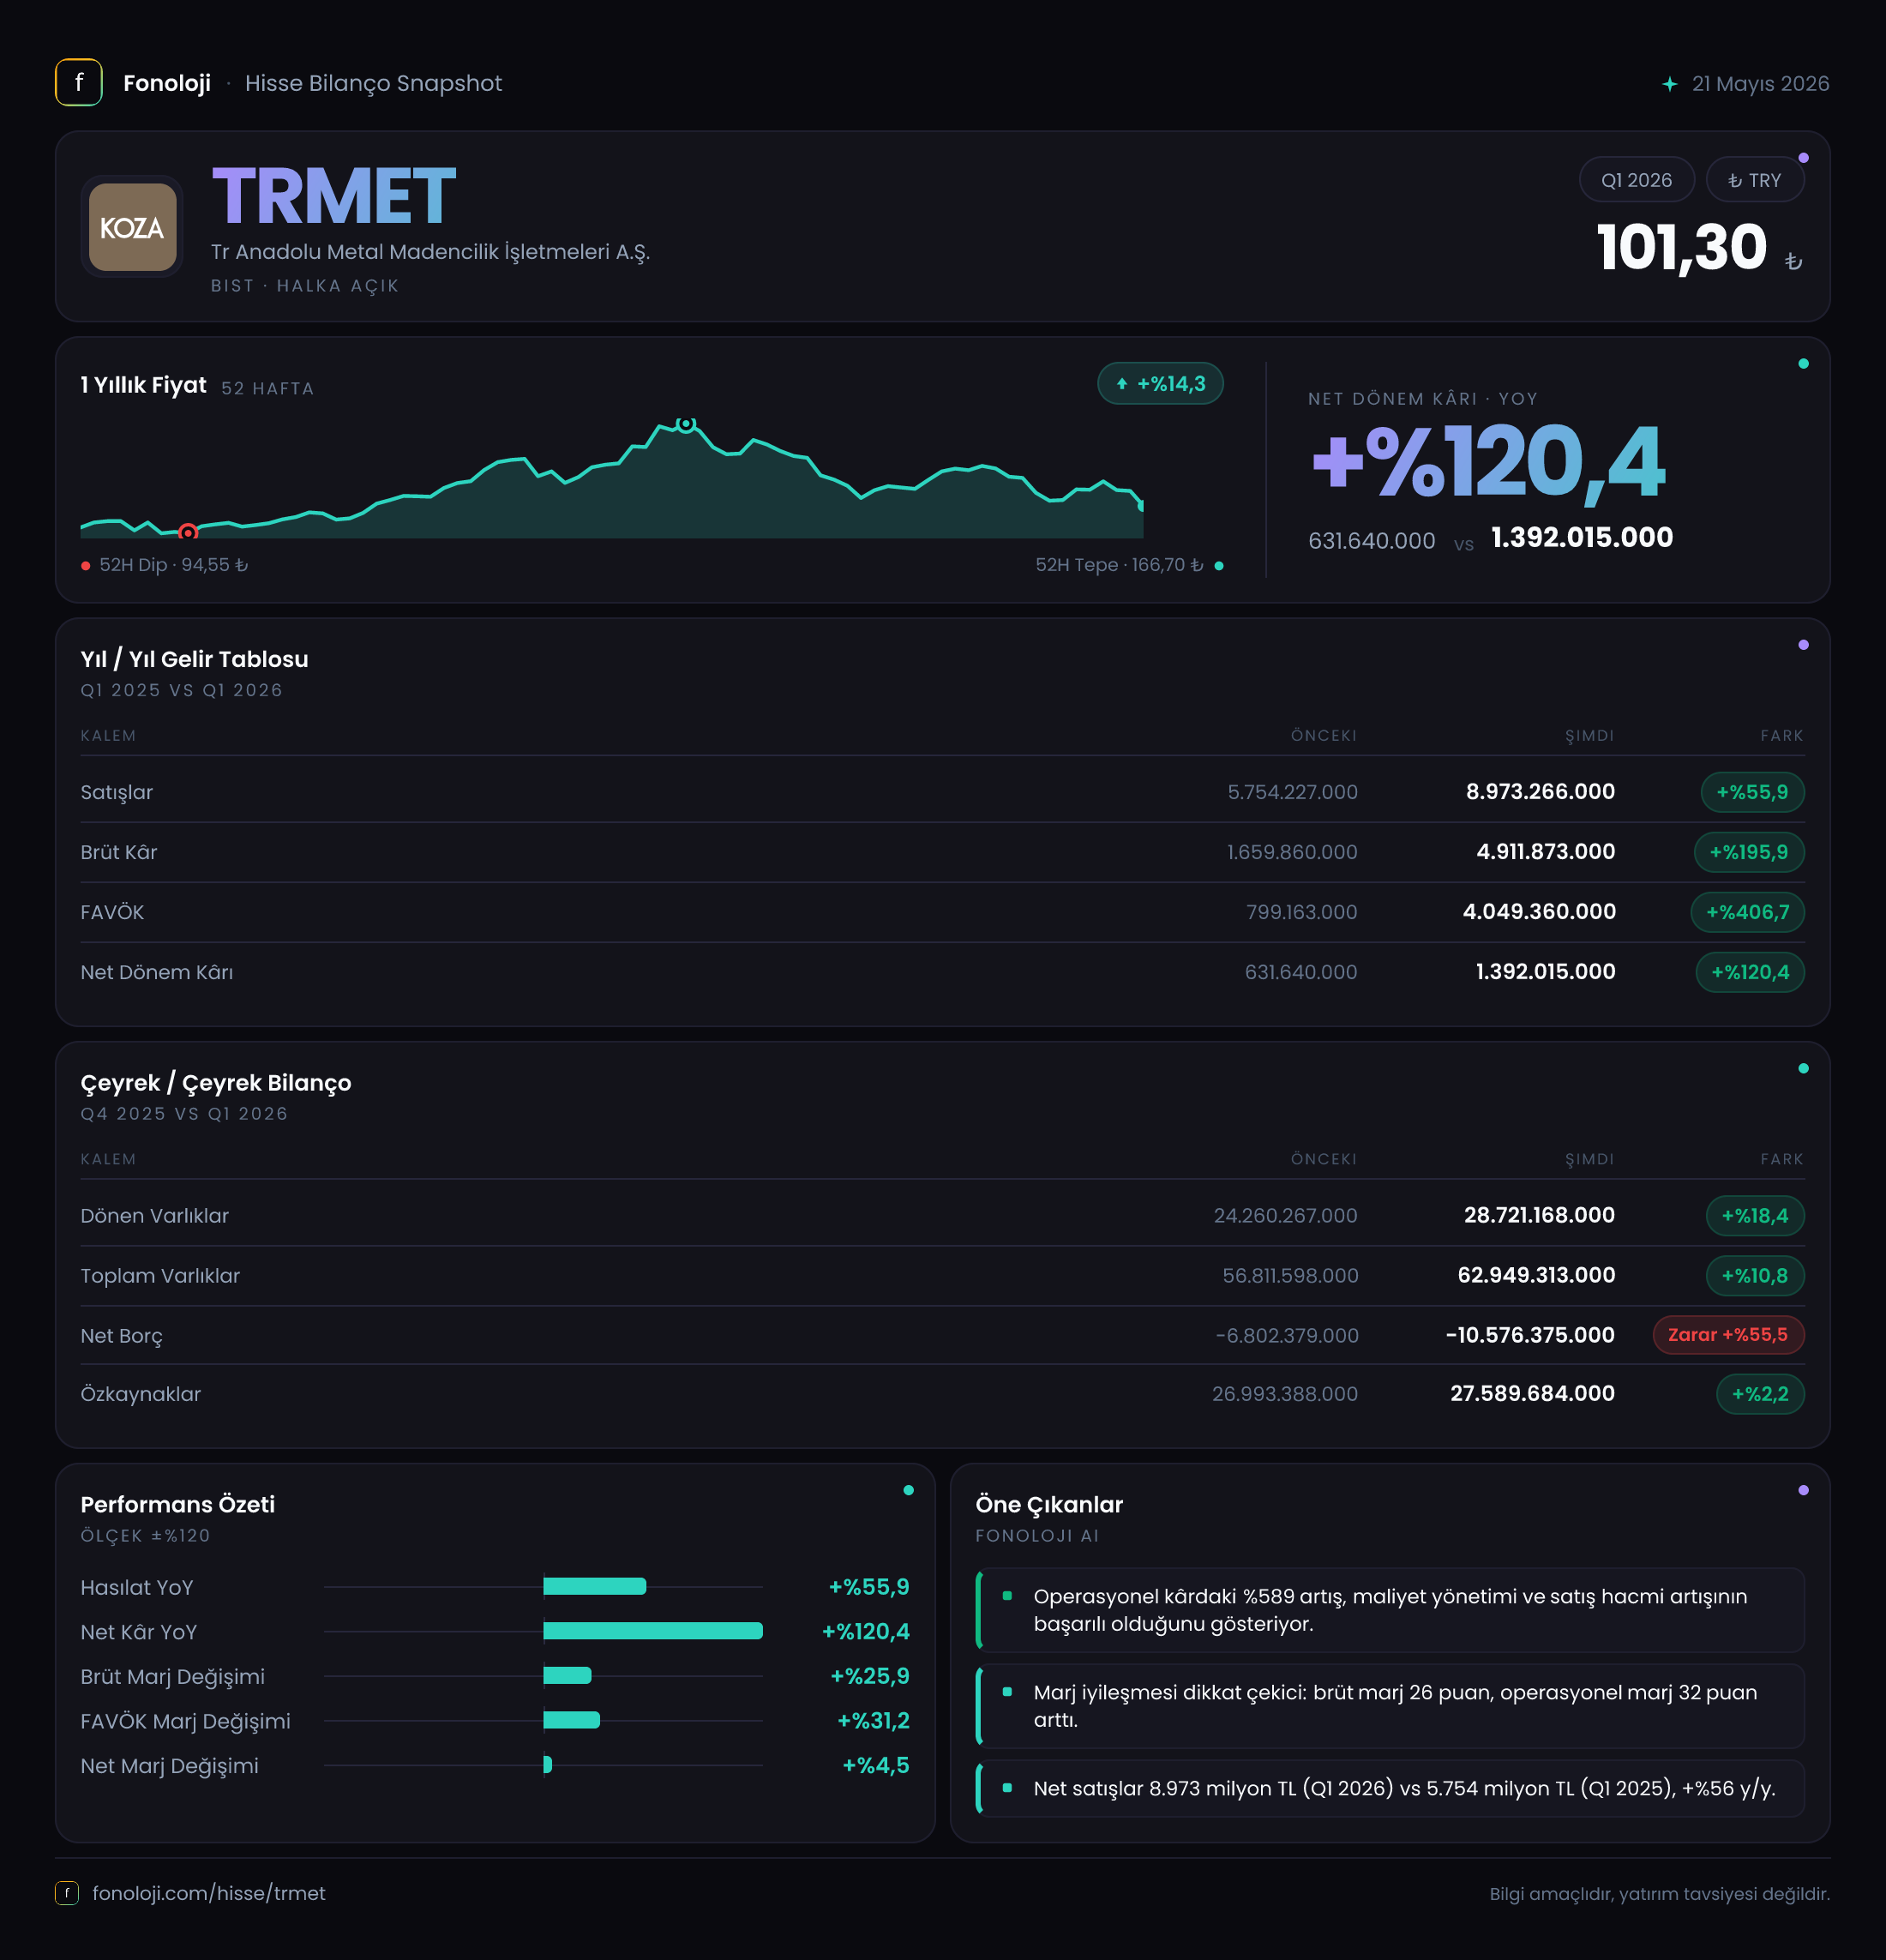
TR Anadolu Metal Madencilik İşletmeleri, 2026’nın ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre %55,9 artırarak 9,0 milyar TL’ye taşıdı. Ancak asıl dikkat çekici gelişme cirodan çok kârlılıkta yaşandı: brüt kâr %195,9, FAVÖK ise %358,8 yükseldi. Bu tablo, şirketin yalnızca daha fazla satış yapmadığını; satışların maliyet yapısı ve operasyonel verimlilik açısından da belirgin biçimde güçlendiğini gösteriyor. Buna karşılık 2,5 milyar TL’lik net parasal pozisyon zararı, operasyonel başarının net kâra tam olarak yansımasını sınırladı.
Satış Hikayesi
Şirketin satışları, geçen yılın ilk çeyreğindeki 5,8 milyar TL’den 9,0 milyar TL’ye yükseldi. %55,9’luk bu büyüme, Türkiye’de %30’un üzerindeki enflasyon ortamı dikkate alındığında yalnızca fiyat artışlarından ibaret görünmüyor. Nominal büyümenin enflasyonun belirgin şekilde üzerinde kalması, satış hacmi, ürün karması veya fiyatlama gücü tarafında reel bir katkı bulunduğuna işaret ediyor. Bununla birlikte, ilgili döneme ait operasyonel hacim ve ürün bazlı satış kırılımı paylaşılmadığı için büyümenin ne kadarının tonajdan, ne kadarının fiyat ve kur etkisinden geldiğini kesinleştirmek mümkün değil.
Şirketin çeyreklik karşılaştırması konusunda veri seti sınırlı. Elimizde yalnızca 2025/3 dönemi bulunuyor; dolayısıyla 2026’nın ilk çeyreğini geçen yılın aynı çeyreğine göre değerlendirebiliyoruz. Önceki çeyreklerle, özellikle 2025/12 dönemiyle gelir tablosu karşılaştırması verilmediğinden satış momentumunun hızlanıp hızlanmadığını veya mevsimsellik etkisini henüz ölçemiyoruz.
Satışlardaki büyümeden daha önemli olan nokta, kârlılık kalemlerinin cirodan çok daha hızlı artması. Bu durum, şirketin maliyetlerini satış fiyatları kadar hızlı artırmadığını veya daha yüksek marjlı ürün ve faaliyetlere ağırlık verdiğini düşündürüyor. Madencilik ve metal şirketlerinde emtia fiyatları, enerji maliyetleri, cevher tenörü, üretim miktarı ve kur hareketleri marjları kısa sürede değiştirebildiği için bu iyileşmenin sürdürülebilirliği sonraki çeyreklerde takip edilmeli.
Kârlılık
Brüt kâr, 1,7 milyar TL’den 4,9 milyar TL’ye çıkarak %195,9 arttı. Bu artışın anlamı, satışların yalnızca %55,9 büyüdüğü bir dönemde satışların maliyetinin çok daha kontrollü kaldığıdır. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %29,3 seviyesinden %54,4’e yükseldi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 29 TL brüt kâr elde ederken bu yıl 54 TL’nin üzerinde brüt kâr üretmiş durumda. Bu, son derece güçlü bir marj genişlemesidir.
FAVÖK tarafındaki tablo daha da çarpıcı. FAVÖK, 914,3 milyon TL’den 4,2 milyar TL’ye yükseldi ve artış oranı %358,8 oldu. FAVÖK marjı da yaklaşık %15,8’den %46,7’ye çıktı. Brüt marj ile FAVÖK marjının birbirine yaklaşması, brüt kârdaki iyileşmenin önemli bölümünün operasyonel giderlerden sonra da korunduğunu gösteriyor. Şirketin faaliyet giderlerinin ciroya oranı bu dönemde belirgin biçimde gerilemiş veya faaliyet ölçeği güçlü bir operasyonel kaldıraç yaratmış olabilir.
Net kâr ise 333,6 milyon TL’den 574,1 milyon TL’ye yükseldi; artış %72,1 ile güçlü olsa da FAVÖK büyümesinin oldukça gerisinde kaldı. Net kâr marjı geçen yıl yaklaşık %5,8 iken bu dönemde %6,4 seviyesinde gerçekleşti. Yani operasyonel performans çok sert biçimde iyileşmesine rağmen, bu güçlenme net kâra aynı ölçüde taşınmadı. Bunun başlıca nedeni, 2,5 milyar TL’lik net parasal pozisyon zararı ve vergi, finansman veya diğer faaliyet dışı kalemlerin etkisi olabilir; ancak bu kalemlerin ayrıntısı verilmediği için kesin bir dağılım yapmak mümkün değil.
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 5,8 mlr TL | 9,0 mlr TL | %55,9 büyüme | | Brüt kâr marjı | %29,3 | %54,4 | Güçlü maliyet ve fiyatlama etkisi | | FAVÖK marjı | %15,8 | %46,7 | Belirgin operasyonel kaldıraç | | Net kâr marjı | %5,8 | %6,4 | Parasal kayıp net kârı sınırlıyor |
Bilanço Sağlığı
Bilanço, şirketin likidite açısından güçlü bir konumda olduğunu gösteriyor. Dönen varlıklar, önceki yıl sonuna göre %18,4 artarak 24,3 milyar TL’den 28,7 milyar TL’ye çıktı. Bu artış, şirketin kısa vadeli varlık tamponunun genişlediğine işaret ediyor. Duran varlıklar ise %5,2 artışla 34,2 milyar TL’ye yükseldi. Böylece toplam varlıklar 56,8 milyar TL’den 62,9 milyar TL’ye, yani %10,8 arttı.
Özkaynaklar 27,0 milyar TL’den 27,6 milyar TL’ye yükselerek yalnızca %2,2 büyüdü. Varlıkların %10,8 arttığı bir dönemde özkaynakların daha sınırlı yükselmesi, bilanço büyümesinin tamamının kâr birikimiyle finanse edilmediğini gösteriyor. Yine de toplam varlıkların yaklaşık %44’ünün özkaynaklarla finanse edilmesi, şirketin sermaye tabanının zayıf olmadığını ortaya koyuyor.
En güçlü gösterge net borç tarafında. Net borç kaleminin -6,8 milyar TL’den -10,6 milyar TL’ye gerilemesi, teknik olarak şirketin net borçlu değil, net nakit pozisyonunda olduğunu ve net nakit fazlasının %55,2 arttığını gösteriyor. Bu, faiz ve refinansman riskini azaltan önemli bir avantaj. Ayrıca 4,2 milyar TL’lik dönemsel FAVÖK dikkate alındığında, şirketin borçluluk baskısı bulunmuyor; aksine net nakit/FAVÖK oranı yaklaşık 2,5 kat düzeyinde. Ancak net nakdin hangi varlık kalemlerinden oluştuğu ve işletme sermayesi ihtiyacının ne kadar olduğu detaylandırılmadığı için nakdin kalitesi ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi altında şirket 2,5 milyar TL net parasal pozisyon zararı yazdı. Bu zarar, geçen yılki 1,5 milyar TL’ye göre %71,8 arttı. Net parasal pozisyon zararının artması, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının net kâr üzerinde olumsuz etki yarattığını gösteriyor.
Burada kritik nokta şu: Bu kalem, operasyonel faaliyetlerin doğrudan başarısız olduğu anlamına gelmez. Nitekim şirketin FAVÖK’ü 4,2 milyar TL ile oldukça güçlü bir seviyeye yükselmiş durumda. Ancak enflasyon muhasebesi, bilançodaki parasal kalemlerin satın alma gücü etkisini net kârda görünür hale getiriyor. Bu nedenle yatırımcı, yalnızca net kâra bakarak operasyonel performansı olduğundan zayıf değerlendirmemeli; ancak net parasal kaybı da geçici ve önemsiz kabul etmemeli. Zararın artarak sürmesi, güçlü faaliyet kârlılığının hisse başına kâra dönüşmesini sınırlayabilir.
Yatırımcı için Ne Anlama Geliyor?
TRMET’in 2026/3 sonuçları, operasyonel açıdan güçlü bir çeyreğe işaret ediyor. Satışların enflasyonun üzerinde büyümesi, brüt marjın %29,3’ten %54,4’e, FAVÖK marjının ise %15,8’den %46,7’ye çıkması, şirketin fiyatlama gücü ve maliyet yönetiminde önemli bir iyileşme yaşadığını gösteriyor. Net nakit pozisyonunun 10,6 milyar TL’ye ulaşması da finansal riskleri azaltıyor.
Bununla birlikte yatırım tezinin sürdürülebilirliği üç başlıkta izlenmeli:
- Marjların kalıcılığı: Bu seviyedeki brüt ve FAVÖK marjları emtia fiyatlarına ve maliyetlere duyarlı olabilir.
- Net parasal zarar: 2,5 milyar TL’lik kaybın devam edip etmeyeceği, net kâr büyümesi açısından belirleyici olacak.
- Çeyreklik momentum: Önceki çeyrek gelir ve kâr verileri bulunmadığı için büyümenin ivmesi ve mevsimsellik etkisi henüz ölçülemiyor.
Sonuç olarak şirket, güçlü operasyonel performans ve net nakit bilançosuyla olumlu bir tablo çiziyor. Ancak yatırımcı açısından yalnızca yüksek FAVÖK’e değil, bu kârlılığın sonraki dönemlerde korunmasına ve enflasyon muhasebesi kaynaklı parasal kaybın net kâr üzerindeki etkisine odaklanmak gerekiyor. Yatırım tavsiyesi değildir.