
Açılış
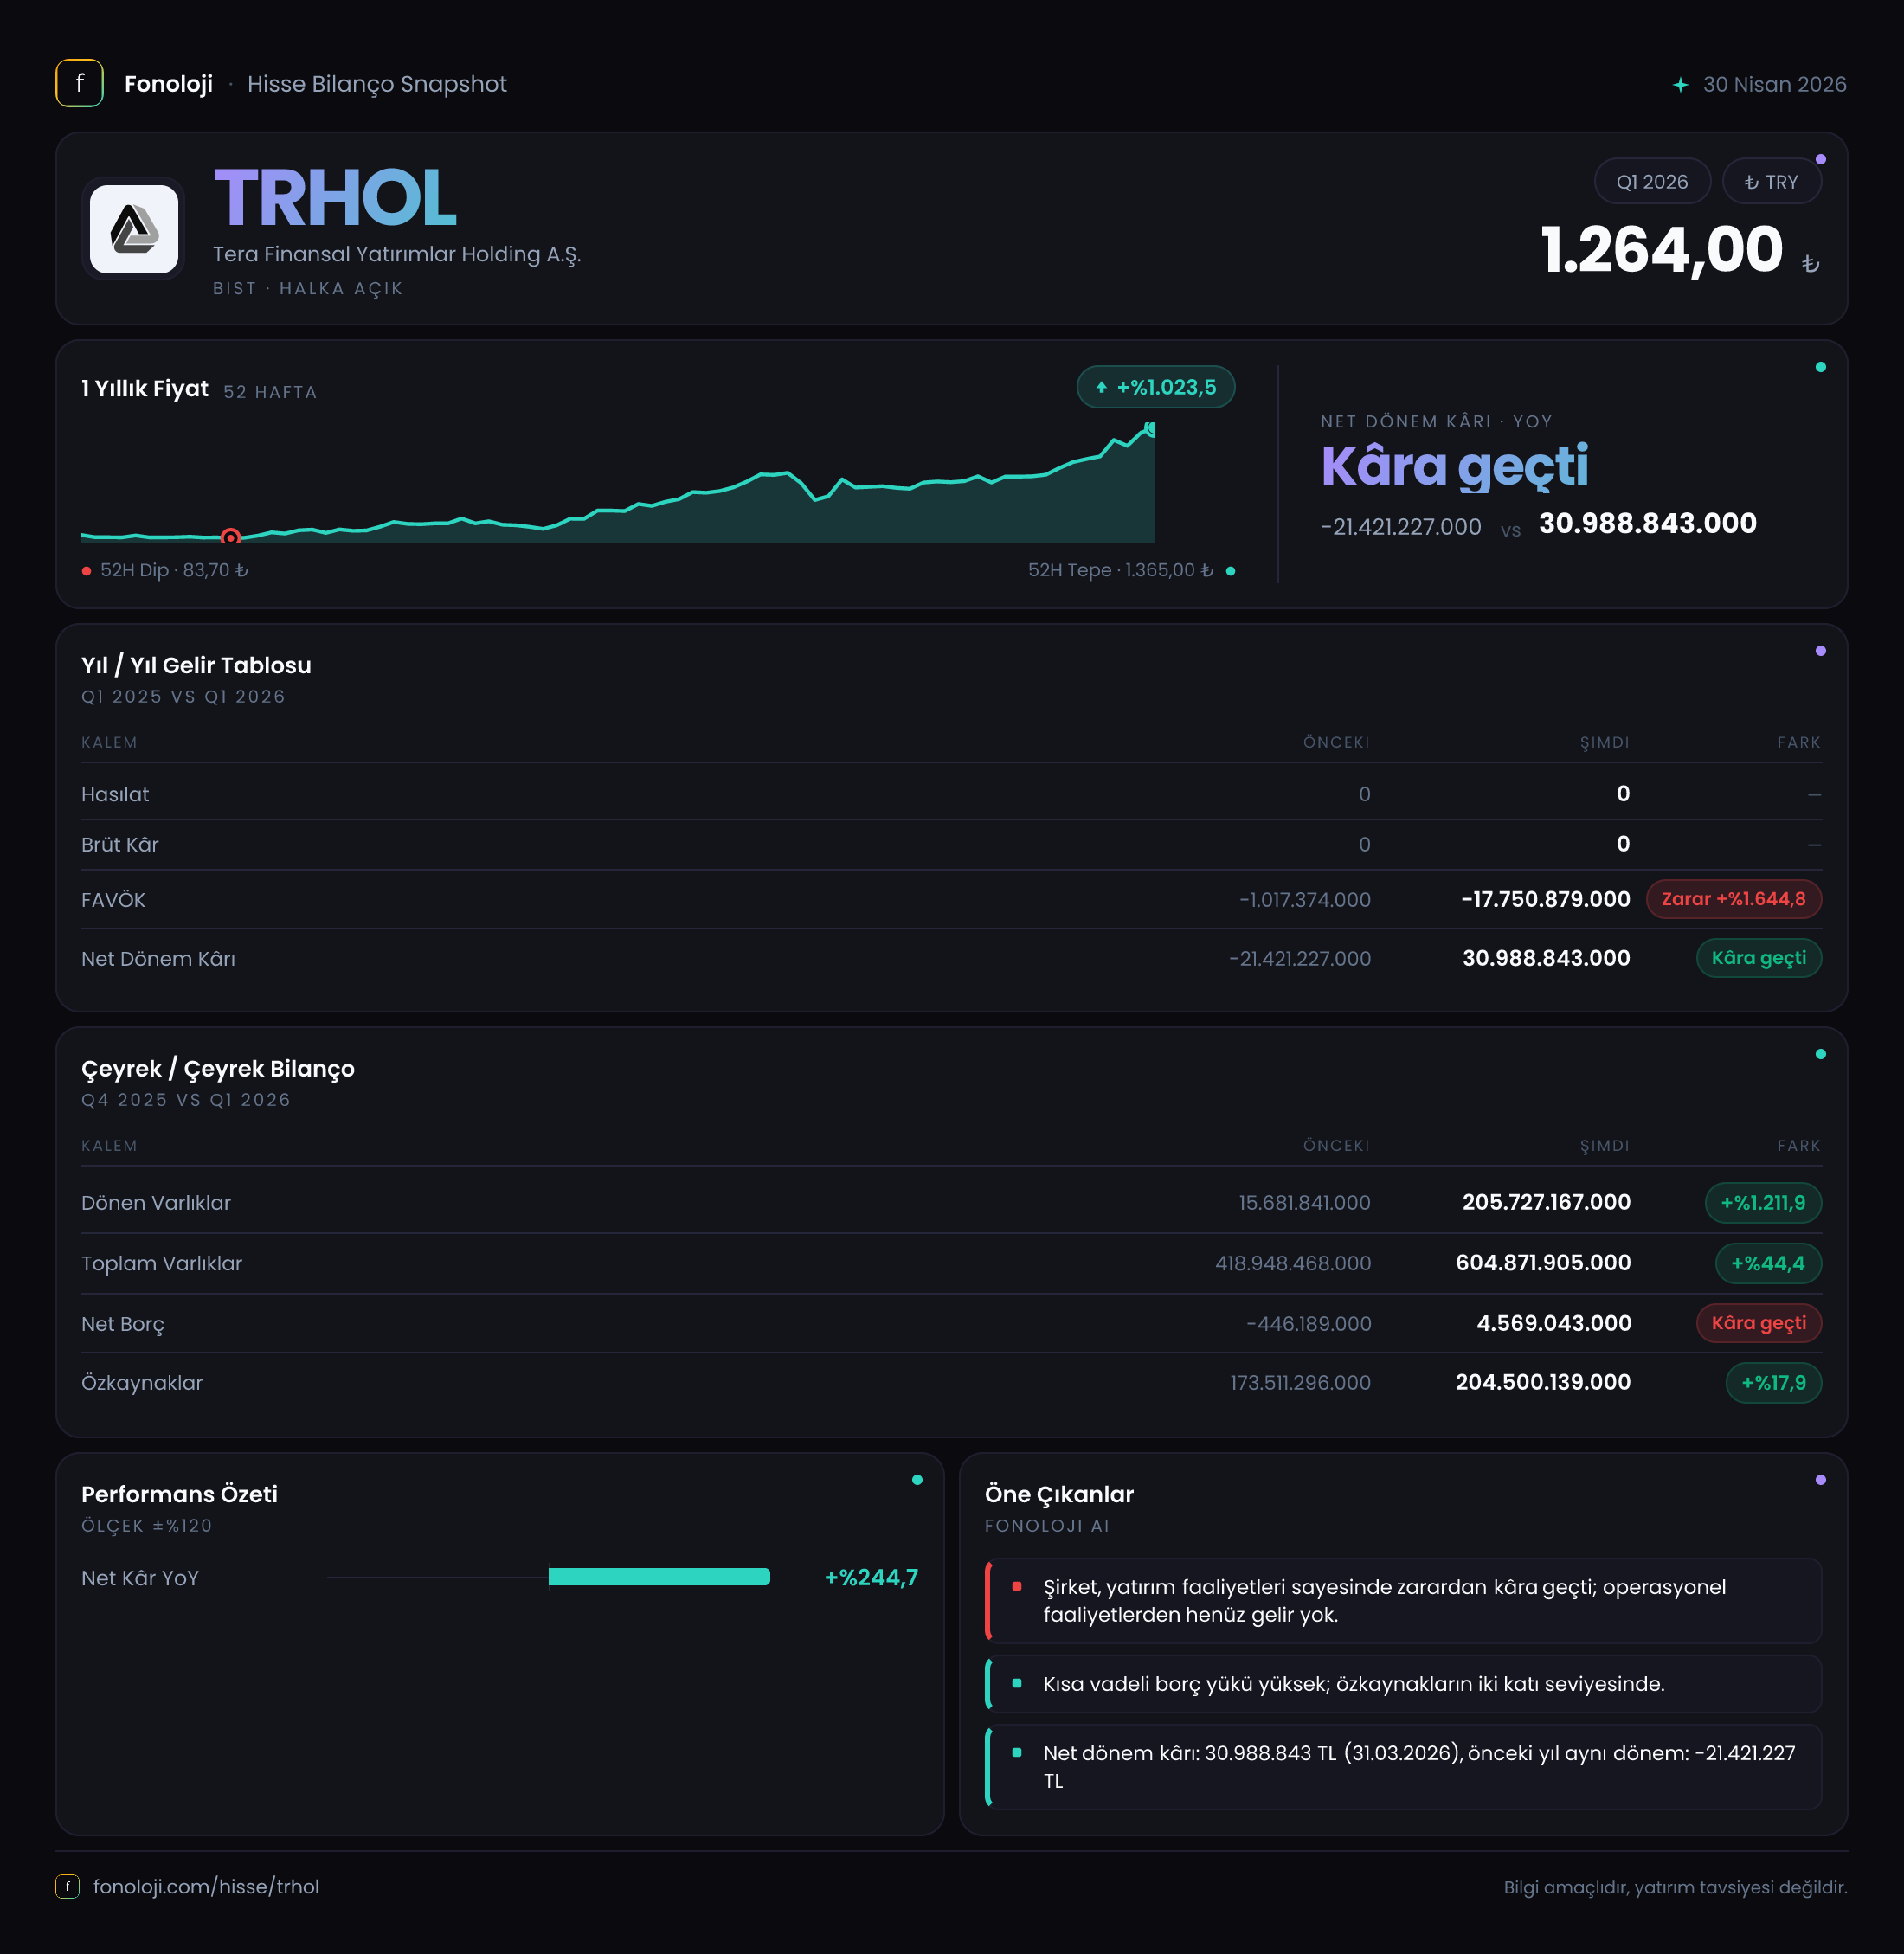
TRHOL — Tera Finansal Yatırımlar Holding A.Ş. — için 2026’nın ilk çeyreği, geçen yılın aynı dönemine göre belirgin bir toparlanma mesajı veriyor. Şirket, 2025/3’teki 21,4 milyon TL net zarardan 2026/3’te 31,0 milyon TL net kâra geçerken, bu dönüşümde özellikle net parasal pozisyonun güçlü katkısı öne çıkıyor. Buna karşılık satışlar, brüt kâr ve FAVÖK verileri paylaşılmadığı için operasyonel faaliyetlerin ne ölçüde güçlendiğini bu rapor üzerinden ölçmek mümkün değil. Bilanço tarafında ise dönen varlıklardaki sert artış, şirketin yılın ilk çeyreğinde varlık kompozisyonunu önemli ölçüde değiştirdiğini gösteriyor.
Satış Hikayesi
TRHOL için bu dönemde satışlar açıklanmadığından, şirketin gelir üretim kapasitesi ve operasyonel büyümesi hakkında doğrudan bir karşılaştırma yapmak mümkün değil. Satışlar, brüt kâr ve FAVÖK kalemlerinin boş olması, net kâr artışının faaliyetlerden mi, finansal kalemlerden mi, yoksa enflasyon muhasebesinden mi kaynaklandığını ayrıştırmayı zorlaştırıyor.
Bu nedenle 2026/3 performansının ana hikâyesi satış büyümesi değil, kârlılığın niteliği ve bilanço değişimi üzerinden okunmalı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal büyüme açıklansa bile bunun reel büyümeye dönüşüp dönüşmediğini görmek gerekir. Ancak TRHOL için bu çeyrekte satış verisi bulunmadığından, şirketin enflasyonun üzerinde bir gelir artışı sağlayıp sağlamadığı konusunda güvenilir bir değerlendirme yapılamıyor.
Ayrıca çeyreklik trend verisi de eksik. Dolayısıyla 2026/3 net kârının 2025/12’ye veya 2025’in önceki çeyreklerine göre nasıl bir seyir izlediği görülmüyor. Yatırımcı açısından bir sonraki raporda özellikle şu noktalar önem kazanacak:
- Faaliyetlerden elde edilen gelir ve satışların açıklanması,
- FAVÖK üretiminin başlayıp başlamadığı veya sürdürülebilir olup olmadığı,
- Net kâr artışının tek seferlik finansal etkilerden ayrışıp ayrışmadığı,
- Kârlılığın ikinci ve üçüncü çeyrekte korunup korunmadığı.
Kârlılık
TRHOL, geçen yılın aynı çeyreğinde 21,4 milyon TL net zarar açıklarken, 2026/3’te 31,0 milyon TL net kâra ulaştı. Bu, yıllık bazda 52,4 milyon TL’lik mutlak bir iyileşme anlamına geliyor. Verilen yüzde değişim %244,7 olsa da, zarar döneminden kâr dönemine geçişlerde yüzdesel artışlar ekonomik iyileşmenin boyutunu tek başına doğru anlatmayabilir. Burada daha anlamlı gösterge, şirketin zarar bölgesinden çıkarak pozitif net kâr üretmesidir.
Bununla birlikte net kârın niteliği konusunda dikkatli olmak gerekiyor. Şirketin brüt kârı ve FAVÖK’ü açıklanmadığı için:
- Ana faaliyetlerin kârlı olup olmadığı,
- Brüt marjın genişleyip daraldığı,
- Faaliyet giderlerinin gelirlerden hızlı artıp artmadığı,
- Kârın finansal işlemlerle desteklenip desteklenmediği
tespit edilemiyor.
Bu eksik veri, net kâr artışının kalıcılığı açısından temel belirsizlik yaratıyor. Çünkü net kârın 31,0 milyon TL seviyesine çıkması olumlu olsa da, bu sonucun tekrarlanabilir bir operasyonel performansa mı, yoksa enflasyon muhasebesi ve diğer finansal kalemlere mi dayandığı henüz net değil. Özellikle finansal yatırım holdinglerinde operasyonel satış ve FAVÖK yerine yatırım portföyü, finansal gelir-gider dengesi ve değerleme etkileri daha belirleyici olabilir; ancak TRHOL için ilgili detaylar paylaşılmadığından kesin bir sonuca gidilemez.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici değişim dönen varlıklarda görülüyor. Dönen varlıklar, önceki yıl sonundaki 15,7 milyon TL’den 205,7 milyon TL’ye yükselerek 190,0 milyon TL arttı. Bu, yaklaşık %1.211,9’luk çok güçlü bir artışa işaret ediyor. Başka bir ifadeyle, şirketin kısa vadede nakde dönüşebilecek veya işletme faaliyetlerinde kullanılabilecek varlıkları yıl sonuna göre yaklaşık on üç katına çıktı.
Duran varlıklar ise 403,3 milyon TL’den 399,1 milyon TL’ye gerileyerek yalnızca %1,0 azaldı. Bu nedenle toplam varlık artışının ana kaynağı duran varlıklar değil, dönen varlıklardaki büyüme oldu. Toplam varlıklar 418,9 milyon TL’den 604,9 milyon TL’ye çıkarak 186,0 milyon TL, yani %44,4 arttı. Bu güçlü bilanço genişlemesinin nasıl finanse edildiği, sonraki raporlarda özellikle izlenmeli.
Özkaynaklar 173,5 milyon TL’den 204,5 milyon TL’ye yükseldi. 31,0 milyon TL’lik artış, dönem net kârıyla aynı tutara denk geliyor. Bu durum, açıklanan net kârın özkaynaklara önemli ölçüde yansıdığını gösteriyor; ancak temettü, sermaye hareketi veya diğer kapsamlı gelir kalemleri hakkında veri bulunmadığından özkaynak değişiminin tüm detayları bilinmiyor.
Net borç ise önceki yıl sonundaki 446,2 bin TL net nakit pozisyonundan, 4,6 milyon TL net borca geçti. Raporlanan değişim %1.124,0 olarak verilse de, başlangıç değerinin negatif olması nedeniyle bu yüzdesel ifade dikkatle yorumlanmalı. Ekonomik açıdan asıl mesaj, şirketin yıl sonunda net nakit konumundayken ilk çeyrek sonunda düşük seviyeli net borç pozisyonuna geçmesidir. Net borcun özkaynaklara oranı yaklaşık %2,3 düzeyinde; bu, bilanço ölçeğine göre sınırlı bir borçluluk gösteriyor. Ancak FAVÖK açıklanmadığı için net borç/FAVÖK rasyosu hesaplanamıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu çeyreğin net kârını anlamak için kritik bir kalem. TRHOL, 2025/3’te 4,8 milyon TL net parasal pozisyon zararı açıklarken, 2026/3’te 21,4 milyon TL net parasal pozisyon geliri kaydetti. Böylece bu kalem, yıllık bazda 26,2 milyon TL iyileşti ve zarar pozisyonundan güçlü bir gelire dönüştü.
Bu değişim, şirketin net kârındaki 52,4 milyon TL’lik iyileşmenin yaklaşık yarısını açıklayabilecek büyüklükte. Dolayısıyla 2026/3 net kârının önemli bölümünde TAS 29 etkisinin rol oynadığı görülüyor. Net parasal pozisyon geliri, şirketin enflasyon ortamındaki parasal varlık ve yükümlülük yapısının muhasebe etkisini yansıtır; doğrudan nakit yaratımı veya operasyonel verimlilik anlamına gelmez.
Bu nedenle 21,4 milyon TL’lik gelir olumlu görünse de, bunu şirketin sürdürülebilir faaliyet kârı olarak değerlendirmek doğru olmaz. Önümüzdeki dönemlerde net parasal pozisyonun yönü, enflasyonun seyri, parasal varlık-borç dengesi ve bilanço kompozisyonuna bağlı olarak değişebilir.
Yatırımcı için Ne Anlama Geliyor?
TRHOL’un 2026/3 sonuçları, ilk bakışta geçen yıla göre belirgin bir kârlılık toparlanmasına işaret ediyor. 31,0 milyon TL net kâr, zarar döneminden çıkış açısından güçlü bir gelişme. Ayrıca toplam varlıkların %44,4 büyümesi ve dönen varlıkların 205,7 milyon TL’ye ulaşması bilanço ölçeğinde dikkat çekici bir genişlemeye işaret ediyor.
Bununla birlikte yatırımcı açısından hikâyenin henüz tamamlanmadığı görülüyor:
- Satış, brüt kâr ve FAVÖK verileri bulunmadığı için operasyonel performans ölçülemiyor.
- Net kâr artışında 21,4 milyon TL’lik net parasal pozisyon gelirinin önemli rolü var.
- Net borç pozisyonuna geçiş düşük seviyede olsa da, önceki net nakit yapıya göre bilanço yön değiştirmiş durumda.
- Dönen varlıklardaki olağanüstü artışın hangi kalemlerden oluştuğu ve ne kadarının likit olduğu takip edilmeli.
- Çeyreklik trend verisi eksik olduğu için kârın sürdürülebilirliği henüz doğrulanamıyor.
Özetle TRHOL için fırsat, zarar bölgesinden çıkış ve daha büyük bir varlık tabanına ulaşılması. Temel risk ise bu kârlılığın operasyonel gelirlerle desteklenip desteklenmediğinin bilinmemesi. Bir sonraki finansal rapor, özellikle satışlar, FAVÖK, nakit akışı ve net parasal pozisyonun devamlılığı açısından belirleyici olacaktır.
Yatırım tavsiyesi değildir.