
Açılış
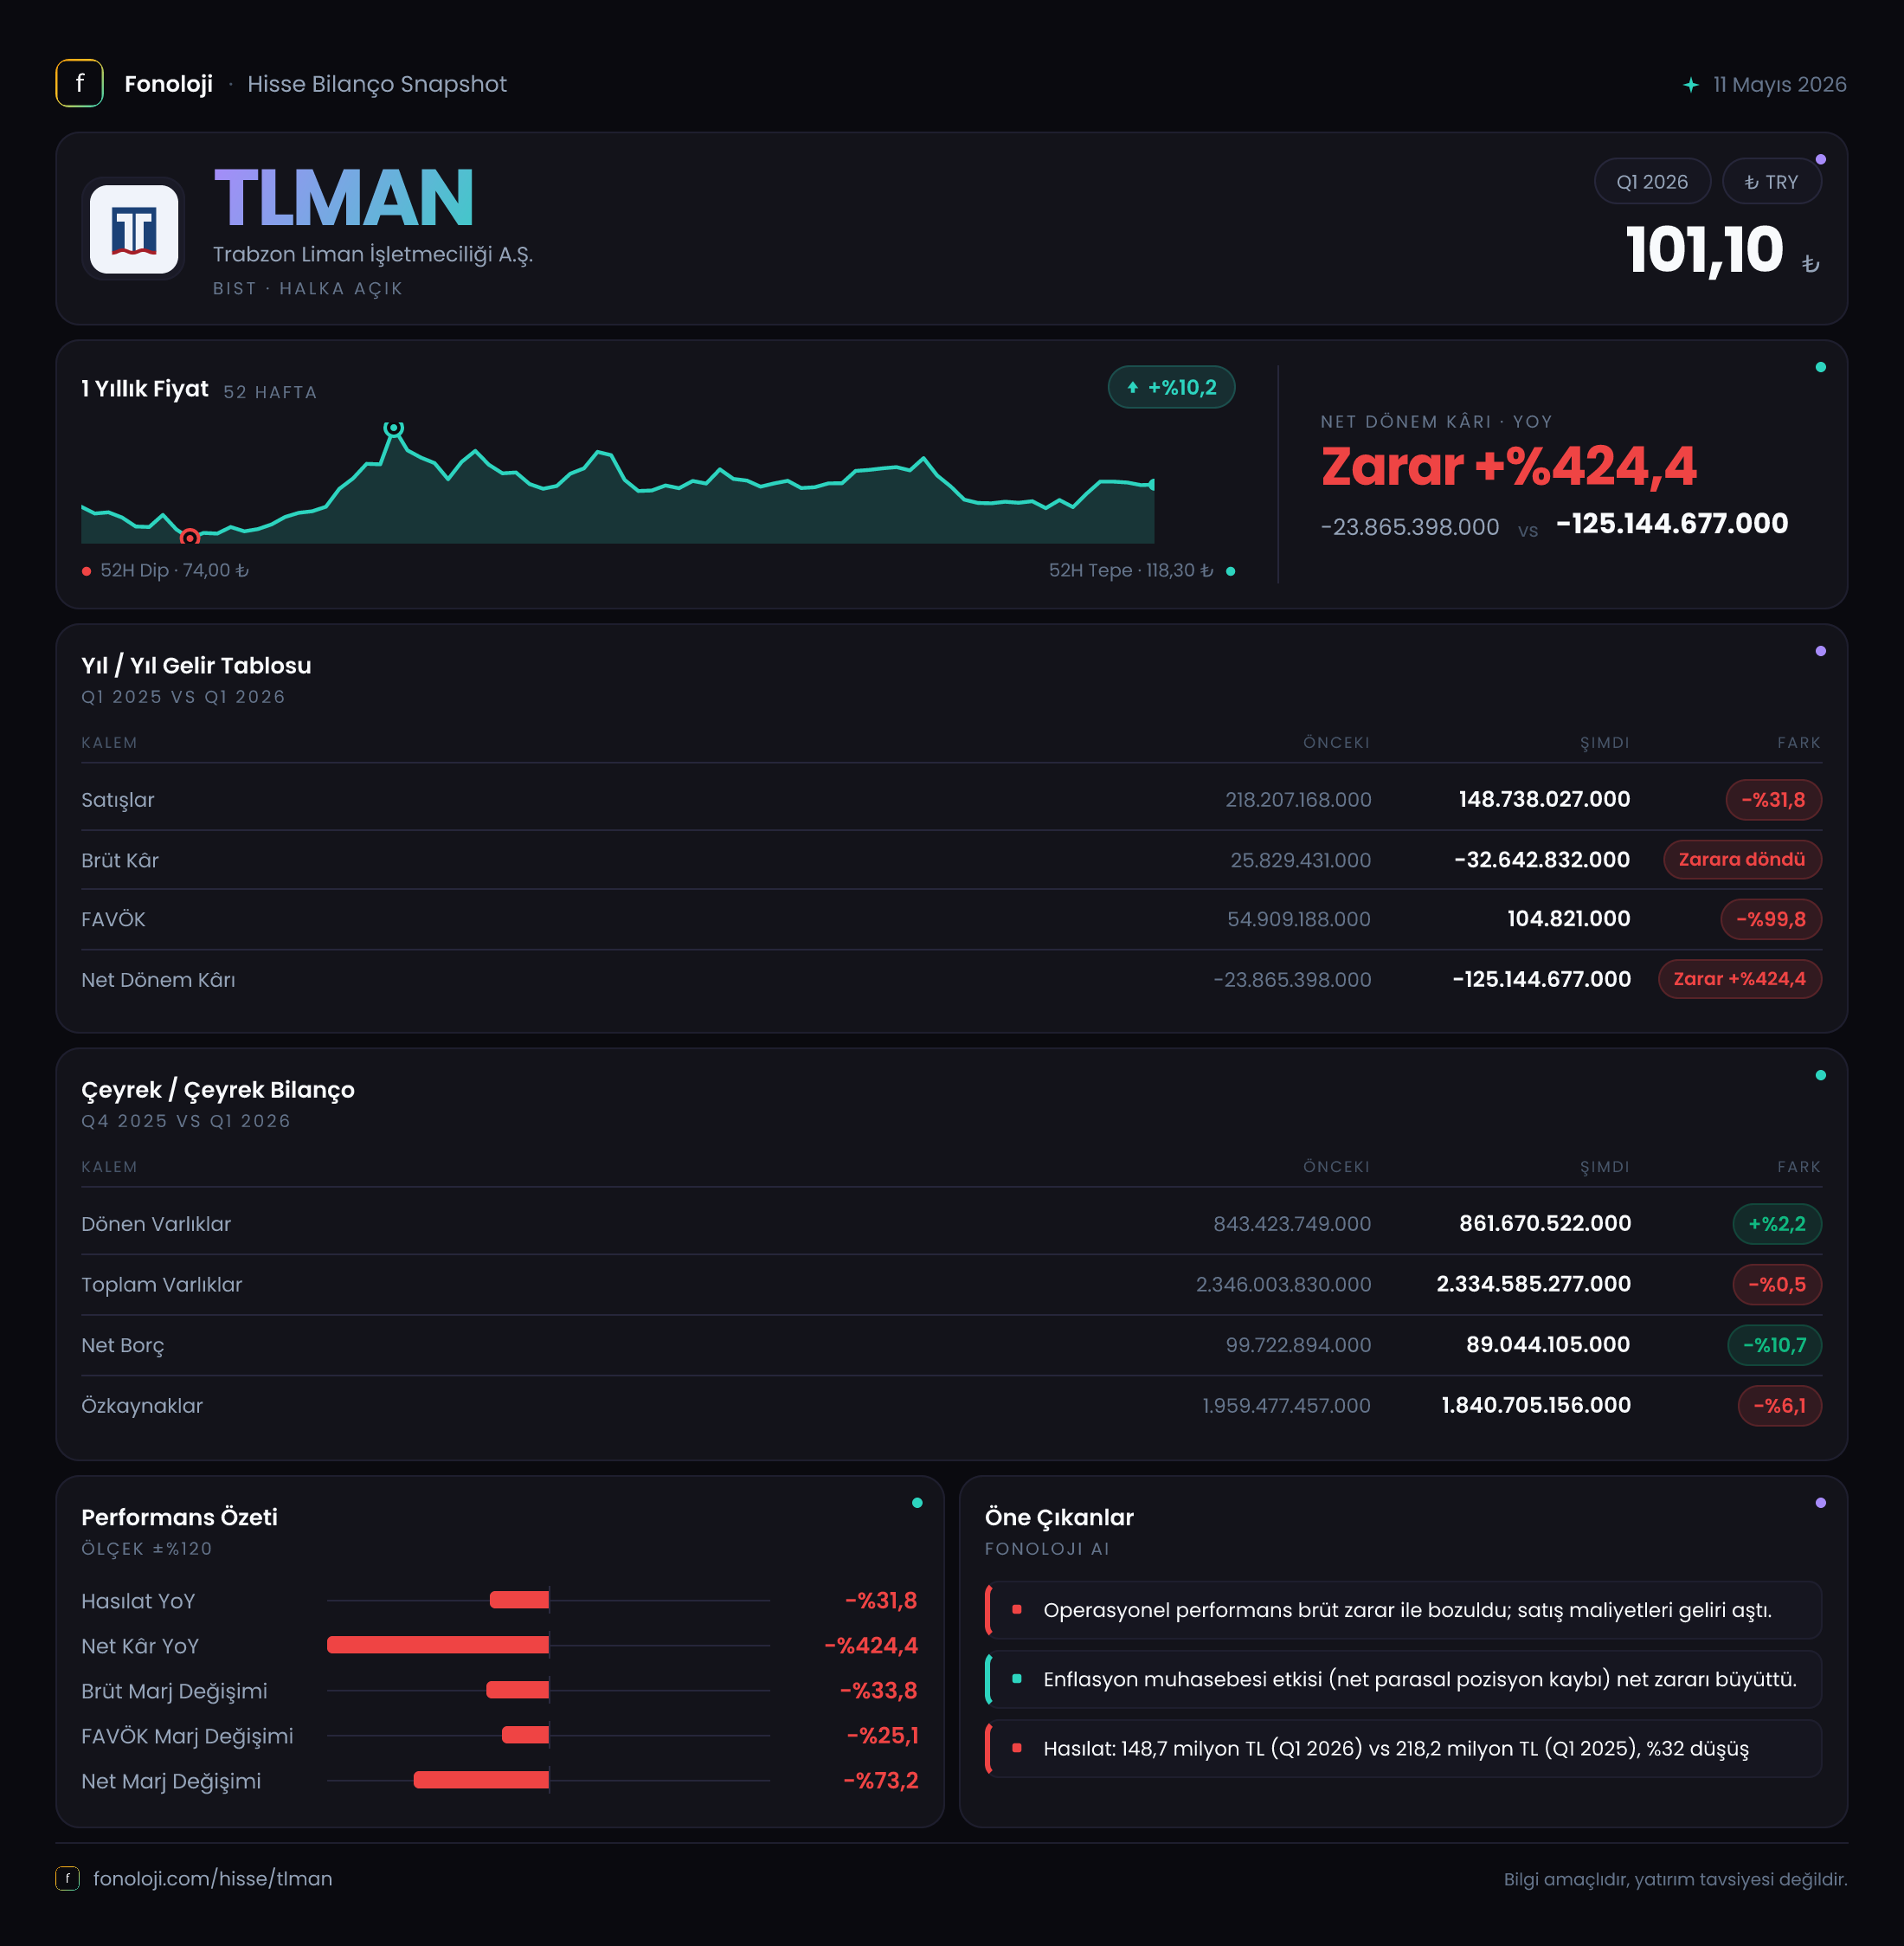
Trabzon Liman İşletmeciliği, liman hizmetleri üzerinden gelir üreten ve performansı büyük ölçüde yük hacmi, hizmet tarifeleri, operasyonel kapasite kullanımı ve dış ticaret hareketliliğine bağlı olan bir şirket. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %31,8 düşerek 148,7 milyon TL’ye gerilemiş; ancak asıl dikkat çekici bozulma kârlılık tarafında yaşanmış. Brüt kârın zarara dönmesi ve FAVÖK’ün neredeyse tamamen erimesi, dönem net zararının 125,1 milyon TL’ye yükselmesine yol açmış.
Bilanço tarafında net borcun azalması ve varlıkların büyük ölçüde korunması olumlu görünürken, düşük operasyonel kârlılık şirketin finansal dayanıklılığını sınırlıyor. Özellikle enflasyon muhasebesi sonrasında oluşan 52,2 milyon TL’lik net parasal kayıp, zarar tablosundaki baskıyı artıran ikinci önemli unsur olmuş.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı çeyreğindeki 218,2 milyon TL’den 148,7 milyon TL’ye inerek 69,5 milyon TL azalmış. Bu, nominal olarak %31,8’lik ciddi bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak da gerilemesi, reel faaliyet hacmi açısından daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle, şirket yalnızca fiyat artışlarının gerisinde kalmamış; satış gelirleri enflasyon etkisi dikkate alındığında daha belirgin bir reel daralma yaşamış olabilir.
Burada önemli bir metodolojik nokta var: Finansal veriler enflasyon muhasebesi kapsamında raporlandığı için, nominal büyüme ve gerileme yorumları klasik finansal tablolara göre daha dikkatli yapılmalı. Yine de aynı raporlama çerçevesinde geçen yılın ilk çeyreğiyle karşılaştırıldığında %31,8’lik satış düşüşü, operasyonel ivmenin zayıfladığını açıkça gösteriyor.
Veri setinde yalnızca 2025/3 ve 2026/3 dönemleri bulunduğu için çeyrekten çeyreğe satış trendi hakkında kapsamlı bir değerlendirme yapmak mümkün değil. Dolayısıyla düşüşün tek çeyreklik bir dalgalanma mı, yoksa daha uzun süreli bir hacim kaybının parçası mı olduğunu anlamak için önümüzdeki çeyreklerde gelirlerin seyri izlenmeli.
Satışlardaki düşüş, liman işletmeciliğinde sabit maliyetlerin yüksek olabildiği bir yapı açısından özellikle kritik. Gelir azalırken operasyonel giderlerin aynı hızda gerilememesi, brüt kâr ve FAVÖK marjlarının hızla bozulmasına neden olabilir. TLMAN’ın ilk çeyrek sonuçları tam olarak bu hassasiyeti yansıtıyor.
Kârlılık
Kârlılık tablosundaki bozulma, satış daralmasından daha sert gerçekleşmiş durumda:
- Brüt kâr, geçen yılki 25,8 milyon TL’den 32,6 milyon TL zarara dönmüş. Brüt marj yaklaşık olarak %11,8’den -%21,9’a gerilemiş.
- FAVÖK, 66,6 milyon TL’den 1,8 milyon TL’ye düşmüş. FAVÖK marjı da yaklaşık %30,5’ten %1,2’ye inmiş.
- Net dönem zararı, geçen yılki 23,9 milyon TL’den 125,1 milyon TL’ye yükselmiş. Net kâr marjı -%11,0’dan -%84,1’e gerilemiş.
Bu üç gösterge arasındaki ilişki, şirketin sorununun yalnızca finansman giderlerinden kaynaklanmadığını ortaya koyuyor. Brüt kârın negatife dönmesi, doğrudan faaliyet maliyetlerinin satış gelirlerini aştığını gösteriyor. FAVÖK’ün hâlâ pozitif kalması, faaliyet düzeyinde tamamen kopuş yaşanmadığını düşündürse de 1,8 milyon TL’lik FAVÖK, şirketin operasyonel olarak başa baş noktasına çok yakın olduğunu gösteriyor.
Geçen yılın aynı döneminde her 100 TL’lik satışın yaklaşık 30,5 TL’si FAVÖK seviyesinde kalırken, bu çeyrekte bu tutar yalnızca 1,2 TL’ye düşmüş. Bu, maliyet yapısında ciddi bir baskı veya kapasite kullanımında belirgin bir zayıflama olduğunu gösteren güçlü bir sinyal. Veride maliyet kalemlerinin ayrıntısı bulunmadığı için bozulmanın kesin nedenini enerji, personel, bakım, hizmet alımı ya da operasyonel hacim bazında ayırmak mümkün değil.
Net zararın FAVÖK’ten çok daha yüksek olmasında ise 52,2 milyon TL’lik net parasal pozisyon zararı etkili olmuş. Ayrıca amortisman, finansman ve diğer faaliyet dışı kalemler de nihai zararı artırmış olabilir; ancak bu kalemlerin ayrıntıları paylaşılmadığından kesin katkıları hesaplanamıyor.
Bilanço Sağlığı
TLMAN’ın toplam varlıkları önceki yıl sonuna göre %0,5 azalarak yaklaşık 2,3 milyar TL seviyesinde kalmış. Dönen varlıklar %2,2 artışla 861,7 milyon TL’ye çıkarken, duran varlıklar %2,0 gerileyerek yaklaşık 1,5 milyar TL olmuş. Dönen varlıkların toplam varlıklar içindeki payı yaklaşık %37,5 seviyesinde; bu oran şirketin bilançosunda likit ve kısa vadeli varlıkların anlamlı bir ağırlığa sahip olduğunu gösteriyor.
Net borç ise 99,7 milyon TL’den 89,0 milyon TL’ye gerileyerek %10,7 azalmış. Bu gelişme, ilk bakışta finansal risk açısından olumlu. Net borcun toplam varlıklara oranı yalnızca yaklaşık %3,9 seviyesinde. Dolayısıyla şirketin bilançosu, yüksek borçlulukla çalışan bir yapı görünümünde değil.
Buna karşın özkaynaklar 2,0 milyar TL’den 1,8 milyar TL’ye düşmüş ve %6,1 gerilemiş. Bu azalış, dönem zararının şirket sermaye tabanını aşındırdığını gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %78 ile hâlâ güçlü bir seviyede olsa da, zararların tekrarlanması durumunda bu tamponun giderek zayıflayacağı unutulmamalı.
Net borç/FAVÖK oranı, mevcut çeyrek FAVÖK’ü yıllıklandırılmadan mekanik olarak hesaplandığında yaklaşık 49 kat çıkıyor. Bu oran ekonomik olarak sürdürülebilir bir kaldıraç göstergesi değil; ancak burada sorun net borcun yüksekliğinden çok, FAVÖK’ün 1,8 milyon TL gibi çok düşük bir seviyeye inmiş olması. Operasyonel kârlılık normalleşmeden borcun düşük kalması tek başına yeterli güvence sağlamıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun 52,2 milyon TL zarar yazması, şirketin enflasyonist ortamda parasal varlık ve yükümlülük kompozisyonundan olumsuz etkilendiğini gösteriyor. Geçen yıl aynı dönemde bu zarar 30,4 milyon TL idi; yani kayıp %71,6 artmış.
Bu kalem, şirketin nakit ve nakit benzeri varlıkları ile parasal borçlarının enflasyon karşısındaki konumuna ilişkin önemli bir sonuç üretiyor. Yüksek enflasyon ortamında net parasal varlık taşımak satın alma gücü kaybı yaratabilir. Ancak yalnızca bu veriye bakarak şirketin kesin olarak net parasal varlık pozisyonunda olduğunu söylemek mümkün değil; raporun parasal kalem detayları gerekir.
Burada dikkat edilmesi gereken nokta, net parasal zararın nakit çıkışı anlamına gelmemesi. Bu kalem muhasebesel bir düzeltme niteliğinde olsa da, şirketin raporlanan net kârını ciddi biçimde aşağı çekiyor. Operasyonel kârlılığın zaten zayıf olduğu bir çeyrekte 52,2 milyon TL’lik parasal kayıp, zararın daha da derinleşmesine neden olmuş.
Yatırımcı için Ne Anlama Geliyor?
TLMAN’ın 2026/3 sonuçları, bilanço borçluluğundan çok faaliyet performansına odaklanılması gerektiğini gösteriyor. Şirketin net borcu düşük, özkaynak tabanı hâlâ güçlü ve toplam varlıklar büyük ölçüde korunuyor. Bunlar önemli savunma unsurları. Ancak satışların %31,8 gerilemesi, brüt marjın negatife dönmesi ve FAVÖK marjının %1,2’ye inmesi, kısa vadede yatırım tezinin temel riskini oluşturuyor.
Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Satışların yeniden büyüyüp büyümediği ve bunun enflasyonun üzerinde gerçekleşip gerçekleşmediği,
- Brüt marjın tekrar pozitife dönüp dönmediği,
- FAVÖK marjının en azından çift haneli seviyelere yaklaşıp yaklaşmadığı,
- Net parasal kaybın azalması,
- Özkaynaklardaki gerilemenin durup durmadığı.
Fırsat tarafında, düşük net borç şirketin operasyonel toparlanma gerçekleşmesi halinde finansal kaldıraç baskısı yaşamadan yeniden kâra dönebileceğini gösteriyor. Risk tarafında ise mevcut gelir seviyesi ve kârlılık korunursa özkaynakların aşınmaya devam etmesi mümkün. Bu nedenle TLMAN için şu aşamada ana soru “borcu yüksek mi?” değil, “operasyonel kârlılık ne zaman ve hangi marjla toparlanacak?” sorusu.
Yatırım tavsiyesi değildir.