
Açılış
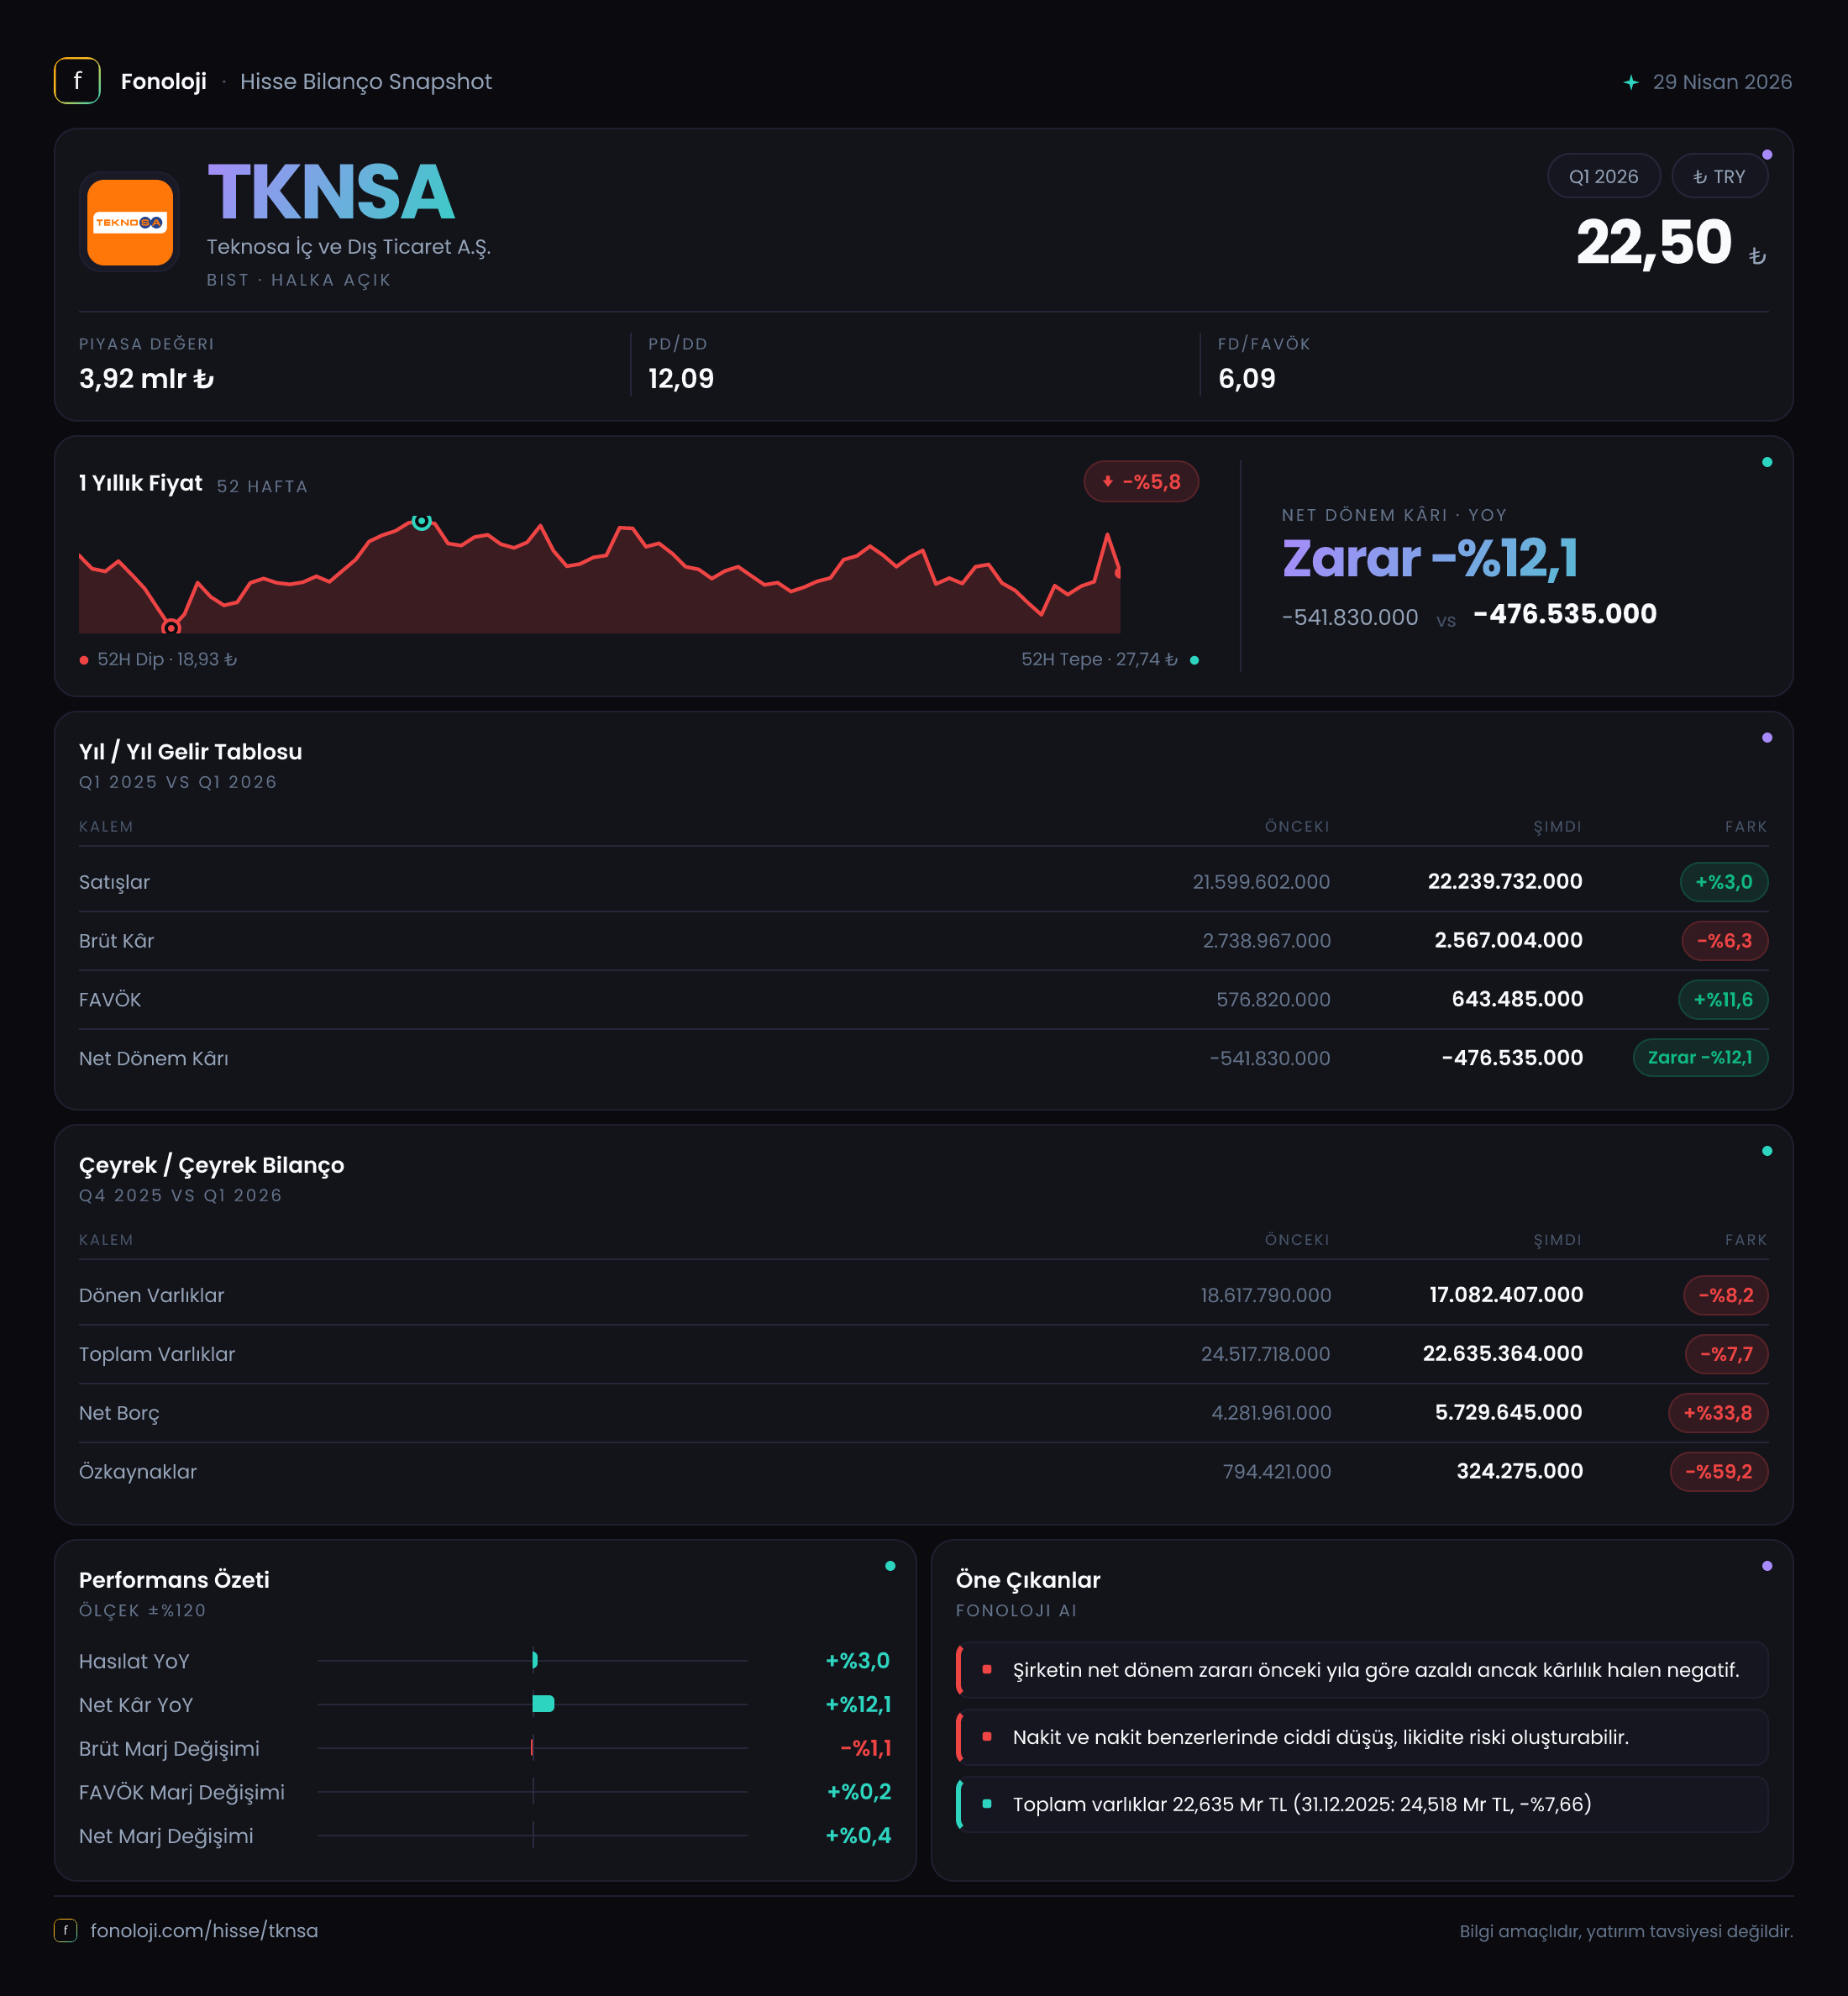
Teknosa, elektronik ürünler, teknoloji aksesuarları ve ilgili perakende kanallarında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde satışlarını nominal olarak artırırken, brüt kârlılıkta baskı yaşamış görünüyor. Buna karşın FAVÖK’ün geçen yılın aynı dönemine göre yükselmesi, operasyonel giderlerin ve faaliyet verimliliğinin brüt kârdaki zayıflığı kısmen dengelediğine işaret ediyor. Net zarar ise daralmış olsa da şirket henüz net kârlılığa geçebilmiş değil. Bu çeyreğin yatırımcı açısından ana hikâyesi, zayıf satış büyümesine rağmen operasyonel kârlılığın korunması; buna karşılık net borç ve özkaynak tarafındaki bozulmanın belirginleşmesi olarak öne çıkıyor.
Satış Hikayesi
Teknosa’nın satışları 22,2 milyar TL seviyesine ulaşarak geçen yılın aynı çeyreğindeki 21,6 milyar TL’ye göre %3,0 arttı. Nominal artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme, reel anlamda güçlü bir satış ivmesine işaret etmiyor. Başka bir ifadeyle şirket daha yüksek ciro üretmiş olsa da bu artışın önemli bölümü fiyat artışlarından kaynaklanmış olabilir; veri seti adet bazında satış veya mağaza başına ciro sunmadığı için gerçek talep büyümesini kesin biçimde ölçmek mümkün değil.
Satışların sınırlı büyümesi, tüketicinin yüksek fiyatlı elektronik ürünlerde daha temkinli davrandığını düşündürüyor. Elektronik perakendesinde tüketici güveni, kredi koşulları, taksit sınırlamaları ve kur hareketleri satış performansını doğrudan etkiliyor. Bu nedenle %3’lük büyüme, enflasyon ortamında şirketin pazar payını koruduğunu gösterebilir; ancak şirketin sektörün üzerinde büyüyüp büyümediğini söylemek için sektör karşılaştırması ve adet bazlı veriler gerekiyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Dolayısıyla yılın son çeyreğinden ilk çeyreğe geçişte mevsimsellik veya satış ivmesinin nasıl değiştiğini değerlendirmek için veri yeterli değil. Özellikle elektronik perakendesinde yıl sonu kampanyaları ve özel alışveriş dönemleri nedeniyle çeyrekler arasında ciddi oynaklık görülebileceğinden, 2026’nın ikinci ve üçüncü çeyrekleri satış trendinin kalıcılığı açısından önemli olacak.
Kârlılık
Brüt kâr 2,6 milyar TL ile geçen yılki 2,7 milyar TL’nin altında kaldı; gerileme %6,3 oldu. Buna göre brüt kâr marjı yaklaşık %11,7 seviyesine inerken, geçen yıl aynı dönemde bu oran yaklaşık %12,5 idi. Yaklaşık 0,8 puanlık marj kaybı, satışların artmasına rağmen ürün karması, kampanyalar, fiyat rekabeti veya maliyet baskılarının brüt kârlılığı zorladığını gösteriyor. Perakende şirketlerinde ciro büyümesinin kalitesi büyük ölçüde brüt marjla ölçüldüğü için bu alan yakından izlenmeli.
Buna karşılık FAVÖK 597,8 milyon TL seviyesine çıkarak geçen yılki 538,6 milyon TL’ye göre %11,0 yükseldi. FAVÖK marjı da yaklaşık %2,7 seviyesine çıktı; önceki yıl bu oran yaklaşık %2,5 idi. Yani şirket, brüt kâr marjı gerilemesine rağmen faaliyet giderlerini daha kontrollü yönetmiş veya operasyonel verimlilik sağlamış görünüyor. Bu, satış başına daha az brüt kâr elde edilen bir ortamda gider disiplininin korunduğunu gösteren olumlu bir sinyal.
Ancak burada veri setinde dikkat edilmesi gereken bir tutarsızlık bulunuyor: çeyreklik trend bölümünde 2025/3 FAVÖK 576,8 milyon TL olarak verilirken gelir tablosunda geçen yıl aynı dönem için 538,6 milyon TL yer alıyor. FAVÖK büyüme oranı gelir tablosundaki rakam üzerinden hesaplanmış görünüyor. Bu nedenle karşılaştırmanın şirketin yayımladığı resmi finansal tablo ve dipnotlarla teyit edilmesi gerekiyor.
Net zarar 476,5 milyon TL olurken, geçen yılki 541,8 milyon TL’lik zarara göre zarar %12,1 azaldı. Net zarar marjı yaklaşık -%2,1 seviyesinde; geçen yıl bu oran yaklaşık -%2,5 idi. Operasyonel kârlılıktaki iyileşme ve net parasal pozisyonun katkısı zararı azaltmış, ancak finansman ve diğer giderler şirketi henüz net kâra taşıyamamış.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha fazla dikkat gerektiren bir tablo ortaya koyuyor. Toplam varlıklar yıl sonuna göre %7,7 gerileyerek 22,6 milyar TL’ye indi. Dönen varlıklar 17,1 milyar TL ile %8,2, duran varlıklar ise 5,6 milyar TL ile %5,9 azaldı. Bu düşüş, işletme sermayesi ve varlık tabanında daralmaya işaret ediyor; ancak nakit, stok ve ticari alacak kırılımı verilmediği için azalmanın hangi kalemlerden kaynaklandığı net biçimde söylenemiyor.
En kritik gelişme net borcun 3,4 milyar TL’den 6,7 milyar TL’ye çıkmasıdır. Yaklaşık %96’lık artış, yalnızca üç aylık dönem içinde finansal kaldıraçta belirgin bozulma olduğunu gösteriyor. Özkaynaklar da 794,4 milyon TL’den 324,3 milyon TL’ye gerileyerek %59,2 azaldı. Böylece şirketin varlıklarını finanse eden özkaynak tamponu ciddi biçimde zayıflamış durumda.
Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 11,2 kat seviyesinde görünüyor. Bu hesap tek çeyrek FAVÖK üzerinden yapıldığı için yıllık borçluluk ölçümü olarak doğrudan kullanılmamalı; FAVÖK yıllıklandırıldığında oran yaklaşık 2,8 kat seviyesine gelir. Yine de net borcun hızla artması ve özkaynakların daralması, faiz oranları ile nakit akışının yatırımcı açısından kritik hale geldiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 1,7 milyar TL ile geçen yılki 1,6 milyar TL’ye göre %11,5 arttı. Enflasyon muhasebesi altında net parasal pozisyonun pozitif olması, şirketin parasal yükümlülüklerinin parasal varlıklarından yüksek olduğu bir yapıya ve bunun sonucunda net parasal kazanç oluşmasına işaret eder. Bu kazanç, yüksek enflasyon ortamında finansal tablolardaki net zararı azaltan önemli bir unsur olmuş.
Bununla birlikte net parasal pozisyonun artması tek başına operasyonel performansın güçlendiği anlamına gelmez. Şirketin asıl faaliyetlerinden yarattığı FAVÖK ile enflasyon muhasebesinden kaynaklanan parasal kazancı birbirinden ayırmak gerekir. Bu çeyrekte net parasal pozisyonun 1,7 milyar TL seviyesinde olması, net zararın daralmasına katkı sağlamış olsa da şirketin operasyonel olarak hâlâ düşük marjlı ve borçluluk baskısına açık olduğunu değiştirmiyor.
Yatırımcı için Ne Anlama Geliyor?
Teknosa’nın ilk çeyrek sonuçları, satış büyümesinin zayıf fakat faaliyet kârlılığının dirençli olduğu bir dönemi gösteriyor. FAVÖK marjındaki iyileşme olumlu; şirketin gider kontrolü ve operasyonel verimlilik tarafında ilerleme sağladığı görülüyor. Ancak brüt marjın gerilemesi, bu iyileşmenin sürdürülebilirliğinin henüz kanıtlanmadığını ortaya koyuyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- FAVÖK’ün satışlardan daha hızlı büyümesi, operasyonel kaldıraç potansiyeline işaret ediyor.
- Net zararın 541,8 milyon TL’den 476,5 milyon TL’ye gerilemesi, kârlılıkta kademeli toparlanma olduğunu gösteriyor.
- Tüketici talebinin normalleşmesi ve marjların toparlanması halinde düşük baz, sonuçlarda hızlı iyileşme yaratabilir.
Risk tarafında ise özellikle şu noktalar izlenmeli:
- Net borcun 6,7 milyar TL’ye çıkması ve özkaynakların 324,3 milyon TL’ye gerilemesi bilanço esnekliğini azaltıyor.
- Brüt kâr marjındaki yaklaşık 0,8 puanlık düşüş, fiyat rekabetinin ve maliyet baskısının sürdüğünü gösteriyor.
- Net kâra geçiş, yalnızca operasyonel performansa değil finansman giderleri ve enflasyon muhasebesi etkilerine de bağlı kalmaya devam ediyor.
- FAVÖK verisindeki tutarsızlık, resmi finansal tablo ve dipnotlarla kontrol edilmeli.
Sonuç olarak Teknosa’da operasyonel tarafta temkinli bir iyileşme var; fakat bu iyileşme henüz bilanço risklerini dengeleyecek ölçekte değil. Bir sonraki dönemde asıl odak noktası satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı ve net borcun yeniden kontrol altına alınıp alınamadığı olacak. Yatırım tavsiyesi değildir.