
Açılış
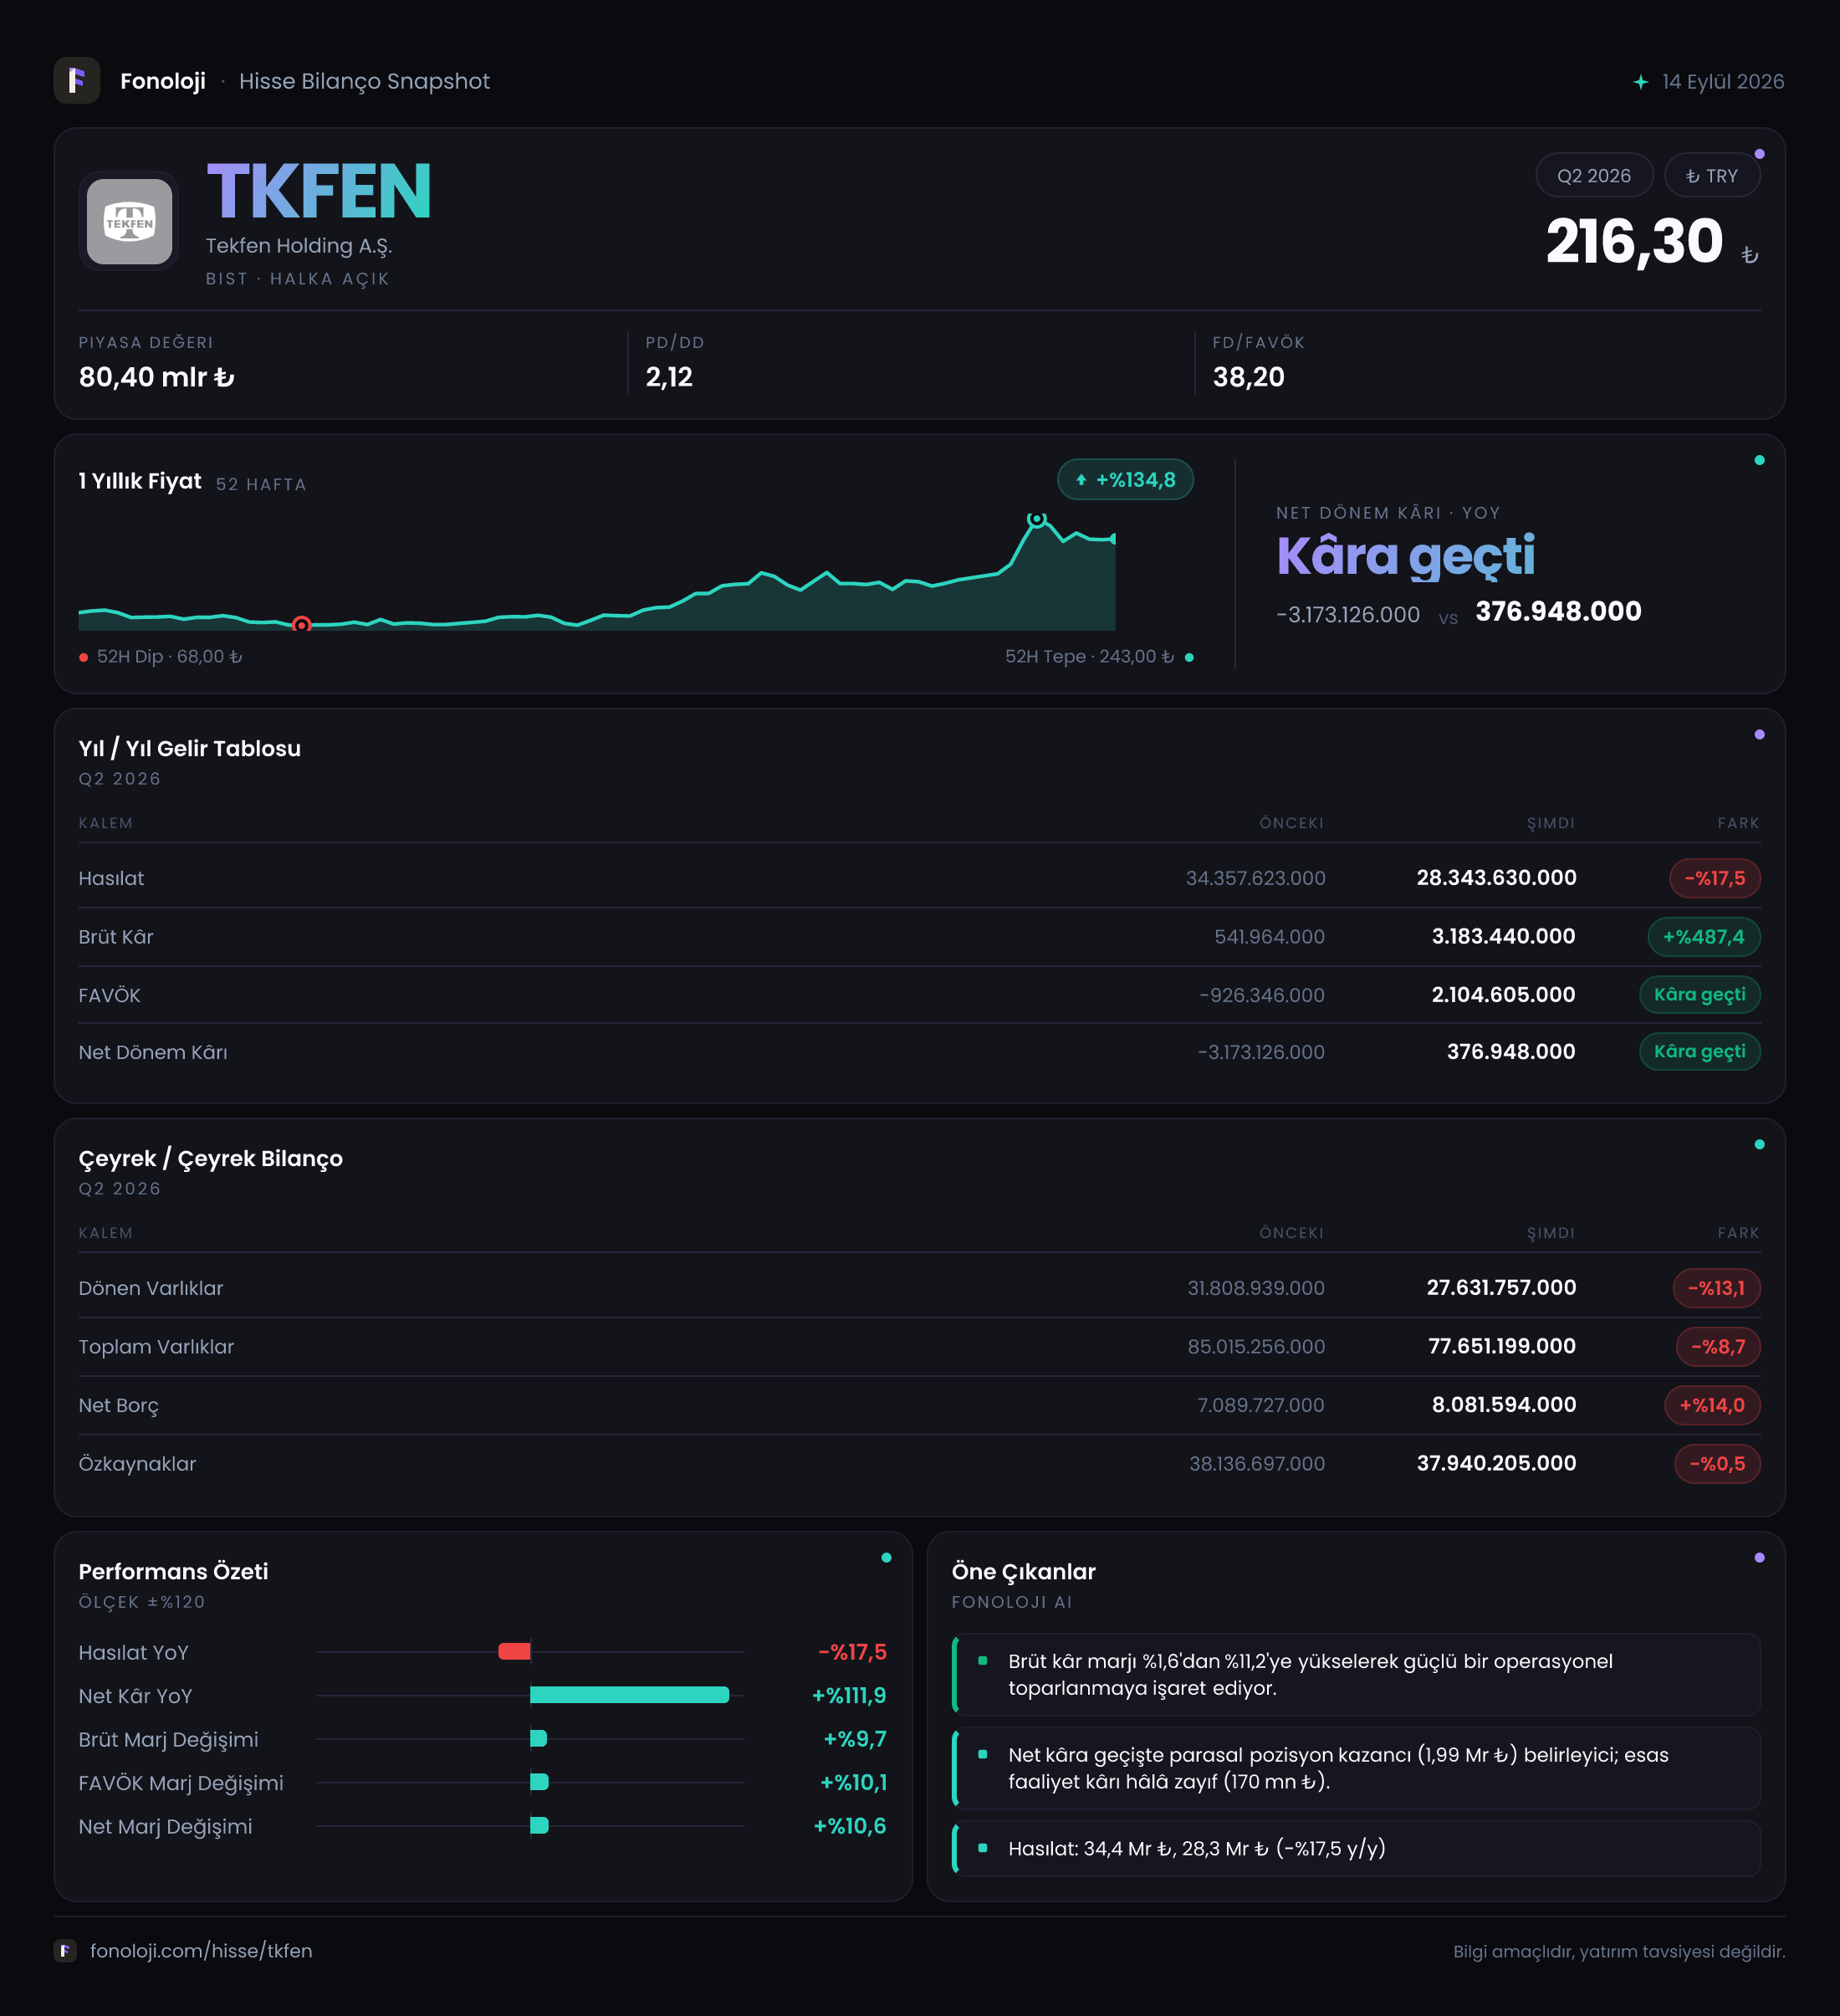
Tekfen Holding; taahhüt, tarımsal sanayi ve gübre gibi farklı iş kollarını bünyesinde barındıran, sonuçları tek bir sektöre bağlı olmayan bir holding yapısına sahip. 2026/6AB sonuçlarının ana mesajı, satışlardaki zayıflığa rağmen operasyonel kârlılığın belirgin biçimde toparlanması ve şirketin geçen yılki ağır zarar görünümünden çıkmasıdır. Ancak bu toparlanmanın tamamı faaliyet performansından kaynaklanmıyor; 2,0 milyar TL’lik net parasal pozisyon kazancı, dönem kârında önemli bir destek sağlıyor. Dolayısıyla tablo olumluya dönmüş olsa da, satış hacmi, nakit yaratımı ve borçluluk tarafında henüz tam anlamıyla rahat bir görünüm bulunmuyor.
Satış Hikayesi
Tekfen’in satışları, geçen yılın aynı dönemindeki 34,4 milyar TL’den 28,3 milyar TL’ye gerileyerek %17,5 küçüldü. İlk bakışta bu, gelir tarafında belirgin bir zayıflamaya işaret ediyor. Üstelik Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, şirketin reel anlamda daha da sert bir daralma yaşadığını düşündürüyor. Bununla birlikte, şirketin faaliyetlerinin bir bölümü proje bazlı ve dönemsel olduğundan, tek bir altı aylık dönemi yıllık performansın tamamı gibi okumamak gerekir.
Eldeki veri, satışlardaki düşüşün hangi segmentlerden kaynaklandığını göstermiyor. Bu nedenle taahhüt, gübre veya tarımsal sanayi taraflarından hangisinin gerilediği konusunda kesin bir çıkarım yapmak mümkün değil. Yine de satışların azalmasına karşın brüt kârın ve FAVÖK’ün güçlü biçimde artması, şirketin düşük kârlı veya zarar yazan işlerin etkisini azaltmış olabileceğini; proje karması, maliyet kontrolü ya da sözleşme sonuçlandırmaları sayesinde marjların iyileştiğini gösteriyor.
Çeyreklik trend açısından ise veri sınırlı. Paylaşılan karşılaştırma 2025/6 dönemine ait ve bu nedenle esas olarak geçen yılın aynı altı aylık dönemiyle kıyaslama yapılabiliyor. 2025/12 net kâr verisi yıllık döneme ait olduğundan, doğrudan çeyreklik performans göstergesi olarak kullanılmamalı. Daha sağlıklı bir trend analizi için 2026’nın ilk ve ikinci çeyrek gelirlerinin ayrı ayrı görülmesi gerekiyor.
Kârlılık
Kârlılık tarafında tablo, satış hikâyesinden çok daha güçlü. Brüt kâr 542,0 milyon TL’den 3,2 milyar TL’ye yükselerek yaklaşık %487 arttı. Böylece brüt kâr marjı, geçen yılki yaklaşık %1,6 seviyesinden bu dönemde %11,3’e çıktı. Satışlar düşerken brüt marjın yaklaşık yedi katına çıkması, şirketin yalnızca daha fazla satış yaparak değil, satışların niteliğini ve maliyet yapısını iyileştirerek sonuç aldığını gösteriyor.
FAVÖK de geçen yılki 926,3 milyon TL’lik zarardan, bu dönemde 2,1 milyar TL kâra döndü. FAVÖK marjı yaklaşık -%2,7’den %7,4’e yükseldi. Bu dönüşüm, faaliyet seviyesinde önemli bir normalleşmeye işaret ediyor. Özellikle satışların %17,5 gerilediği bir dönemde FAVÖK’ün pozitife geçmesi, şirketin sabit maliyetlerini, proje risklerini veya zarar üreten operasyonları daha iyi yönettiğini düşündürüyor.
Net kâr ise geçen yılki 3,2 milyar TL zarardan 376,9 milyon TL kâra geçti. Burada “%111,9 artış” ifadesini tek başına yorumlamak doğru olmaz; çünkü negatif bir bazdan pozitife geçiş söz konusu. Asıl önemli gelişme, şirketin zarar bölgesinden çıkmış olmasıdır. Ancak 2,1 milyar TL FAVÖK’e ve 2,0 milyar TL net parasal pozisyon kazancına rağmen net kârın 376,9 milyon TL’de kalması, faaliyet kârının finansman giderleri, amortisman, vergi veya diğer kalemlerle önemli ölçüde aşağı çekilmiş olabileceğini gösteriyor. Bu kalemlerin ayrıntısı verilmediği için net kârın sürdürülebilirliğini yalnızca mevcut rakamlarla kesinleştirmek mümkün değil.
| Temel gösterge | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 28,3 mlr TL | 34,4 mlr TL | Nominal olarak %17,5 düşüş | | Brüt kâr marjı | %11,3 | %1,6 | Belirgin marj toparlanması | | FAVÖK marjı | %7,4 | -%2,7 | Operasyonel zarar kâra döndü | | Net kâr marjı | %1,3 | -%9,3 | Zarar bölgesinden çıkış |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 85,0 milyar TL’den 77,7 milyar TL’ye gerileyerek %8,7 küçüldü. Dönen varlıklar 31,8 milyar TL’den 27,6 milyar TL’ye, duran varlıklar ise 53,2 milyar TL’den 50,0 milyar TL’ye indi. Bu daralma, çalışma sermayesi veya varlıkların yeniden yapılandırılması açısından izlenmeli; ancak nakit, ticari alacaklar ve stok kırılımı olmadığı için düşüşün kalitesini değerlendirmek mümkün değil.
Özkaynaklar 38,1 milyar TL’den 37,9 milyar TL’ye gerileyerek yalnızca %0,5 düştü. Toplam varlıklar küçülürken özkaynakların büyük ölçüde korunması, bilançonun sermaye tabanının henüz ciddi biçimde aşınmadığını gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %48,8’e yükselmiş durumda; önceki dönem bu oran yaklaşık %44,8 seviyesindeydi. Bu, varlık küçülmesinin özkaynaklardan daha hızlı gerçekleştiğine işaret ediyor.
Bununla birlikte net borç 7,1 milyar TL’den 8,1 milyar TL’ye çıkarak %14 arttı. FAVÖK’ün yıllıklandırılmamış altı aylık rakamı üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 3,9 kat seviyesinde. Bu oran, özellikle faaliyetlerin proje ve döngüsel niteliği düşünüldüğünde düşük sayılmaz. Altı aylık FAVÖK yıllıklandırıldığında oran daha düşük görünebilir; ancak böyle bir yaklaşım, ikinci yarı performansının aynı kalacağı varsayımına dayanır. Borçluluğun satışlar düşerken artması, toparlanmanın nakit akışına ne ölçüde yansıdığının ayrıca incelenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Tekfen’in net parasal pozisyonu, geçen yılın aynı dönemindeki 1,9 milyar TL’den 2,0 milyar TL’ye yükseldi ve %6 arttı. Enflasyon muhasebesi uygulamasında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Pozitif net parasal pozisyon, bu dönemde şirketin finansal sonuçlarına 2,0 milyar TL’lik kazanç katkısı yapıldığını ifade ediyor.
Bu katkı, 376,9 milyon TL’lik net kârın oldukça üzerinde. Dolayısıyla şirketin net kâra geçişinde TAS 29 etkisi kritik bir rol oynuyor. Faaliyet kârlılığındaki iyileşme gerçek ve önemli olsa da, net kârın tamamını operasyonel performans olarak okumak doğru değil. Önümüzdeki dönemlerde net parasal pozisyon kazancının azalması veya tersine dönmesi halinde, mevcut net kâr seviyesi aynı ölçüde korunamayabilir. Bu nedenle yatırımcı için esas takip edilmesi gereken gösterge, enflasyon muhasebesi dışındaki faaliyet kârının ve nakit akışının sürekliliğidir.
Yatırımcı için Ne Anlama Geliyor?
Tekfen’in 2026/6AB sonuçları, şirketin geçen yılki zarar görünümünden güçlü bir operasyonel toparlanmayla çıktığını gösteriyor. Özellikle brüt marjın %1,6’dan %11,3’e, FAVÖK marjının ise -%2,7’den %7,4’e yükselmesi, bu dönemin en güçlü tarafı. Satışlar azalırken kârlılığın artması, iş karması ve maliyet yapısında önemli bir iyileşme olduğunu ortaya koyuyor.
Buna karşılık üç temel risk bulunuyor:
- Satışlar, yüksek enflasyon ortamında nominal olarak dahi %17,5 geriledi; reel daralma daha belirgin olabilir.
- Net borç %14 artarak 8,1 milyar TL’ye çıktı ve toparlanma henüz borç azaltımına dönüşmedi.
- Net kârın önemli bölümü 2,0 milyar TL’lik net parasal pozisyon kazancıyla desteklendi; bu nedenle kârın sürdürülebilirliği faaliyet ve nakit akışı üzerinden test edilmeli.
Önümüzdeki raporlarda yatırımcıların özellikle satışların yeniden büyüyüp büyümediğine, FAVÖK marjının %7,4 seviyesini koruyup koruyamadığına, net borcun gerileyip gerilemediğine ve TAS 29 katkısı olmadan kârın ne ölçüde sürdüğüne odaklanması gerekiyor. Bu çeyrek, Tekfen için net biçimde iyileşme sinyali veriyor; ancak kalıcı bir dönüşümden söz edebilmek için birkaç dönem daha istikrarlı operasyonel sonuç ve daha güçlü nakit üretimi görmek gerekecek.
Yatırım tavsiyesi değildir.