
Açılış
Tekfen Holding, faaliyetlerini ağırlıklı olarak taahhüt, tarımsal sanayi ve gübre gibi farklı iş kollarında sürdüren, sonuçları segment performansına ve makroekonomik koşullara duyarlı bir holding yapısına sahip. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre gerilerken, faaliyet kârlılığındaki daralma satış düşüşünden daha belirgin oldu. Buna karşın net parasal pozisyon gelirindeki artış ve finansal sonuçlardaki iyileşme, net dönem zararının geçen yıla göre küçülmesini sağladı.
Ana hikâye şu: operasyonel tarafta zayıflama devam ediyor, ancak enflasyon muhasebesi kaynaklı parasal kazanç zarar seviyesini destekliyor. Bilanço ise net borçtaki sınırlı gerilemeyle birlikte kontrollü görünse de özkaynaklar üzerindeki baskı tamamen ortadan kalkmış değil.
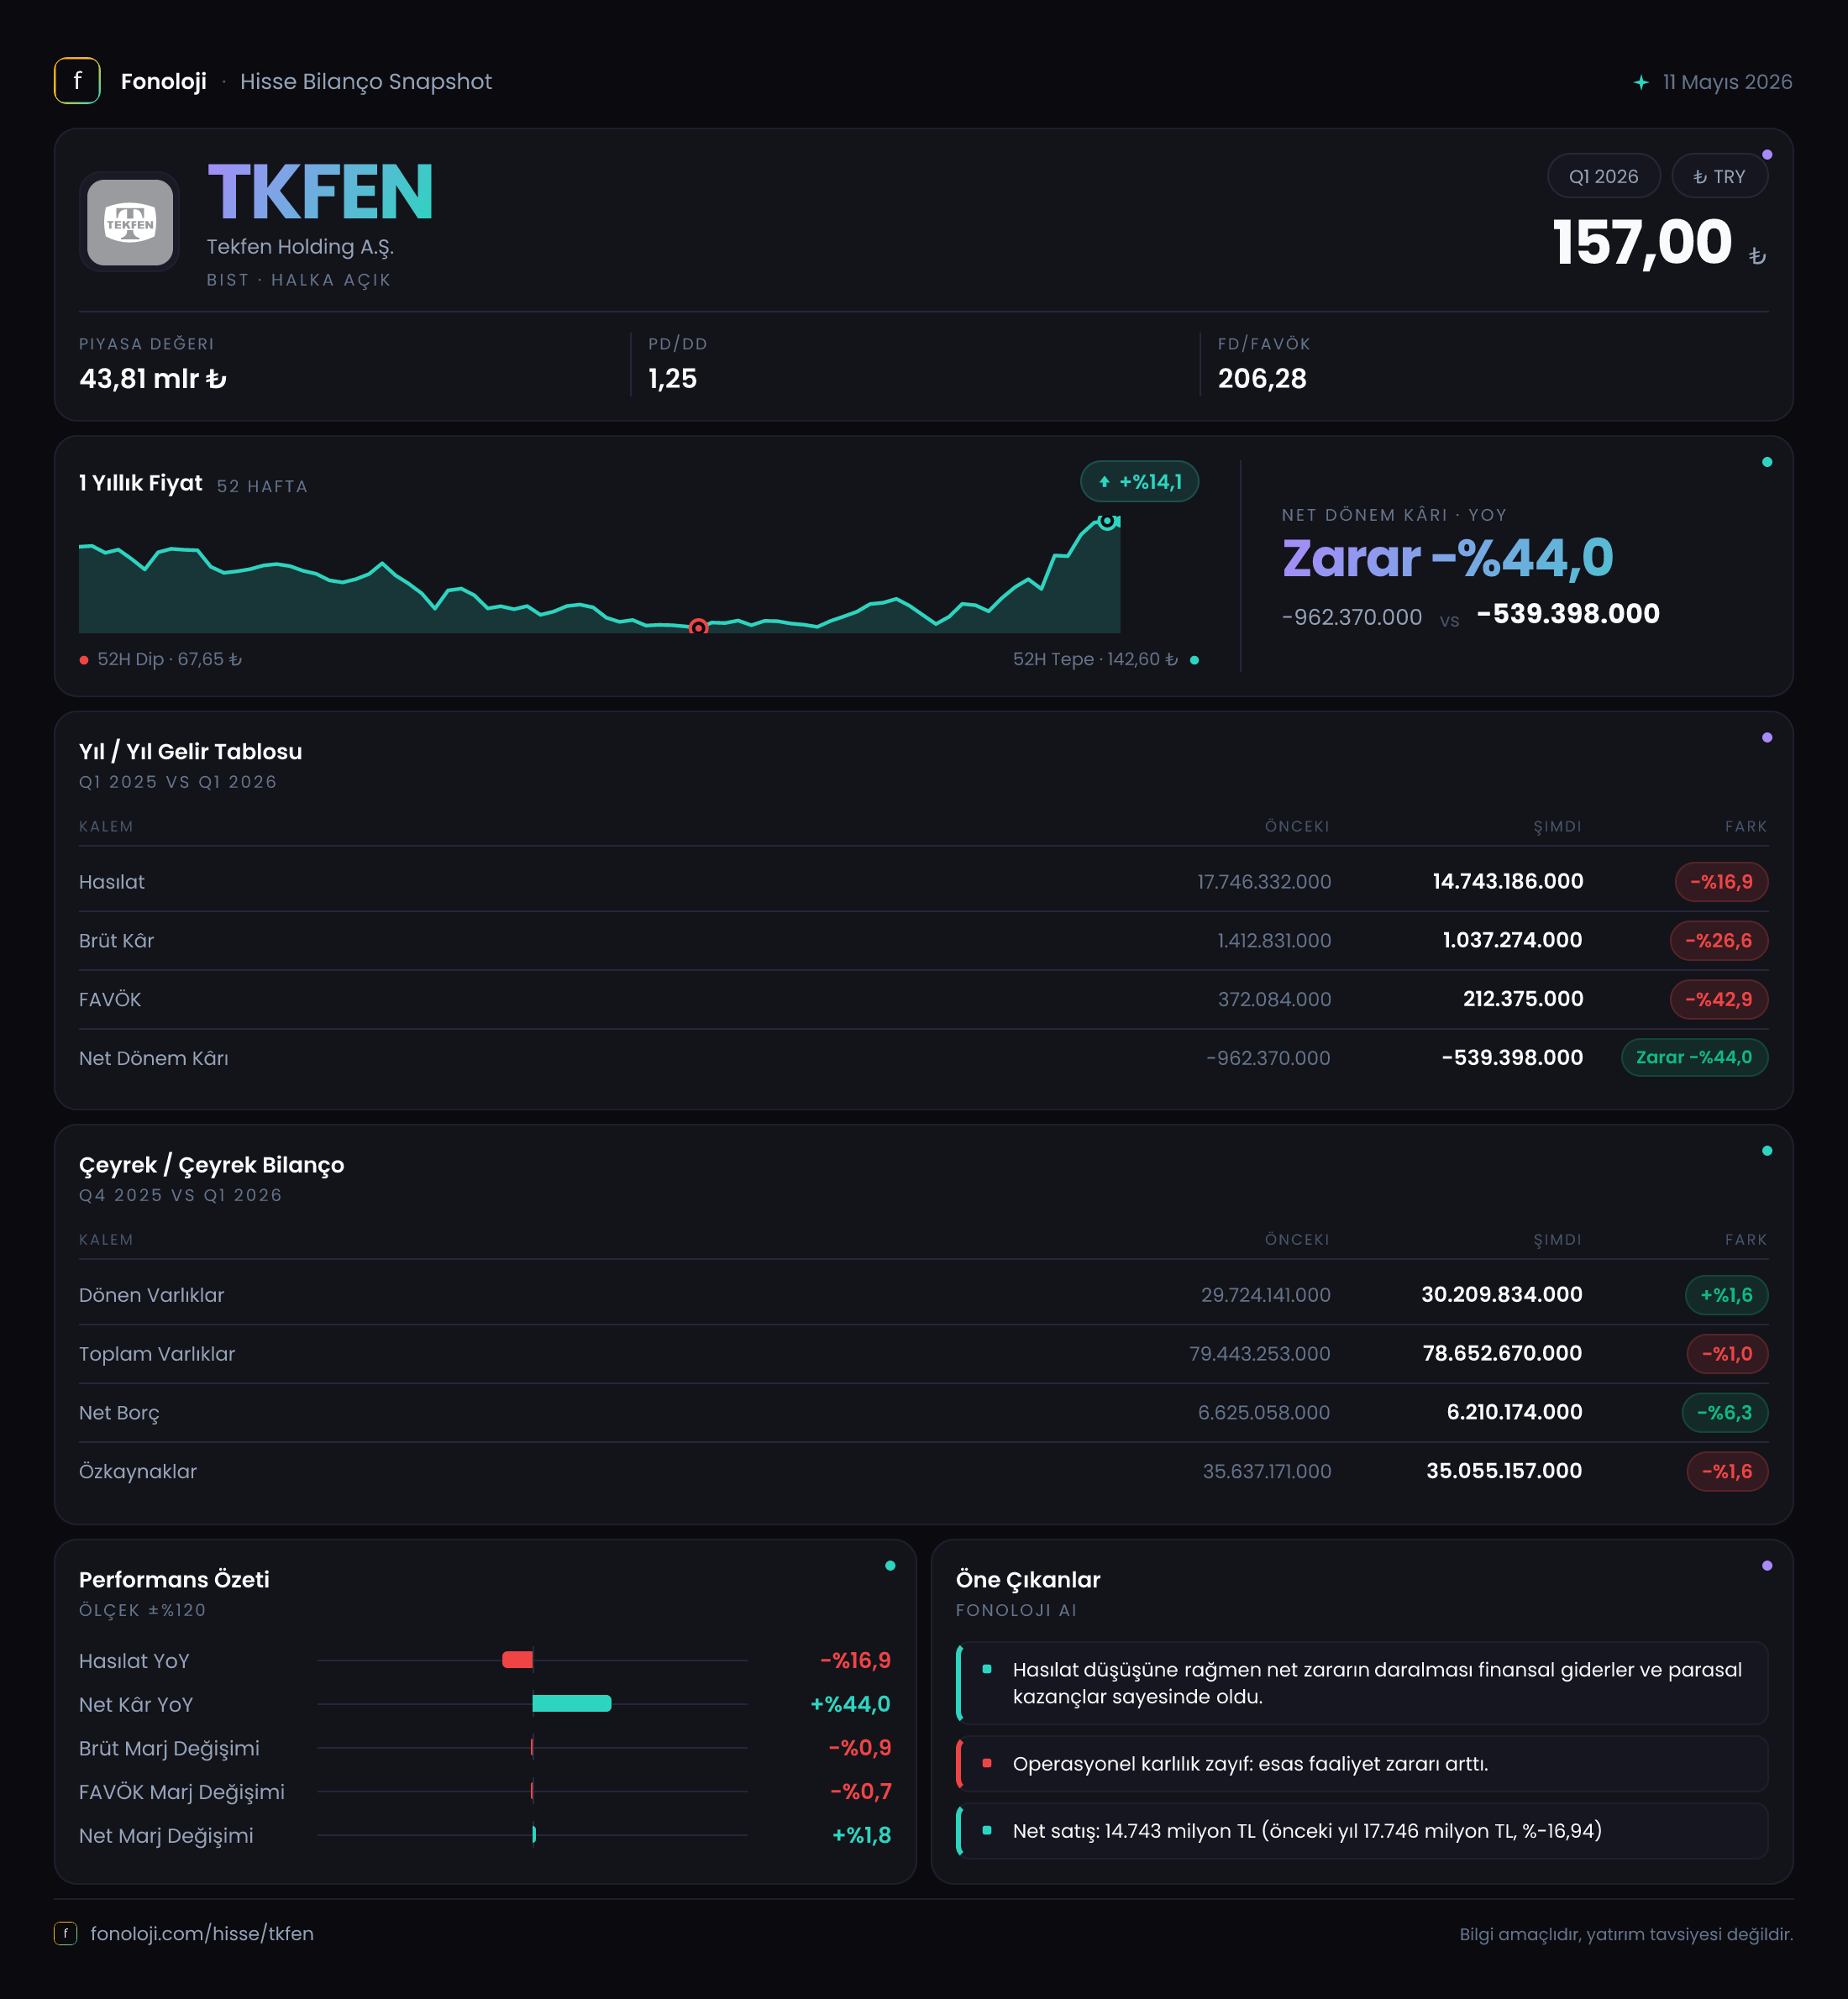
| Temel gösterge | 2026/3 | 2025/3 veya 2025/12 | Değişim | |---|---:|---:|---:| | Satışlar | 14,7 mlr TL | 17,7 mlr TL | -%16,9 | | Brüt kâr | 1,0 mlr TL | 1,4 mlr TL | -%26,6 | | FAVÖK | 324,7 mn TL | 520,3 mn TL | -%37,6 | | Net dönem kârı | -535,0 mn TL | -959,8 mn TL | Zarar %44,3 azaldı | | Net borç | 2,8 mlr TL | 3,0 mlr TL | -%5,5 |
Satış Hikayesi
Tekfen’in satışları 14,7 milyar TL seviyesinde gerçekleşerek geçen yılın aynı çeyreğindeki 17,7 milyar TL’nin altında kaldı. Bu, nominal olarak %16,9’luk bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan çok daha belirgin bir küçülmeye işaret eder. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, toplam satış hacmi veya iş teslimleri açısından da baskı yaşamış olabilir.
Ancak burada faaliyet kollarının katkısı ayrı ayrı verilmediği için düşüşün hangi segmentten kaynaklandığını net biçimde ayırmak mümkün değil. Taahhüt faaliyetlerinde proje teslim takvimi, tarımsal sanayide ürün fiyatları ve gübre tarafında emtia ile kur hareketleri satışların dönemsel seyrini ciddi biçimde etkileyebilir. Bu nedenle tek bir çeyrek üzerinden kalıcı bir trend sonucu çıkarmak yerine, 2026’nın ikinci ve üçüncü çeyreklerindeki satış performansının izlenmesi gerekiyor.
Mevcut veri setinde önceki çeyreğe ilişkin satış bilgisi bulunmadığından, çeyreklik ivme hakkında sağlıklı bir karşılaştırma yapmak mümkün değil. Şimdilik görünen, geçen yılın yüksek bazına karşılık satışların yalnızca daralmadığı, enflasyonun da belirgin biçimde gerisinde kaldığıdır. Şirketin toparlanma potansiyeli için yeni proje kazanımları, teslimatların hızlanması ve tarımsal sanayi tarafında fiyat-maliyet dengesinin iyileşmesi kritik olacak.
Kârlılık
Satışlardaki gerileme, kârlılık göstergelerinde daha sert bir bozulmaya dönüşmüş durumda. Brüt kâr 1,0 milyar TL’ye inerken, geçen yıl aynı dönemde bu rakam 1,4 milyar TL idi. Böylece brüt kâr %26,6 azaldı. Brüt marj yaklaşık olarak %6,8’e geriledi; geçen yıl bu oran yaklaşık %7,9 seviyesindeydi. Yaklaşık 1,1 puanlık düşüş, maliyetlerin satışlardan daha hızlı arttığını veya daha düşük marjlı işlerin toplam içindeki payının yükseldiğini gösteriyor.
FAVÖK ise 324,7 milyon TL ile geçen yılki 520,3 milyon TL’nin oldukça altında kaldı. FAVÖK marjı %2,2 seviyesine gerilerken, önceki yıl yaklaşık %2,9 düzeyindeydi. Marjdaki yaklaşık 0,7 puanlık düşüş, brüt kârdaki zayıflamanın faaliyet giderleri ve operasyonel verimlilik tarafında da tam olarak telafi edilemediğini ortaya koyuyor.
Buradaki önemli nokta, FAVÖK’ün satışlardan daha hızlı düşmesi. Satışlar %16,9 gerilerken FAVÖK’teki düşüş %37,6 oldu. Bu durum holdingin faaliyetlerinde sabit giderlerin ve proje bazlı maliyetlerin etkisinin yüksek olabileceğini düşündürüyor; ancak gider kırılımı verilmediği için kesin bir neden atfetmek doğru olmaz.
Net dönem zararı 535,0 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki 959,8 milyon TL’lik zarara kıyasla zarar %44,3 azaldı. Fakat bu iyileşme operasyonel kârlılıktan gelmiyor. Tam tersine, faaliyet performansı zayıflarken net parasal pozisyon geliri 859,0 milyon TL’den 1,2 milyar TL’ye yükseldi. Dolayısıyla net zarar daralmış olsa da şirketin temel operasyonlarının henüz kâra geçtiği söylenemez.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 78,7 milyar TL seviyesinde bulunuyor ve önceki yıl sonuna göre %1,0 gerilemiş durumda. Dönen varlıklar 30,2 milyar TL’ye yükselerek %1,6 artarken, duran varlıklar 48,4 milyar TL’ye geriledi. Bu değişim, işletme sermayesi tarafında sınırlı bir büyüme olduğunu; buna karşılık duran varlıkların enflasyon muhasebesi, amortisman veya değerleme etkileriyle azaldığını gösteriyor.
Özkaynaklar 35,1 milyar TL ile yıl sonundaki 35,6 milyar TL’nin altında kaldı. Gerileme %1,6 ile sınırlı olsa da şirketin zarar üretmeye devam ettiği bir dönemde özkaynakların aşağı yönlü hareket etmesi izlenmesi gereken bir konu. Toplam varlıklar ile özkaynaklar arasındaki fark, yaklaşık 43,6 milyar TL’lik yükümlülük seviyesine işaret ediyor. Mevcut veride bu yükümlülüklerin ne kadarının finansal borç, ticari borç veya diğer kalemlerden oluştuğu paylaşılmadığı için borçluluk kalitesine ilişkin daha ileri bir yorum yapmak mümkün değil.
Net borç 2,8 milyar TL’ye gerileyerek önceki yıl sonuna göre %5,5 azaldı. Bu, faaliyet zararına rağmen likidite ve borç yönetiminin kısa vadede kontrol altında tutulduğunu gösteren olumlu bir unsur. FAVÖK’ün yalnızca çeyreklik verisi bulunduğundan net borç/FAVÖK oranını yıllıklaştırmadan kullanmak yanıltıcı olabilir. Mekanik olarak çeyreklik FAVÖK’ün dört katı yıllıklaştırılırsa oran yaklaşık 2,2x seviyesinde görünür; ancak bu hesap mevsimsellik ve proje teslimatlarının dönemsel etkilerini içermiyor.
Net Parasal Pozisyon (TAS 29)
Tekfen’in net parasal pozisyon geliri 1,2 milyar TL ile geçen yılki 859,0 milyon TL’nin üzerine çıktı ve %37,0 arttı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Net parasal kazanç, yüksek enflasyon ortamında bilançodaki parasal pozisyonun şirket lehine çalıştığını gösterir.
Ancak bu gelir, kasaya giren klasik anlamda bir operasyonel nakit akışı veya sürdürülebilir faaliyet kârı değildir. Bu nedenle net zararın 959,8 milyon TL’den 535,0 milyon TL’ye gerilemesini değerlendirirken, iyileşmenin önemli bölümünün TAS 29 kaynaklı olduğunu unutmamak gerekir. Operasyonel marjlar toparlanmadığı sürece yalnızca net parasal pozitifliğe dayanarak kalıcı kârlılık beklentisi oluşturmak sağlıklı olmaz.
Yatırımcı için Ne Anlama Geliyor?
Tekfen’in 2026/3 sonuçları, bilanço riskinin kısa vadede sınırlı kaldığını ancak operasyonel görünümün zayıf olduğunu anlatıyor. Yatırımcı açısından öne çıkan fırsatlar ve riskler şöyle:
- Fırsat: Net borcun 2,8 milyar TL’ye gerilemesi ve varlık yapısının büyük ölçüde korunması, finansal esneklik açısından olumlu.
- Fırsat: Taahhüt tarafında yeni proje teslimleri veya tarımsal sanayide fiyat-maliyet dengesinin düzelmesi, düşük mevcut marjlar nedeniyle FAVÖK’te hızlı toparlanma yaratabilir.
- Risk: Satışların enflasyonun tersine nominal olarak gerilemesi, reel büyüme ve iş hacmi açısından önemli bir uyarı.
- Risk: FAVÖK marjının %2,2’ye düşmesi, operasyonel tamponun zayıf olduğunu gösteriyor.
- Dikkat noktası: Net zarar azalmasına rağmen bu iyileşme esas olarak 1,2 milyar TL’lik net parasal pozisyon gelirinden destekleniyor. Kalıcı değer yaratımı için faaliyet kârlılığının toparlanması gerekiyor.
Özetle veri, Tekfen’de borçluluğun şu aşamada alarm verici olmadığını; fakat satış ve operasyonel kâr trendinin yatırımcı açısından asıl takip edilmesi gereken alan olduğunu gösteriyor. Bir sonraki çeyrekte özellikle satışların yeniden büyümeye geçip geçmediği, brüt marjın %6,8 seviyesinden toparlanıp toparlanmadığı ve net parasal kazanç dışındaki faaliyetlerin zararı azaltmaya başlayıp başlamadığı belirleyici olacak. Yatırım tavsiyesi değildir.