
Açılış
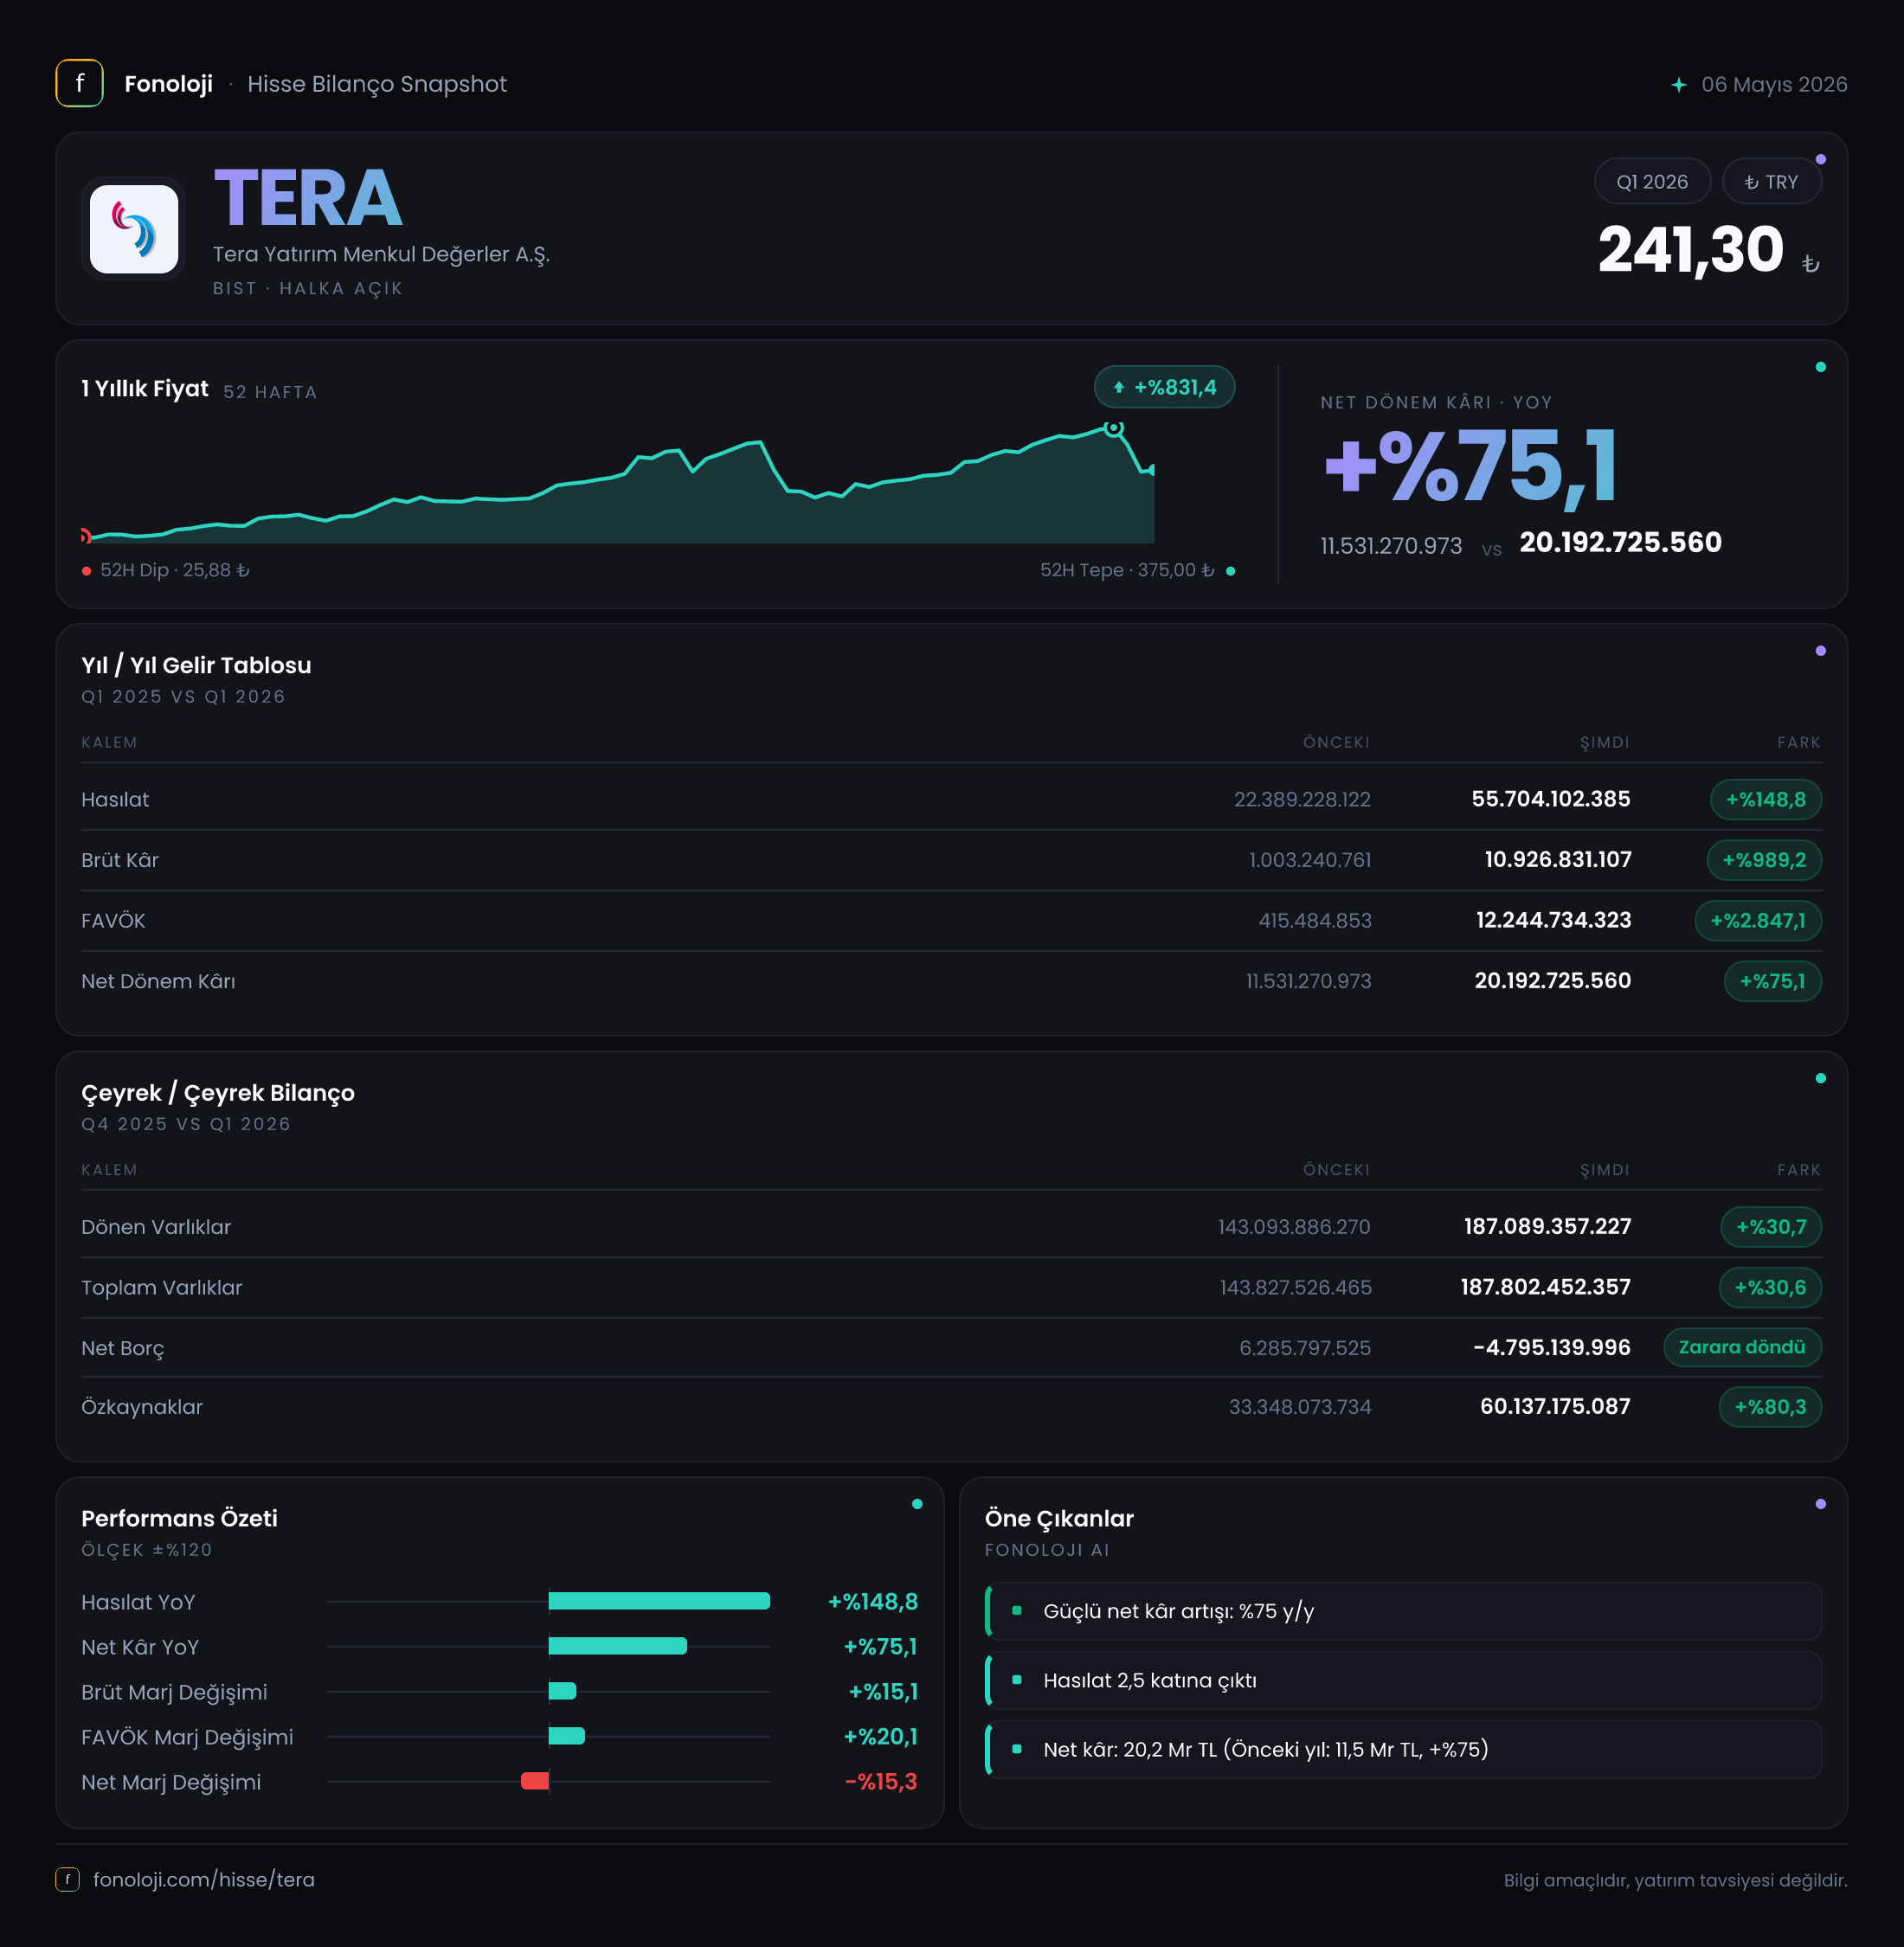
TERA Yatırım Menkul Değerler, sermaye piyasası aracılık ve yatırım hizmetleri alanında faaliyet gösteren bir finansal kuruluş. 2026’nın ilk çeyreği, şirketin gelir üretiminde ve operasyonel kârlılığında geçen yılın aynı dönemine göre çok güçlü bir sıçrama yaptığını gösteriyor. Satışlar 55,7 milyar TL’ye, FAVÖK 9,8 milyar TL’ye, net dönem kârı ise 20,2 milyar TL’ye ulaştı. Ancak bu güçlü tabloyu yalnızca nominal büyüme üzerinden okumamak gerekiyor; Türkiye’de %30’un üzerindeki enflasyon, finansal sonuçların reel niteliğini ve marjların sürdürülebilirliğini özellikle önemli hale getiriyor.
Satış Hikayesi
TERA’nın satışları, geçen yılın aynı çeyreğindeki 22,4 milyar TL’den 55,7 milyar TL’ye yükselerek %148,8 arttı. Bu, şirketin raporlanan gelirlerinde yaklaşık 2,5 katlık bir büyümeye işaret ediyor. Büyüme oranı enflasyonun üzerinde görünse de, finansal piyasalarda işlem hacimleri, menkul kıymet fiyatları ve aracılık gelirleri enflasyondan hızlı değişebildiği için bu artışın ne kadarının gerçek hacim büyümesinden, ne kadarının fiyat ve piyasa koşullarından kaynaklandığı mevcut veriyle ayrıştırılamıyor.
Şirketin faaliyet alanı düşünüldüğünde satışlardaki yükseliş; işlem hacimleri, sermaye piyasası faaliyetleri, yatırım bankacılığı veya finansal enstrüman değerlemeleri gibi kalemlerdeki gelişmelerden etkilenebilir. Fakat raporda bu büyümenin hangi gelir kalemlerinden geldiğine ilişkin kırılım bulunmuyor. Bu nedenle %148,8’lik satış artışı, güçlü bir sonuç olmakla birlikte, henüz tek başına kalıcı ve tekrarlanabilir bir gelir trendi anlamına gelmiyor.
Kârlılık açısından dikkat edilmesi gereken nokta, brüt kârın satışlardan çok daha hızlı büyümesi. Brüt kâr 1,0 milyar TL’den 10,9 milyar TL’ye çıkarak %989,2 arttı. Başka bir ifadeyle brüt kâr yaklaşık 11 katına yükselirken satışlar yaklaşık 2,5 katına çıktı. Bu fark, gelirlerin bileşiminin geçen yıla göre daha yüksek marjlı faaliyetlere kaymış olabileceğini düşündürüyor; ancak faaliyet kalemleri açıklanmadığı için bu yorumun doğrulanması için dipnotların incelenmesi gerekir.
Çeyreklik karşılaştırma açısından veri setinde yalnızca 2025/3 dönemi bulunduğu için 2026/3’ün 2025/12 veya 2026/1Ç ile sağlıklı bir trend karşılaştırması yapılamıyor. Dolayısıyla büyümenin ardışık çeyreklerde devam edip etmediğini görmek için sonraki dönem raporlarını beklemek gerekiyor.
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 55,7 mlr TL | 22,4 mlr TL | %148,8 | | Brüt kâr | 10,9 mlr TL | 1,0 mlr TL | %989,2 | | FAVÖK | 9,8 mlr TL | 492,1 mn TL | %1.881,6 | | Net dönem kârı | 20,2 mlr TL | 11,5 mlr TL | %74,9 |
Kârlılık
TERA’nın brüt kâr marjı, geçen yılki yaklaşık %4,5 seviyesinden bu çeyrekte yaklaşık %19,6’ya yükseldi. Bu, satışların içinde şirkete kalan brüt katkının belirgin biçimde arttığını gösteriyor. Finansal aracılık şirketleri açısından bu tür marj değişimleri, gelir kompozisyonunun ve piyasa koşullarının kârlılık üzerindeki etkisini yakından takip etmeyi gerektirir.
FAVÖK marjı da %2,2’den yaklaşık %17,6’ya çıktı. FAVÖK’ün 492,1 milyon TL’den 9,8 milyar TL’ye yükselmesi, operasyonel giderlerin satış büyümesine kıyasla çok daha yavaş arttığını veya yüksek marjlı gelirlerin ağırlık kazandığını gösteriyor. Ancak bu sıçrama, aynı zamanda baz etkisinin de güçlü olduğunu hatırlatıyor: Geçen yılın FAVÖK seviyesi oldukça düşük olduğu için büyüme oranı olağanüstü yüksek görünmekte.
Net kâr 11,5 milyar TL’den 20,2 milyar TL’ye çıkarak %74,9 arttı. Buna karşın net kâr büyümesi, satış ve FAVÖK büyümesinin gerisinde kaldı. Net kâr marjı geçen yıl yaklaşık %51,3 iken bu dönemde %36,3’e geriledi. Yani şirket operasyonel düzeyde çok daha güçlü bir performans üretmiş olsa da, satışların net kâra dönüşüm oranı düşmüş durumda.
Bu farkta 512,7 milyon TL’lik net parasal pozisyon zararı da rol oynuyor. Geçen yıl aynı dönemde bu zarar 207,9 milyon TL idi; zarar tutarı %146,7 büyüdü. Ayrıca faaliyet dışı kalemler, finansal değerleme etkileri veya vergi unsurları hakkında veri bulunmadığından, net kârdaki hareketin tamamını operasyonel performansla açıklamak mümkün değil.
Bilanço Sağlığı
TERA’nın toplam varlıkları, 2025 yıl sonundaki 143,8 milyar TL’den 187,8 milyar TL’ye yükselerek %30,6 arttı. Varlıkların neredeyse tamamı dönen varlıklardan oluşuyor: Dönen varlıklar 143,1 milyar TL’den 187,1 milyar TL’ye çıkarak %30,7 yükseldi. Bu yapı, menkul kıymetler ve nakit benzeri kalemlerin ağırlığının yüksek olabileceği finansal kuruluş bilançosuyla uyumlu; ancak dönen varlıkların kalitesi ve likiditesi için ayrıntılı bilanço kırılımı gerekiyor.
Özkaynaklar 33,3 milyar TL’den 60,1 milyar TL’ye çıkarak %80,3 arttı. Özkaynak büyümesinin, net kârın da etkisiyle varlık büyümesinden daha hızlı gerçekleşmesi bilanço dayanıklılığı açısından olumlu. Bu artış, şirketin faaliyet hacmini daha güçlü bir sermaye tabanıyla taşıdığını gösteriyor.
Net borç tarafında ise belirgin bir iyileşme var. Şirketin net borcu, 6,3 milyar TL’den -4,8 milyar TL’ye geriledi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani yaklaşık 4,8 milyar TL net nakit pozisyonunda olduğu anlamına geliyor. Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’üyle mekanik olarak hesaplandığında yaklaşık -0,5x seviyesinde. Bu oran güçlü görünse de tek çeyrek FAVÖK’ünün yıllık performansı temsil etmeyebileceği unutulmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında TERA, bu dönemde 512,7 milyon TL net parasal pozisyon zararı yazdı. Geçen yılki 207,9 milyon TL zararla karşılaştırıldığında kayıp %146,7 arttı. Bu kalem, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamında şirket aleyhine çalıştığını gösteriyor.
Net parasal pozisyon zararının büyümesi, operasyonel kârlılıktaki güçlü artışı tamamen ortadan kaldırmıyor; ancak net kâr ile FAVÖK arasındaki farkın neden genişlediğini açıklayan önemli unsurlardan biri. Finansal kuruluşlarda nakit, alacaklar, borçlar ve diğer parasal kalemlerin büyüklüğü bu etkinin yönünü belirleyebilir. Bu nedenle yatırımcı açısından yalnızca FAVÖK’e değil, TAS 29 sonrası net kârın nasıl oluştuğuna da bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
TERA’nın ilk çeyrek sonuçları, yüksek satış büyümesi, çok güçlü operasyonel marjlar, özkaynak artışı ve net nakit pozisyonuna geçiş bakımından olumlu bir tablo sunuyor. Özellikle FAVÖK marjının yaklaşık %17,6’ya yükselmesi ve net borcun negatife dönmesi, şirketin finansal esnekliğini artıran gelişmeler.
Bununla birlikte üç temel risk öne çıkıyor:
- Büyümenin hangi gelir kalemlerinden geldiği ve ne kadarının sürdürülebilir olduğu henüz net değil.
- Net kâr marjı %51,3’ten %36,3’e geriledi; operasyonel kârlılık artarken net kârın daha yavaş büyümesi izlenmeli.
- Net parasal pozisyon zararı 512,7 milyon TL’ye ulaştı; yüksek enflasyon ortamında TAS 29 etkisi sonuçlar üzerinde baskı yaratmaya devam edebilir.
Önümüzdeki dönemlerde yatırımcıların özellikle ardışık çeyreklerde satış ve FAVÖK marjlarının korunup korunmadığına, net parasal kaybın seyrine, özkaynak artışının kâr dışı unsurlarla desteklenip desteklenmediğine ve gelir büyümesinin piyasa koşullarına ne ölçüde bağlı olduğuna odaklanması gerekiyor. Bu çeyrek güçlü bir başlangıç sunuyor; fakat performansın kalıcı niteliği, sonraki çeyreklerdeki marj ve gelir kompozisyonuyla anlaşılacak.
Yatırım tavsiyesi değildir.