
Açılış
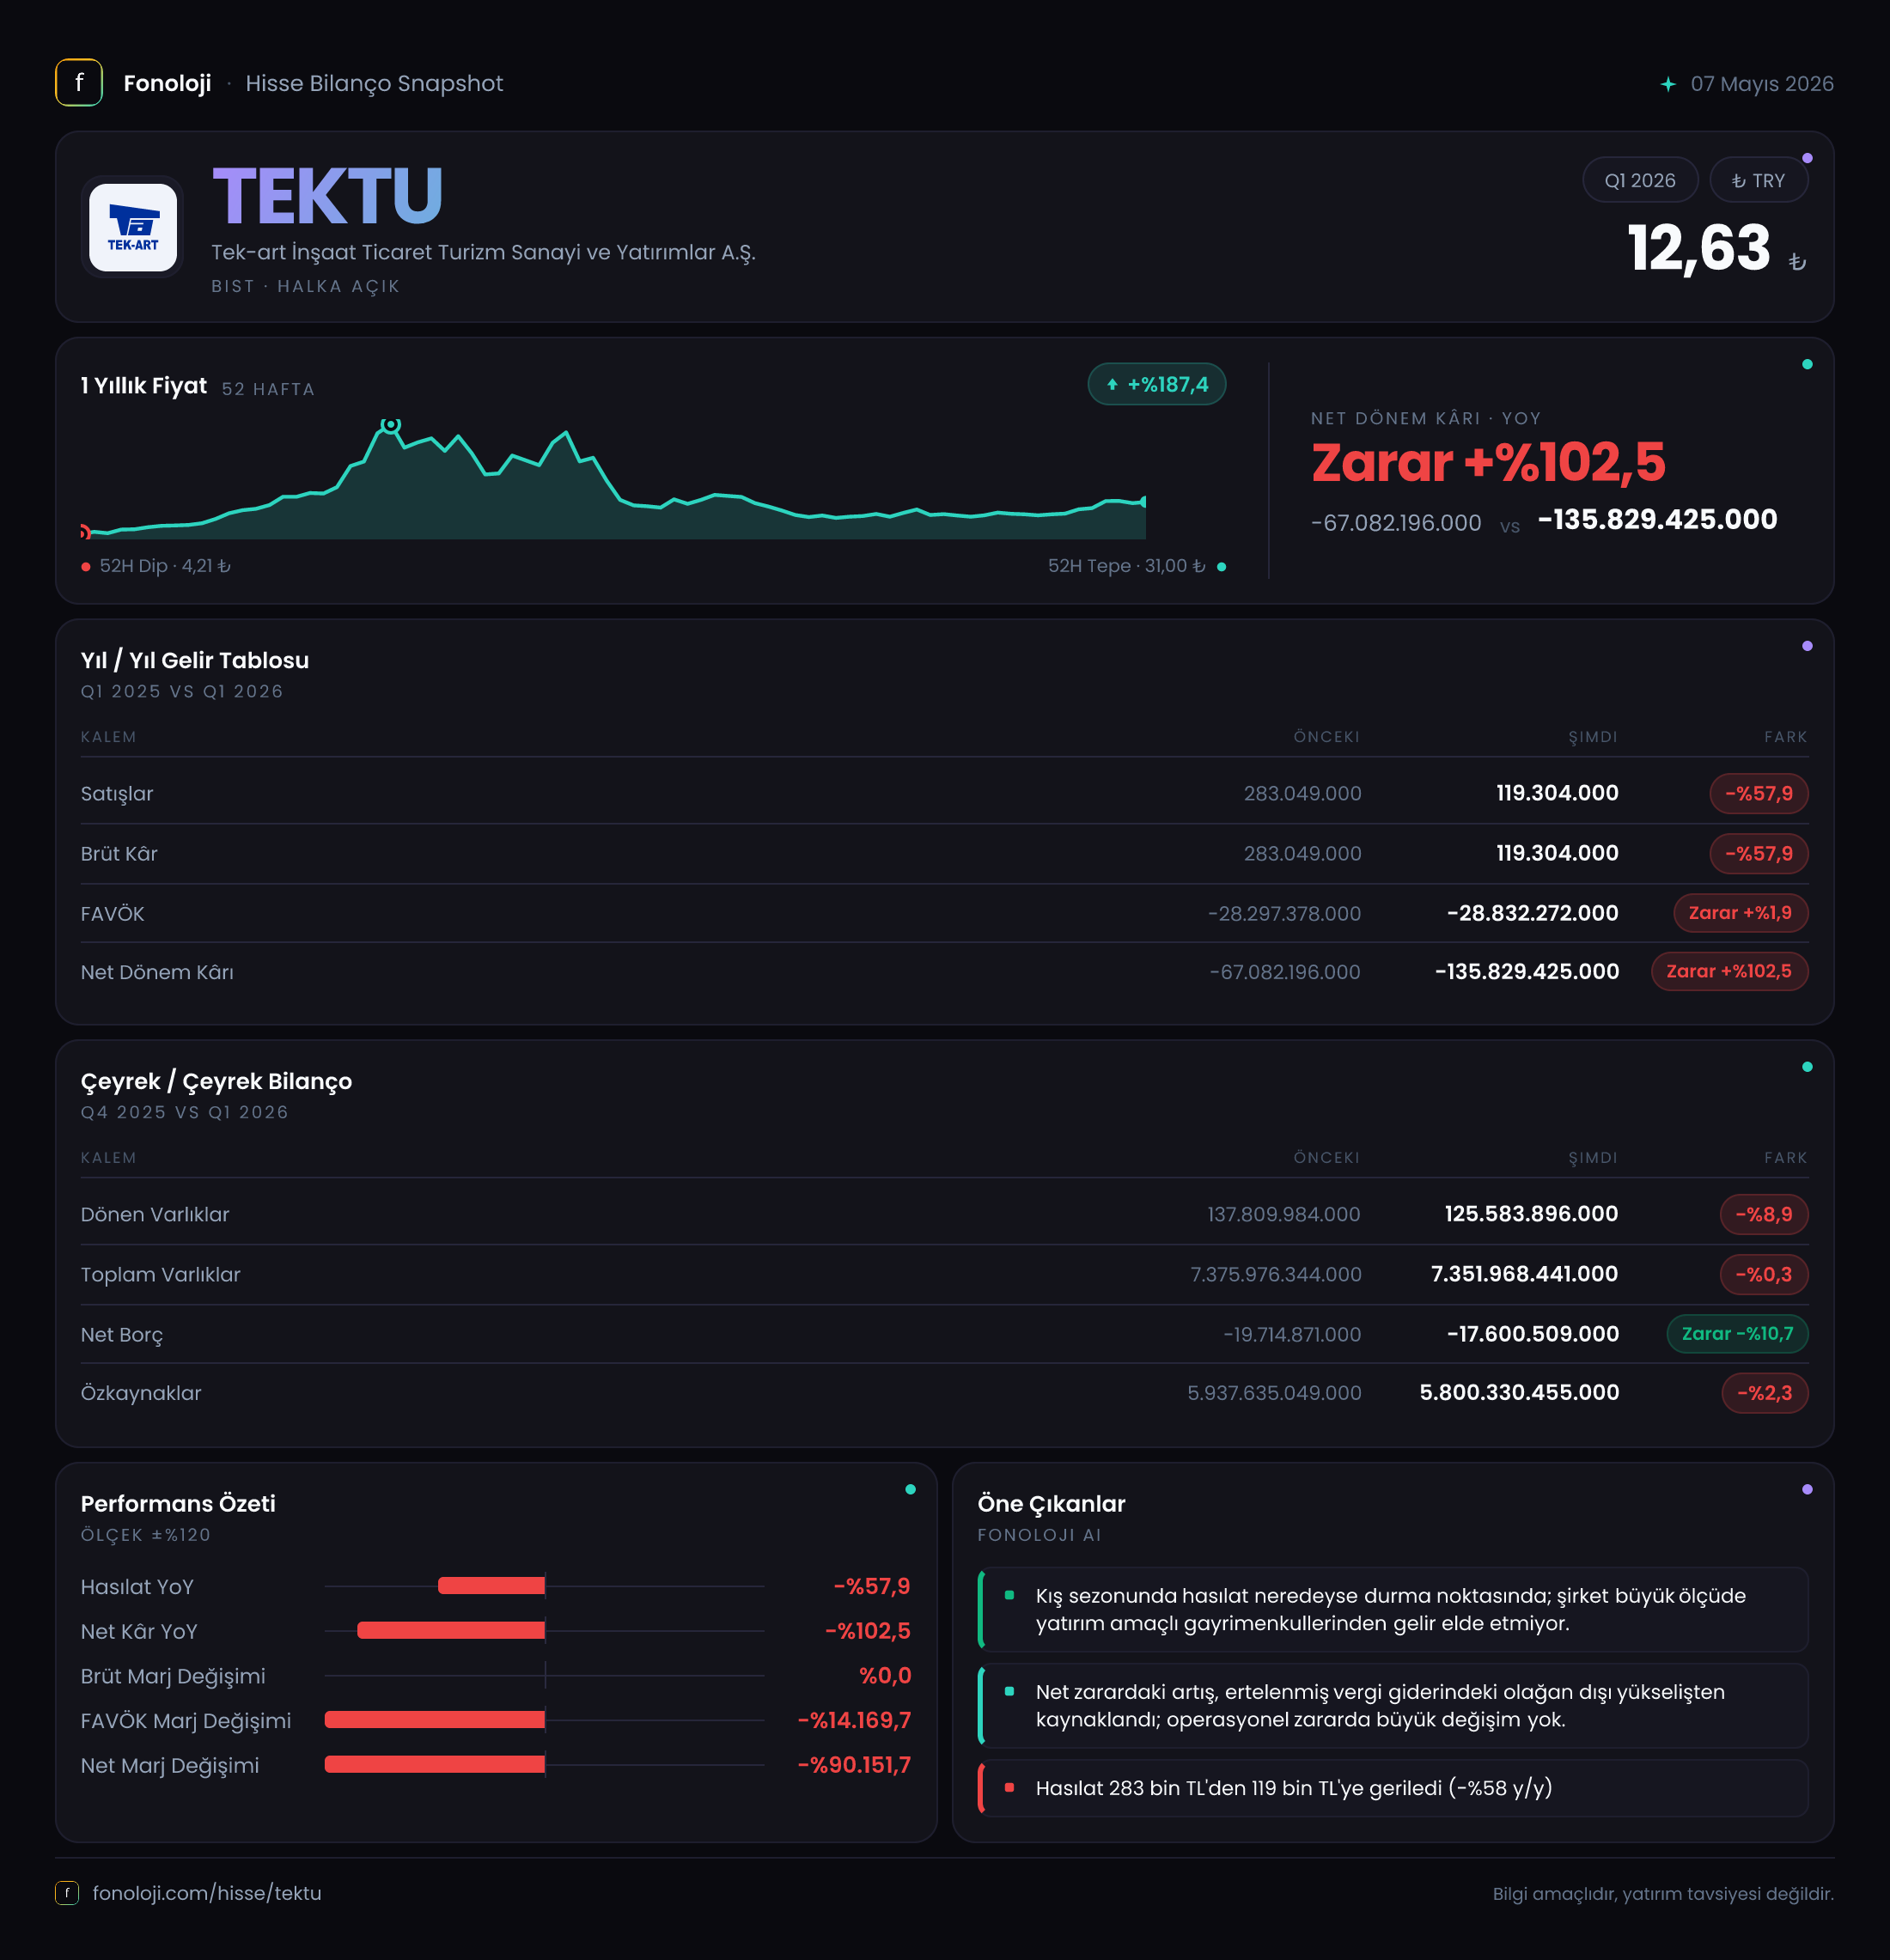
TEKTU — Tek-Art İnşaat Ticaret Turizm Sanayi ve Yatırımlar A.Ş. — 2026 yılının ilk çeyreğinde oldukça sınırlı bir satış hacmi ve derinleşen net zarar tablosuyla karşı karşıya. Şirketin satışları geçen yılın aynı dönemine göre %57,9 azalarak 119,3 bin TL’ye gerilemiş; buna karşın bilanço, 7,4 milyar TL’lik toplam varlık büyüklüğü ve 17,6 milyon TL net nakit pozisyonuyla faaliyet tablosundan daha güçlü görünüyor. Ancak bu bilanço desteği, ilk çeyrekteki 135,8 milyon TL net zararı telafi etmeye yetmemiş. Ana mesaj şu: TEKTU’nun varlık tabanı büyük, fakat mevcut dönemde bu varlıkların satış ve kârlılık üretme kapasitesi zayıf kalmış.
Satış Hikayesi
Şirketin 2026/3 dönemindeki satışları 119,3 bin TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 283,0 bin TL idi. Böylece yıllık bazda %57,9’luk bir düşüş yaşandı. Bu rakam yalnızca nominal bir gerilemeye işaret etmiyor; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların reel olarak çok daha sert daraldığını gösteriyor.
Başka bir ifadeyle TEKTU, fiyat artışlarının satışları desteklediği bir dönemde dahi geçen yılki nominal satış seviyesini koruyamamış. Bu durum, şirketin faaliyet hacminin oldukça düşük olduğunu ve satış performansının enflasyona karşı ciddi biçimde ayrıştığını ortaya koyuyor. Satış tabanının bin TL seviyesinde, toplam varlıkların ise milyarlarca TL seviyesinde olması da önemli bir yapısal soruya işaret ediyor: Şirketin bilançosunda taşınan varlıklar mevcut dönemde ne ölçüde gelir yaratıyor?
Çeyreklik karşılaştırma için elde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla satışların 2025’in son çeyreğine veya 2026’nın önceki dönemlerine göre ivme kazanıp kazanmadığını bu veri setiyle değerlendirmek mümkün değil. Ancak mevcut yıllık karşılaştırma, operasyonel ölçekte belirgin bir zayıflama olduğunu net biçimde gösteriyor.
Kârlılık
Brüt kâr, satışlarla aynı seviyede, yani 119,3 bin TL olarak raporlanmış. Bu da raporlanan verilere göre brüt kâr marjının yaklaşık %100 olduğunu gösteriyor. Geçen yılın aynı döneminde de satışlar ile brüt kâr 283,0 bin TL seviyesinde eşleşmişti. Bu görünüm, şirketin maliyet yapısının gelir tablosunda sınırlı biçimde yansıtıldığını veya raporlanan satış maliyetinin çok düşük olduğunu düşündürüyor. Ancak yalnızca bu özet verilerle brüt kârlılığın ekonomik olarak sürdürülebilir olduğu sonucuna varmak doğru olmaz.
FAVÖK ise -7,5 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki -7,7 milyon TL’ye kıyasla zarar %2,8 oranında azalmış olsa da operasyonel performans hâlâ negatif. Satışların 119,3 bin TL, FAVÖK zararının ise 7,5 milyon TL olması nedeniyle raporlanan verilere göre FAVÖK marjı yaklaşık -%6.300 seviyesine geliyor. Bu olağan dışı oran, satış hacminin operasyonel giderleri karşılamaktan son derece uzak olduğunu gösteriyor; aynı zamanda gelir tablosundaki kalemlerin farklı ölçeklerde raporlandığını ve bu nedenle marj yorumunun dikkatle yapılması gerektiğini de ortaya koyuyor.
Net dönem zararı yıllık bazda daha da kötüleşmiş. TEKTU, geçen yılın ilk çeyreğindeki 67,1 milyon TL zarara karşılık bu dönemde 135,8 milyon TL zarar açıkladı. Zarar yaklaşık iki katına çıkmış, yıllık değişim -%102,5 olarak gerçekleşmiş. FAVÖK zararında sınırlı bir iyileşme varken net zararın büyümesi, operasyon dışı kalemlerin, finansal etkilerin, değerleme sonuçlarının veya enflasyon muhasebesi kaynaklı unsurların net kâr üzerinde önemli rol oynadığını düşündürüyor. Fakat bu özet veri, söz konusu kalemleri ayrıştırmadığı için zararın tek bir nedene bağlanması mümkün değil.
Bilanço Sağlığı
TEKTU’nun bilançosunda en dikkat çekici unsur, duran varlıkların 7,2 milyar TL ile toplam varlıkların neredeyse tamamını oluşturması. Dönen varlıklar ise önceki yıl sonundaki 137,8 milyon TL’den 125,6 milyon TL’ye gerilemiş; düşüş %8,9 seviyesinde. Bu, kısa vadeli likidite tamponunun bir miktar zayıfladığını gösteriyor.
Toplam varlıklar 7,4 milyar TL ile önceki dönem sonuna göre yalnızca %0,3 gerilemiş. Yani bilanço büyüklüğü büyük ölçüde korunmuş. Özkaynaklar ise 5,9 milyar TL’den 5,8 milyar TL’ye düşerek %2,3 azalmış. İlk çeyrekte açıklanan yüksek zarar, özkaynaklarda sınırlı da olsa aşağı yönlü baskı yaratmış görünüyor.
Net borç kaleminin -17,6 milyon TL olması şirketin borçtan çok net nakit pozisyonunda bulunduğunu gösteriyor. Önceki dönem sonunda bu değer -19,7 milyon TL idi. Teknik olarak net borç %10,7 artmış görünse de negatif değer nedeniyle ekonomik anlamı, net nakdin yaklaşık 2,1 milyon TL azaldığı şeklinde okunmalı. Bu, şirketin yüksek finansal borç baskısı taşımadığını gösteren olumlu bir unsur. Bununla birlikte net nakit tutarı, 135,8 milyon TL’lik çeyreklik zararın yanında oldukça sınırlı kalıyor.
Net Parasal Pozisyon (TAS 29)
TEKTU’nun net parasal pozisyon geliri 4,8 milyon TL oldu. Geçen yılın aynı dönemindeki 51,9 milyon TL’ye göre bu kalemde %90,7’lik sert bir düşüş var. Enflasyon muhasebesi altında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Pozitif rakam, ilgili dönemde enflasyon muhasebesinden net parasal kazanç elde edildiğini gösterir.
Ancak bu katkının 51,9 milyon TL’den 4,8 milyon TL’ye gerilemesi, net kâr üzerindeki destekleyici etkinin büyük ölçüde ortadan kalktığı anlamına geliyor. Geçen yıl bu kalem zararı kısmen hafifletirken, 2026/3 döneminde katkı çok daha sınırlı kalmış. Bu nedenle TAS 29 etkisi, şirketin faaliyet performansındaki zayıflığı artık anlamlı ölçüde maskeleyememiş.
Yatırımcı için Ne Anlama Geliyor?
TEKTU’da yatırımcı açısından iki farklı hikâye aynı anda görülüyor:
- Bilanço tarafında: 7,4 milyar TL varlık, 5,8 milyar TL özkaynak ve 17,6 milyon TL net nakit şirketi yüksek borçluluk riski taşıyan bir yapıdan uzak tutuyor.
- Faaliyet tarafında: Satışlar yıllık bazda %57,9 düşmüş, FAVÖK negatif kalmış ve net zarar 135,8 milyon TL’ye yükselmiş.
- Enflasyon muhasebesi açısından: Net parasal pozisyon katkısının %90,7 azalması, geçmiş dönemdeki muhasebe kaynaklı desteğin devam etmediğini gösteriyor.
- Temel risk: Büyük duran varlık tabanının yeterli satış ve nakit akışı üretememesi. Varlık büyüklüğü tek başına değer yaratmıyor; bu varlıkların kârlı biçimde işletilmesi gerekiyor.
- İzlenmesi gereken noktalar: Önümüzdeki dönemlerde satışların toparlanıp toparlanmayacağı, FAVÖK zararının daralıp daralmayacağı, dönen varlıkların likidite açısından yeterli olup olmadığı ve yüksek zararların özkaynakları ne hızla aşındıracağı.
Bu çeyrek, TEKTU için güçlü bilanço görünümünün operasyonel zayıflığı telafi edemediği bir dönem olmuş. Şirketin yatırım hikâyesinin güçlenmesi için öncelikle satış hacminde reel toparlanma, ardından da faaliyet giderlerini karşılayabilecek sürdürülebilir FAVÖK üretimi gerekiyor. Yatırım tavsiyesi değildir.