
Açılış
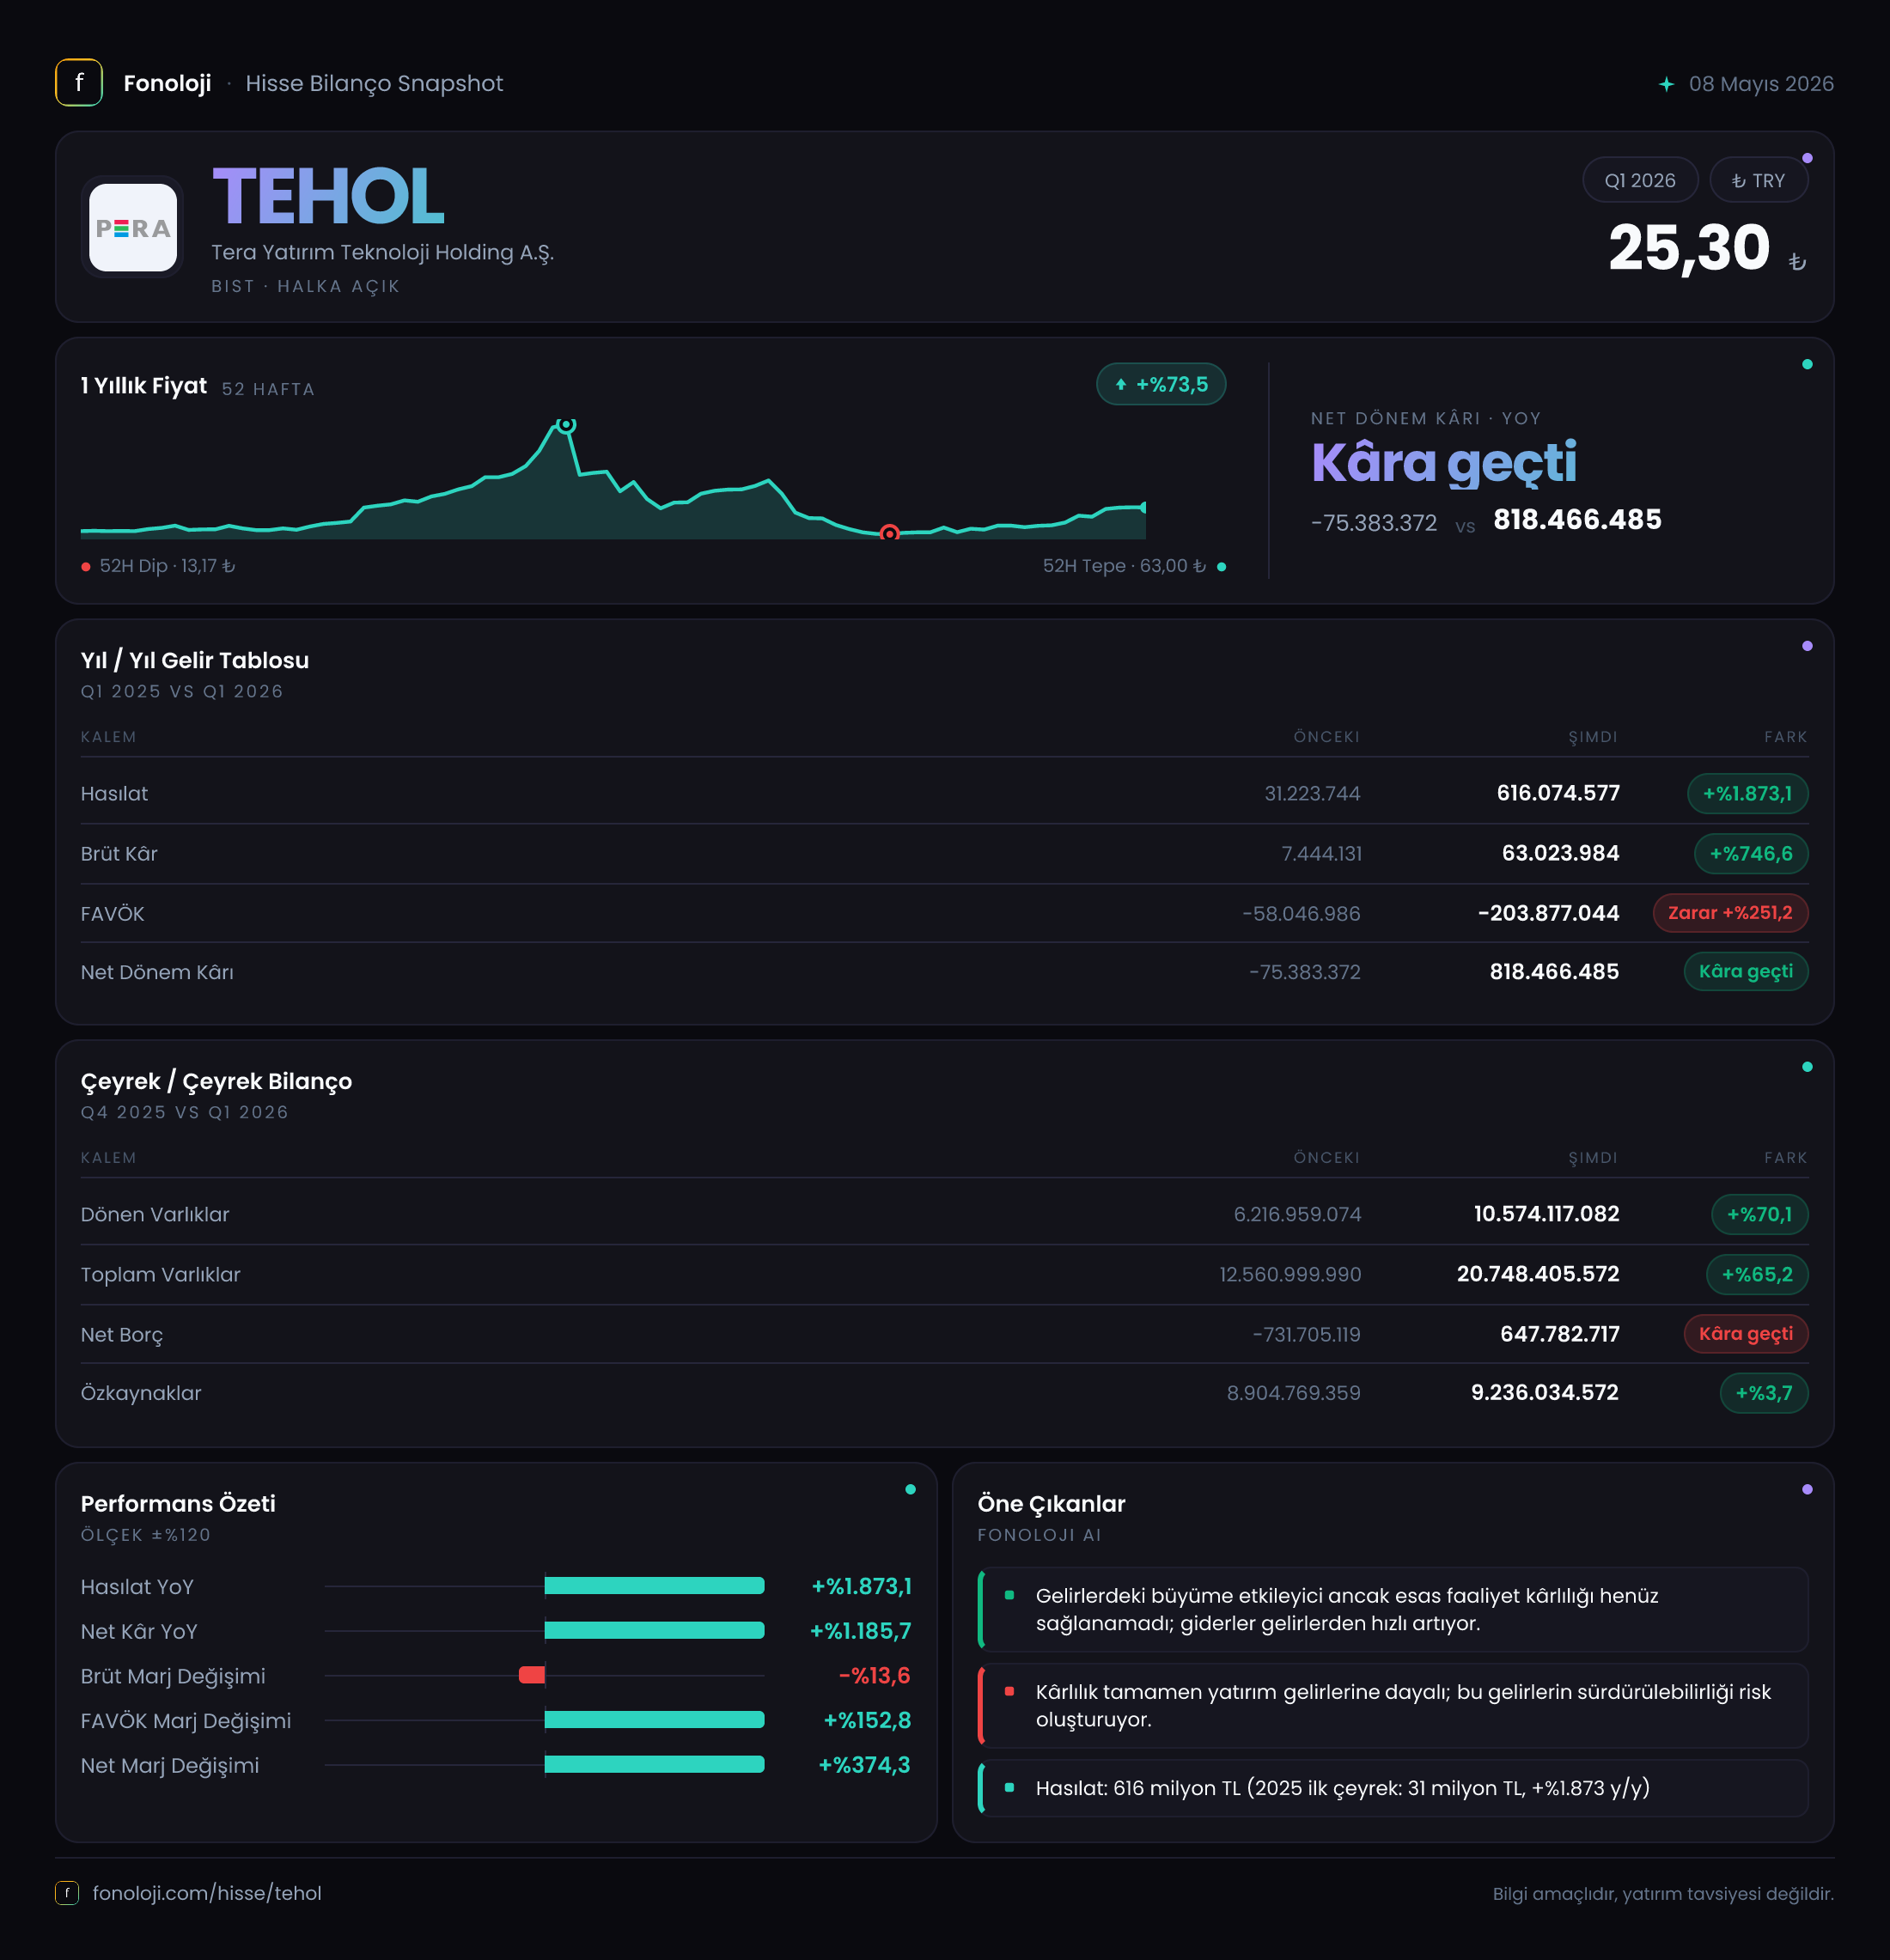
Tera Yatırım Teknoloji Holding’in 2026/3AB sonuçları, ilk bakışta güçlü bir büyüme ve yüksek net kâr hikâyesi sunuyor. Şirketin satışları geçen yılın aynı çeyreğine göre %1.873 artarak 616,1 milyon TL’ye yükselmiş; net dönem kârı ise 75,4 milyon TL zarardan 818,5 milyon TL kâra dönmüş durumda. Ancak bu tabloyu yalnızca net kâr üzerinden okumak yanıltıcı olabilir. Çünkü operasyonel tarafta FAVÖK hâlâ negatif ve şirketin net parasal pozisyonu 299,5 milyon TL zarar yazıyor. Dolayısıyla çeyreğin ana mesajı, satış büyümesinden çok net kârın hangi kalemlerden oluştuğu ve bilançonun nasıl finanse edildiği üzerinde yoğunlaşıyor.
| Temel gösterge | 2026/3AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 616,1 mn TL | 31,2 mn TL | Çok yüksek büyüme, düşük baz etkisi önemli | | Brüt kâr marjı | %10,2 | %23,7 | Gelir büyürken marj belirgin geriledi | | FAVÖK marjı | -%23,7 | -%126,0 | Operasyonel zarar sürüyor, ancak zarar marjı iyileşti | | Net kâr marjı | %132,9 | -%241,7 | Net kâr operasyonel kârlılıktan kaynaklanmıyor | | Net borç / net nakit | 647,8 mn TL borç | 731,7 mn TL net nakit | Finansal yapı tersine dönmüş durumda |
Satış Hikayesi
Şirketin satışları 31,2 milyon TL’den 616,1 milyon TL’ye çıkarak yıllık bazda %1.873,1 büyümüş. Bu, yalnızca Türkiye’deki %30’un üzerindeki enflasyonun açıklayabileceği bir artış değil; nominal büyüme çok yüksek olduğu için şirketin konsolidasyon kapsamı, faaliyet hacmi veya gelir yaratma yapısında belirgin bir değişim yaşanmış olması muhtemel görünüyor. Bununla birlikte, eldeki veri bu artışın hangi iş kolundan veya hangi işlem türünden geldiğini göstermiyor. Bu nedenle büyümenin sürdürülebilirliği konusunda özellikle gelir kalitesine bakmak gerekiyor.
Buradaki kritik nokta, satışlardaki olağanüstü artışın brüt kâra aynı ölçüde yansımaması. Brüt kâr 7,4 milyon TL’den 63 milyon TL’ye yükselmiş olsa da brüt kâr marjı geçen yılki yaklaşık %23,7 seviyesinden %10,2’ye gerilemiş. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 23,7 TL brüt kâr üretirken bu çeyrekte yalnızca 10,2 TL brüt kâr üretmiş.
Bu durum, satış hacmi artarken gelirlerin daha düşük marjlı hale geldiğini veya maliyetlerin satışlardan daha hızlı yükseldiğini gösteriyor. Büyüme etkileyici olsa da yatırımcı açısından asıl soru, şirketin bu yeni satış hacmini ilerleyen dönemlerde daha yüksek marjla taşıyıp taşıyamayacağı. Ayrıca yalnızca 2025/3 karşılaştırması bulunduğu için çeyreklik ivme hakkında sağlıklı bir trend analizi yapmak mümkün değil; sonraki çeyreklerde satışların korunup korunmadığı ve brüt marjın toparlanıp toparlanmadığı izlenmeli.
Kârlılık
Kârlılık tarafında tablo iki farklı hikâye anlatıyor. Brüt kâr artarken FAVÖK, 39,3 milyon TL zarardan 145,9 milyon TL zarara gerilemiş. Yani şirket satış üretmesine rağmen faaliyet giderlerini karşılayacak seviyede operasyonel kârlılık yaratamıyor. FAVÖK marjı geçen yıl yaklaşık -%126 iken bu dönemde -%23,7 olmuş. Bu, oransal olarak belirgin bir iyileşme; fakat mutlak anlamda şirketin ana faaliyetlerinin hâlâ zarar yazdığı gerçeğini değiştirmiyor.
Brüt kâr marjındaki gerileme ile FAVÖK zararının birlikte okunması gerekiyor. Şirketin 63 milyon TL’lik brüt kârı, 145,9 milyon TL’lik FAVÖK zararını karşılamaya yetmemiş. Bu tablo, faaliyet giderlerinin yüksek olduğunu ve satış büyümesinin henüz ölçek ekonomisi yaratmadığını gösteriyor. İleride satışlar artarken genel yönetim, personel ve diğer faaliyet giderleri aynı hızda büyümezse FAVÖK’te toparlanma görülebilir; ancak mevcut çeyrek itibarıyla bu dönüşüm gerçekleşmiş değil.
Net kâr ise 818,5 milyon TL ile oldukça yüksek. Net kâr marjı satışların yaklaşık %132,9’una denk geliyor; yani şirket satışlarından daha yüksek tutarda net kâr açıklamış. Bu, sürdürülebilir operasyonel kâr anlamına gelmiyor. Net kâr ile FAVÖK arasındaki büyük fark, dönem sonucunda faaliyet dışı gelirlerin, değerleme etkilerinin veya diğer muhasebe kalemlerinin belirleyici olduğunu gösteriyor. Bu nedenle yatırımcı, net kârı tek başına şirketin kazanç kapasitesi olarak değerlendirmemeli.
Bilanço Sağlığı
Bilanço, önceki yıl sonuna göre önemli ölçüde büyümüş. Dönen varlıklar 6,2 milyar TL’den 10,6 milyar TL’ye, duran varlıklar ise 6,3 milyar TL’den 10,2 milyar TL’ye yükselmiş. Böylece toplam varlıklar 12,6 milyar TL’den 20,7 milyar TL’ye çıkarak %65,2 artmış. Bu, şirketin bilanço ölçeğinin kısa sürede ciddi biçimde genişlediğini gösteriyor.
Ancak özkaynaklar yalnızca %3,7 artarak 9,2 milyar TL’ye ulaşmış. Toplam varlıklar 8,2 milyar TL büyürken özkaynaklardaki artışın 0,3 milyar TL ile sınırlı kalması, varlık büyümesinin önemli bölümünün borçlar veya diğer yükümlülüklerle finanse edildiğine işaret ediyor. Net kârın yüksek olmasına rağmen özkaynakların sınırlı artması da enflasyon muhasebesi ve diğer özkaynak hareketlerinin etkisinin ayrıca incelenmesini gerektiriyor.
Net borç tarafında daha belirgin bir değişim var. Şirket önceki dönem sonunda 731,7 milyon TL net nakit pozisyonundayken, bu dönemde 647,8 milyon TL net borç pozisyonuna geçmiş. Bu, yaklaşık 1,38 milyar TL’lik bir dönüşüm anlamına geliyor. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı bir risk ölçüsü olarak hesaplanamıyor; fakat operasyonel nakit üretimi henüz oluşmamışken net borca geçilmesi finansman ve likidite riskini artırıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu çeyreğin en kritik kalemlerinden biri. Şirket geçen yıl aynı dönemde 82,2 milyon TL net parasal kazanç açıklarken bu dönemde 299,5 milyon TL net parasal zarar yazmış. Böylece sonuç, yıllık bazda 381,7 milyon TL kötüleşmiş.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki yapısından etkilenir. Net parasal zarar, bilançonun ilgili dönemde enflasyon karşısında satın alma gücü kaybına maruz kalan bir yapıya sahip olduğunu gösterebilir; ancak kesin yorum için parasal varlık ve borçların dağılımını görmek gerekir. Bu kalem, faaliyet performansından farklıdır fakat net kârı doğrudan etkiler. Dolayısıyla 818,5 milyon TL’lik net kârın içinde, enflasyon muhasebesinden kaynaklanan etkiler ve diğer faaliyet dışı kalemler önemli olabilir.
Yatırımcı için Ne Anlama Geliyor?
TEHOL’de fırsat, satış ölçeğinin çok hızlı büyümesi ve FAVÖK zarar marjının geçen yıla göre daralması. Şirket bu satış hacmini koruyabilir, brüt marjı yeniden %20’li seviyelere yaklaştırabilir ve operasyonel giderlerini kontrol altına alabilirse net kârdan bağımsız, daha kaliteli bir kârlılık yapısı oluşabilir.
Buna karşılık mevcut riskler daha belirgin:
- FAVÖK hâlâ negatif, yani ana faaliyetler henüz kendi başına kâr üretmiyor.
- Satış büyümesine rağmen brüt kâr marjı %23,7’den %10,2’ye gerilemiş.
- Net nakit pozisyonundan 647,8 milyon TL net borca geçilmiş.
- Net kâr çok yüksek olsa da faaliyet kârlılığıyla desteklenmiyor.
- 299,5 milyon TL’lik net parasal zarar, enflasyon muhasebesinin sonuçlar üzerindeki baskısını gösteriyor.
Bu nedenle yatırımcı için izlenmesi gereken ana göstergeler; sonraki çeyreklerde satışların sürdürülebilirliği, brüt marjın toparlanması, FAVÖK’ün pozitife geçmesi ve net borcun yeniden kontrol altına alınmasıdır. Mevcut sonuçlar güçlü bir büyüme potansiyeli gösterse de henüz dengeli ve öngörülebilir bir kârlılık profili sunmuyor.
Yatırım tavsiyesi değildir.