
Açılış
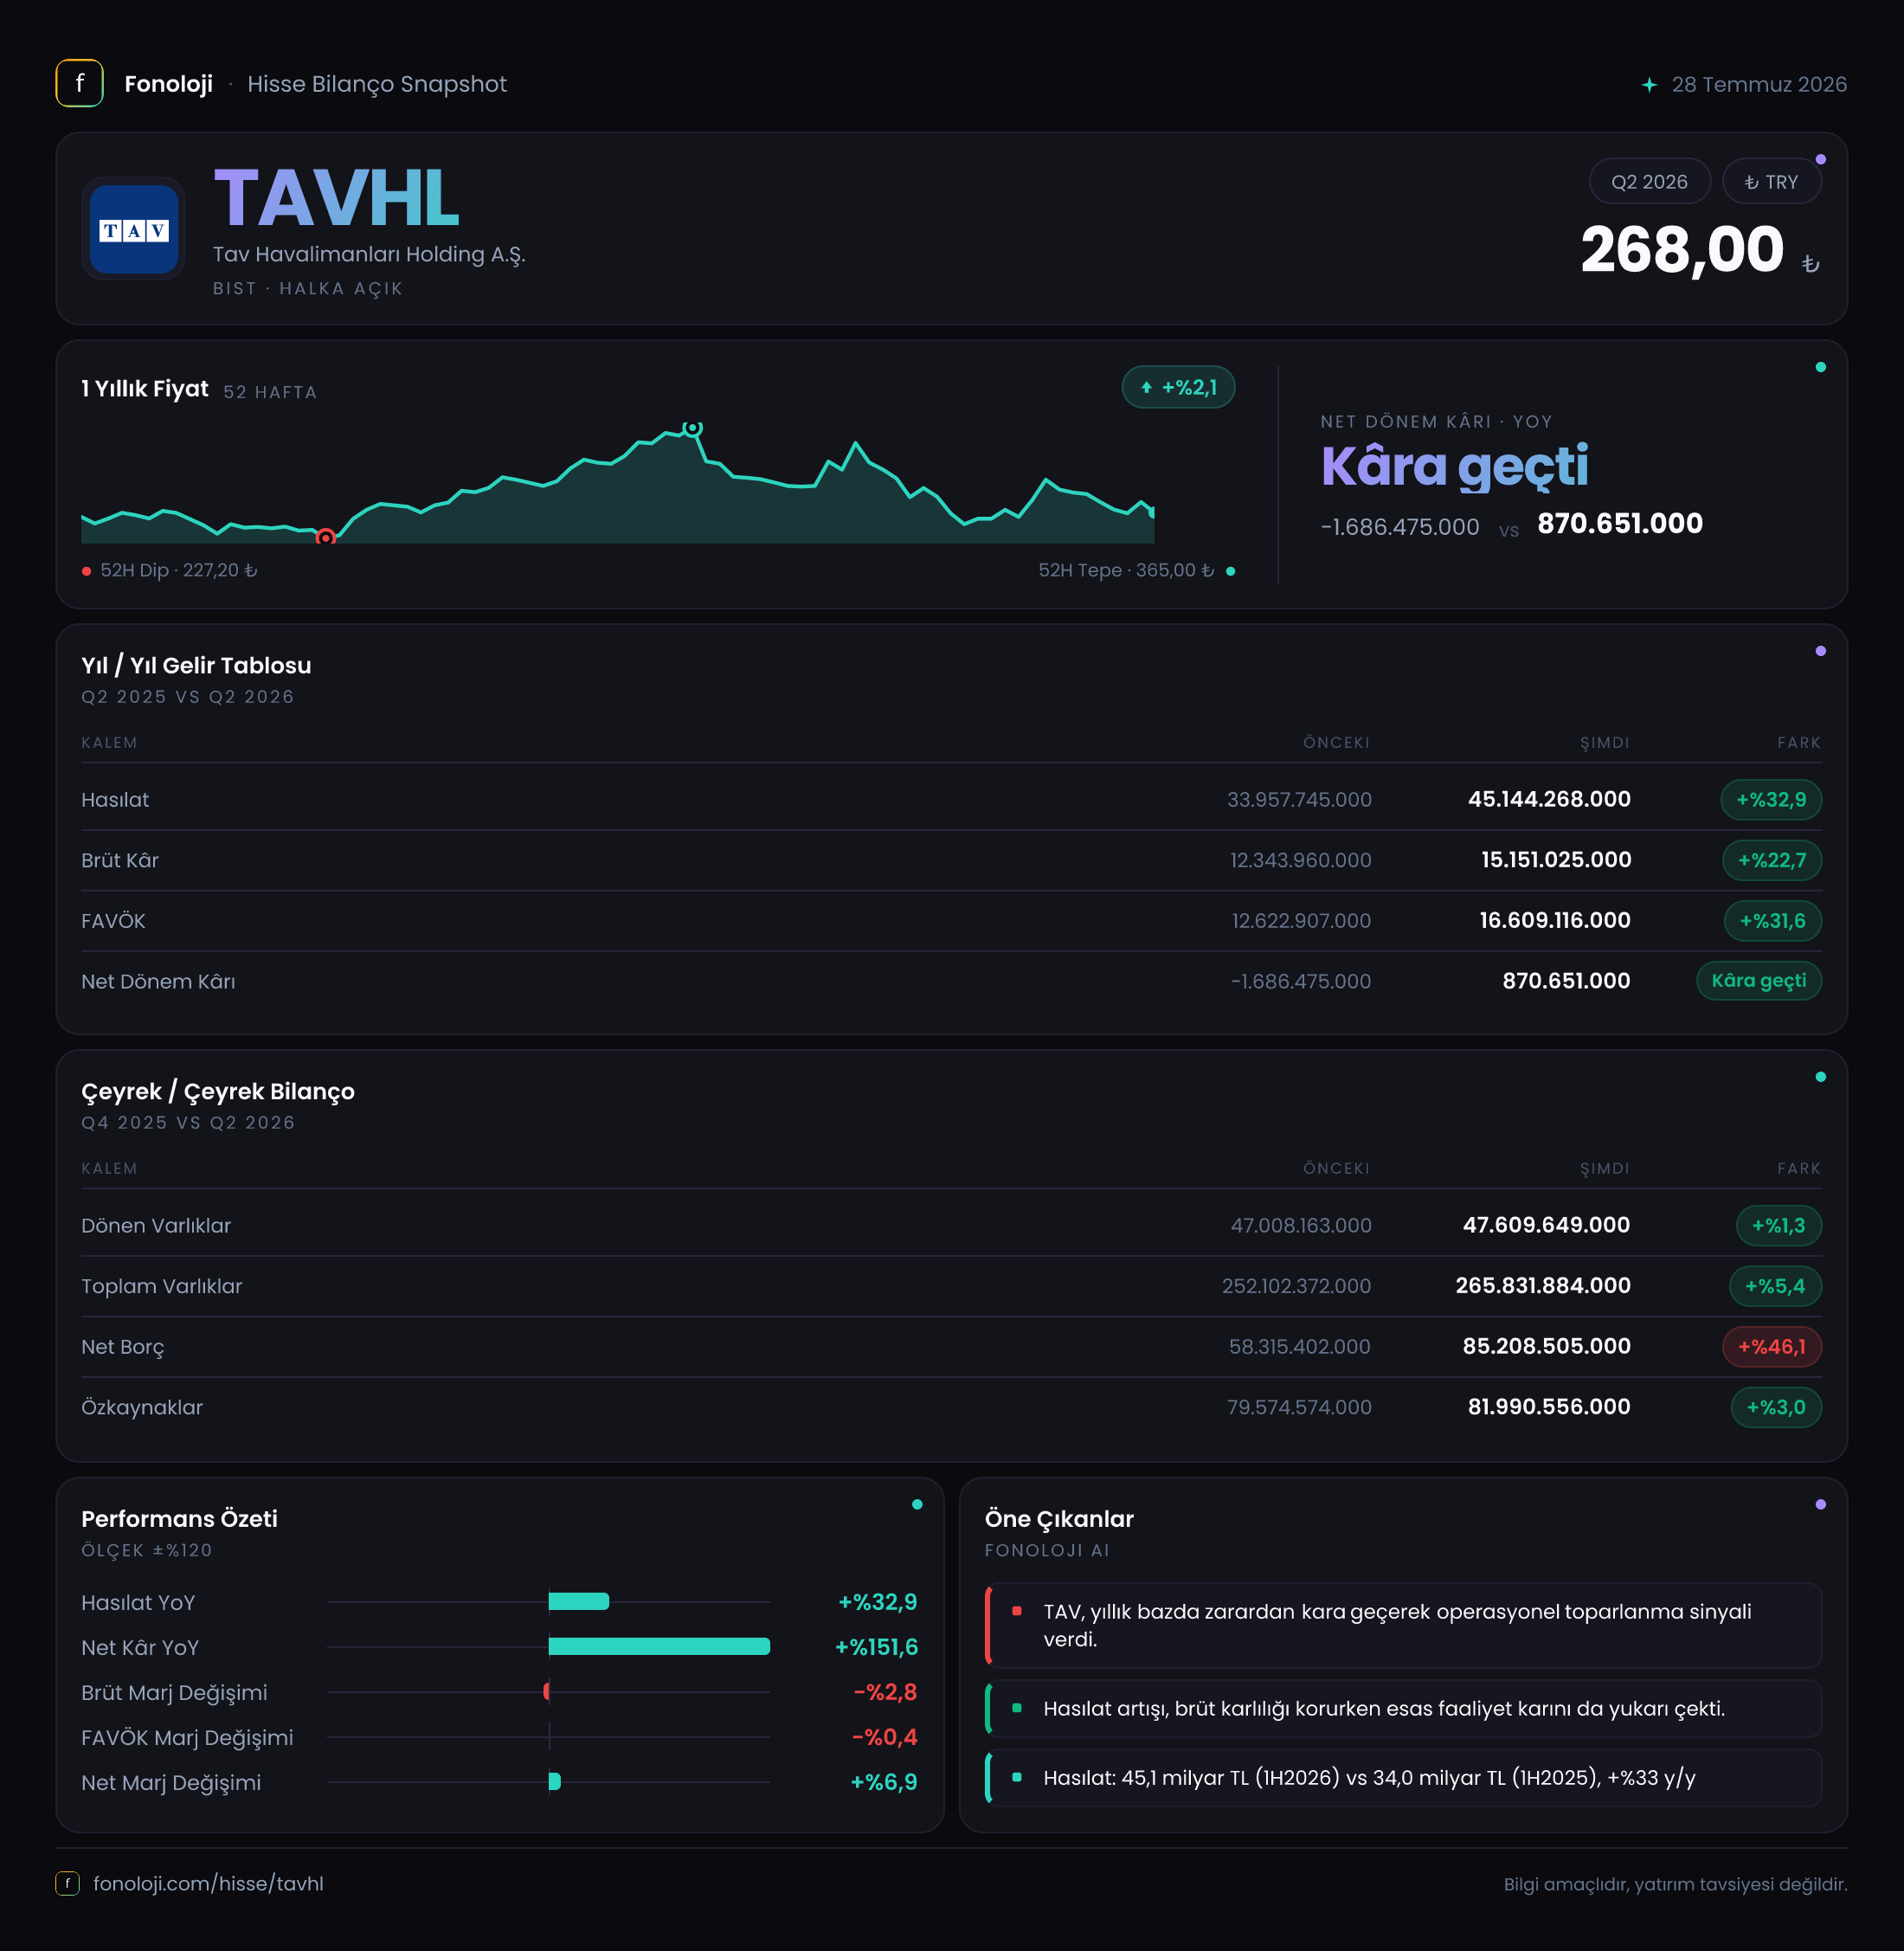
TAV Havalimanları, havalimanı işletmeciliği ve buna bağlı hizmetlerden gelir üreten, varlık yapısı yüksek ve borçlanma kapasitesi operasyonel performans kadar önemli olan bir şirket. 2026/6AB sonuçlarının ana mesajı, satış ve FAVÖK tarafındaki büyümenin devam ettiği; ancak brüt marjın gerilediği ve net borcun bilanço büyümesinden oldukça hızlı arttığı yönünde. Şirket, geçen yılın ilk yarısındaki 1,9 milyar TL net zarardan bu dönemde 528,2 milyon TL net kâra geçti. Bununla birlikte, kâra dönüşüm güçlü görünse de net kâr marjı hâlâ düşük seviyede kalıyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 45,1 milyar TL | 34,0 milyar TL | %32,9 | | FAVÖK | 12,8 milyar TL | 9,8 milyar TL | %30,8 | | FAVÖK marjı | %28,4 | %28,8 | -0,4 puan | | Net dönem kârı | 528,2 milyon TL | -1,9 milyar TL | Zarardan kâra geçiş | | Net borç | 85,2 milyar TL | 58,3 milyar TL | %46,1 |
Satış Hikayesi
TAV’ın satışları geçen yılın aynı dönemine göre %32,9 artarak 45,1 milyar TL’ye ulaştı. Nominal olarak bakıldığında bu, güçlü bir büyüme. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki artışın reel anlamda ne kadar güçlü olduğunu ayrıca değerlendirmek gerekiyor. Büyüme oranı enflasyonun yalnızca sınırlı ölçüde üzerinde kaldığı için, satış performansı reel olarak yüksek ivmeli değil; daha çok enflasyona yakın, ılımlı bir büyümeye işaret ediyor.
Üstelik satış büyümesi, brüt kâr büyümesinin üzerinde gerçekleşmiş durumda. Satışlar %32,9 artarken brüt kâr %22,7 artarak 15,2 milyar TL’ye çıktı. Bu ayrışma, gelirlerin tamamının aynı ölçüde kârlı olmadığını ve maliyetlerin satışlardan daha hızlı yükseldiğini gösteriyor. Havalimanı işletmeciliğinde operasyonel maliyetler, personel giderleri, hizmet alımları, enerji ve finansman bağlantılı yükler marjlar üzerinde etkili olabilir; ancak mevcut veride bu kalemlerin hangisinin baskın olduğunu söylemek mümkün değil.
Çeyreklik karşılaştırma açısından veri seti sınırlı. Sağlanan bilgiye göre 2025/6 çeyreğinde satışlar 19,5 milyar TL seviyesindeydi; ancak 2026/6 çeyreğine ilişkin karşılaştırılabilir güncel satış rakamı verilmediği için çeyrekten çeyreğe ivme hakkında net bir hüküm kurmak mümkün değil. Bu nedenle mevcut yorum, esas olarak ilk 6 aylık dönemin geçen yılın aynı dönemiyle karşılaştırılmasına dayanıyor. Mevsimsellik taşıyabilecek havalimanı operasyonlarında, yılın ikinci yarısındaki trafik ve gelir gelişimi özellikle izlenmeli.
Kârlılık
Brüt kâr 15,2 milyar TL olurken brüt kâr marjı yaklaşık %33,7 seviyesinde gerçekleşti. Geçen yıl aynı dönemde 12,3 milyar TL brüt kâr ve yaklaşık %36,2 brüt marj bulunuyordu. Dolayısıyla marjda yaklaşık 2,5 puanlık bir gerileme var. Bu, şirketin satışlarını büyütmesine rağmen her 100 TL’lik satıştan elde ettiği brüt katkının azaldığını gösteriyor. Enflasyonist ortamda bu durum, maliyetlerin fiyat artışlarına tam olarak yansıtılamadığını veya satış karmasının daha düşük marjlı hizmetlere kaydığını düşündüren önemli bir sinyal.
FAVÖK ise %30,8 artarak 12,8 milyar TL’ye yükseldi. FAVÖK marjı %28,4 olurken geçen yılki %28,8 seviyesine oldukça yakın kaldı. Başka bir ifadeyle, brüt kârdaki marj kaybı FAVÖK seviyesinde büyük ölçüde sınırlanmış. Bu, faaliyet giderlerinin satışlara oranının kontrol altında tutulduğunu gösteriyor; fakat marjın henüz belirgin biçimde genişlediğini söylemek mümkün değil.
Net kâr tarafında tablo daha olumlu. Şirket geçen yılın aynı dönemindeki 1,9 milyar TL net zarardan 528,2 milyon TL net kâra geçti. Bu, yaklaşık 2,4 milyar TL’lik net iyileşme anlamına geliyor. Ancak 528,2 milyon TL’lik kâr, 45,1 milyar TL satışa kıyasla yalnızca yaklaşık %1,2 net kâr marjı yaratıyor. Dolayısıyla operasyonel kârlılık güçlü görünse de borçlanma, amortisman, finansman ve diğer faaliyet dışı kalemler net kâra geçişi sınırlamaya devam ediyor.
Bilanço Sağlığı
TAV’ın toplam varlıkları önceki yıl sonuna göre %5,4 artarak 265,8 milyar TL’ye yükseldi. Bu artışın ana kaynağı duran varlıklar oldu; duran varlıklar %6,4 artışla 218,2 milyar TL’ye çıktı. Buna karşılık dönen varlıklar yalnızca %1,3 artarak 47,6 milyar TL’ye ulaştı. Bu yapı, şirketin sermaye yoğun ve uzun vadeli varlıkları yüksek bir iş modeline sahip olduğunu teyit ediyor.
Özkaynaklar 79,6 milyar TL’den 82,0 milyar TL’ye yükselerek yalnızca %3,0 arttı. Varlıkların %5,4 büyüdüğü, net borcun ise %46,1 arttığı bir dönemde özkaynakların daha yavaş büyümesi dikkat çekiyor. Şirketin net borcu 58,3 milyar TL’den 85,2 milyar TL’ye çıktı. Bu artış, toplam varlık büyümesinin oldukça üzerinde ve bilanço riskinin şu aşamada en yakından izlenmesi gereken başlık olduğunu gösteriyor.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 6,7x seviyesinde. FAVÖK’ün yıllıklandırılması halinde bu oran kabaca 3,3x düzeyine geliyor. Yıllıklandırılmış oran daha anlamlı bir referans sunsa da borcun mutlak olarak hızlı yükselmesi, faiz ve kur koşullarına karşı hassasiyeti artırıyor. Borç artışının hangi yatırımlar, satın almalar veya işletme sermayesi ihtiyaçlarından kaynaklandığı mevcut veride ayrıştırılmadığı için borç kalitesini daha ileri düzeyde değerlendirmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
TAV’ın net parasal pozisyon geliri 41,4 milyon TL’den 197,4 milyon TL’ye yükseldi. Nominal artış %376,2 gibi yüksek görünse de baz dönemin oldukça düşük olması bu oranı büyütüyor. 197,4 milyon TL’lik pozitif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısından muhasebesel bir katkı elde ettiğini gösteriyor.
Bununla birlikte bu tutar, 45,1 milyar TL’lik satışın yalnızca yaklaşık %0,4’üne, 528,2 milyon TL’lik net kârın ise yaklaşık üçte birine denk geliyor. Bu nedenle TAS 29 etkisi kâra destek vermiş olsa da net kâra dönüşün tek açıklaması değil. Pozitif parasal pozisyon gelirinin önemli ölçüde muhasebesel nitelikte olduğu ve nakit yaratımıyla bire bir aynı anlama gelmediği unutulmamalı.
Yatırımcı için Ne Anlama Geliyor?
TAV’ın ilk yarı sonuçları, operasyonel büyümenin sürdüğünü ve şirketin geçen yılki zarar tablosundan çıktığını gösteriyor. Özellikle FAVÖK’ün 12,8 milyar TL’ye yükselmesi, şirketin ana faaliyetlerinde yüksek tutarlı nakit yaratma potansiyelini koruduğuna işaret ediyor. Ancak yatırımcı açısından hikâyenin diğer tarafı da net: brüt marj geriliyor, net kâr marjı düşük kalıyor ve net borç hızlı artıyor.
Önümüzdeki dönem için izlenmesi gereken başlıklar şunlar:
- Satış büyümesinin enflasyonun belirgin biçimde üzerine çıkıp çıkamayacağı,
- Brüt marjın %33,7 seviyesinden yeniden toparlanıp toparlanamayacağı,
- Net borcun FAVÖK’e oranının düşüp düşmeyeceği,
- Finansman giderlerinin operasyonel kârlılığı ne ölçüde aşındıracağı,
- İkinci yarıda çeyreklik satış ve net kâr ivmesinin güçlenip güçlenmeyeceği.
Özetle TAV’da operasyonel taraf pozitif, bilanço tarafı ise daha temkinli okunmalı. Şirketin kâra dönmesi önemli bir iyileşme; ancak bu iyileşmenin kalıcı ve kaliteli bir getiriye dönüşmesi için marjların korunması ve borç artışının kontrol altına alınması gerekiyor. Yatırım tavsiyesi değildir.