
Açılış
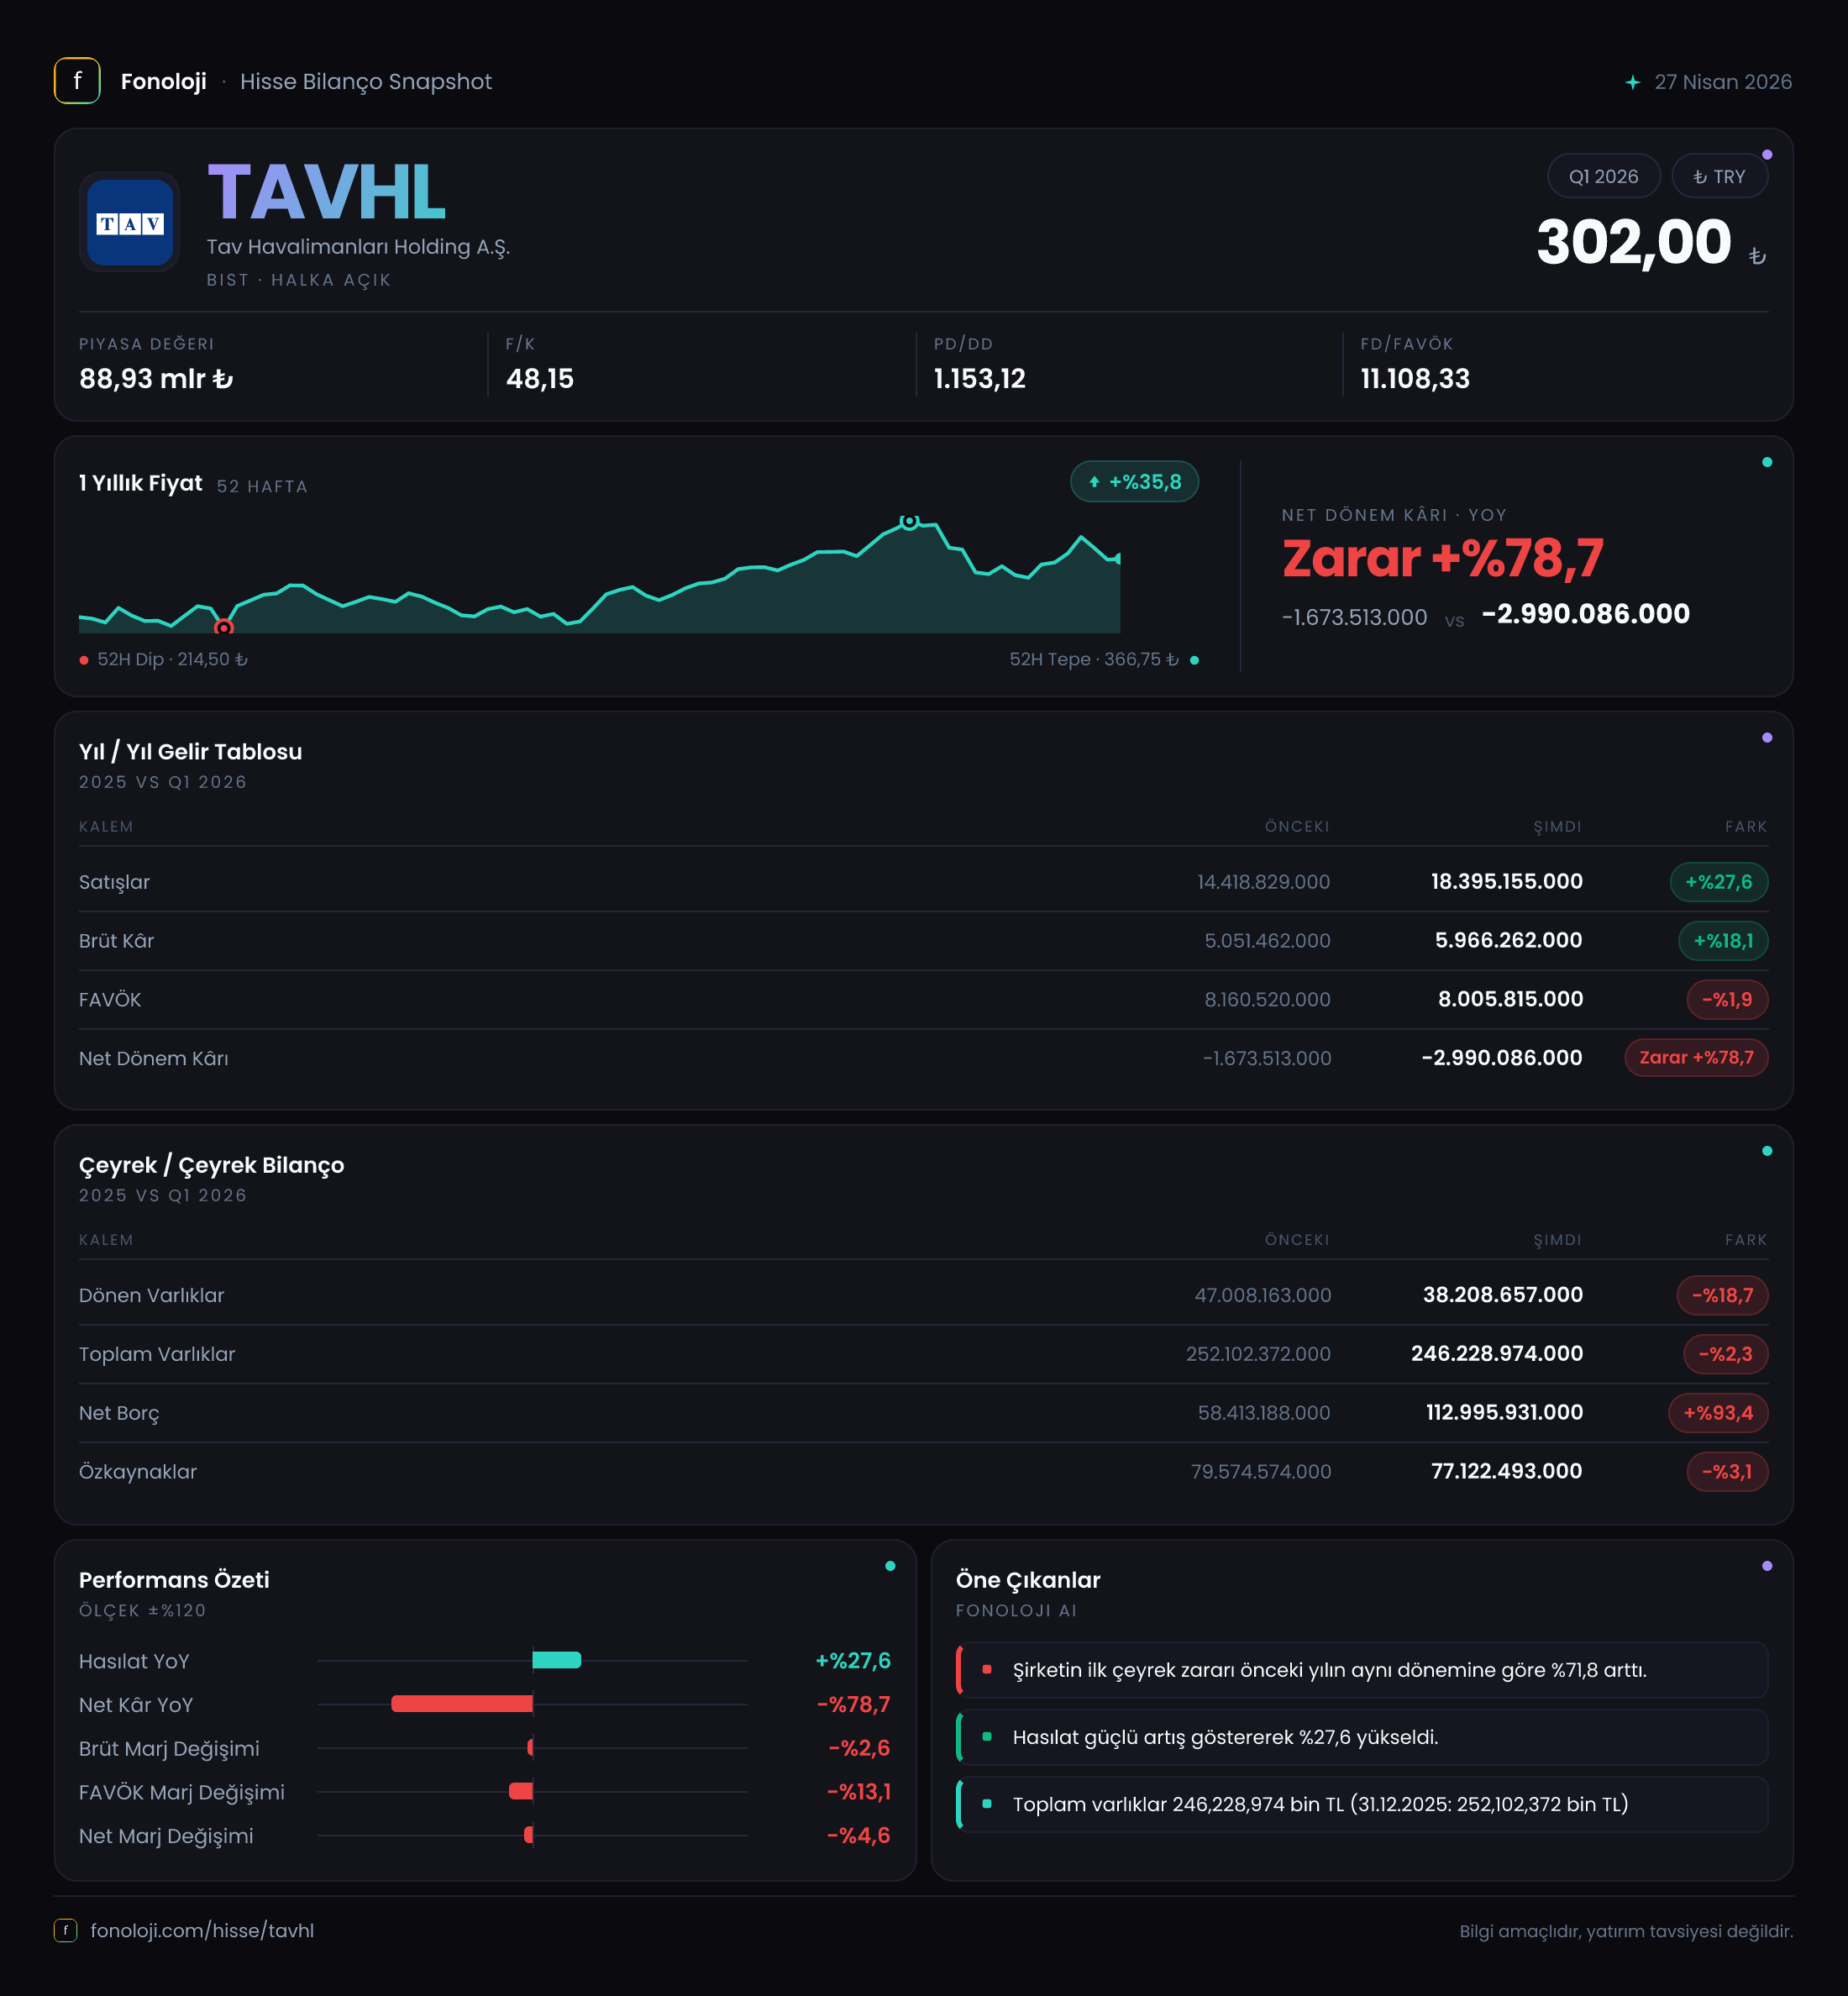
TAV Havalimanları, havalimanı işletmeciliği ve buna bağlı ticari faaliyetlerden gelir üreten, bilançosunda önemli miktarda duran varlık ve borç taşıyan bir şirket. 2026’nın ilk çeyreğinde satışlar %27,6 artarak 18,4 milyar TL’ye yükselirken, faaliyet kârlılığı aynı hızda büyümedi ve net zarar belirgin biçimde derinleşti. Ana mesaj şu: operasyonel gelir üretimi devam ediyor, ancak marj baskısı, yüksek borçluluk ve finansman/diğer giderlerin etkisi şirketin net sonucunu aşağı çekiyor. Ayrıca Türkiye’de %30’un üzerindeki enflasyon ortamı dikkate alındığında, nominal satış büyümesinin reel olarak ne ifade ettiği özellikle önemli.
Satış Hikayesi
TAVHL’nin satışları geçen yılın aynı çeyreğindeki 14,4 milyar TL’den 18,4 milyar TL’ye çıkarak 4,0 milyar TL arttı. Bu, nominal olarak güçlü görünen %27,6’lık büyümeye işaret ediyor. Ancak aynı dönemde Türkiye’de tüketici ve üretici fiyatlarındaki artışın %30’un üzerinde seyrettiği düşünüldüğünde, şirketin satış büyümesi enflasyonu tam olarak aşmış görünmüyor. Başka bir ifadeyle, gelirler TL bazında büyümüş olsa da reel büyüme sınırlı kalmış veya negatif olmuş olabilir.
Burada havalimanı işletmeciliğinin kendine özgü yapısı önemli. Yolcu trafiği, terminal kullanımı, ticari alan gelirleri ve hizmet fiyatları satışların temel belirleyicileri arasında yer alır. Ancak elimizde yolcu sayısı, yolcu başına gelir veya döviz bazlı gelir kırılımı bulunmadığı için satış artışının ne kadarının hacimden, ne kadarının fiyatlamadan kaynaklandığını kesin olarak söylemek mümkün değil.
Çeyreklik karşılaştırma açısından mevcut veri sınırlı. Sadece 2025/3 satışlarının 14,4 milyar TL olduğu biliniyor; 2026’nın önceki çeyreğine ait satış verisi bulunmadığından ardışık çeyrek trendi için beklemek gerekiyor. Bu nedenle ilk çeyrekteki artışı yıllık bazda değerlendirmek daha sağlıklı.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 18,4 mlr TL | 14,4 mlr TL | Nominal büyüme %27,6, enflasyonun altında | | Brüt kâr marjı | %32,6 | %35,4 | 2,8 puan gerileme | | FAVÖK marjı | %21,2 | %23,6 | 2,4 puan gerileme | | Net kâr marjı | -%16,3 | -%11,8 | Zararın satışlara oranı arttı |
Kârlılık
Satışlar %27,6 büyürken brüt kâr yalnızca %18,1 artarak 6,0 milyar TL’ye ulaştı. Bu fark, maliyetlerin gelirlerden daha hızlı yükseldiğini gösteriyor. Brüt kâr marjı geçen yılki yaklaşık %35,4 seviyesinden %32,6’ya geriledi. Marjdaki 2,8 puanlık düşüş, satış artışının şirketin temel kârlılığına aynı ölçüde yansımadığını ortaya koyuyor.
FAVÖK ise 3,4 milyar TL’den 3,9 milyar TL’ye çıkarak %15,5 büyüdü. Bu rakam ilk bakışta faaliyet kârlılığının korunduğunu düşündürse de büyüme hızı satışların gerisinde kaldı. FAVÖK marjı %23,6’dan %21,2’ye indi. Yani TAVHL, daha yüksek satış üretmesine rağmen her 100 TL’lik satıştan yaklaşık 21 TL FAVÖK yaratırken, geçen yıl aynı dönemde bu tutar yaklaşık 24 TL seviyesindeydi.
Net kâr tarafındaki tablo daha sert. Şirket geçen yılın ilk çeyreğinde 1,7 milyar TL net zarar açıklarken, bu dönemde zarar 3,0 milyar TL’ye yükseldi. Zararın %72 artması, satışlardaki büyümenin hissedar seviyesinde kâra dönüşmediğini gösteriyor. Faaliyet kârı pozitif olmasına rağmen net zararın büyümesi; finansman giderleri, amortisman, kur etkileri veya diğer gider kalemlerinin önemli baskı yaratmış olabileceğine işaret ediyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için zararın hangi unsurdan kaynaklandığını kesin biçimde ayrıştırmak mümkün değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 252,1 milyar TL’den 246,2 milyar TL’ye geriledi. Bu, %2,3’lük sınırlı bir küçülme. Ancak varlıkların bileşimi daha dikkat çekici: dönen varlıklar 47,0 milyar TL’den 38,2 milyar TL’ye düşerek %18,7 azaldı, duran varlıklar ise 205,1 milyar TL’den 208,0 milyar TL’ye yükseldi.
Dönen varlıklardaki 8,8 milyar TL’lik düşüş, kısa vadeli likidite tamponunun zayıfladığını düşündürüyor. Nakit, ticari alacaklar veya diğer kısa vadeli kalemlerdeki değişimin ayrıntısı verilmediği için bu düşüşün nedenini netleştiremiyoruz; ancak borçluluk artarken likit varlıkların azalması yatırımcı açısından izlenmesi gereken bir gelişme.
Net borç 58,3 milyar TL’den 83,0 milyar TL’ye çıkarak %42,3 arttı. Bu artış, şirketin borç yükünün gelir ve faaliyet kârından daha hızlı yükseldiğini gösteriyor. İlk çeyrek FAVÖK’ü yıllıklandırılarak kabaca hesaplandığında net borç/FAVÖK oranı yaklaşık 5,3 kat seviyesine geliyor; geçen yıl aynı yöntemle bu oran yaklaşık 4,3 kat civarındaydı. Bu hesap sezon etkilerini içermediği için kesin yıllık oran olarak görülmemeli, ancak yönü açık: kaldıraç artıyor ve faiz/kur koşullarına duyarlılık yükseliyor.
Özkaynaklar da 79,6 milyar TL’den 77,1 milyar TL’ye geriledi. %3,1’lik düşüş, net zararın özkaynak tabanını aşındırdığını gösteriyor. Toplam varlıkların yaklaşık üçte birinin özkaynaklarla finanse edildiği mevcut yapıda borç artışı, şirketin bilanço esnekliğini azaltıyor.
Net Parasal Pozisyon (TAS 29)
TAVHL’nin net parasal pozisyonu 34,6 milyon TL’den 59,4 milyon TL’ye yükseldi. Nominal olarak bu kalem %72 arttı, ancak tutar satışlara kıyasla oldukça küçük: 59,4 milyon TL, 18,4 milyar TL’lik çeyreklik satışın yalnızca yaklaşık %0,3’üne karşılık geliyor.
TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülüklerinin satın alma gücündeki değişiminden kaynaklanan etkiyi yansıtır. Raporlanan pozitif tutar gelir tablosuna katkı sağlıyor olsa da bu katkı, 3,0 milyar TL’lik net zararı anlamlı biçimde telafi edecek büyüklükte değil. Dolayısıyla bu çeyrekte enflasyon muhasebesinin etkisi sonucu belirleyen ana unsur değil; operasyonel marj kaybı ve yüksek borçluluk daha belirleyici görünüyor.
Yatırımcı için Ne Anlama Geliyor?
TAVHL’de fırsat tarafı, şirketin hâlâ yüksek miktarda gelir ve pozitif FAVÖK üretebilmesi. Satışların 18,4 milyar TL’ye, FAVÖK’ün 3,9 milyar TL’ye ulaşması operasyonel tabanın çalıştığını gösteriyor. Havalimanı trafiği ve ticari gelirler güçlü seyrederse, sabit maliyetlerin daha yüksek gelir tabanına yayılması gelecekte marj toparlanması sağlayabilir.
Bununla birlikte mevcut çeyrek yatırımcıya üç temel uyarı veriyor:
- Satış büyümesi enflasyonu aşmıyor; nominal artışın reel karşılığı sınırlı.
- Brüt kâr ve FAVÖK marjları geriliyor; büyüme kalite açısından yakından izlenmeli.
- Net borç %42,3 artarken özkaynaklar geriliyor; faiz, kur ve refinansman riskleri önem kazanıyor.
Bir sonraki dönemde özellikle FAVÖK marjının yeniden %23-24 bandına dönüp dönmediği, net borç artışının durup durmadığı ve net zararın faaliyet kârına rağmen neden sürdüğü takip edilmeli. TAVHL için ana yatırım hikâyesi artık yalnızca yolcu ve satış büyümesi değil; bu büyümenin borçluluk ve marjlar üzerindeki etkisi olacak.
Yatırım tavsiyesi değildir.