
Açılış
Tatlıpınar Enerji Üretim A.Ş. (TATEN), elektrik üretimi alanında faaliyet gösteren bir enerji şirketi. 2026/3 döneminde şirketin ana hikâyesi, satışların enflasyonun üzerinde sınırlı da olsa büyümesi, operasyonel kârlılığın satışlardan daha hızlı artması ve geçen yılki zararın yerini belirgin bir net kâra bırakması oldu. Ancak bu olumlu tabloya bilanço tarafından bakıldığında, net borcun artmaya devam ettiği görülüyor. Dolayısıyla çeyrek, kârlılık açısından güçlü; finansman yükü ve borçluluk açısından ise yakından izlenmesi gereken bir görünüm sunuyor.
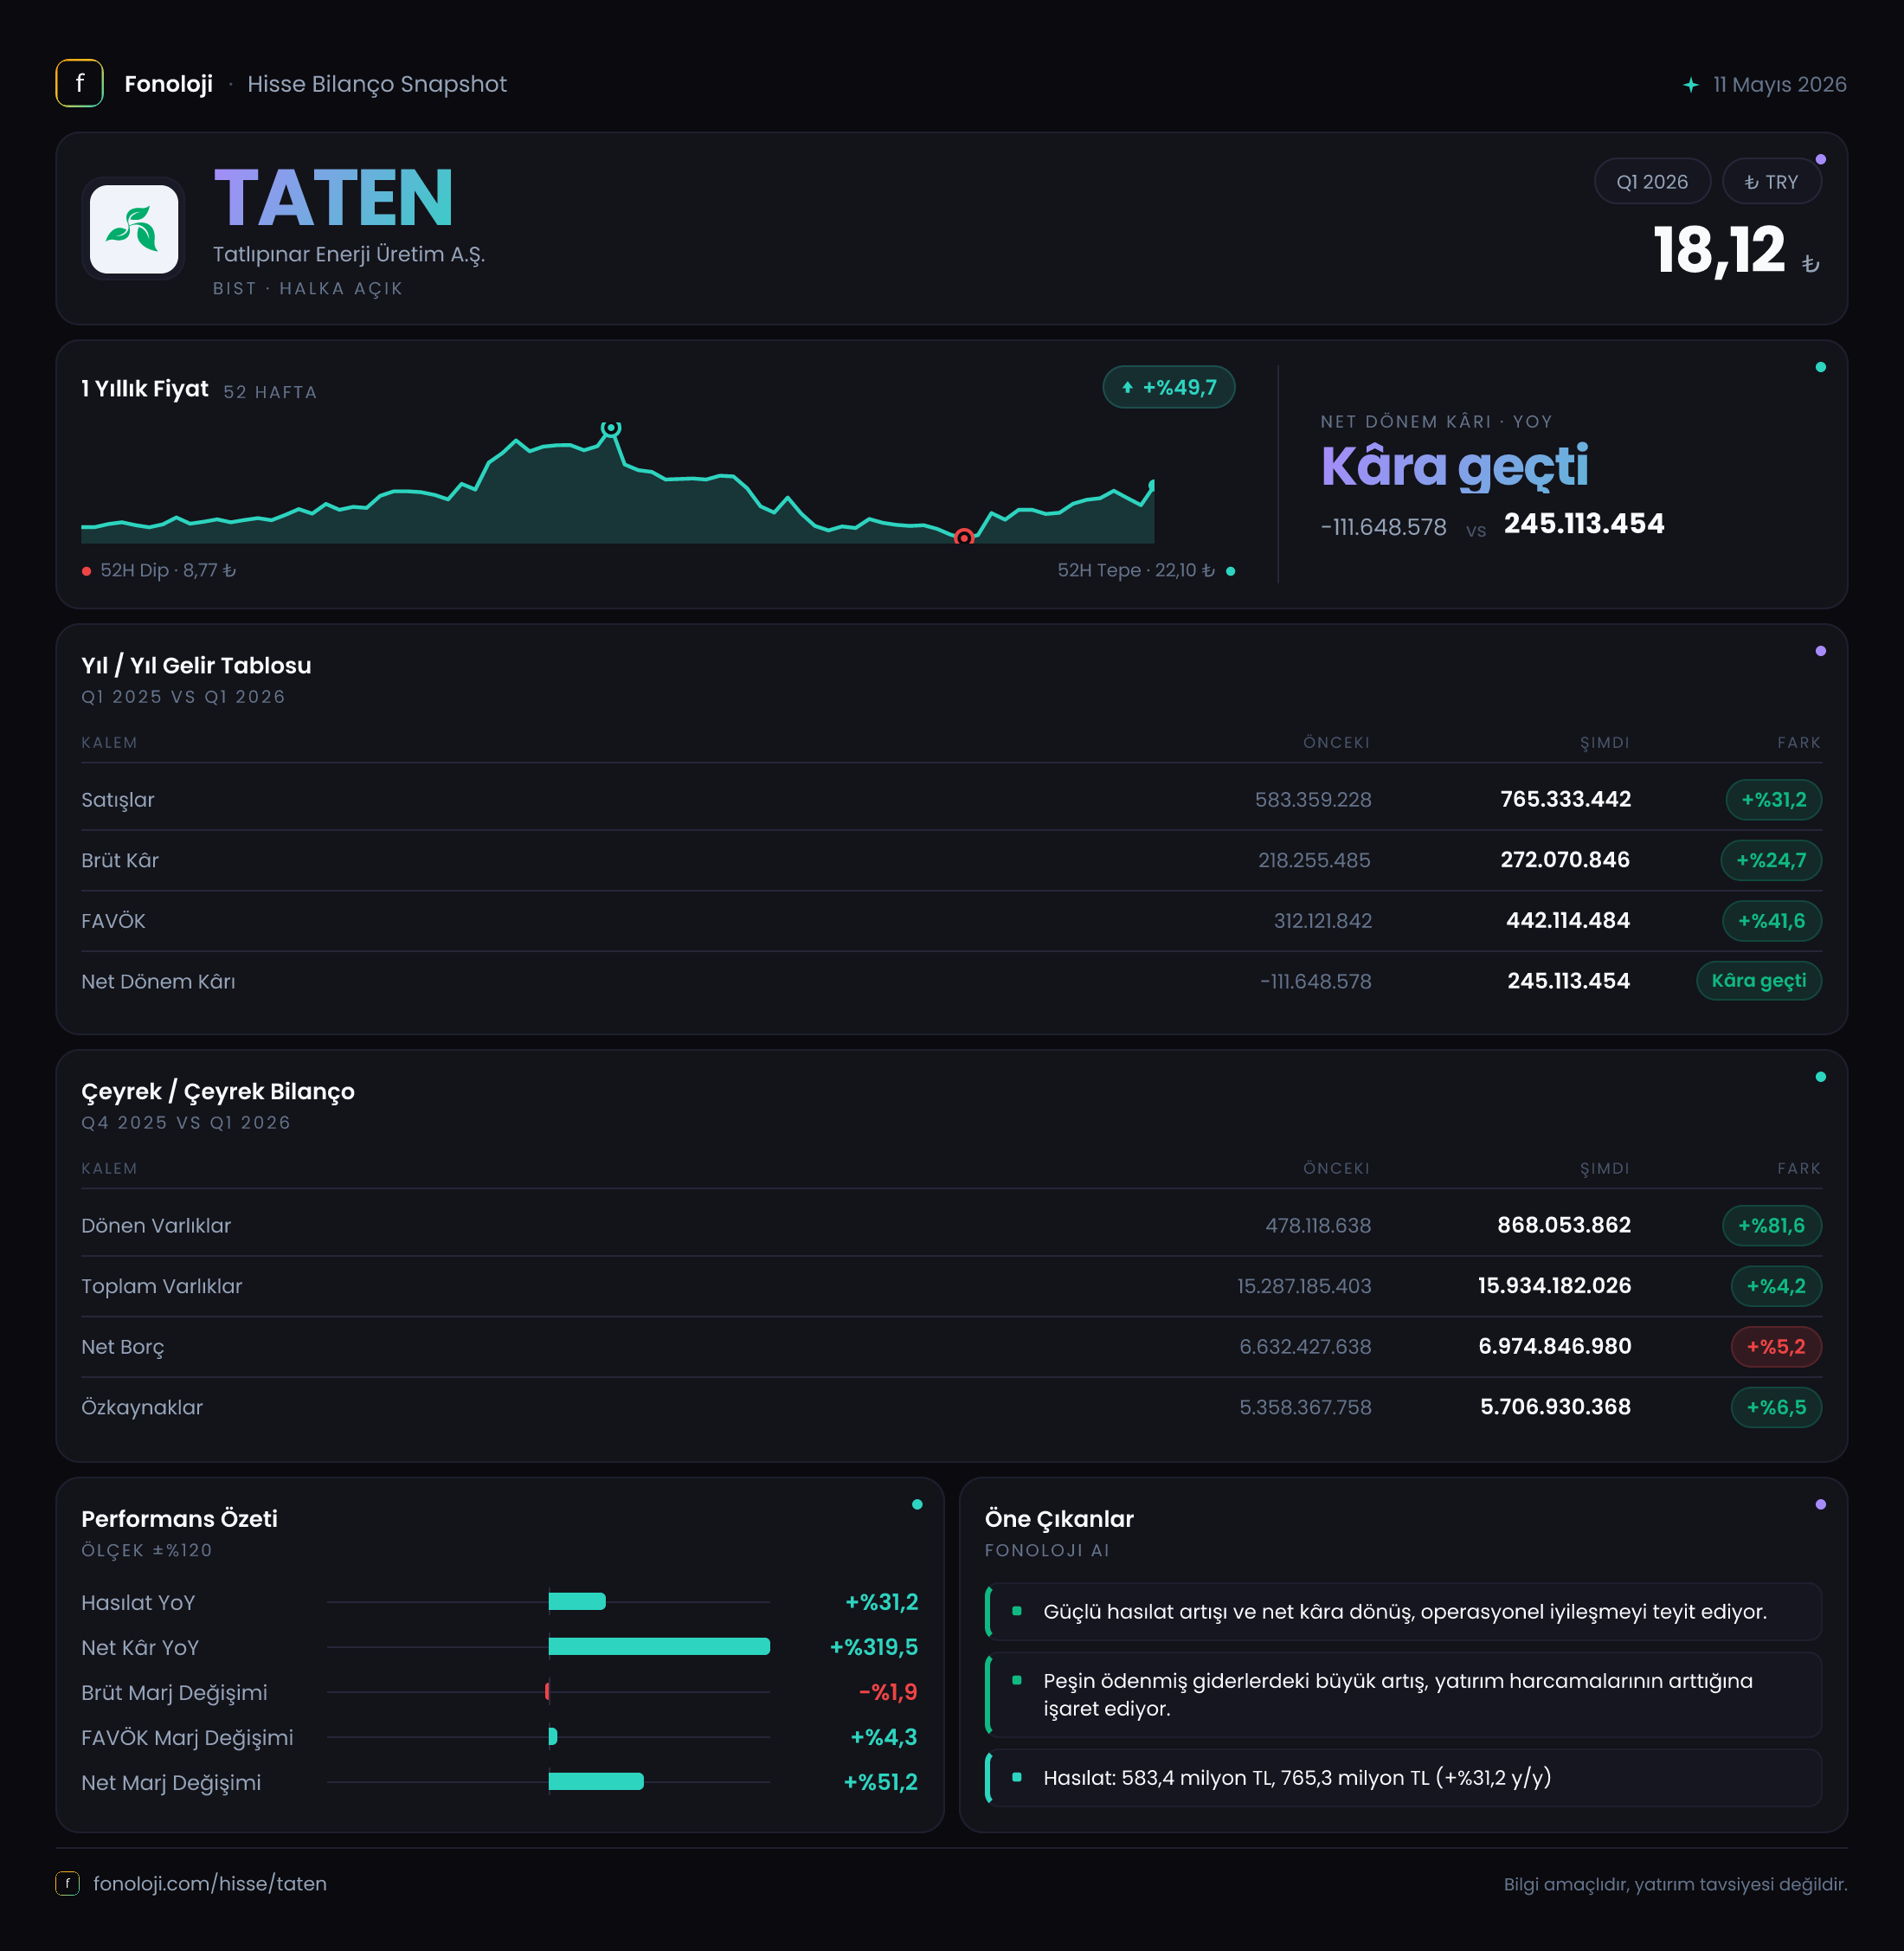
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 765,3 mn TL | 583,4 mn TL | Yıllık %31,2 artış | | Brüt kâr | 272,1 mn TL | 218,3 mn TL | Yıllık %24,7 artış | | FAVÖK | 437,2 mn TL | 301,7 mn TL | Yıllık %44,9 artış | | Net dönem kârı | 190,8 mn TL | -115,0 mn TL | Zarardan kâra geçiş | | Net borç | 7,0 mlr TL | 6,6 mlr TL | Yıl sonuna göre %5,2 artış |
Satış Hikayesi
TATEN’in satışları geçen yılın aynı çeyreğindeki 583,4 milyon TL’den 765,3 milyon TL’ye yükseldi. Bu, yıllık bazda %31,2 büyümeye işaret ediyor ve nominal olarak dikkat çekici bir artış. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyümenin tamamını gerçek hacim artışı olarak okumak mümkün değil. Şirketin satışları enflasyonun bir miktar üzerinde büyümüş olsa da reel büyüme marjı sınırlı görünüyor.
Enerji şirketlerinde satış performansı yalnızca üretim miktarına değil; elektrik fiyatlarına, piyasa takas fiyatlarına, üretim profilinə, kapasite kullanımına ve varsa uzun vadeli satış anlaşmalarına da bağlıdır. Bu veri setinde üretim miktarı, elektrik satış fiyatı veya kapasite kullanım oranı bulunmadığı için %31,2’lik büyümenin ne kadarının fiyat, ne kadarının hacim kaynaklı olduğu ayrıştırılamıyor.
Brüt kârın satışlardan daha yavaş artması da bu açıdan önemli. Satışlar %31,2 yükselirken brüt kâr %24,7 arttı. Bu durum, üretim maliyetlerinin veya operasyonel giderlerin satışlara kıyasla daha hızlı yükselmiş olabileceğini düşündürüyor. Başka bir ifadeyle, şirket daha fazla gelir üretmiş ancak bu gelirin ilk aşamadaki kârlılık katkısı aynı ölçüde güçlü olmamış.
Çeyreklik trend konusunda ise elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle satışların 2026’nın ilk çeyreğinde bir önceki çeyreğe göre ivme kazanıp kazanmadığını söylemek mümkün değil. Çeyrekten çeyreğe üretim ve fiyat hareketini değerlendirmek için 2025/12 ve 2026/3 dönemlerinin karşılaştırılması beklenmeli.
Kârlılık
Brüt kâr marjı, 2025/3 dönemindeki yaklaşık %37,4 seviyesinden 2026/3’te %35,6’ya geriledi. Yaklaşık 1,8 puanlık bu düşüş, satış büyümesine rağmen doğrudan üretim kârlılığının bir miktar baskı altında kaldığını gösteriyor. Enerji sektöründe bu tür marj hareketleri, üretim maliyetleri ve elektrik satış fiyatları arasındaki makasın yakından izlenmesini gerektirir.
Buna karşılık FAVÖK, 301,7 milyon TL’den 437,2 milyon TL’ye çıkarak yıllık %44,9 büyüdü. FAVÖK marjı da yaklaşık %51,7’den %57,1’e yükseldi. Bu, şirketin faaliyet düzeyinde güçlü bir kârlılık artışı yakaladığını gösteriyor. Ancak burada dikkat edilmesi gereken teknik bir nokta var: Açıklanan 437,2 milyon TL’lik FAVÖK, 272,1 milyon TL’lik brüt kârın üzerinde. FAVÖK’ün brüt kârdan yüksek olması, gelir tablosundaki sınıflandırmaların veya faaliyet dışı nitelikteki bazı kalemlerin hesaplamaya dahil edilmesiyle ilişkili olabilir. Bu nedenle yatırımcıların FAVÖK tanımını ve hesaplama köprülerini finansal dipnotlardan kontrol etmesi önemli.
Net kâr tarafında ise belirgin bir dönüşüm var. Şirket, geçen yılın aynı çeyreğinde 115,0 milyon TL zarar açıklarken bu çeyrekte 190,8 milyon TL net kâr elde etti. Net kâr marjı böylece yaklaşık -%19,7’den %24,9’a çıktı. Bu gelişme yalnızca operasyonel performansla değil, finansman giderleri, enflasyon muhasebesi ve diğer gelir-gider kalemleriyle birlikte değerlendirilmelidir. Net parasal pozisyon verisi paylaşılmadığı için net kârdaki iyileşmenin ne kadarının operasyonel, ne kadarının muhasebesel veya finansal kalemlerden kaynaklandığı tam olarak ayrıştırılamıyor.
Bilanço Sağlığı
TATEN’in toplam varlıkları, önceki yıl sonundaki 15,3 milyar TL’den 15,9 milyar TL’ye yükseldi. Artış %4,2 ile sınırlı kalırken, duran varlıklar yalnızca %1,7 arttı ve 14,8 milyar TL’den 15,1 milyar TL’ye çıktı. Bu tablo, şirketin bilançosunun hâlâ büyük ölçüde uzun vadeli enerji üretim varlıklarından oluştuğunu gösteriyor.
Dönen varlıklardaki artış ise çok daha güçlü: 478,1 milyon TL’den 868,1 milyon TL’ye yükseliş, yaklaşık %81,6 seviyesinde. Bu artış likidite açısından olumlu bir tampon yaratabilir. Ancak dönen varlıkların ne kadarının nakit, ticari alacak veya diğer kalemlerden oluştuğu açıklanmadığı için bu büyümenin gerçek nakit gücüne ne ölçüde dönüştüğünü söylemek mümkün değil.
Net borç 6,6 milyar TL’den 7,0 milyar TL’ye çıkarak yıl sonuna göre %5,2 arttı. Aynı dönemde özkaynaklar 5,4 milyar TL’den 5,7 milyar TL’ye yükseldi ve %6,5 büyüdü. Özkaynakların borçtan daha hızlı artması olumlu olmakla birlikte, fark sınırlı. Ayrıca net borç, özkaynakların üzerinde ve toplam varlıkların önemli bir bölümünü finanse ediyor.
Net borcun açıklanan çeyreklik FAVÖK’e oranı yaklaşık 16 kat. Bu hesap, tek çeyrek FAVÖK’ün yıllıklaştırılmadığı için ihtiyatla ele alınmalı. FAVÖK’ün yıl boyunca benzer seviyelerde sürdüğü varsayımıyla kaba yıllıklandırma yapıldığında oran yaklaşık 4 kat seviyesine gelir. Yine de bu oran, enerji yatırımlarının sermaye yoğun yapısı dikkate alınarak borç geri ödeme kapasitesinin ve faiz giderlerinin izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Veri setinde 2026/3 ve 2025/3 için net parasal pozisyon açıklanmamış. Bu nedenle Türkiye’de enflasyon muhasebesinin TATEN’in net kârını hangi yönde ve ne ölçüde etkilediği bu bilgilerle hesaplanamıyor.
TAS 29 kapsamında nakit ve nakit benzeri parasal varlıklar ile borçlar arasındaki yapı, şirketin net parasal kazanç veya kayıp üretmesine neden olabilir. Yüksek borçluluk taşıyan şirketlerde enflasyon muhasebesi etkisi, borçların vadesi ve parasal varlıkların seviyesiyle birlikte değerlendirilmelidir. Bu kalemin paylaşılmaması, 190,8 milyon TL’lik net kârın kalitesini analiz etmeyi zorlaştırıyor. Yatırımcıların finansal raporun dipnotlarında net parasal pozisyon ve enflasyon muhasebesi etkisini ayrıca kontrol etmesi gerekir.
Yatırımcı için Ne Anlama Geliyor?
TATEN’in 2026/3 sonuçları, ilk bakışta güçlü bir toparlanma gösteriyor. Satışlar enflasyonun bir miktar üzerinde büyürken, FAVÖK artışı satış büyümesini belirgin biçimde aştı ve şirket geçen yılki zarardan 190,8 milyon TL net kâra geçti. Bu, operasyonel kaldıraç ve kârlılık açısından olumlu bir sinyal.
Bununla birlikte yatırımcının şu başlıklara odaklanması gerekiyor:
- Brüt kâr marjındaki gerileme, üretim maliyetleri ile elektrik satış fiyatı arasındaki makasın izlenmesini gerektiriyor.
- FAVÖK’ün brüt kârdan yüksek olması nedeniyle FAVÖK hesaplama yönteminin dipnotlardan doğrulanması önemli.
- 7,0 milyar TL net borç, kârlılık artışına rağmen bilançonun temel risklerinden biri olmaya devam ediyor.
- Dönen varlıklar güçlü artmış olsa da bu artışın nakit mi, alacak mı ağırlıklı olduğu görülmeden likidite yorumu tamamlanamaz.
- Net parasal pozisyonun açıklanmaması, net kârın ne kadarının sürdürülebilir operasyonel performanstan geldiğini sınırlıyor.
- Çeyreklik trend için mevcut veri yetersiz; 2026’nın ikinci çeyreği ve yıl sonu sonuçları, bu kârlılık seviyesinin kalıcı olup olmadığını gösterecek.
Özetle, şirketin bu çeyrekte gelir büyümesinden daha güçlü bir FAVÖK ve net kâr performansı üretmesi fırsat tarafını destekliyor. Ancak yüksek borçluluk, brüt marj baskısı ve TAS 29 etkisinin görünür olmaması, olumlu tabloyu dengeleyen başlıca riskler. Yatırım tavsiyesi değildir.