
Açılış
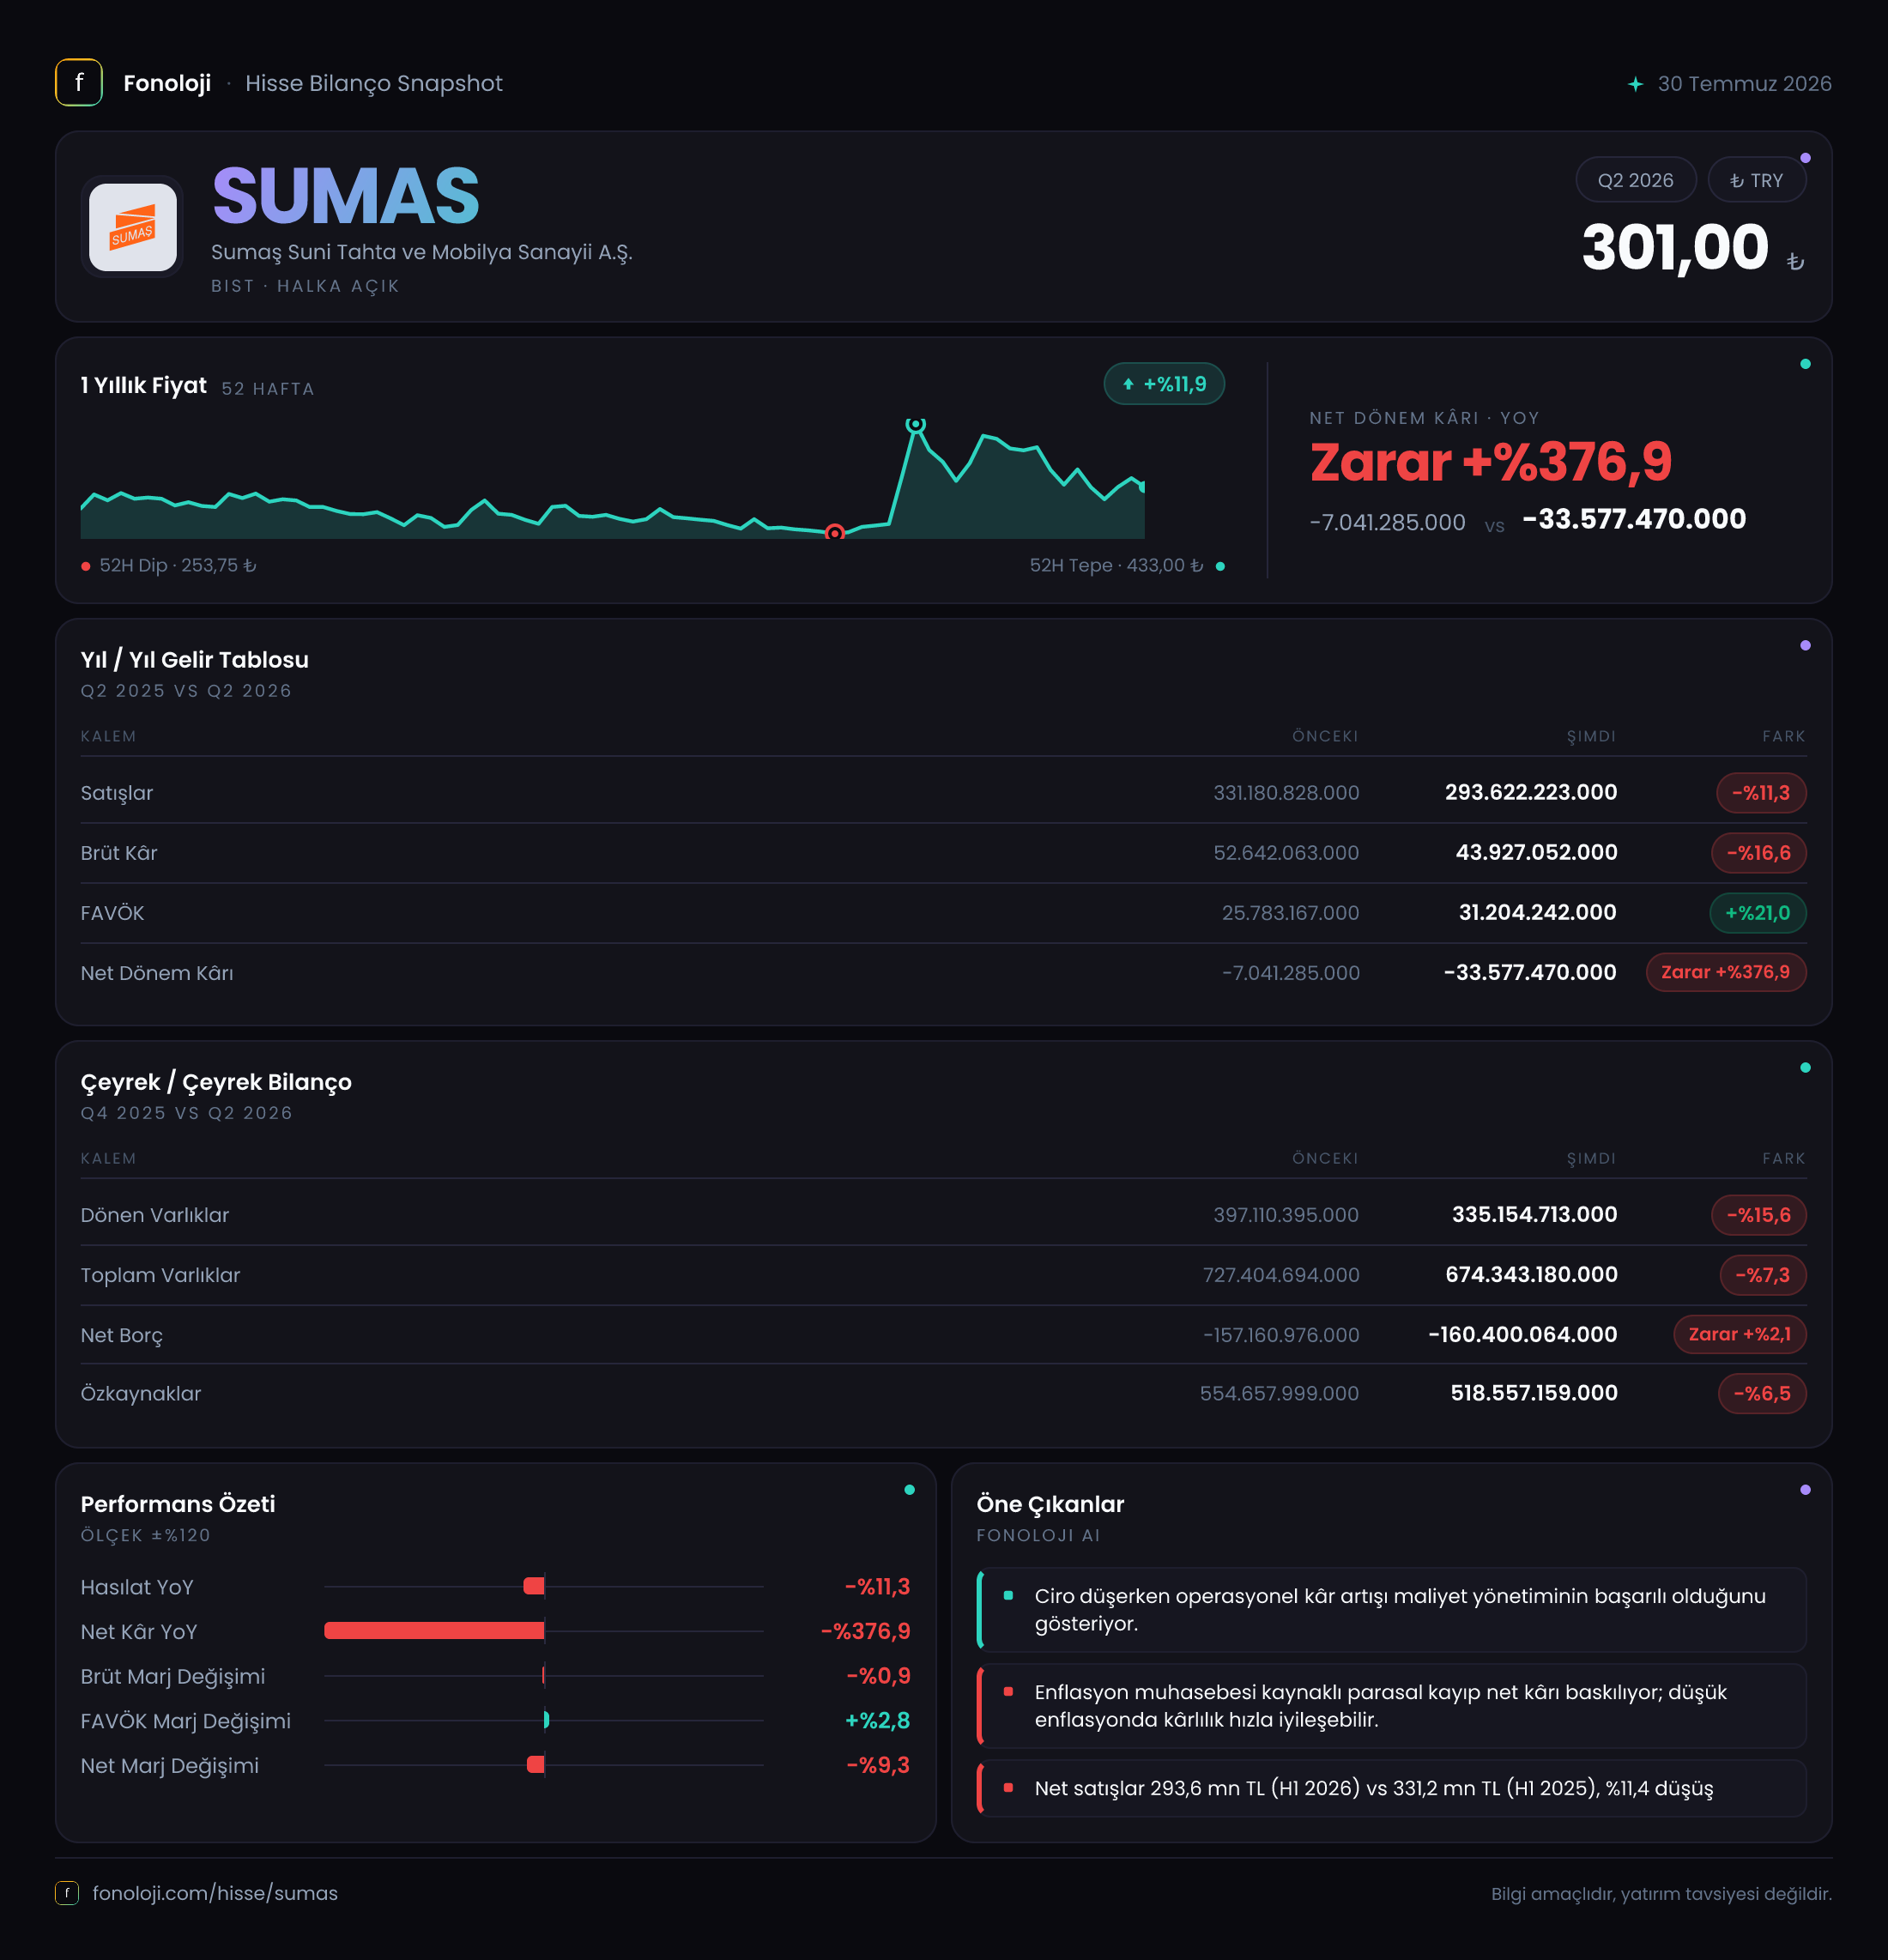
Sumaş Suni Tahta ve Mobilya Sanayii, 2026 yılının ilk altı ayında satış hacmi ve ciro tarafında geçen yılın gerisinde kalırken, faaliyet kârlılığında dikkat çekici bir iyileşme sergiledi. Şirketin satışları 293,6 milyon TL’ye gerileyerek yıllık bazda %11,3 düşerken, FAVÖK 34,5 milyon TL’ye yükseldi ve %21,6 arttı. Ancak bu operasyonel iyileşme; yüksek net parasal kayıp ve diğer giderlerin etkisini telafi etmeye yetmedi. Sonuçta şirket, geçen yılki 7,0 milyon TL zarara karşılık bu dönemde 33,6 milyon TL net zarar açıkladı. Bilanço ise hâlâ güçlü özkaynak ve net nakit pozisyonuyla şirketin önemli bir finansal tampon taşıdığını gösteriyor.
Satış Hikayesi
Sumaş’ın ilk altı aylık satışları geçen yılın aynı dönemindeki 331,2 milyon TL’den 293,6 milyon TL’ye indi. Bu, nominal olarak 37,6 milyon TL’lik bir gerileme ve yıllık %11,3 daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak dahi küçülmesi, reel açıdan daha belirgin bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi veya ürün karması açısından da baskı yaşamış olabilir.
Sektörün hammadde maliyetleri, mobilya ve yapı bağlantılı talep koşulları, iç piyasadaki kredi erişimi ve konut yatırımlarındaki hareketlilik satış performansında belirleyici olabilir. Ancak mevcut veride hacim, fiyat ve ürün bazlı kırılım bulunmadığı için satış düşüşünün hangi unsurdan kaynaklandığını kesin olarak ayırmak mümkün değil.
Brüt kârın satışlardan daha hızlı gerilemesi de dikkat çekiyor. Brüt kâr 52,6 milyon TL’den 43,9 milyon TL’ye düşerek %16,6 azaldı. Böylece brüt kâr marjı geçen yılki yaklaşık %15,9 seviyesinden bu dönemde %15,0 civarına indi. Marjdaki yaklaşık 0,9 puanlık düşüş, satışların azalmasının yanında ürün fiyatlama gücü veya hammadde maliyetleri tarafında da baskı olduğunu düşündürüyor. Şirket, enflasyon ortamında maliyet artışlarını satış fiyatlarına tam olarak yansıtamamış olabilir.
Çeyreklik veri sunulmadığı için satışların ilk çeyrekten ikinci çeyreğe nasıl ilerlediğini, zayıflığın hızlanıp hızlanmadığını veya toparlanma işareti oluşup oluşmadığını bu rapor üzerinden ölçemiyoruz. Bu nedenle bir sonraki ara dönem raporunda özellikle ikinci çeyrek satışlarının ve brüt marjın seyri izlenmeli.
Kârlılık
Kârlılık tablosunda ilk bakışta çelişkili görünen bir tablo var: Brüt kâr gerilerken FAVÖK yükseliyor. FAVÖK geçen yılın aynı dönemindeki 28,4 milyon TL’den 34,5 milyon TL’ye çıkarak %21,6 arttı. Buna bağlı olarak FAVÖK marjı %8,6’dan yaklaşık %11,8’e yükseldi. Satışlar azalırken faaliyet kârlılığının artması, şirketin faaliyet giderlerini kontrol ettiğini veya gider yapısında olumlu bir değişim yaşandığını gösteriyor.
Ancak bu iyileşmenin kaynağı mevcut gelir tablosu özetinde ayrıntılı biçimde açıklanmıyor. Dolayısıyla marj artışının sürdürülebilir bir maliyet verimliliğinden mi, tek seferlik gider hareketlerinden mi veya muhasebe kalemlerindeki değişimden mi kaynaklandığı takip edilmeli. Özellikle satışlar ve brüt kâr küçülürken FAVÖK’ün artması, yatırımcı açısından olumlu olmakla birlikte yakından incelenmesi gereken bir ayrışma yaratıyor.
Net kâr tarafı ise operasyonel performansın aksine oldukça zayıf. Şirket 33,6 milyon TL net zarar açıkladı; geçen yılın aynı döneminde zarar 7,0 milyon TL idi. Net zarar yaklaşık 4,8 katına çıkarken net kâr marjı da geçen yılki yaklaşık -%2,1 seviyesinden -%11,4’e geriledi. Yani şirketin faaliyet düzeyinde ürettiği FAVÖK, finansal ve parasal etkiler sonrasında net kâra dönüşemedi.
Bu tablo Sumaş için temel sorunun yalnızca operasyonel satış performansı olmadığını gösteriyor. FAVÖK marjındaki artış olumlu bir sinyal olsa da, net kâra geçiş sağlanamadığı sürece yatırımcı açısından nihai sonuç zayıf kalmaya devam ediyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 727,4 milyon TL’den 674,3 milyon TL’ye gerileyerek %7,3 azaldı. Bu düşüşün ana unsuru dönen varlıklardaki azalma oldu. Dönen varlıklar 397,1 milyon TL’den 335,2 milyon TL’ye inerek %15,6 geriledi. Bu kalem; nakit, ticari alacaklar ve stoklardaki hareketlerden etkilenir. Detay kırılım olmadığı için düşüşün likidite iyileşmesinden mi, işletme sermayesi kullanımından mı kaynaklandığı net biçimde söylenemiyor.
Duran varlıklar ise 330,3 milyon TL’den 339,2 milyon TL’ye yükseldi. %2,7’lik artış, şirketin uzun vadeli varlık tabanının büyük ölçüde korunduğunu gösteriyor. Buna karşılık özkaynaklar 554,7 milyon TL’den 518,6 milyon TL’ye geriledi. %6,5’lik düşüş, bu dönemde oluşan zararın bilanço gücünü aşağı çektiğini ortaya koyuyor.
Özkaynakların toplam varlıklara oranı yaklaşık %76,9 seviyesinde. Bu, şirket varlıklarının büyük bölümünün özkaynaklarla finanse edildiğini ve kaldıraç riskinin sınırlı olduğunu gösteriyor. Ancak zarar devam ederse özkaynaklar üzerindeki aşınma sürecektir.
Net borç kalemi -160,4 milyon TL seviyesinde. Eksi net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Net nakit miktarı önceki yıl sonundaki 157,2 milyon TL’den 160,4 milyon TL’ye yükselmiş. Bu yapı, yüksek faiz ve finansman maliyeti baskısını borçlu şirketlere kıyasla azaltıyor. Net borç/FAVÖK oranı teknik olarak negatif olduğundan klasik borçluluk rasyosu yerine net nakit gücü izlenmeli. Altı aylık FAVÖK’e göre net nakit yaklaşık 4,7 kat seviyesinde; ancak bu oran yıllıklandırma ve nakdin niteliği dikkate alınmadan tek başına değerleme göstergesi değildir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi uygulaması altında net parasal pozisyonun -42,7 milyon TL olması, şirketin bu dönemde net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemdeki -44,1 milyon TL’ye kıyasla kayıp nominal olarak %3,1 azalmış. Ancak bu iyileşme sınırlı; şirketin net zararının önemli bölümü hâlâ parasal pozisyon etkisiyle açıklanıyor.
TAS 29 kapsamında nakit, alacak ve borçların enflasyon karşısındaki yapısı net parasal kazanç veya kayıp yaratır. Sumaş’ın negatif parasal pozisyonu, mevcut parasal kalemlerin enflasyon etkisinden şirket aleyhine sonuç doğduğunu gösteriyor. Operasyonel FAVÖK artarken net parasal kaybın 42,7 milyon TL düzeyinde kalması, faaliyet performansının net kâra neden taşınamadığını açıklayan ana unsurlardan biri. Önümüzdeki dönemlerde enflasyon muhasebesi etkisinin azalması veya şirketin parasal kalem kompozisyonunun değişmesi, net sonuç üzerinde belirgin fark yaratabilir.
Yatırımcı için Ne Anlama Geliyor?
Sumaş’ın bu raporu iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, FAVÖK marjının %8,6’dan %11,8’e yükselmesi operasyonel maliyet yönetiminde iyileşmeye işaret ediyor.
- Bilanço tarafında, 160,4 milyon TL net nakit ve yaklaşık %76,9 özkaynak/varlık oranı şirketi yüksek finansal kaldıraç riskinden koruyor.
- Risk tarafında, satışların enflasyonun oldukça altında kalması reel daralmaya, brüt marjın gerilemesi ise maliyet baskısına işaret ediyor.
- En kritik sorun, FAVÖK artışına rağmen şirketin 33,6 milyon TL net zarar üretmesi. Net parasal kayıp ve diğer finansal etkiler düzelmeden operasyonel toparlanmanın hissedar değerine yansıması sınırlı kalabilir.
- Çeyreklik veri bulunmadığı için ikinci çeyrek ivmesi, stok-alacak hareketleri ve zarar kalemlerinin ayrıntısı bir sonraki raporda özellikle takip edilmeli.
Özetle Sumaş, borçluluk açısından savunmalı; ancak satış büyümesi ve net kâra dönüş açısından henüz ikna edici bir görünüm sunmuyor. Yatırımcı için temel soru, FAVÖK marjındaki iyileşmenin sürdürülebilir olup olmadığı ve bunun ne zaman net kâra dönüşeceği olacak. Yatırım tavsiyesi değildir.