
Açılış
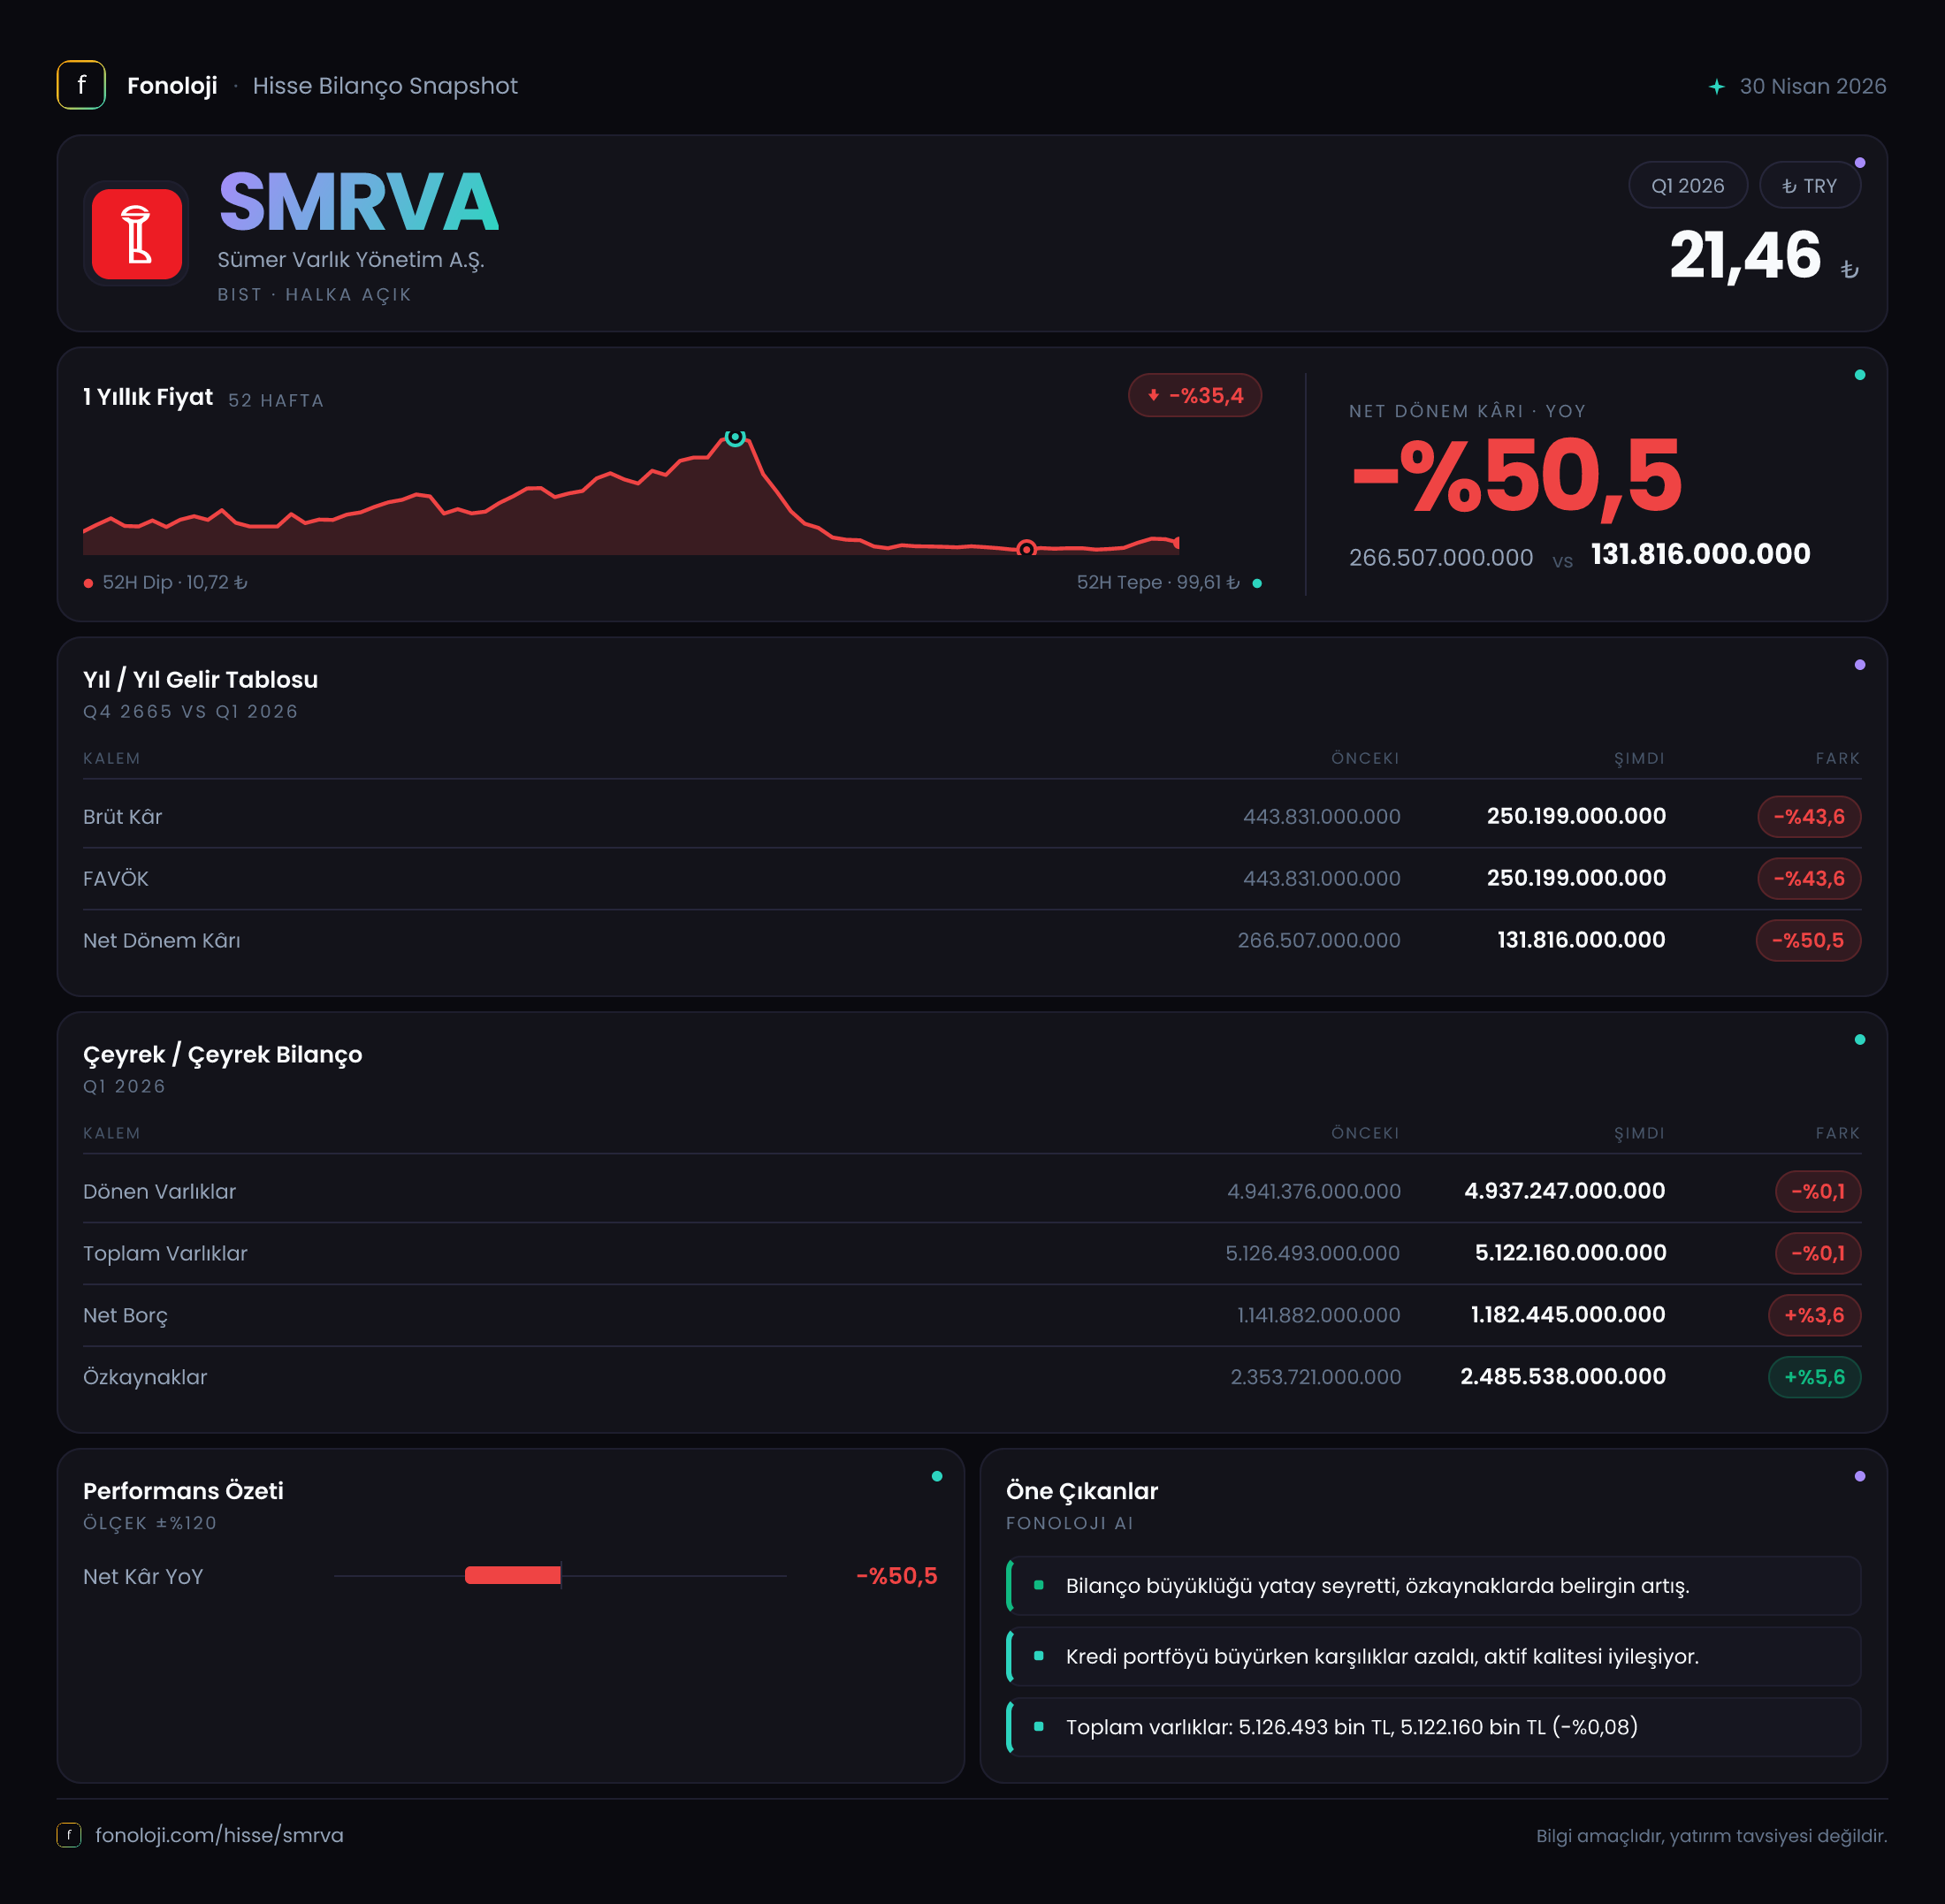
Sümer Varlık Yönetim A.Ş. (SMRVA), varlık yönetimi alanında faaliyet gösteren bir finansal kuruluş. 2026 yılının ilk çeyreğine ilişkin ara dönem verilerinin ana mesajı, şirket bilançosunun büyük ölçüde yatay kalmasına karşın net kârın geçen yılın aynı dönemine göre belirgin şekilde gerilemesi. Net dönem kârı 131,8 milyon TL ile 266,5 milyon TL’den %50,5 daha düşük gerçekleşti. Buna karşılık özkaynaklar yıl sonuna göre artarken net borçtaki yükseliş, kârlılık zayıflamasına rağmen bilanço tarafında izlenmesi gereken temel başlık olarak öne çıkıyor.
Satış Hikayesi
Bu raporda satışlar, brüt kâr ve FAVÖK kalemleri paylaşılmadığı için şirketin gelir üretim performansını detaylı biçimde analiz etmek mümkün değil. Dolayısıyla net kârda yaşanan düşüşün faaliyet gelirlerindeki gerilemeden mi, finansman maliyetlerindeki artıştan mı, değerleme etkilerinden mi yoksa enflasyon muhasebesinden mi kaynaklandığı kesin olarak ayrıştırılamıyor.
Bu eksiklik özellikle varlık yönetimi şirketlerinde önemli. Çünkü bu tür şirketlerde gelir yapısı, tahsilat performansı, yönetilen portföylerin niteliği, komisyon ve hizmet gelirleri ile finansal varlıkların değerleme etkilerinden etkilenebilir. Satışlar ve faaliyet gelirleri görülmeden 131,8 milyon TL’lik net kârın ne kadarının sürdürülebilir faaliyetlerden oluştuğunu söylemek mümkün değil.
Ayrıca çeyreklik trend verisi bulunmuyor. Bu nedenle 2025 yılının son çeyreğinden 2026 yılının ilk çeyreğine geçişte kârın nasıl değiştiği, düşüşün tek seferlik mi yoksa devam eden bir eğilimin parçası mı olduğu henüz görülemiyor. Yatırımcı açısından bir sonraki raporda özellikle gelir kalemlerinin ve çeyreklik kâr seyrinin izlenmesi gerekiyor.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bilanço kalemlerinin nominal olarak yatay kalması tek başına olumlu okunmamalı. Şirketin toplam varlıkları yaklaşık 5,1 milyar TL seviyesinde sabit kalmış olsa da reel anlamda bakıldığında bu büyüklükte daralma söz konusu olabilir. Aynı şekilde, satış ve gelirlerde nominal artış görülse bile bunun enflasyonu aşıp aşmadığı ayrıca değerlendirilmelidir. Mevcut veride satışlar paylaşılmadığı için bu ayrımı yapmak mümkün değil.
Kârlılık
Şirketin net dönem kârı 131,8 milyon TL oldu. Geçen yılın aynı çeyreğinde bu rakam 266,5 milyon TL seviyesindeydi. Böylece kâr, 134,7 milyon TL azalarak yıllık bazda %50,5 geriledi. Bu, bilanço büyüklüğü değişmemişken kârlılık performansında belirgin bir zayıflamaya işaret ediyor.
Ancak brüt kâr ve FAVÖK verileri bulunmadığından brüt marj ile FAVÖK marjı hesaplanamıyor. Bu nedenle operasyonel kârlılığın mı, yoksa operasyon dışı kalemlerin mi net kârı aşağı çektiği konusunda net bir sonuca varılamaz. Örneğin faaliyet performansı korunmuş olsa bile finansman giderleri veya enflasyon muhasebesi etkileri net kârı azaltmış olabilir. Tersine, operasyonel gelirlerde düşüş varsa net kâr gerilemesinin temel nedeni faaliyet tarafı olabilir.
Elde bulunan veriyle söylenebilecek net sonuç, kârın şirket varlıklarıyla aynı hızda korunamadığıdır. İlk çeyrek net kârının toplam varlıklara oranı yaklaşık %2,6 seviyesinde hesaplanıyor; ancak bu oran yıllıklandırılmış bir getiri değildir ve tek çeyrek üzerinden şirketin kalıcı kârlılığı hakkında kesin hüküm vermek doğru olmaz. Daha sağlıklı değerlendirme için gelir tablosunun tamamı, özellikle FAVÖK, finansman giderleri ve net parasal pozisyon kalemleri gerekli.
Bilanço Sağlığı
SMRVA’nın dönen varlıkları 4,9 milyar TL seviyesinde kaldı ve önceki yıl sonuna göre yalnızca %0,1 geriledi. Duran varlıklar da 184,9 milyon TL ile yine %0,1 azaldı. Böylece toplam varlıklar yaklaşık 5,1 milyar TL seviyesinde yatay seyretti. Şirket bilançosunun aktif tarafında hızlı bir büyüme olmadığı gibi belirgin bir küçülme de bulunmuyor.
Özkaynaklar ise yıl sonundaki yaklaşık 2,4 milyar TL seviyesinden 2,5 milyar TL’ye yükselerek %5,6 arttı. Bu artış, net kârın pozitif gerçekleşmesiyle uyumlu bir görüntü sunuyor. Toplam varlıklar içinde özkaynakların payı yaklaşık %49 seviyesinde. Başka bir ifadeyle şirket varlıklarının yaklaşık yarısı özkaynaklarla finanse ediliyor; bu, bilanço dayanıklılığı açısından olumlu bir başlangıç noktası.
Bununla birlikte net borç 1,1 milyar TL’den 1,2 milyar TL’ye çıkarak %3,6 arttı. Net borcun özkaynaklara oranı yaklaşık 0,5 kat seviyesinde. Bu oran, tek başına aşırı borçluluk görüntüsü vermiyor. Fakat FAVÖK paylaşılmadığı için net borç/FAVÖK rasyosu hesaplanamıyor ve borcun faaliyet kârıyla ne ölçüde karşılandığı görülemiyor.
Net borcun özkaynaklardan daha hızlı artması, bu çeyrekte borç tarafının dikkatle izlenmesini gerektiriyor. Şirketin aktifleri yatay kalırken borcun yükselmesi, özellikle faiz oranlarının yüksek olduğu ortamda finansman maliyetlerini artırabilir. Bir sonraki dönemde net borcun azalması veya en azından varlık ve özkaynak büyümesinin gerisinde kalması bilanço kalitesi açısından olumlu olacaktır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi veride yer almıyor. Bu nedenle şirketin enflasyon muhasebesinden net parasal kazanç mı yoksa net parasal kayıp mı elde ettiği hesaplanamıyor. Türkiye’de uygulanan TAS 29 kapsamında nakit ve nakit benzeri parasal varlıklar ile parasal borçların enflasyon karşısındaki konumu net kârı önemli ölçüde etkileyebilir.
Şirketin net borç taşıması, parasal pozisyonun kâr üzerindeki etkisini özellikle önemli hale getiriyor. Ancak borcun vadesi, faiz yapısı ve parasal varlıkların bileşimi bilinmeden yön konusunda kesin yorum yapılamaz. Bu kalem açıklanmadığı için 131,8 milyon TL’lik net kârın enflasyon muhasebesinden ne ölçüde etkilendiği belirsiz kalıyor.
Yatırımcıların sonraki finansal raporda net parasal pozisyonun yanı sıra finansman giderlerini ve vergi öncesi kârla net kâr arasındaki farkı birlikte incelemesi gerekiyor. Böylece kâr düşüşünün faaliyet kaynaklı mı, finansal yapı kaynaklı mı olduğu daha net anlaşılabilir.
Yatırımcı için Ne Anlama Geliyor?
SMRVA’nın ilk çeyrek görünümü, istikrarlı bilanço büyüklüğü ve artan özkaynaklara karşılık zayıflayan net kâr şeklinde özetlenebilir. Fırsat tarafında, özkaynakların %5,6 artması ve toplam varlıkların yaklaşık yarısının özkaynaklarla finanse edilmesi bilanço açısından destekleyici. Net borcun özkaynaklara oranı da mevcut verilerle yüksek riskli bir seviyeye işaret etmiyor.
Buna karşılık en önemli risk, kârın yıllık bazda %50,5 gerilemiş olması. Satışlar, FAVÖK, brüt marj ve net parasal pozisyon açıklanmadığı için bu düşüşün kalıcı bir faaliyet zayıflaması mı yoksa dönemsel ve muhasebesel etkiler mi olduğu henüz net değil. Ayrıca net borcun artması, yüksek faiz ortamında kâr üzerindeki baskının devam edebileceğini gösteriyor.
Takip edilmesi gereken başlıklar şunlar:
- Gelir ve FAVÖK’ün net kârdaki düşüşü açıklayıp açıklamadığı,
- Net borcun sonraki çeyreklerde artmaya devam edip etmediği,
- Net parasal pozisyonun kâra etkisi,
- Özkaynak artışının yalnızca dönem kârından mı, yoksa başka muhasebe kalemlerinden mi kaynaklandığı,
- Çeyreklik kâr trendinin yeniden toparlanıp toparlanmadığı.
Yatırım tavsiyesi değildir.