
Açılış
Türkiye Şişe ve Cam Fabrikaları, cam ambalaj, düz cam, cam ev eşyası ve kimyasallar gibi farklı alanlarda faaliyet gösteren, küresel ölçekte çeşitlendirilmiş bir sanayi şirketi. 2026’nın ilk üç ayında ortaya çıkan tablo, satış tarafında daralmaya rağmen maliyet yönetimi ve marj iyileşmesi sayesinde operasyonel kârlılığın güçlendiğini gösteriyor. Satışlar geçen yılın aynı dönemine göre gerilerken brüt kâr, FAVÖK ve net dönem kârı arttı. Ancak net kâr performansının önemli bölümünde 9,6 milyar TL’lik net parasal pozisyon gelirinin etkisi bulunuyor; bu nedenle kâr kalitesini yalnızca son satıra bakarak değerlendirmek yeterli değil.
Satış Hikayesi
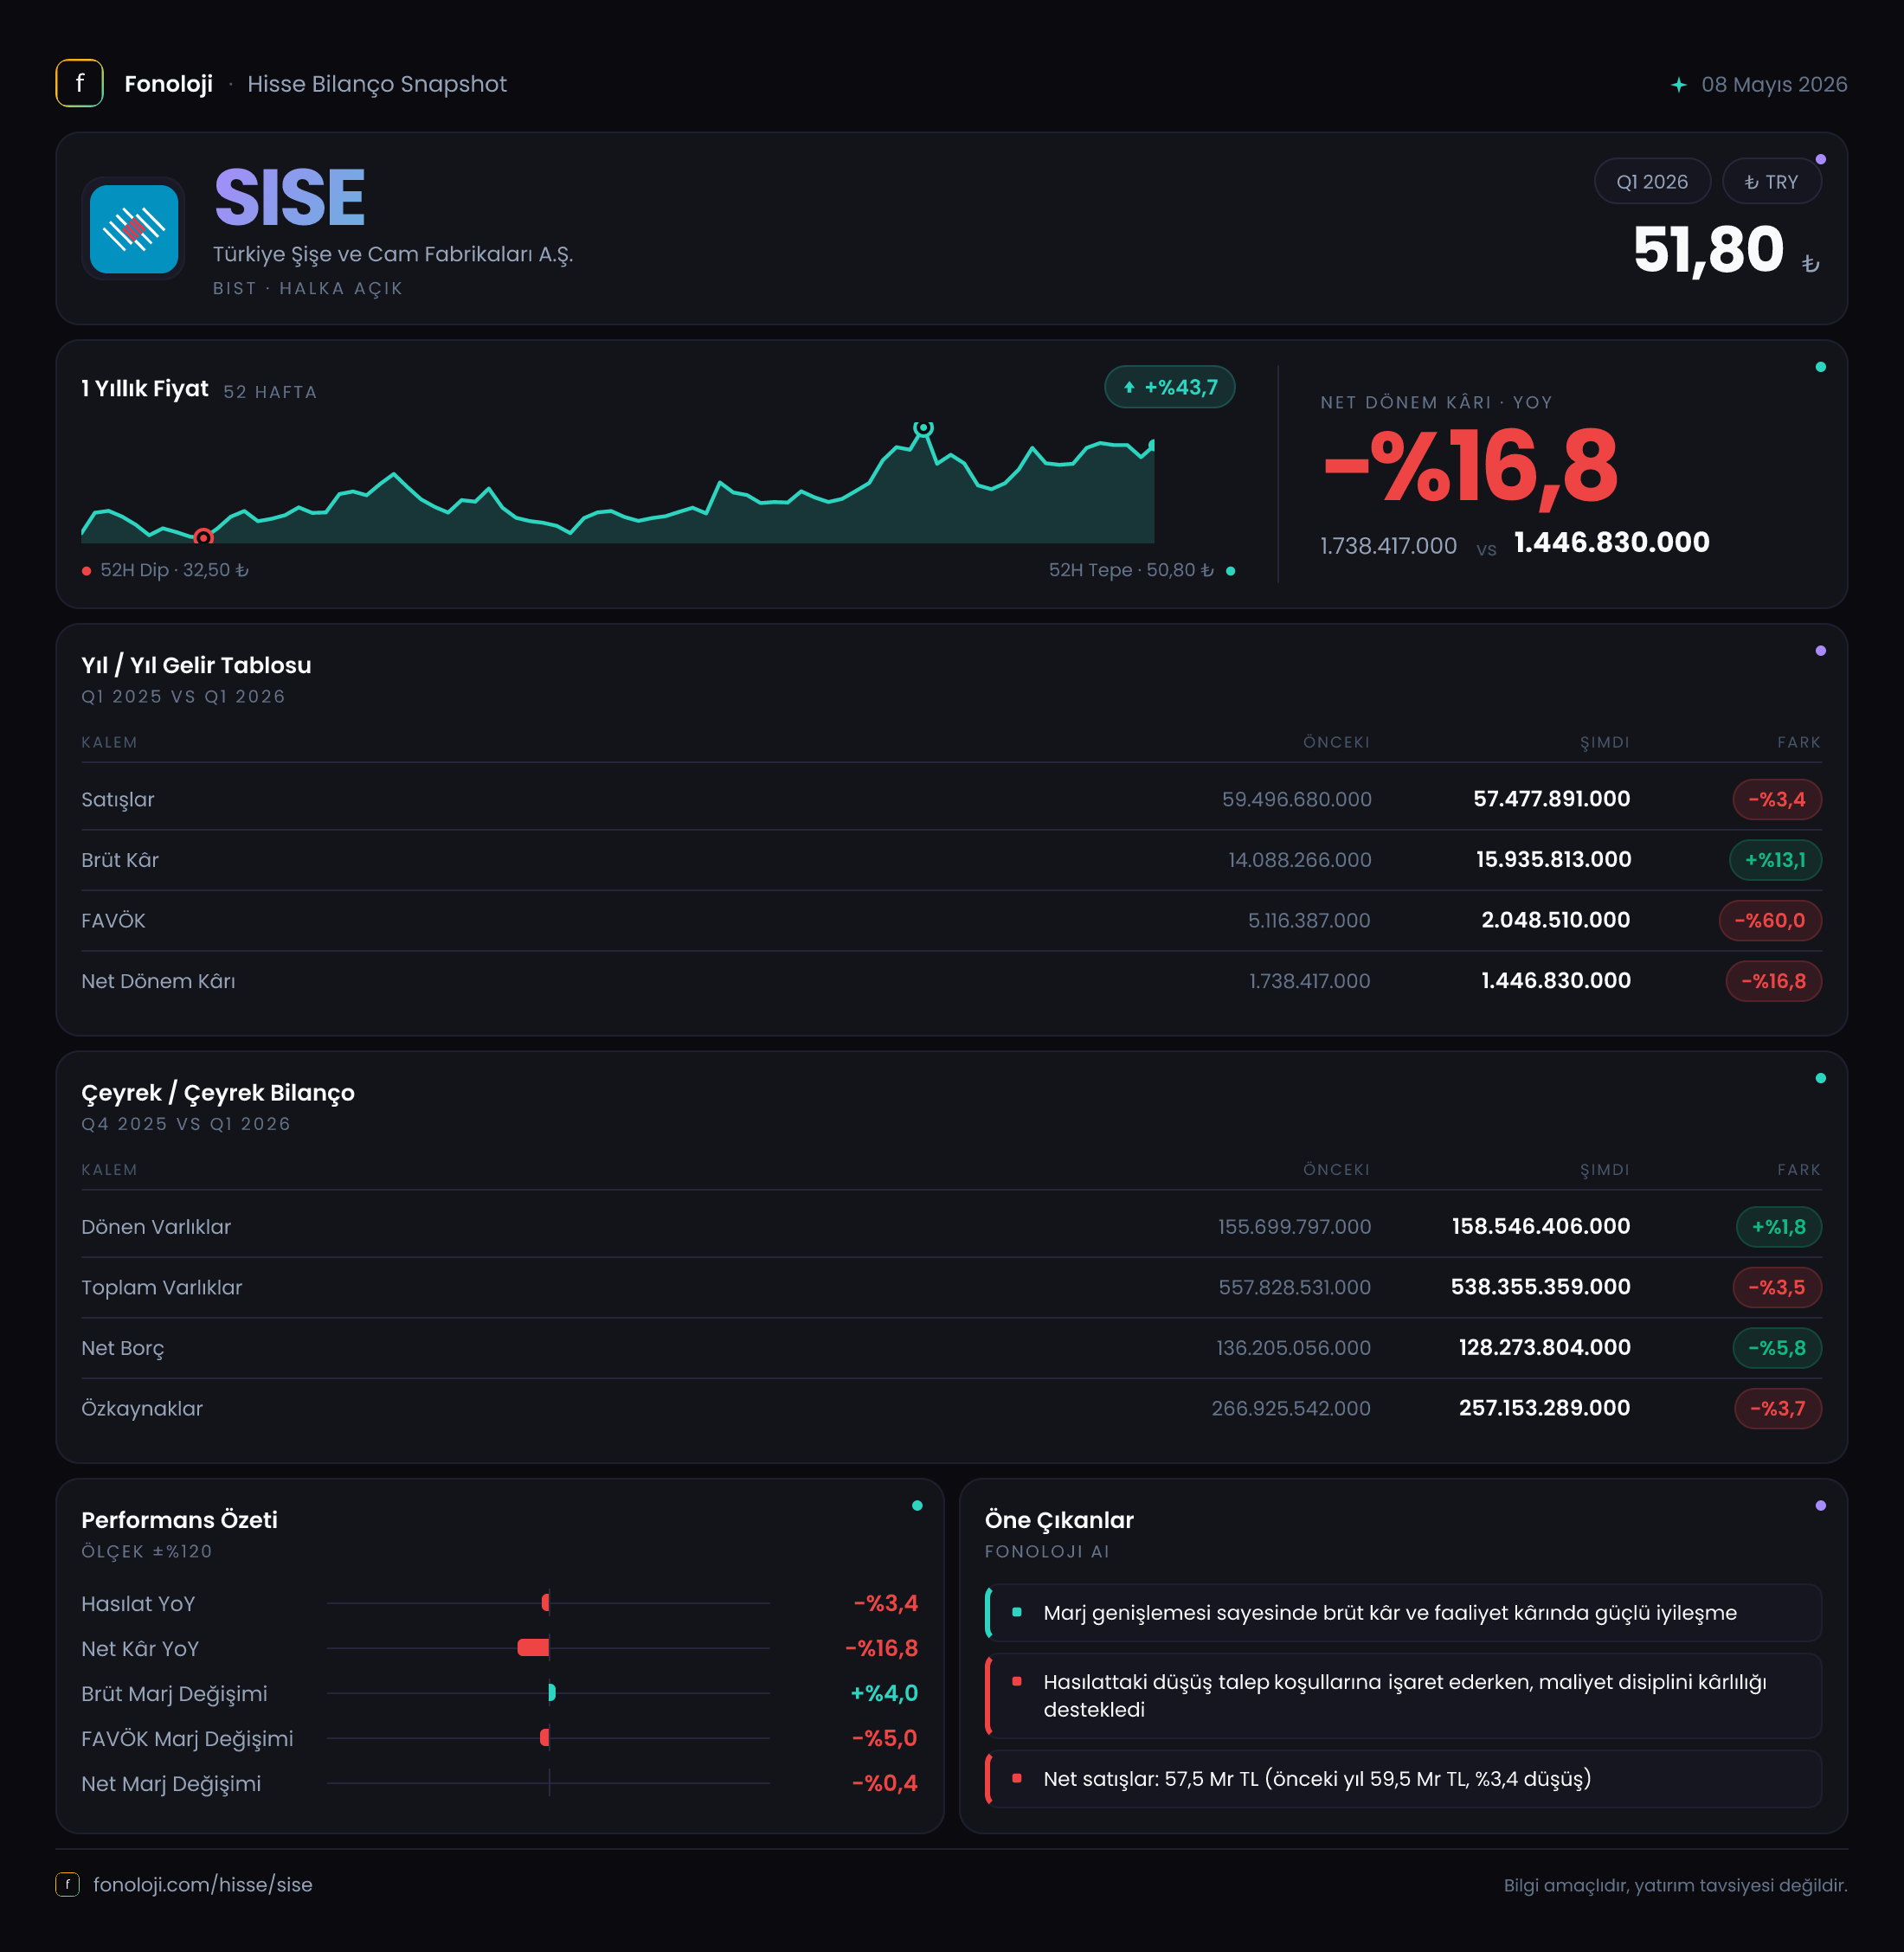
Şişecam’ın satışları, 2026/3A döneminde geçen yılın aynı çeyreğindeki 59,5 milyar TL’den 57,5 milyar TL’ye geriledi. Bu, nominal olarak %3,4’lük bir düşüş anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan daha belirgin bir daralmaya işaret eder. Elbette şirketin uluslararası faaliyetleri, döviz bazlı satışları ve finansal tabloların enflasyon muhasebesi kapsamında hazırlanması bu yorumu etkileyebilir; yine de mevcut veri, gelir büyümesinin bu çeyrekte şirketin güçlü tarafı olmadığını açıkça gösteriyor.
Satışlardaki gerileme, talep koşulları, ürün fiyatları, satış hacmi ve ürün karması açısından yakından izlenmeli. Verilen tabloda hacim ve segment bazlı ayrım bulunmadığı için düşüşün hangi pazarlardan kaynaklandığını kesin olarak söylemek mümkün değil. Ancak satış azalırken brüt kârın artması, Şişecam’ın daha kârlı ürünlere yönelmiş olabileceğini veya maliyet baskısını fiyatlama ve verimlilik yoluyla kısmen dengelediğini gösteriyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunuyor. Dolayısıyla satışların 2025’in son çeyreğine göre hızlanıp hızlanmadığını ya da yavaşladığını söylemek için henüz yeterli veri yok. Yatırımcı açısından sonraki çeyreklerde aranacak temel sinyal, satışların enflasyonun üzerinde büyümeye başlayıp başlamayacağı olacak.
Kârlılık
Satışlar azalmasına rağmen brüt kâr, geçen yılın aynı dönemindeki 14,1 milyar TL’den 15,9 milyar TL’ye yükseldi. Artış %13,1 düzeyinde. Böylece brüt kâr marjı yaklaşık %23,7’den %27,7’ye çıktı. Başka bir ifadeyle Şişecam, her 100 TL’lik satıştan geçen yıl yaklaşık 23,7 TL brüt kâr üretirken bu yıl 27,7 TL brüt kâr üretmiş durumda. Bu, maliyet yapısında veya ürün karmasında anlamlı bir iyileşmeye işaret ediyor.
FAVÖK ise 3,5 milyar TL’den 4,0 milyar TL’ye çıkarak %14,4 arttı. FAVÖK marjı da yaklaşık %5,9’dan %7,0’a yükseldi. Brüt marjdaki iyileşmenin FAVÖK seviyesine taşınabilmesi olumlu; çünkü bu durum yalnızca üretim maliyetlerinde değil, faaliyet giderleri tarafında da görece kontrollü bir görünüm olduğunu düşündürüyor. Bununla birlikte %7’lik FAVÖK marjı, cam ve kimya gibi enerji maliyetlerine duyarlı sanayi faaliyetleri için hâlâ yakından takip edilmesi gereken bir seviyede. Marj artışı değerli, fakat satışların daraldığı bir dönemde bu iyileşmenin kalıcı olup olmadığı henüz kanıtlanmış değil.
Net dönem kârı 1,6 milyar TL’den 1,9 milyar TL’ye yükseldi ve artış %14,8 oldu. Net kâr marjı yaklaşık %2,7’den %3,3’e çıktı. Operasyonel kârlılıkta olduğu gibi net kârda da iyileşme var; ancak burada net parasal pozisyonun etkisi kritik. FAVÖK 4,0 milyar TL iken net parasal pozisyon geliri 9,6 milyar TL seviyesinde. Bu nedenle net kâr, operasyonel performansın tek başına ürettiği sonuç olarak okunmamalı.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 557,8 milyar TL’den 538,4 milyar TL’ye geriledi. Azalış %3,5 düzeyinde. Bu düşüşün tamamı dönen varlıklardan kaynaklanmıyor; dönen varlıklar 155,7 milyar TL’den 158,5 milyar TL’ye yükselerek %1,8 arttı. Buna karşılık duran varlıklar 402,1 milyar TL’den 379,8 milyar TL’ye geriledi ve düşüş %5,6 oldu.
Duran varlıklardaki azalışın nedeni, yalnızca bu özet veriden tespit edilemez; amortisman, kur etkisi, yeniden değerleme veya varlık satışları gibi farklı unsurlar rol oynamış olabilir. Bu nedenle bilanço küçülmesini doğrudan operasyonel zayıflık olarak yorumlamak doğru olmaz. Ancak özkaynakların 266,9 milyar TL’den 257,2 milyar TL’ye gerilemesi, varlık azalmasına paralel olarak sermaye tabanında da daralma olduğunu gösteriyor.
Olumlu tarafta net borç 136,2 milyar TL’den 128,3 milyar TL’ye geriledi; azalış %5,8. Şirket borcunu azaltırken faaliyet kârlılığını artırmış durumda. Net borcun özkaynaklara oranı yaklaşık %50 seviyesinde. Bununla birlikte çeyreklik FAVÖK olan 4,0 milyar TL üzerinden kaba bir yıllıklandırma yapıldığında net borç/FAVÖK yaklaşık 8,0x seviyesine geliyor. Bu hesaplama tek çeyrek verisine dayandığı ve mevsimsellik içermediği için kesin bir kaldıraç ölçüsü değil; ancak borçluluğun hâlâ önemli olduğunu ve FAVÖK üretiminin borca kıyasla güçlenmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Şişecam’ın net parasal pozisyon geliri, geçen yılın aynı dönemindeki 8,7 milyar TL’den 9,6 milyar TL’ye yükseldi. Artış %11,1. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisi kâr veya zarar tablosuna yansıtılır. Net parasal pozisyon geliri, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha fazla olmasının veya bilanço yapısının bu yönde sonuç üretmesinin etkisini yansıtabilir.
Ancak bu kalem, şirketin kasasına giren operasyonel bir nakit akışı olarak değerlendirilmemeli. 9,6 milyar TL’lik gelir, net kârı destekliyor fakat FAVÖK gibi şirketin ana faaliyetlerinden yaratılan performansı göstermiyor. Bu nedenle Şişecam’ın gerçek operasyonel gücünü değerlendirirken brüt kâr, FAVÖK marjı ve borçluluk birlikte izlenmeli. Net parasal pozisyonun kâra katkısı, enflasyon ve bilanço kompozisyonu değiştikçe farklılaşabilir.
Yatırımcı için Ne Anlama Geliyor?
2026/3A sonuçları Şişecam için iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Satışlar gerilerken brüt kâr marjının %23,7’den %27,7’ye, FAVÖK marjının ise %5,9’dan %7,0’a yükselmesi, maliyet ve ürün karması yönetiminin olumlu çalıştığını gösteriyor.
- Risk: Nominal satışların %3,4 azalması, yüksek enflasyon ortamında reel büyüme açısından zayıf bir tabloya işaret ediyor.
- Bilanço avantajı: Net borcun 7,9 milyar TL azalması finansal riski sınırlıyor.
- Dikkat noktası: Net kâr artışında 9,6 milyar TL’lik net parasal pozisyon gelirinin güçlü etkisi var; bu nedenle kâr artışının tamamı operasyonel ve tekrarlanabilir kabul edilmemeli.
- İzlenecek gösterge: Önümüzdeki dönemlerde satış büyümesinin yeniden başlaması, FAVÖK marjının %7 seviyesini koruması ve net borcun faaliyet kârına oranının düşmesi yatırım tezini güçlendirecek.
Sonuç olarak Şişecam’ın bu çeyrek performansı, zayıf satış büyümesine karşılık belirgin marj toparlanması ve sınırlı borç azaltımı şeklinde özetlenebilir. Fakat yatırımcı açısından asıl soru, bu kârlılık iyileşmesinin satışlar toparlanmadan ne kadar sürdürülebileceği ve net parasal pozisyon katkısı olmadan net kârın ne ölçüde güçlenebileceği olacak. Yatırım tavsiyesi değildir.