
Açılış
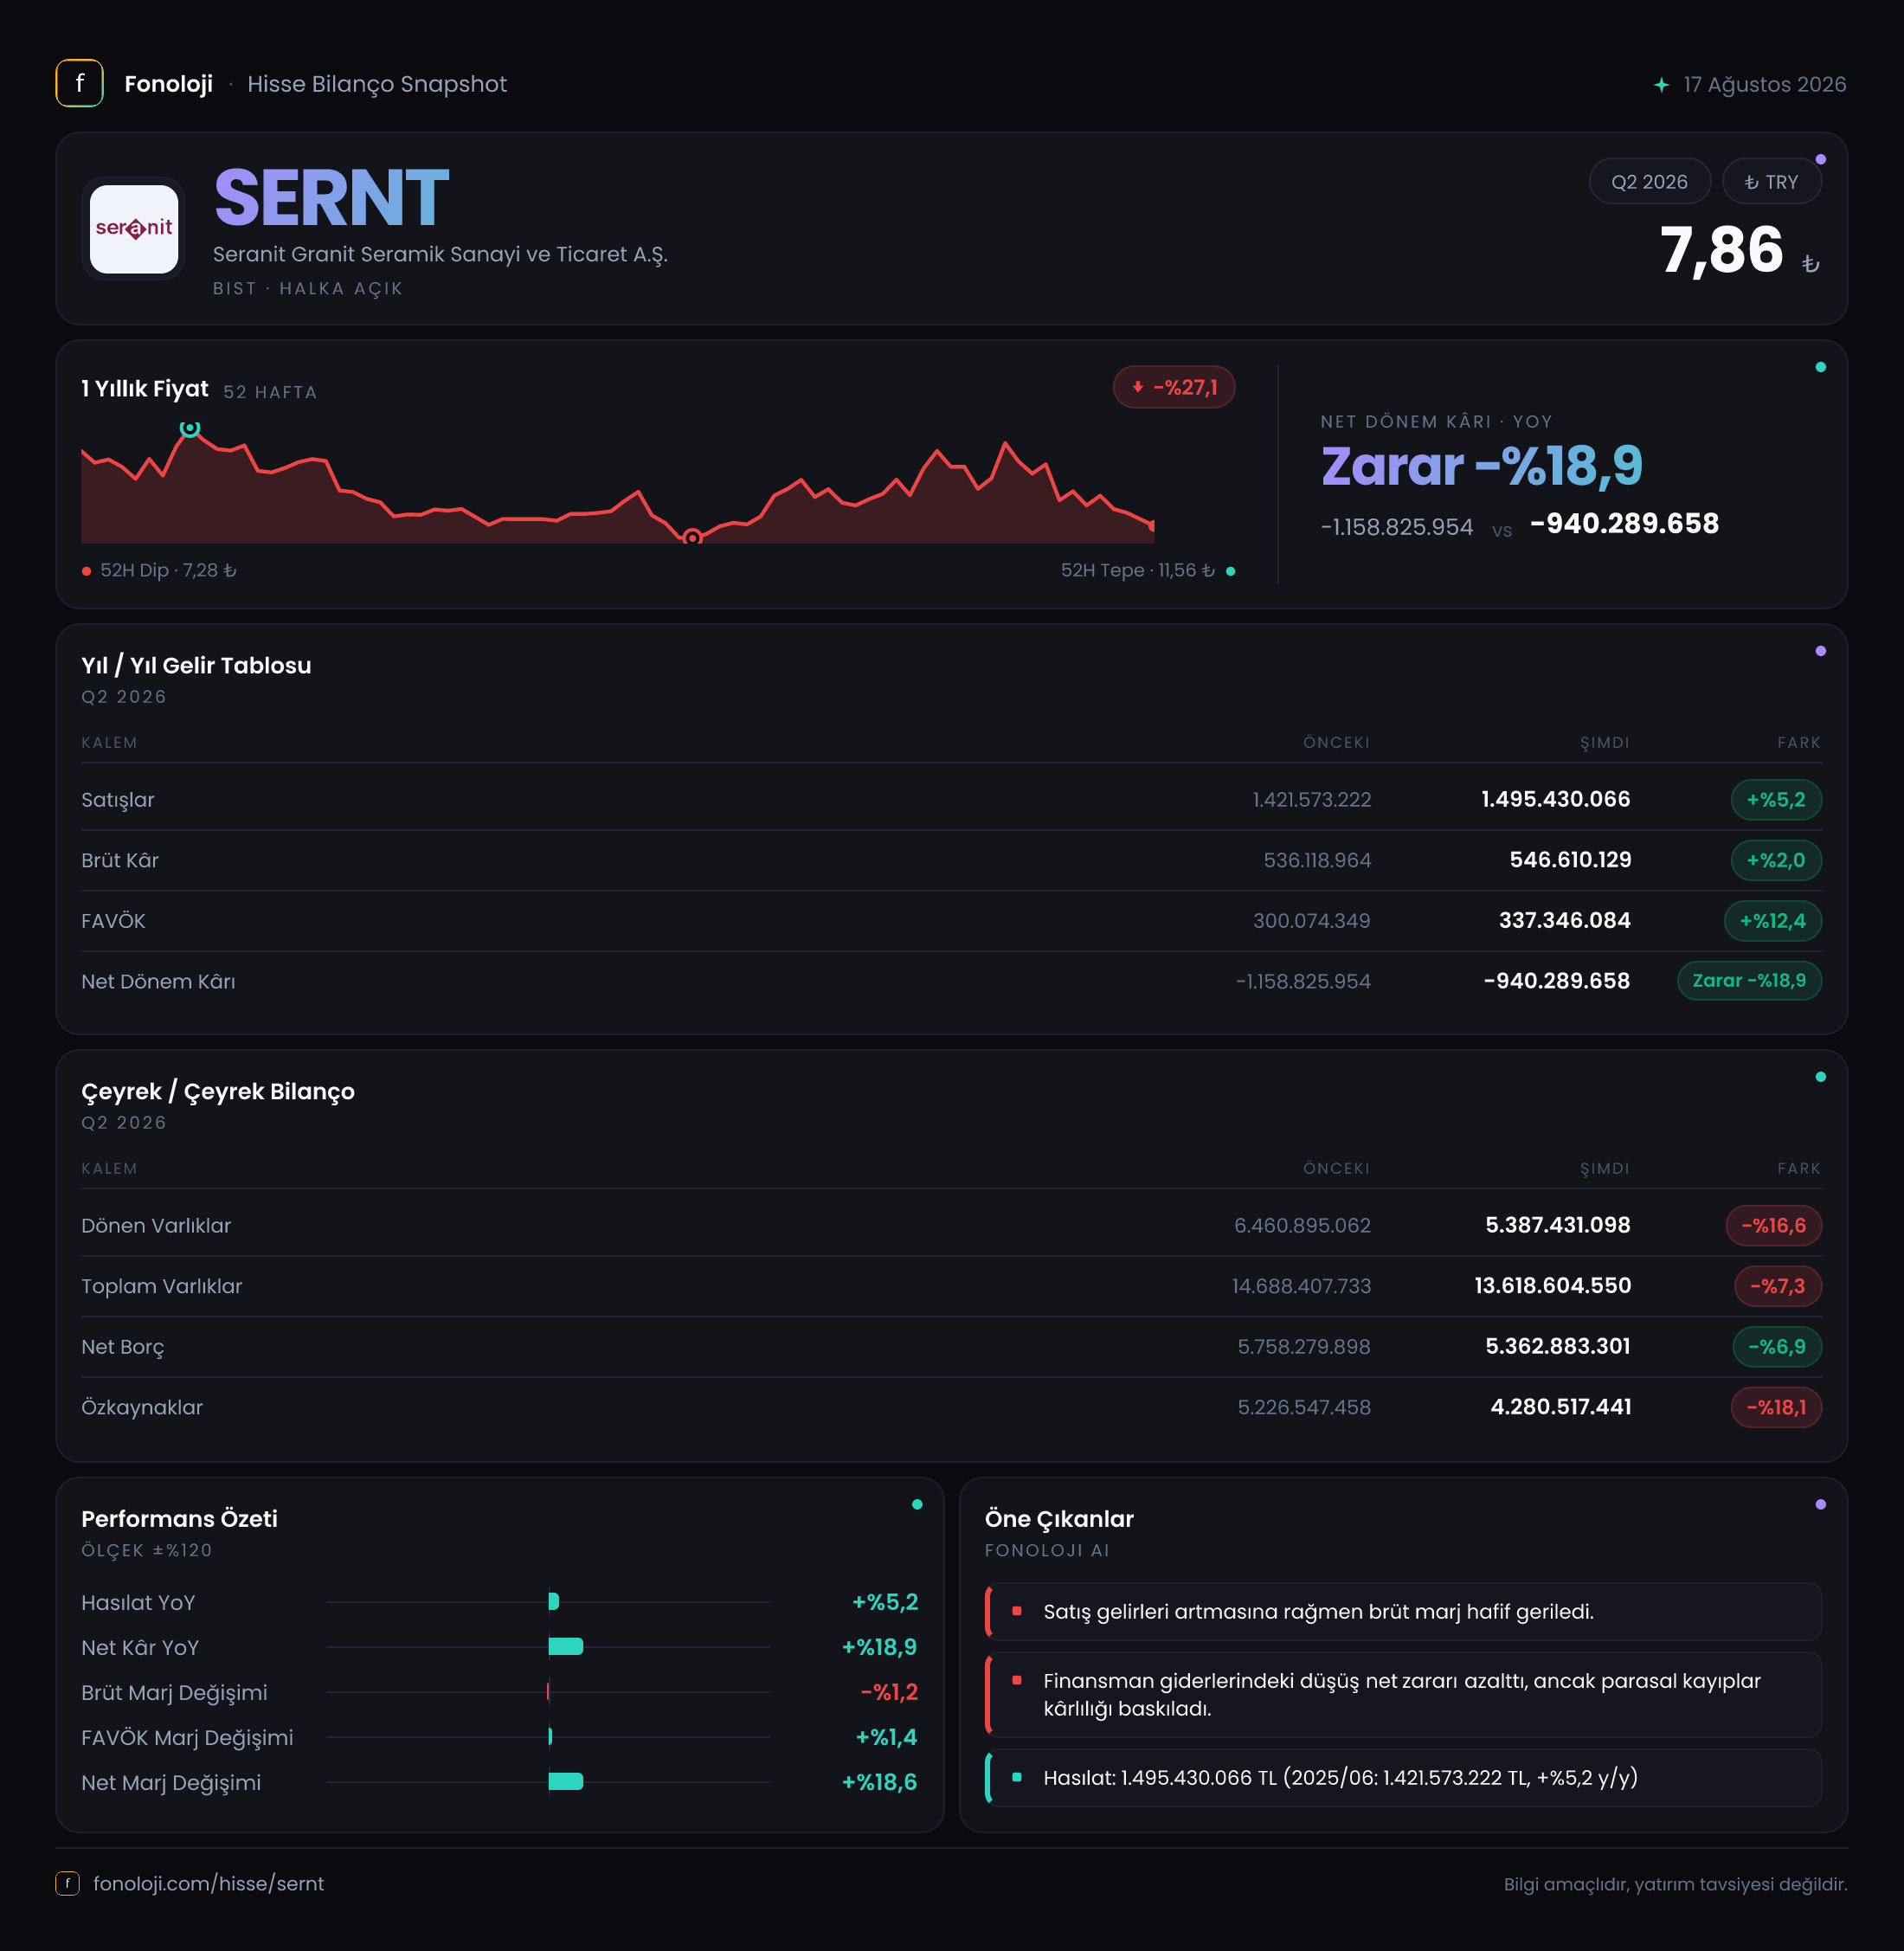
Seranit Granit Seramik, seramik ve granit ürünleri üreten, faaliyetleri enerji, hammadde maliyetleri ve inşaat talebine duyarlı bir sanayi şirketi. 2026/6AB sonuçları, operasyonel tarafta özellikle FAVÖK üretiminin güçlendiğini; ancak yüksek finansal yük ve net parasal pozisyon zararının şirketi net kâr seviyesinde baskılamaya devam ettiğini gösteriyor. Satışlar nominal olarak yalnızca %5,2 artarken FAVÖK’ün %12,4 yükselmesi olumlu bir ayrışma. Buna rağmen dönem sonunda şirket hâlâ 940,3 milyon TL net zarar açıklıyor. Dolayısıyla bu bilançonun ana hikâyesi, operasyonel toparlanmanın henüz finansman ve enflasyon muhasebesi etkilerini karşılayacak ölçüye ulaşamaması.
Satış Hikayesi
Seranit’in satışları geçen yılın aynı dönemindeki 1,4 milyar TL seviyesinden 1,5 milyar TL’ye çıktı. Bu, nominal olarak 74 milyon TL civarında artış ve %5,2 büyüme anlamına geliyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların enflasyonun belirgin biçimde altında büyümesi reel açıdan zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket daha yüksek fiyatlarla satış yapmış olsa dahi, satış hacmi, ürün karması veya gerçek talep artışı açısından aynı güç görülmüyor.
Burada özellikle dikkat edilmesi gereken nokta, satış büyümesinin kârlılıkta aynı ölçüde sınırlı kalmaması. Brüt kâr yalnızca %2,0 artarak 536,1 milyon TL’den 546,6 milyon TL’ye yükselmiş. Bu sonuç, satışlardaki artışın önemli bölümünün maliyet baskısıyla karşılandığını düşündürüyor. Üretim maliyetleri, enerji giderleri, hammadde fiyatları ve iç talep koşulları seramik sektöründe marjları doğrudan etkileyen temel unsurlar.
Çeyreklik karşılaştırma için yalnızca 2025/6 verisi bulunuyor; bu nedenle 2026’nın ilk ve ikinci çeyreği arasındaki satış ivmesini veya dönem içindeki toparlanmanın sürekliliğini ölçmek mümkün değil. Mevcut veri, yalnızca geçen yılın aynı ara dönemiyle kıyaslama yapmaya izin veriyor. Daha sağlıklı bir trend okuması için şirketin sonraki çeyrek sonuçlarında satış hacmi, kapasite kullanımı ve iç-dış pazar kırılımının izlenmesi gerekiyor.
Kârlılık
Şirketin brüt kâr marjı, 2026/6AB’de yaklaşık %36,4 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %38,3 idi. Yani satışlar artmasına rağmen brüt marjda yaklaşık 1,9 puanlık gerileme var. Bu durum, ürün başına kârlılığın veya maliyetleri satış fiyatlarına yansıtma gücünün zayıfladığını gösteriyor. Satışların enflasyonun altında büyüdüğü dikkate alındığında, şirketin fiyatlama gücü açısından yakından izlenmesi gereken bir tablo oluşuyor.
Buna karşılık FAVÖK 300,1 milyon TL’den 337,3 milyon TL’ye yükselerek %12,4 arttı. FAVÖK marjı da yaklaşık %21,4’ten %22,5’e çıktı. Brüt marj düşerken FAVÖK marjının yükselmesi, faaliyet giderlerinde kontrol sağlandığına veya genel yönetim, satış-pazarlama ve benzeri giderlerin satışlara oranının gerilediğine işaret edebilir. Ancak elimizde gider kalemlerinin ayrıntısı bulunmadığı için bu iyileşmenin kaynağını kesin olarak ayırmak mümkün değil.
Operasyonel açıdan bakıldığında şirketin en olumlu verisi FAVÖK marjındaki bu artış. Fakat marj iyileşmesinin bilanço üzerindeki borç yükünü karşılayacak düzeyde olup olmadığı kritik. Yıllıklandırılmış FAVÖK kabaca 675 milyon TL kabul edildiğinde, 5,4 milyar TL net borç yaklaşık 8,0 kat net borç/FAVÖK oranına denk geliyor. Bu oldukça yüksek bir kaldıraç seviyesine işaret ediyor ve faaliyet kârındaki iyileşmenin önemli bölümünün finansman maliyetleri tarafından tüketilebileceğini gösteriyor.
Net dönem zararı geçen yılki 1,2 milyar TL’den 940,3 milyon TL’ye geriledi. Zararın yaklaşık %18,9 azalması olumlu görünse de şirket henüz başa baş noktasına yaklaşmış değil. Net zarar marjı yaklaşık -%85,7’den -%62,7’ye iyileşmiş durumda; ancak bu iyileşme, güçlü net kârdan çok zararın küçülmesi anlamına geliyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 14,7 milyar TL’den 13,6 milyar TL’ye gerileyerek %7,3 azaldı. Duran varlıklar 8,2 milyar TL seviyesinde yatay kalırken, asıl hareket dönen varlıklarda görüldü. Dönen varlıklar 6,5 milyar TL’den 5,4 milyar TL’ye düşerek %16,6 geriledi. Bu düşüş; nakit, ticari alacaklar veya stoklarda azalma kaynaklı olabilir, ancak alt kırılımlar paylaşılmadığı için bilanço likiditesindeki değişimin niteliği net biçimde belirlenemiyor.
Net borç 5,8 milyar TL’den 5,4 milyar TL’ye geriledi ve %6,9 azaldı. Borçta düşüş olması olumlu; ancak bu azalma borç yükünü düşük bir seviyeye taşımıyor. Mevcut FAVÖK kapasitesiyle karşılaştırıldığında kaldıraç hâlâ yüksek. Faiz oranlarının ve finansman maliyetlerinin yüksek olduğu bir ortamda, borç azaltımının devam edip etmediği şirket değerlemesi açısından belirleyici olacak.
Özkaynaklar 5,2 milyar TL’den 4,3 milyar TL’ye gerileyerek %18,1 azaldı. Bu düşüş, dönem zararının sermaye tabanını aşındırdığını gösteriyor. Toplam varlıkların yaklaşık üçte biri özkaynaklarla finanse edilirken, kalan bölümde borç ve diğer yükümlülüklerin ağırlığı bulunuyor. Toplam yükümlülükler ve kısa vadeli borçların ayrıntısı verilmediğinden cari oran veya kısa vadeli ödeme gücü hakkında kesin bir sonuca varmak mümkün değil. Yine de dönen varlıkların azalması ve özkaynakların zayıflaması, bilanço esnekliğinin önceki yıl sonuna göre gerilediğini düşündürüyor.
Net Parasal Pozisyon (TAS 29)
Seranit’in net parasal pozisyonu geçen yılki 638,5 milyon TL gelirden, bu dönemde 146,7 milyon TL zarara dönmüş. Yaklaşık 785,2 milyon TL’lik bu tersine dönüş, net kârı baskılayan en önemli unsurlardan biri.
TAS 29 kapsamında net parasal pozisyon; şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Bu dönemdeki negatif sonuç, parasal yükümlülüklerin veya enflasyonun bilanço üzerindeki etkisinin şirket lehine çalışmadığını gösteriyor. Geçen yılki yüksek parasal kazancın bu yıl zarara dönüşmesi, operasyonel FAVÖK iyileşmesine rağmen net kârın neden hâlâ negatif kaldığını açıklıyor.
Bu kalem tek başına nakit çıkışı anlamına gelmez; ancak enflasyon muhasebesi altında şirketin raporlanan kârlılığını ciddi biçimde etkiler. Bu nedenle Seranit’i değerlendirirken yalnızca FAVÖK’e değil, net parasal pozisyonun yönüne ve borçluluk seviyesine birlikte bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Seranit bilançosu, operasyonel iyileşme ile finansal baskının aynı anda görüldüğü bir tablo sunuyor. FAVÖK’ün satışlardan daha hızlı büyümesi ve FAVÖK marjının %22,5’e yükselmesi fırsat tarafında öne çıkıyor. Şirket bu marjı koruyabilir, satış büyümesini enflasyonun üzerine taşıyabilir ve net borcunu istikrarlı biçimde azaltabilirse, net kâra geçiş için daha sağlam bir zemin oluşabilir.
Bununla birlikte temel riskler daha ağır basıyor:
- Satış büyümesi %5,2 ile enflasyonun belirgin biçimde altında kalıyor.
- Net borç/FAVÖK oranı yaklaşık 8,0 kat seviyesinde ve yüksek.
- Özkaynaklar %18,1 gerilemiş durumda.
- Net parasal pozisyonun gelirdən zarara dönmesi, raporlanan kârlılığı baskılıyor.
- Şirketin net zararı küçülse de 940,3 milyon TL ile hâlâ yüksek.
Bu nedenle yatırımcı açısından izlenecek ana göstergeler; satış büyümesinin reel olarak toparlanıp toparlanmadığı, FAVÖK marjının korunması, borç azaltımının devamı ve net parasal pozisyonun yeniden şirket lehine dönüp dönmediği olacak. Mevcut veriler operasyonel tarafta umut veriyor; ancak bilanço ve net kâr tarafında kalıcı bir iyileşme henüz tamamlanmış görünmüyor.
Yatırım tavsiyesi değildir.