
Açılış
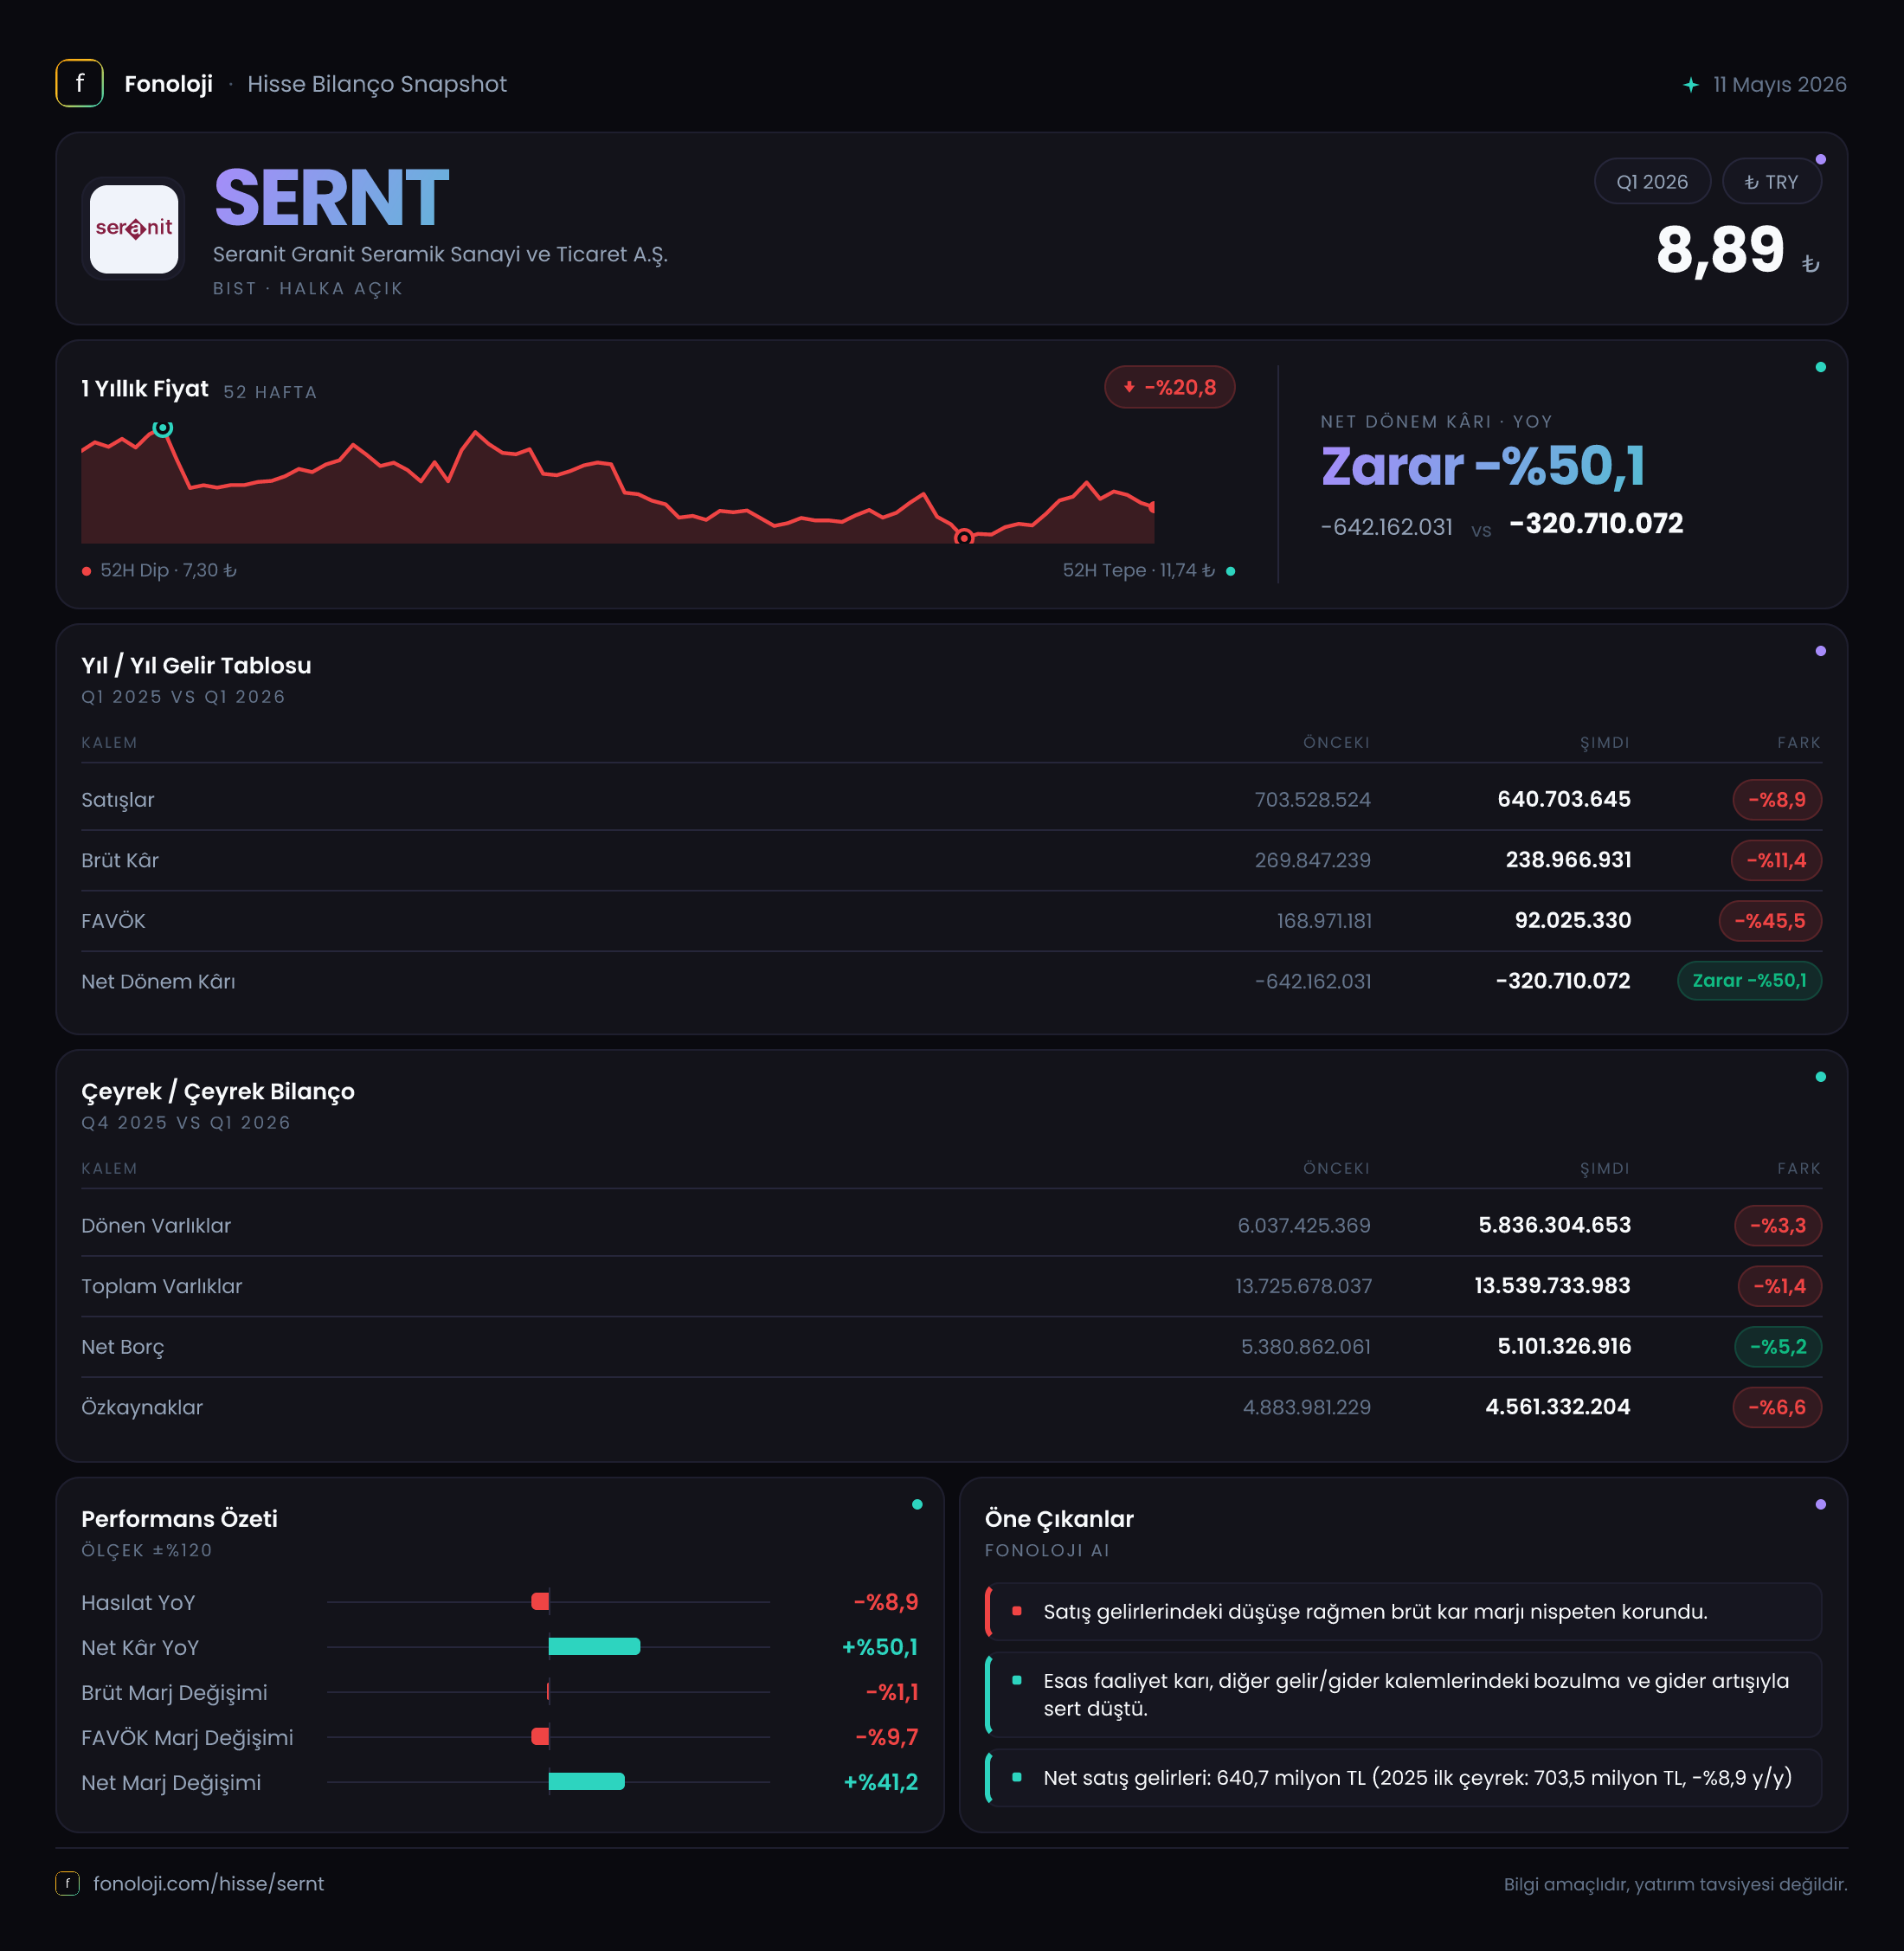
Seranit Granit Seramik Sanayi ve Ticaret A.Ş. (SERNT), 2026 ilk çeyreğinde satış ve operasyonel kârlılık açısından zayıflayan, buna karşın net zararını geçen yılın aynı dönemine göre azaltan bir görünüm sundu. Şirketin satışları 640,7 milyon TL ile yıllık bazda %8,9 gerilerken, FAVÖK’teki düşüş %31,4 ile daha sert gerçekleşti. Bu tablo, yalnızca satış hacminde değil, satışların kâra dönüşme kabiliyetinde de baskı olduğunu gösteriyor.
Net dönem zararı ise 642,2 milyon TL’den 320,7 milyon TL’ye gerileyerek nominal olarak iyileşti. Ancak zarar devam ediyor ve bu iyileşmede operasyonel toparlanmadan çok net parasal pozisyon kazancının da katkısı bulunuyor. Bilanço tarafında net borç azalmasına rağmen, 5,1 milyar TL’lik borç yükü ve zayıflayan özkaynaklar yatırımcının özellikle izlemesi gereken başlıklar.
Satış Hikayesi
SERNT’nin satışları geçen yılın aynı çeyreğindeki 703,5 milyon TL’den 640,7 milyon TL’ye indi. Yıllık bazdaki %8,9’luk gerileme, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha anlamlı hale geliyor. Nominal satışların düşmesi, şirketin reel olarak çok daha belirgin bir daralma yaşadığını düşündürüyor. Başka bir ifadeyle, satışlar yalnızca enflasyonun gerisinde kalmamış, nominal olarak da küçülmüş durumda.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, yılın son çeyreğinden 2026/3 dönemine geçişte satışların ivmesi hakkında sağlıklı bir değerlendirme yapmak mümkün değil. Bu nedenle mevcut veri, esas olarak yıllık kıyas üzerinden okunmalı.
Satışlardaki gerileme tek başına sorun olmayabilirdi; ancak brüt kârın satışlardan daha hızlı düşmesi, maliyet baskısının veya ürün karmasındaki bozulmanın etkili olabileceğine işaret ediyor. Veride maliyet kırılımı bulunmadığı için bunun enerji, hammadde, işçilik, fiyatlama veya hacim kaynaklı olduğunu kesinleştirmek mümkün değil. Yine de şirketin yüksek enflasyon ortamında fiyat artışlarını maliyet artışlarına yeterince yansıtamadığı ya da satış hacmindeki daralmanın sabit maliyetleri daha ağır hale getirdiği görülüyor.
Kârlılık
SERNT’nin brüt kârı 269,8 milyon TL’den 239,0 milyon TL’ye gerileyerek %11,4 düştü. Brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %38,4’ten %37,3’e indi. Marjdaki yaklaşık 1,1 puanlık düşüş, satışlardaki daralmanın yanında ürün başına kârlılığın da bir miktar zayıfladığını gösteriyor.
Daha dikkat çekici bozulma FAVÖK seviyesinde yaşandı. FAVÖK 149,4 milyon TL’den 102,6 milyon TL’ye düşerken, gerileme %31,4 oldu. FAVÖK marjı da yaklaşık %21,2’den %16,0’a indi. Böylece brüt kârdaki sınırlı marj kaybı, faaliyet giderleri ve diğer operasyonel kalemler sonrasında daha büyük bir kârlılık baskısına dönüştü. Satışlar %8,9 düşerken FAVÖK’ün %31,4 gerilemesi, şirketin operasyonel kaldıraç etkisinin olumsuz çalıştığını ortaya koyuyor.
Net zarar 642,2 milyon TL’den 320,7 milyon TL’ye geriledi. Bu, zararın %50,1 oranında azalması anlamına geliyor; ancak net zarar marjı hâlâ yaklaşık -%50,0 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık -%91,3 idi. İyileşme güçlü görünse de şirket henüz net kâra geçebilmiş değil.
Net parasal pozisyon kazancı 77,5 milyon TL’den 120,0 milyon TL’ye yükseldi ve %54,7 arttı. Bu kalem, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin net etkisini yansıtıyor ve net zararı aşağı çekiyor. Ancak faaliyet kârlılığındaki gerileme sürdüğü için, yalnızca bu kazanca dayanarak kalıcı bir kârlılık dönüşü beklemek doğru olmaz.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 13,7 milyar TL’den 13,5 milyar TL’ye geriledi. Dönüş sınırlı olsa da bilanço büyüklüğünde %1,4 oranında daralma var. Dönen varlıklar 6,0 milyar TL’den 5,8 milyar TL’ye inerken, duran varlıklar neredeyse yatay kaldı ve 7,7 milyar TL seviyesinde korundu.
Net borcun 5,4 milyar TL’den 5,1 milyar TL’ye gerilemesi ilk bakışta olumlu. Şirket borcunu yaklaşık %5,2 azaltmış durumda. Bununla birlikte FAVÖK’ün yalnızca 102,6 milyon TL olması nedeniyle net borç/FAVÖK oranı yaklaşık 49,7x seviyesine geliyor. Bu son derece yüksek bir kaldıraç göstergesi. Oranın yüksekliği, faaliyet kârının mevcut borç yükünü rahat biçimde taşıyamadığını ve finansal esnekliğin sınırlı olduğunu gösteriyor.
Özkaynaklar 4,9 milyar TL’den 4,6 milyar TL’ye düşerek %6,6 geriledi. Net zarar devam ettiği için özkaynak tabanı aşınıyor. Toplam varlıklar içinde özkaynakların payı yaklaşık %34 seviyesinde kalırken, borçla finanse edilen bölümün ağırlığı yüksek. Net borçtaki düşüş fırsat yaratıyor; ancak kalıcı bir borç azaltımı için şirketin faaliyetlerinden daha güçlü nakit üretmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini finansal tablolara yansıtıyor. SERNT’de net parasal pozisyon kalemi 120,0 milyon TL gelir yaratarak net zararı desteklemiş. Bu tutarın geçen yılki 77,5 milyon TL’ye göre artması, enflasyon muhasebesinin dönem sonucuna katkısının güçlendiğini gösteriyor.
Ancak bu kalem faaliyetlerden yaratılan bir kâr değildir. Net parasal pozisyon kazancı, şirketin üretim, satış ve operasyonel verimlilik performansından farklı bir ekonomik etkiyi yansıtır. Bu nedenle yatırımcı açısından asıl soru, FAVÖK marjının yeniden %20’li seviyelere çıkıp çıkamayacağı ve net borcun faaliyet kârına oranla sürdürülebilir seviyelere inip inmeyeceğidir.
Yatırımcı için Ne Anlama Geliyor?
SERNT’nin 2026/3 finansalları, net zararda belirgin iyileşmeye rağmen operasyonel tarafta henüz güçlü bir toparlanma olmadığını gösteriyor. Yatırımcı açısından öne çıkan başlıklar şunlar:
- Satışlar nominal olarak %8,9 geriledi; yüksek enflasyon ortamında reel daralma daha belirgin.
- Brüt kâr marjı yaklaşık %38,4’ten %37,3’e, FAVÖK marjı ise %21,2’den %16,0’a indi.
- Net zarar yarı yarıya azalsa da şirket hâlâ 320,7 milyon TL zarar ediyor.
- Net parasal pozisyon kazancı sonucu destekliyor; fakat bu katkı operasyonel kârlılığın yerine geçemez.
- Net borç azalmış olsa da yaklaşık 49,7x net borç/FAVÖK oranı finansal riskin yüksek kaldığını ortaya koyuyor.
- Özkaynaklardaki %6,6’lık düşüş, zararların bilanço gücünü aşındırmaya devam ettiğini gösteriyor.
Önümüzdeki dönemlerde satış hacmi, FAVÖK marjı, faaliyetlerden nakit akışı ve net borcun birlikte izlenmesi gerekiyor. Şirket satışlarını yeniden büyütürken FAVÖK marjını toparlayabilir ve borcunu daha hızlı azaltabilirse bilanço üzerindeki baskı hafifleyebilir. Buna karşılık satış daralması ve düşük marjlar sürerse, net parasal kazançların sağladığı geçici rahatlama kalıcı bir finansal dönüşüm anlamına gelmeyebilir.
Yatırım tavsiyesi değildir.