
Açılış
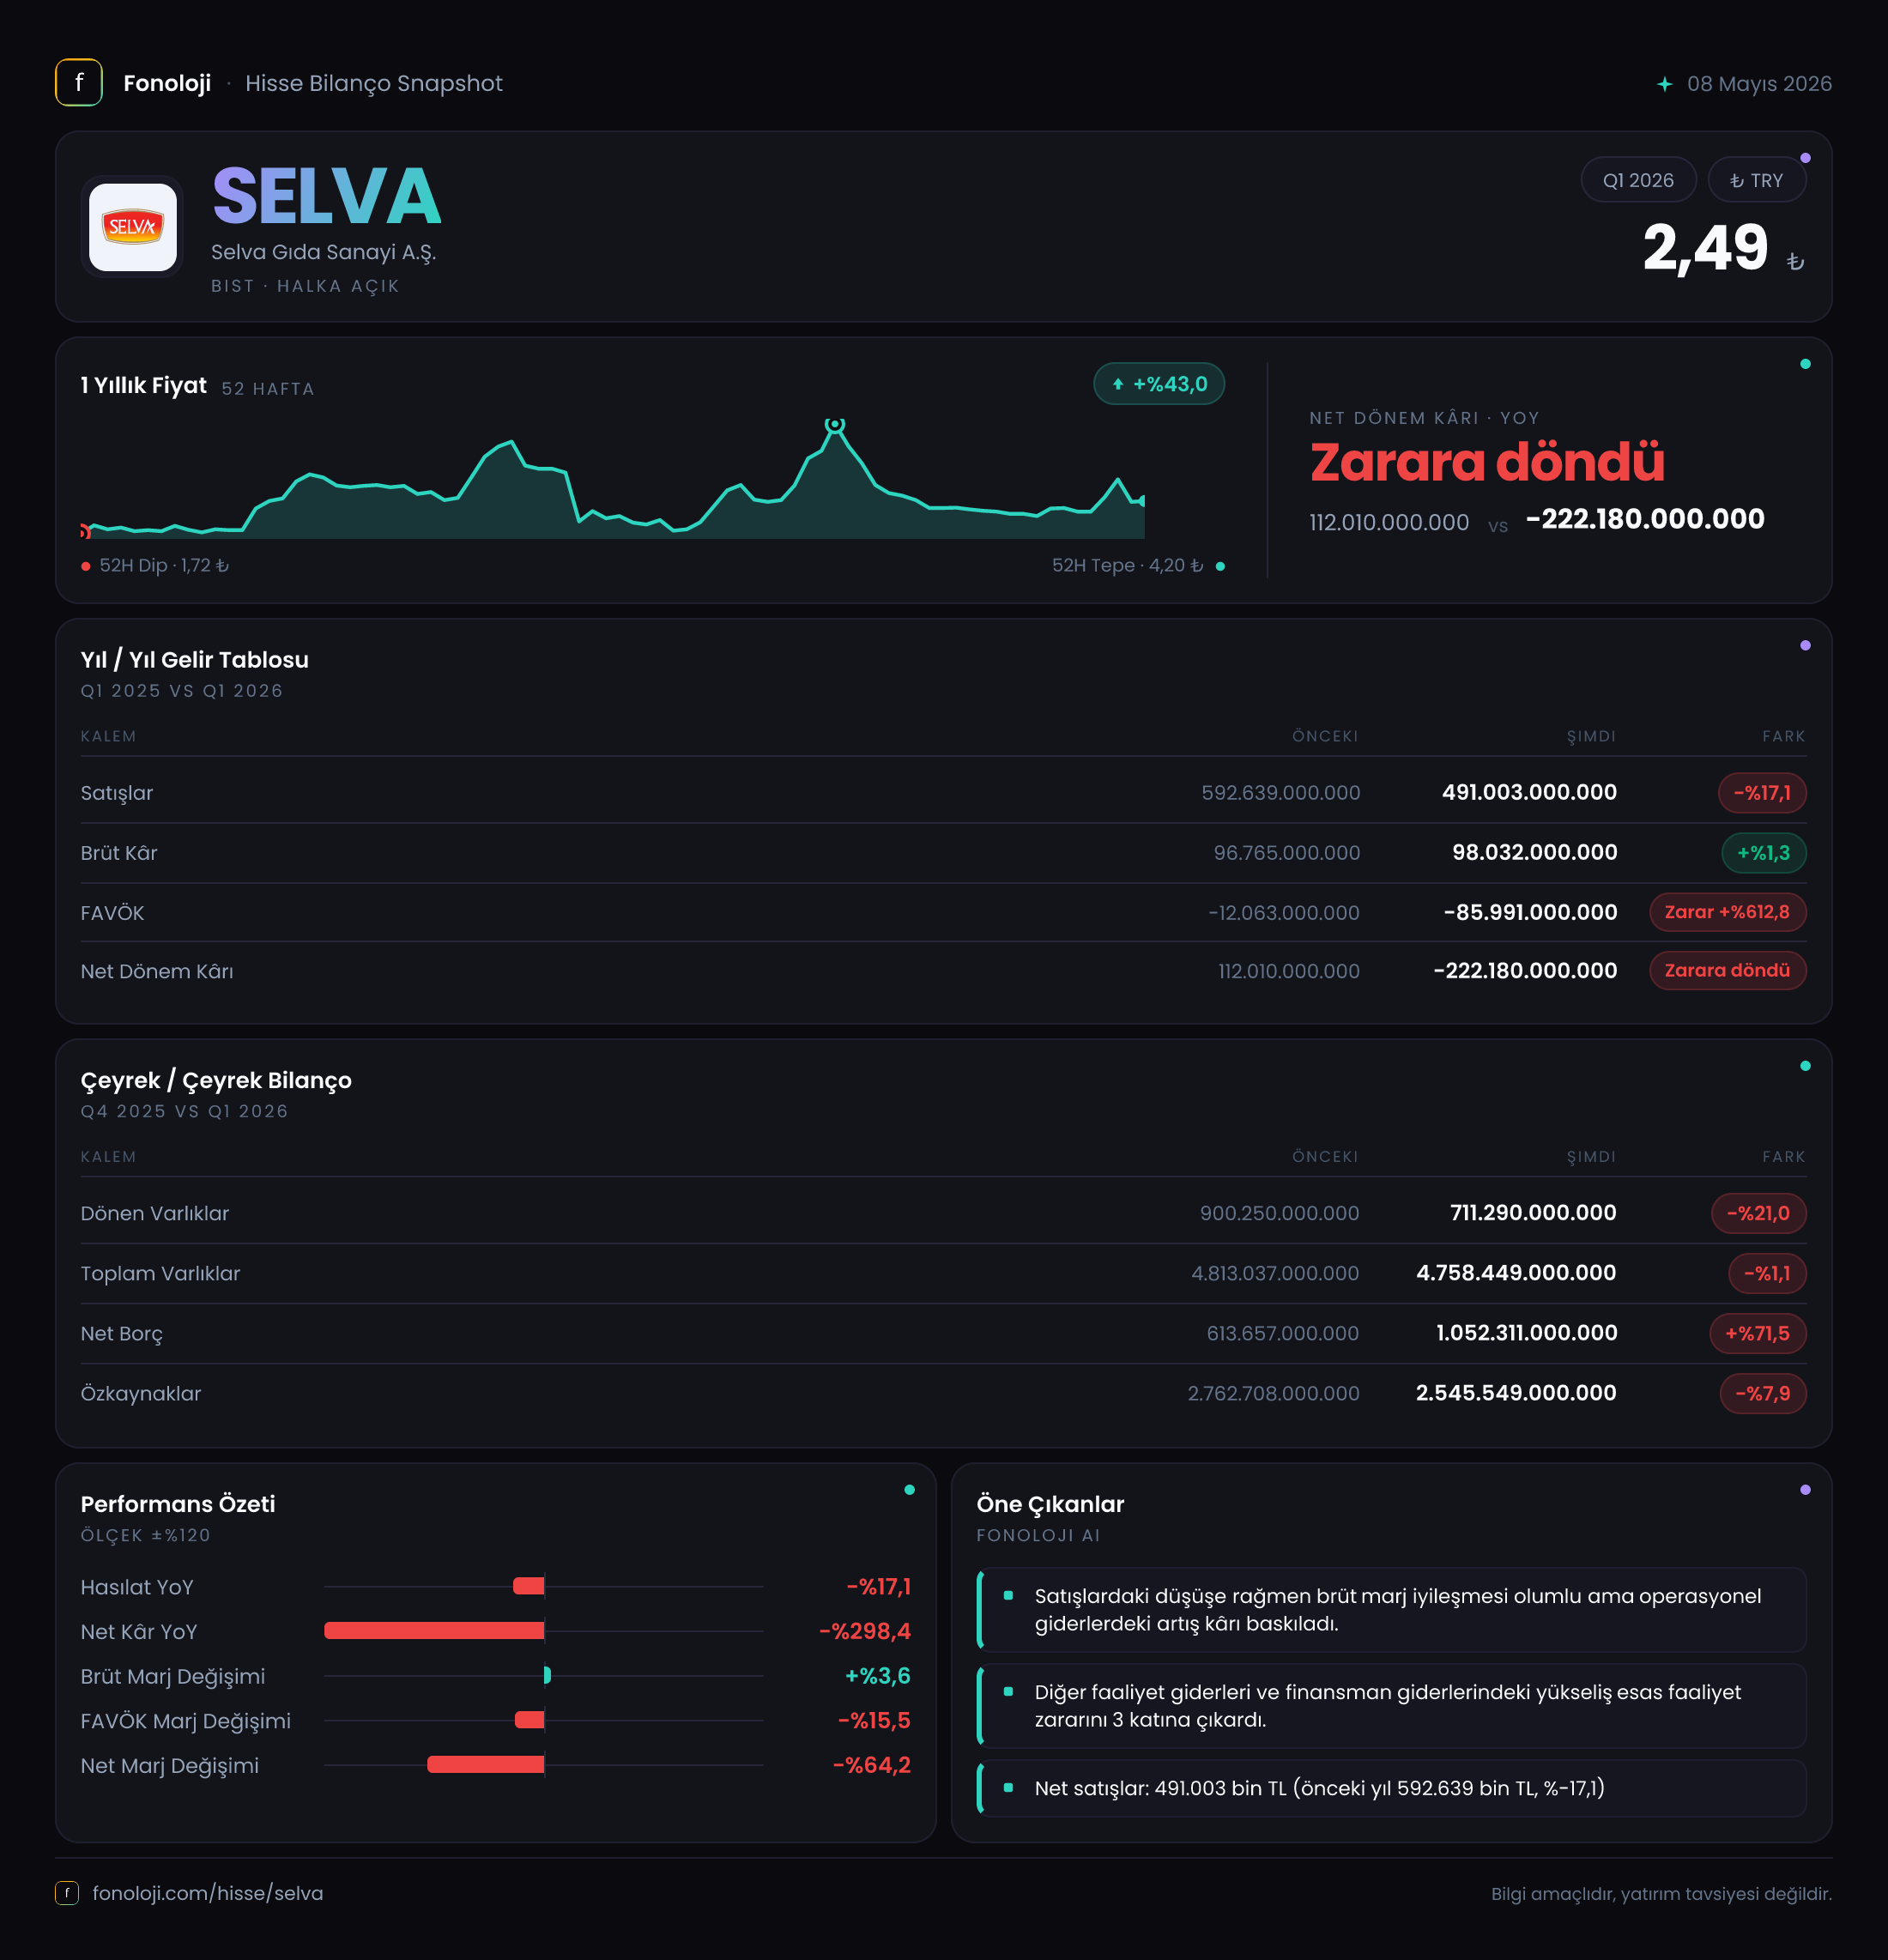
Selva Gıda’nın 2026/3AB finansalları, operasyonel tarafta dikkat çekici bir iyileşme ile bilanço ve net kâr tarafındaki belirgin bozulmanın aynı anda yaşandığını gösteriyor. Şirketin satışları geçen yılın aynı çeyreğine göre %17,1 azalarak 491,0 milyon TL’ye gerilerken, brüt kâr %1,3 artışla 98,0 milyon TL’ye, FAVÖK ise %33,6 yükselişle 37,8 milyon TL’ye ulaştı. Buna karşılık net parasal pozisyon katkısının sert biçimde azalması ve diğer finansal/vergisel etkilerle net dönem sonucu 222,2 milyon TL zarar oldu. Özetle, çekirdek operasyon kârlılığı güçlenmiş; ancak bu iyileşme şirketi net zarardan kurtarmaya yetmemiştir.
Satış Hikayesi
Selva’nın satışları, 2025’in ilk çeyreğindeki 592,6 milyon TL’den 491,0 milyon TL’ye geriledi. Bu, nominal olarak 101,6 milyon TL’lik ve yıllık bazda %17,1’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, şirketin reel satış hacmi veya fiyatlama gücü açısından daha da dikkatle incelenmesi gerektiğini gösteriyor. Başka bir ifadeyle, satışların yalnızca enflasyonun altında büyümemesi değil, nominal olarak da küçülmesi şirketin talep, ürün karması ya da satış kanalları tarafında baskı yaşadığını düşündüren bir sinyal.
Bununla birlikte, satışlardaki gerileme kârlılık göstergelerine aynı ölçüde yansımamış. Brüt kâr 96,8 milyon TL’den 98,0 milyon TL’ye yükselirken satışların gerilemesine rağmen brüt kârın korunması, ürün karması veya fiyatlama tarafında operasyonel bir iyileşme olabileceğine işaret ediyor. Ancak veri seti ürün bazında hacim, fiyat ve ihracat kırılımı sunmadığı için bu iyileşmenin kaynağını kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle kıyaslama bulunuyor. Bu nedenle satışların 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivmelenip ivmelenmediğini değerlendirmek için yeni ara dönem verilerini beklemek gerekiyor. Mevcut tablo, yıllık karşılaştırmada satışların zayıf; marjların ise satış performansından daha dirençli olduğunu ortaya koyuyor.
Kârlılık
Selva’nın brüt kâr marjı, geçen yılın aynı çeyreğindeki yaklaşık %16,3 seviyesinden %20,0’ye yükseldi. Satışlar %17,1 azalırken brüt kârın artması, doğrudan maliyetlerin satışlara oranla daha iyi yönetildiğini gösteriyor. Bu, özellikle gıda şirketlerinde hammadde maliyetleri, ürün fiyatları ve ürün karmasının kârlılık üzerindeki etkisinin yüksek olduğu bir dönemde olumlu bir gelişme.
FAVÖK tarafındaki tablo daha güçlü. FAVÖK 28,3 milyon TL’den 37,8 milyon TL’ye çıkarak %33,6 arttı. Böylece FAVÖK marjı geçen yılki yaklaşık %4,8’den %7,7’ye yükseldi. Satışların düştüğü bir dönemde FAVÖK marjının yaklaşık 2,9 puan iyileşmesi, faaliyet giderleri veya üretim maliyetleri tarafında operasyonel disiplin sağlandığını gösteriyor. Yine de %7,7’lik FAVÖK marjı, şirketin satış hacmi baskısına karşı hâlâ sınırlı bir tampon taşıdığını düşündürüyor. Marj iyileşmesinin kalıcı olması için önümüzdeki çeyreklerde satışların da toparlanması önemli olacak.
Net kâr tarafında ise operasyonel iyileşme tamamen gölgede kalmış durumda. Şirket geçen yılın aynı dönemindeki 112,0 milyon TL net kârdan, bu yıl 222,2 milyon TL net zarara geçti. Net kâr marjı yaklaşık %18,9’dan -%45,3’e geriledi. Bu fark, FAVÖK ile net sonuç arasında yüksek tutarlı finansman, parasal pozisyon, kur, değerleme veya benzeri kalemlerin bulunduğunu gösteriyor. Gelir tablosundaki en belirgin değişimlerden biri olan net parasal pozisyon katkısı da 290,1 milyon TL’den 71,0 milyon TL’ye düşmüş durumda. Ancak net zararın tamamını yalnızca bu kaleme bağlamak doğru olmaz; diğer finansal gider ve muhasebe kalemlerinin ayrıntılı incelenmesi gerekiyor.
Bilanço Sağlığı
Bilanço, yılın ilk döneminde likidite ve borçluluk açısından daha temkinli bir görünüm sunuyor. Dönen varlıklar, önceki yıl sonundaki 900,3 milyon TL’den 711,3 milyon TL’ye gerileyerek %21,0 azaldı. Bu düşüş, kısa vadeli varlık tamponunun daraldığını gösteriyor. Dönen varlıkların hangi kalemlerden azaldığı verilmediği için bunun nakit, ticari alacak veya stok kaynaklı olup olmadığı kesin biçimde söylenemez; ancak işletme sermayesi esnekliğinin azaldığı açık.
Duran varlıklar %3,4 artışla yaklaşık 4,0 milyar TL’ye çıkarken toplam varlıklar %1,1 gerileyerek 4,8 milyar TL seviyesinde kaldı. Bu durum, bilanço büyüklüğünün büyük ölçüde duran varlıklara dayandığını gösteriyor. Şirketin varlık yapısında dönen varlıkların payı sınırlı kalırken, likidite yaratma kapasitesi daha fazla önem kazanıyor.
Net borç ise 613,7 milyon TL’den 1,1 milyar TL’ye yükselerek %71,5 arttı. Yaklaşık 493,3 milyon TL’lik bu artış, net zararın ve azalan dönen varlıkların yanında finansal riskin de yükseldiğini gösteriyor. Çeyrek FAVÖK’ünü yıllıklandırarak yapılan kaba hesapta net borç/FAVÖK yaklaşık 7,3x seviyesine geliyor; ancak tek çeyrek FAVÖK’ünün yıllık performansı temsil etmeyebileceği unutulmamalı. Yine de borçluluk, mevcut operasyonel kârlılığa kıyasla izlenmesi gereken ana risklerden biri.
Özkaynaklar da 2,8 milyar TL’den 2,5 milyar TL’ye gerileyerek %7,9 azaldı. Bu düşüş, özellikle net zararın özkaynaklar üzerindeki doğrudan etkisini yansıtıyor. Varlıklar büyük ölçüde korunmuş olsa da özkaynakların daralması, borcun toplam finansman içindeki ağırlığını artırıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi, geçen yılın aynı dönemindeki 290,1 milyon TL katkıdan 71,0 milyon TL’ye geriledi. Bu, şirketin net parasal kazanç desteğinin %75,5 azaldığı anlamına geliyor. Geçen yıl net kâra önemli katkı sağlayan bu kalemin bu yıl çok daha düşük kalması, operasyonel FAVÖK artışının net kâra taşınmasını zorlaştırmış.
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Bu kalem faaliyet performansından farklı çalışır; dolayısıyla geçen yılki yüksek katkının tekrarlanmaması, bu yıl yalnızca operasyonel sonuçlara bakıldığında görülmeyen bir net kâr baskısı yaratmış olabilir. Bununla birlikte 71,0 milyon TL’lik katkı hâlâ pozitif. Ancak bu katkı, geçen yılki 290,1 milyon TL’lik seviyenin oldukça altında olduğu için net zararı dengelemekte yetersiz kalmış.
Yatırımcı için Ne Anlama Geliyor?
Selva’da yatırımcı açısından iki farklı hikâye aynı anda okunuyor:
- Fırsat tarafında: Brüt kâr marjının %16,3’ten %20,0’ye, FAVÖK marjının ise %4,8’den %7,7’ye yükselmesi operasyonel verimlilik açısından olumlu. Şirket daha düşük satış üzerinde daha yüksek faaliyet kârlılığı üretmiş.
- Risk tarafında: Satışların enflasyonun oldukça altında kalarak nominal olarak %17,1 gerilemesi, talep ve büyüme tarafında baskıya işaret ediyor.
- Finansal risk: Net borcun 1,1 milyar TL’ye yükselmesi ve özkaynakların %7,9 azalması, bilanço dayanıklılığını zayıflatıyor.
- Net kâr riski: FAVÖK artışına rağmen şirketin 222,2 milyon TL zarar açıklaması, finansman ve muhasebe kalemlerinin operasyonel toparlanmadan daha belirleyici olduğunu gösteriyor.
- Takip edilmesi gerekenler: Önümüzdeki dönemlerde satışların yeniden büyüyüp büyümediği, FAVÖK marjının korunup korunmadığı, net borcun düşmeye başlayıp başlamadığı ve net parasal pozisyonun net kâra katkısı izlenmeli.
Sonuç olarak 2026’nın ilk döneminde Selva’nın operasyonel çekirdeği geçen yıla göre daha iyi çalışmış; ancak zayıf satış performansı, artan net borç ve yüksek net zarar bu iyileşmenin henüz bilançoya güvenli biçimde yansımadığını gösteriyor. Şirket için asıl eşik, marj kazanımını satış toparlanması ve borç azaltımıyla destekleyebilmek olacaktır. Yatırım tavsiyesi değildir.