
Açılış
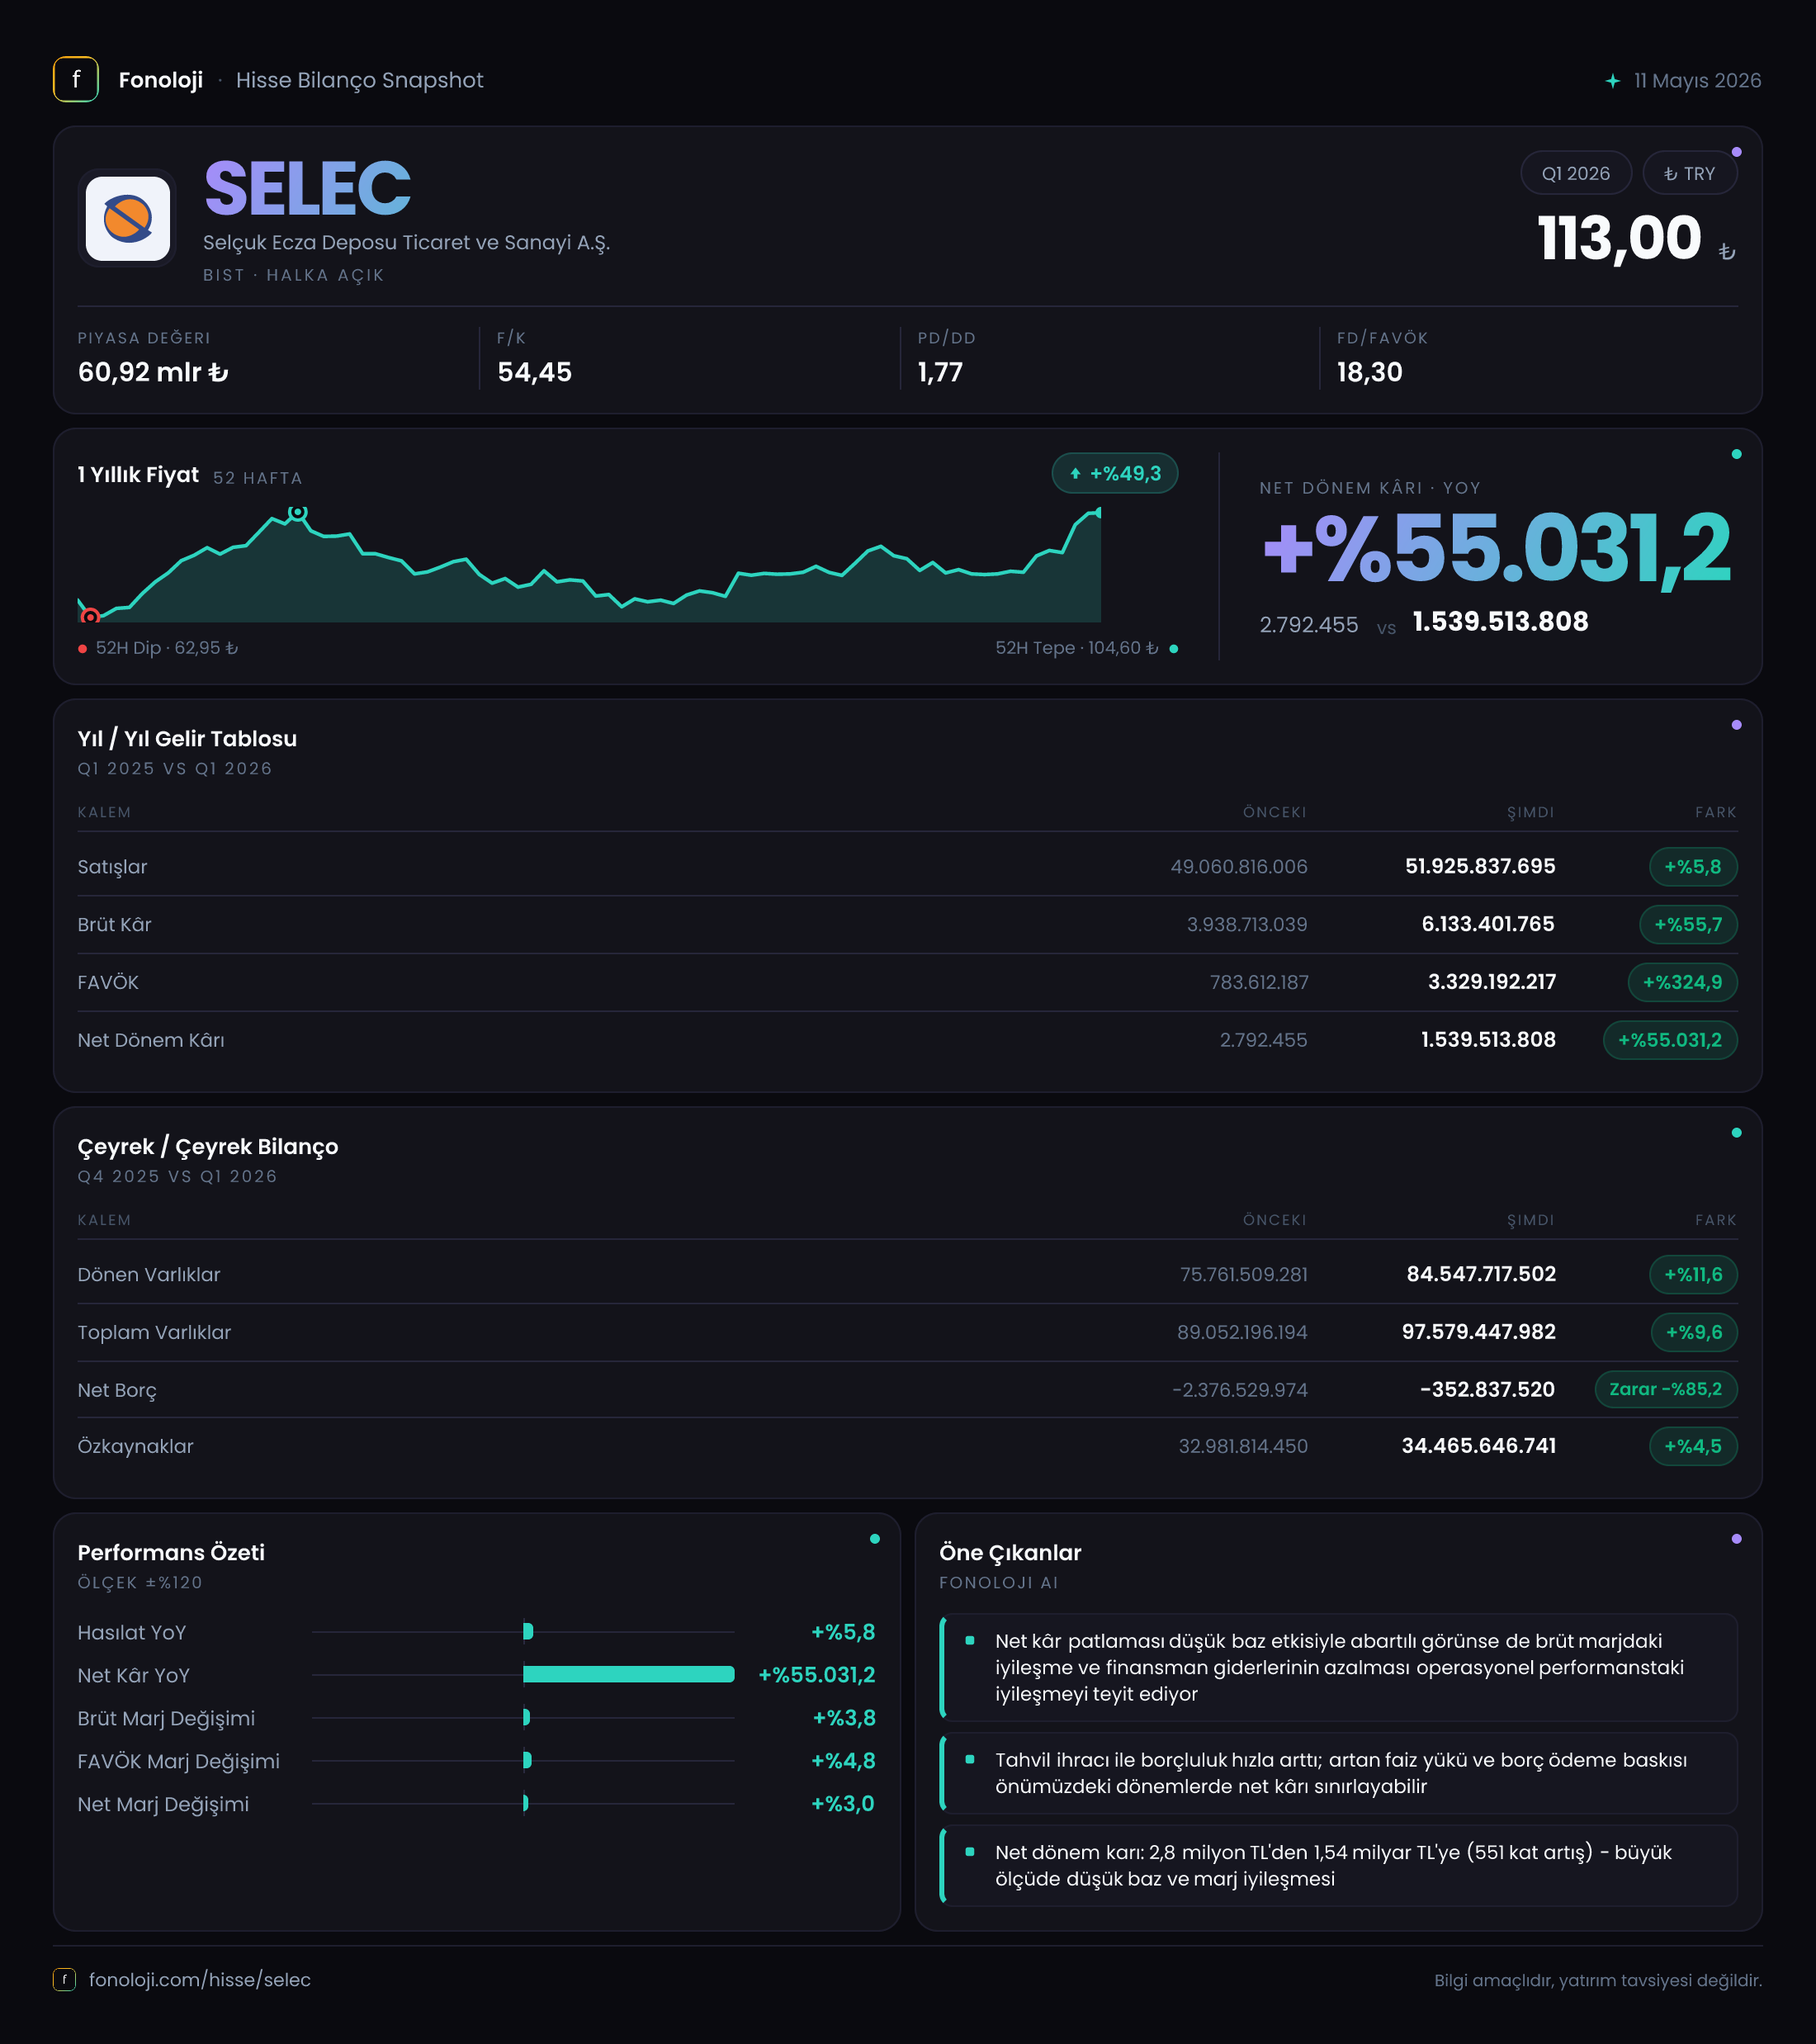
Selçuk Ecza Deposu, ilaç dağıtım zincirinin kritik oyuncularından biri olarak eczaneler ile ilaç üreticileri arasındaki tedarik akışını yönetiyor. Şirketin 2026/3AB sonuçlarında ana hikâye, satışlardaki sınırlı büyümeye karşın brüt kâr ve FAVÖK’te görülen güçlü sıçrama oldu. Satışlar yıllık bazda yalnızca %5,8 artarken, brüt kâr %55,7, FAVÖK ise %224,7 yükseldi. Net kârın 2,8 milyon TL’den 1,5 milyar TL’ye çıkması dikkat çekici; ancak bu artışın çok düşük bir baz üzerinden gerçekleştiği unutulmamalı.
Sonuçlar, şirketin operasyonel kârlılığında belirgin bir iyileşme olduğunu gösteriyor. Buna karşılık bilanço tarafında net nakit pozisyonu korunmakla birlikte, önceki yıl sonuna göre zayıflamış durumda. Enflasyon muhasebesi kaynaklı parasal kayıp ise azalmış olsa da kârlılık üzerinde hâlâ önemli bir baskı unsuru.
Satış Hikayesi
Selçuk Ecza’nın satışları, geçen yılın aynı dönemindeki 49,1 milyar TL’den 51,9 milyar TL’ye yükseldi. Nominal büyüme %5,8 seviyesinde kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu oran, şirketin satışlarının reel olarak enflasyonun gerisinde kaldığına işaret ediyor. Başka bir ifadeyle şirket daha yüksek bir ciro üretmiş olsa da, bu büyüme fiyat artışlarının gerisinde kaldığı için gerçek anlamda hacim veya pazar payı kazanımını tek başına kanıtlamıyor.
İlaç dağıtım sektöründe satış performansı yalnızca tüketici talebiyle değil, ilaç fiyat düzenlemeleri, geri ödeme sistemi, kur değişimleri ve eczane kanalındaki stoklama eğilimleriyle de şekilleniyor. Bu nedenle satışlardaki %5,8’lik artışı doğrudan zayıf talep olarak okumak doğru olmayabilir. Ancak veride hacim, fiyat ve ürün karması ayrımı bulunmadığından, büyümenin hangi bileşenden kaynaklandığını kesin biçimde söylemek mümkün değil.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Dolayısıyla satışların 2025/12 veya 2025/9 dönemlerine göre ivme kazanıp kazanmadığı konusunda henüz sağlıklı bir değerlendirme yapılamaz. Burada izlenmesi gereken temel konu, sonraki çeyreklerde satış büyümesinin enflasyonun üzerine çıkıp çıkamayacağı ve bu büyümenin marj iyileşmesiyle desteklenip desteklenmeyeceği olacak.
Kârlılık
Şirketin en güçlü performansı kârlılık göstergelerinde ortaya çıkıyor. Brüt kâr, geçen yılki 3,9 milyar TL’den 6,1 milyar TL’ye yükseldi. Böylece brüt kâr marjı yaklaşık %7,9’dan %11,8’e çıktı. Satışlar yalnızca %5,8 büyürken brüt kârın %55,7 artması, ürün karması, ticari koşullar veya maliyet yönetimi tarafında şirket lehine belirgin bir değişim yaşandığını gösteriyor.
FAVÖK ise 1,1 milyar TL’den 3,5 milyar TL’ye çıkarak %224,7 arttı. FAVÖK marjı da yaklaşık %2,2’den %6,7’ye yükseldi. Bu, yalnızca brüt kâr artışı değil, faaliyet giderlerinin de satışlara oranla daha kontrollü yönetildiğini düşündürüyor. Brüt marj ile FAVÖK marjı arasındaki farkın görece korunması, brüt kârdaki iyileşmenin operasyonel kâra da güçlü biçimde yansıdığını ortaya koyuyor.
Net kâr 1,5 milyar TL seviyesinde gerçekleşti. Geçen yıl aynı dönemdeki net kârın yalnızca 2,8 milyon TL olması nedeniyle yıllık artış oranı %55.038,1 gibi olağanüstü yüksek görünüyor. Ancak bu oran büyük ölçüde düşük baz etkisini yansıtıyor; bu nedenle net kârın sürdürülebilirliğini yalnızca büyüme yüzdesine bakarak değerlendirmek doğru olmaz.
Net kâr marjı yaklaşık %2,9 seviyesine gelirken, geçen yıl bu oran neredeyse sıfıra yakındı. Faaliyet kârlılığındaki güçlü toparlanma net kârın ana destekleyicisi olmuş görünüyor. Bununla birlikte enflasyon muhasebesi kaynaklı parasal kayıp ve finansal kalemlerin gelecek çeyreklerde nasıl seyredeceği, net kârın operasyonel kârdan ne ölçüde ayrışacağını belirleyecek.
Bilanço Sağlığı
Selçuk Ecza’nın toplam varlıkları, önceki yıl sonundaki 89,1 milyar TL’den 97,6 milyar TL’ye çıkarak %9,6 arttı. Artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 75,8 milyar TL’den 84,5 milyar TL’ye yükseldi ve %11,6 büyüdü. Bu yapı, dağıtım şirketi açısından yüksek stok ve ticari alacak ihtiyacıyla uyumlu olabilir; ancak varlık artışının ne kadarının stoklardan, ne kadarının alacaklardan kaynaklandığı nakit dönüşümünü değerlendirmek açısından önem taşıyor.
Duran varlıklar %1,9 gerileyerek 13,0 milyar TL’ye indi. Böylece bilanço büyümesi ağırlıklı olarak işletme sermayesi kalemlerinde gerçekleşti. Bu durum, şirketin büyümesinin sermaye harcamalarından çok günlük faaliyet döngüsü üzerinden ilerlediğini gösteriyor.
Özkaynaklar 33,0 milyar TL’den 34,5 milyar TL’ye yükseldi ve %4,5 arttı. Ancak toplam varlıklar özkaynaklardan daha hızlı büyüdüğü için özkaynakların bilanço içindeki payı yaklaşık %37,0’tan %35,3’e geriledi. Bu hâlâ önemli bir özkaynak tamponuna işaret etse de, büyüyen bilançonun daha fazla işletme sermayesi finansmanı gerektirdiği görülüyor.
Şirket net borçlu değil, net nakit pozisyonunda. Net borç, önceki yıl sonundaki -2,4 milyar TL’den -352,8 milyon TL’ye geldi. Negatif işaret net nakdi ifade ediyor; dolayısıyla şirketin net nakdi yaklaşık 2,4 milyar TL’den 352,8 milyon TL’ye gerilemiş durumda. Net nakit korunuyor ancak likidite tamponu belirgin biçimde daralmış. Buna rağmen mevcut net borç/FAVÖK oranı yaklaşık -0,1x seviyesinde ve borçluluk açısından henüz baskı oluşturmuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -925,8 milyon TL oldu. Geçen yıl aynı dönemdeki -1,1 milyar TL’ye kıyasla parasal kayıp %12,0 azaldı. Bu iyileşme olumlu olsa da şirketin enflasyon muhasebesi nedeniyle hâlâ yaklaşık 926 milyon TL tutarında net parasal kayıp yazdığı görülüyor.
Net parasal kayıp, yüksek parasal yükümlülükler veya parasal varlıkların enflasyon karşısında yeterince korunamaması sonucunda net kârı aşağı çeker. Bu kalemin azalması, operasyonel kârlılığın net kâra aktarılmasını kolaylaştırmış olabilir. Ancak enflasyonun ve faizlerin yüksek kaldığı bir ortamda bu etkinin tamamen ortadan kalktığı söylenemez. Önümüzdeki dönemlerde net parasal pozisyonun yönü, özellikle net nakit seviyesindeki gerileme ve işletme sermayesi ihtiyacıyla birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
2026/3AB sonuçları, Selçuk Ecza’da satış büyümesinden çok kârlılık kalitesinin öne çıktığı bir dönem gösteriyor. FAVÖK marjının yaklaşık %2,2’den %6,7’ye çıkması önemli bir operasyonel toparlanma. Brüt marjdaki genişleme kalıcı olursa, satışların enflasyona göre zayıf büyüdüğü dönemlerde bile şirketin kâr üretme kapasitesi güçlenebilir.
Öte yandan yatırımcı açısından üç konu kritik:
- Satış büyümesi %5,8 ile enflasyonun belirgin biçimde altında kaldı; reel büyüme ve pazar payı eğilimi takip edilmeli.
- Net nakit pozisyonu korunmasına rağmen önceki yıl sonuna göre yaklaşık 2,1 milyar TL azaldı; işletme sermayesi tüketimi incelenmeli.
- Net kâr artışı çok güçlü görünse de karşılaştırma tabanı yalnızca 2,8 milyon TL olduğu için normalleşmiş kârlılık, sonraki çeyreklerle test edilmeli.
Özetle şirketin bu çeyrekteki güçlü tarafı operasyonel marj toparlanması, zayıf tarafı ise reel satış büyümesinin sınırlı kalması ve net nakit tamponunun daralması. Marj iyileşmesi sürdürülebilir hâle gelir, satış büyümesi enflasyonun üzerine çıkar ve bilanço nakit üretmeye devam ederse görünüm desteklenebilir. Aksi durumda yüksek kâr artışı büyük ölçüde baz etkisi olarak kalabilir.
Yatırım tavsiyesi değildir.