
Açılış
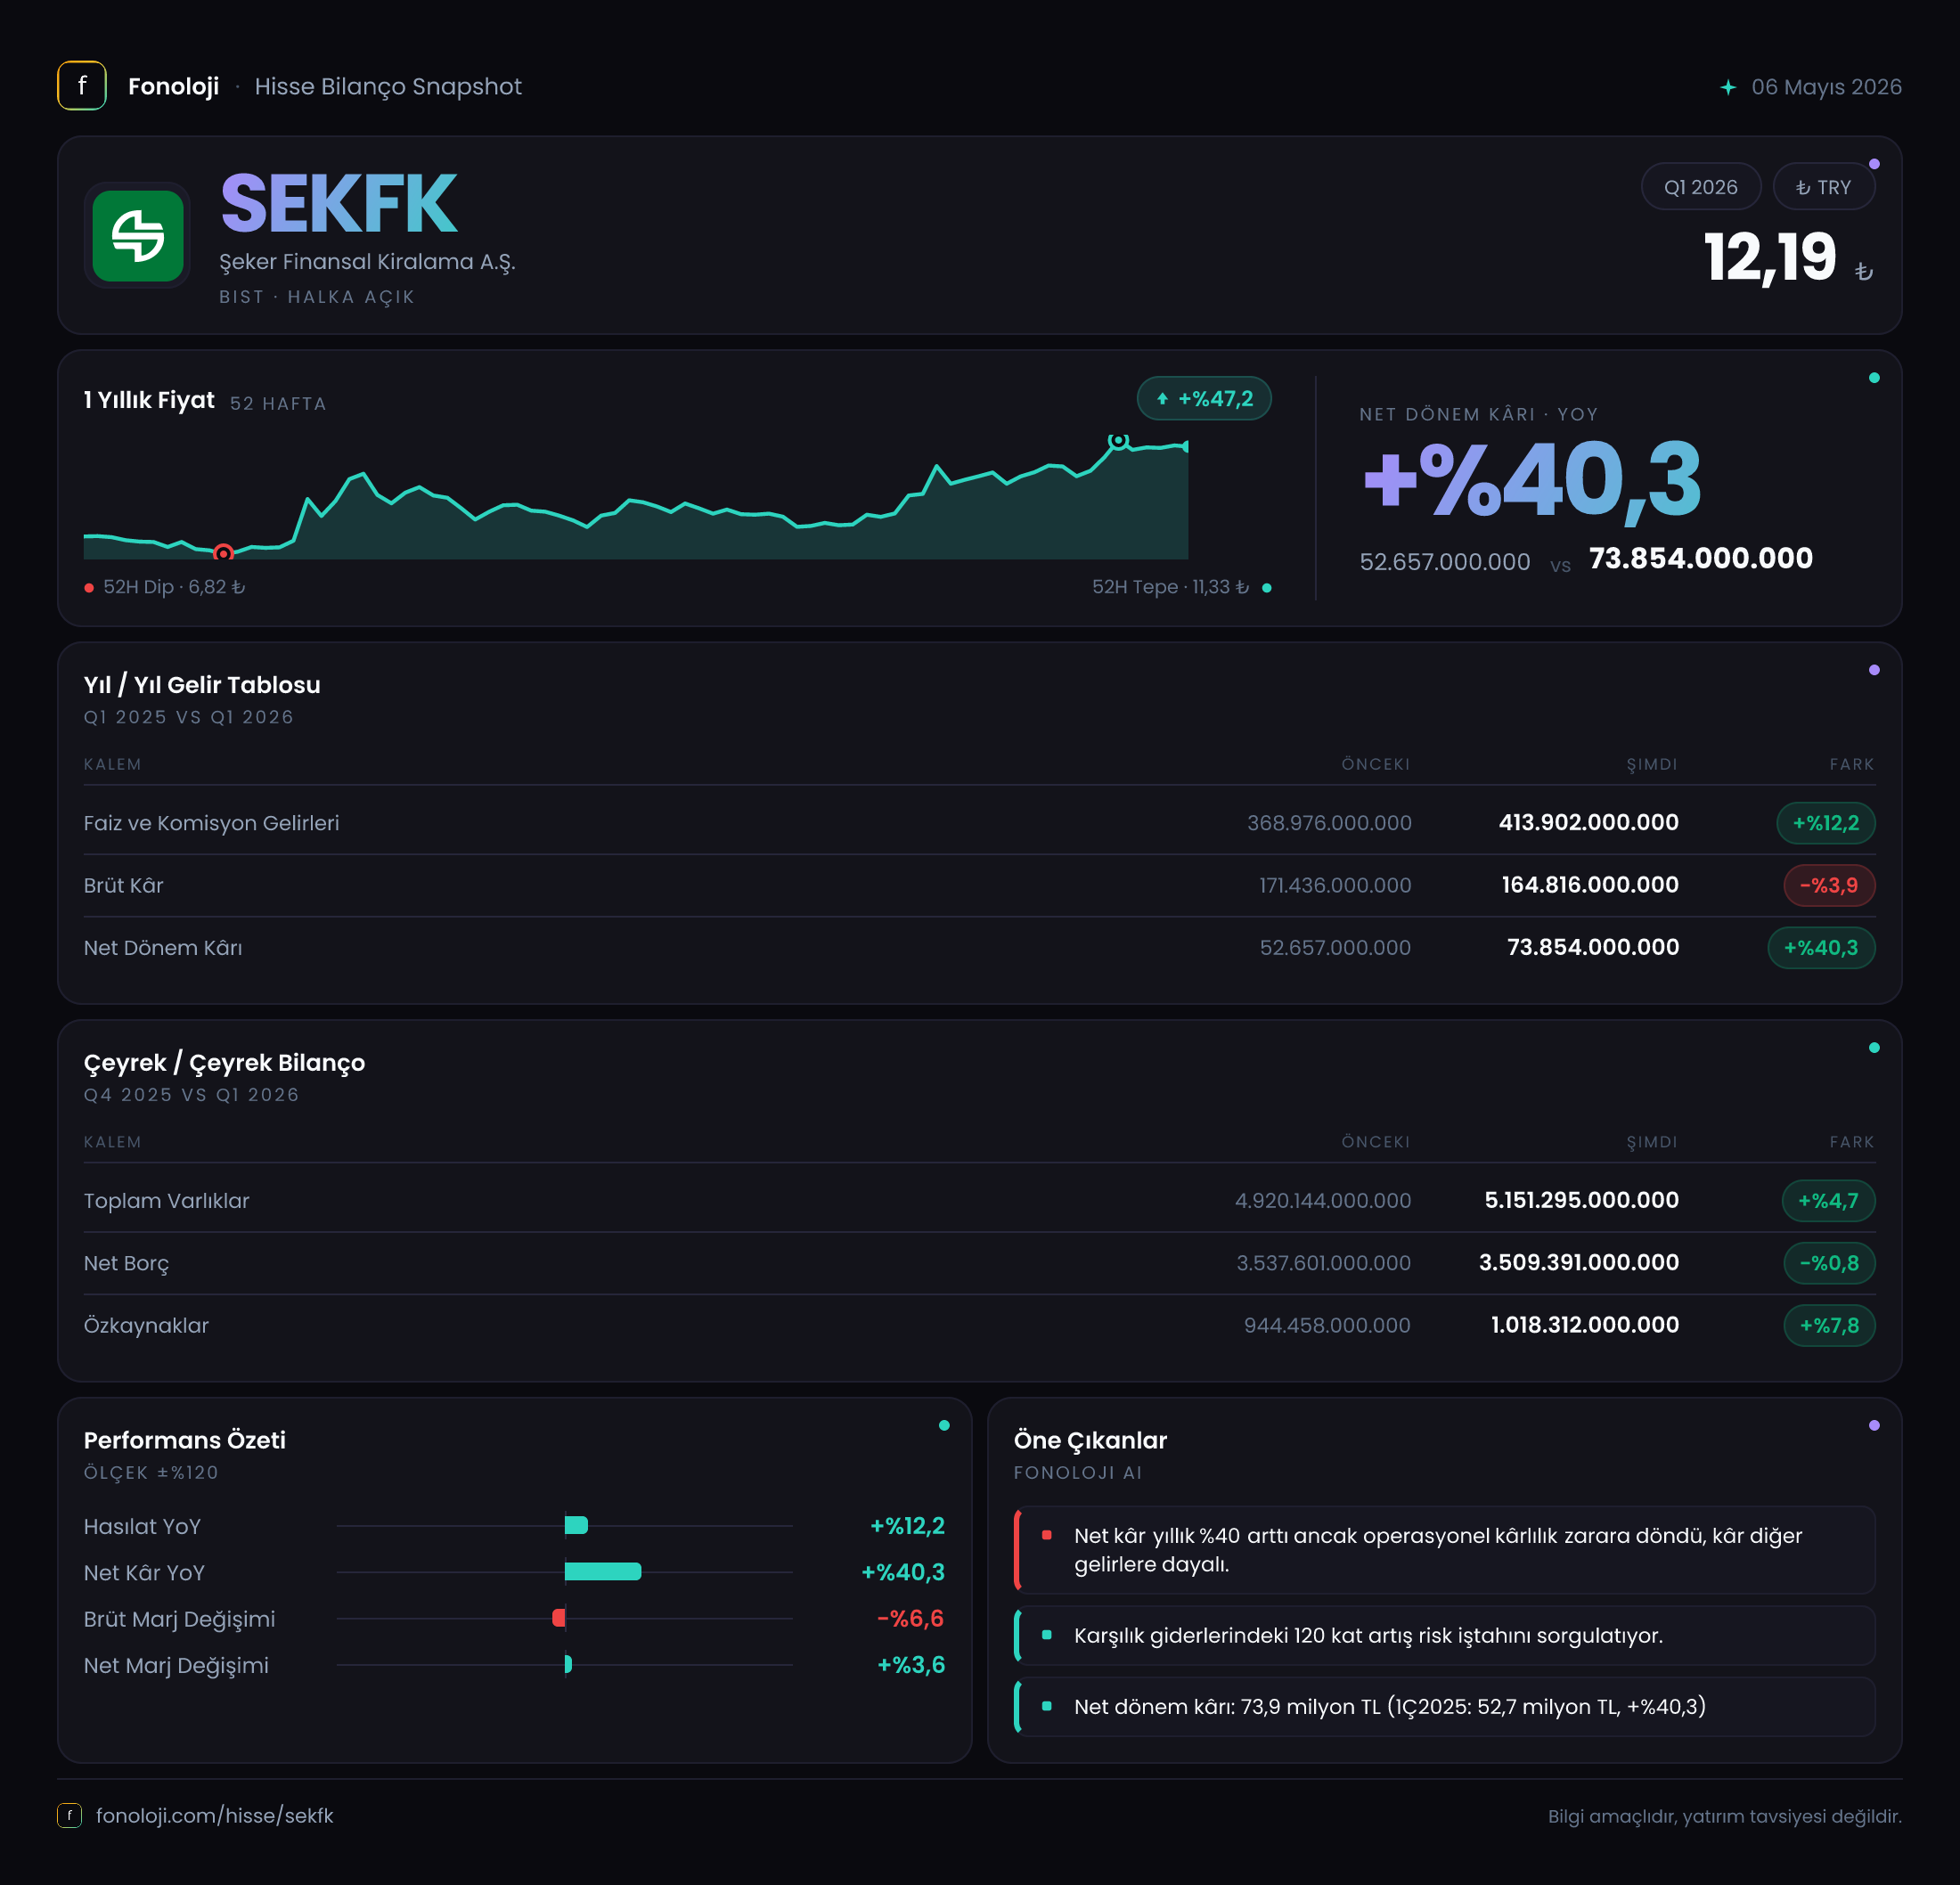
Şeker Finansal Kiralama, finansal kiralama yoluyla şirketlerin makine, ekipman ve benzeri yatırımlarını finanse eden bir finansal kuruluş. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken brüt kâr geriledi; buna karşın net dönem kârı güçlü şekilde arttı. Bu tablo, faaliyet gelirlerinin enflasyonun gerisinde kaldığını, ancak net kâr tarafında faaliyet dışı kalemler, finansman yapısı veya vergi etkisi gibi unsurların sonucu desteklemiş olabileceğini gösteriyor. Ancak ara dönem verisinde FAVÖK ve net parasal pozisyon açıklanmadığı için kâr artışının kalitesini bütün boyutlarıyla ölçmek mümkün değil.
Satış Hikayesi
Şirketin satışları, 2025’in aynı çeyreğindeki 369,0 milyon TL’den 413,9 milyon TL’ye yükseldi. Bu, yıllık bazda %12,2 nominal büyüme anlamına geliyor. İlk bakışta pozitif görünen bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha temkinli okunmalı. Başka bir ifadeyle, satışlar fiyat artışlarının gerisinde kalmış görünüyor; reel olarak şirketin gelir üretim kapasitesinde daralma yaşanmış olabilir.
Finansal kiralama şirketlerinde satış gelirleri, klasik sanayi veya perakende şirketlerindeki ciro kadar doğrudan bir hacim göstergesi değildir. Faiz oranları, yeni kiralama sözleşmelerinin büyüklüğü, portföyün vadesi ve tahsilat performansı gelirlerin seyrini etkiler. Bu nedenle %12,2’lik büyüme, yalnızca yeni iş hacmini değil, mevcut portföyden elde edilen gelirleri ve fiyatlama koşullarını da yansıtıyor olabilir.
Daha dikkat çekici nokta, brüt kârın satışlardaki artışa eşlik etmemesi. Geçen yıl 171,4 milyon TL olan brüt kâr, bu çeyrekte 164,8 milyon TL’ye geriledi. Yani şirket daha yüksek satış üretmesine rağmen bu satışlardan elde ettiği brüt kazanç %3,9 azaldı. Bu gelişme; fonlama maliyetlerindeki artışın, portföy getirilerindeki baskının veya risk maliyetlerinin brüt kâra yansıdığını düşündürüyor. Çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, şirketin 2025’in son çeyreğinden 2026’nın ilk çeyreğine nasıl bir ivmeyle geldiğini henüz göremiyoruz.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %46,4 seviyesinden %39,8’e geriledi. Bu, satışların her 100 TL’sinden elde edilen brüt kazancın yaklaşık 46,4 TL’den 39,8 TL’ye düştüğü anlamına geliyor. Marjdaki yaklaşık 6,6 puanlık gerileme, gelir artışının maliyet baskısını karşılamaya yetmediğini açık biçimde gösteriyor.
Buna karşın net dönem kârı 52,7 milyon TL’den 73,9 milyon TL’ye yükseldi ve yıllık bazda %40,3 arttı. Net kâr marjı da yaklaşık %14,3’ten %17,9’a çıktı. Yani şirket, brüt kârlılıkta zayıflama yaşamasına rağmen satışlarının daha büyük bir bölümünü net kâra dönüştürmeyi başardı.
Bu iki gösterge arasındaki ayrışma önemli. Brüt marj gerilerken net marjın yükselmesi, net kârın yalnızca ana faaliyet kârlılığından oluşmadığını gösteriyor. Finansman giderleri, kur etkileri, vergi kalemleri, değerleme değişimleri veya diğer gelir-gider unsurlarının net sonucu desteklemiş olması mümkün; ancak mevcut veride bu kalemlerin ayrıntısı bulunmuyor. Bu nedenle %40,3’lük net kâr artışı olumlu, fakat brüt kâr düşüşü nedeniyle henüz tamamen güçlü ve sürdürülebilir bir operasyonel iyileşme olarak kabul edilmemeli.
FAVÖK açıklanmadığı için şirketin faaliyet kârlılığını FAVÖK marjı üzerinden değerlendiremiyoruz. Ayrıca finansal kiralama şirketlerinde FAVÖK, sanayi şirketlerindeki kadar merkezi bir gösterge olmayabilir; buna rağmen karşılaştırılabilir bir faaliyet performansı sunması açısından eksikliği analiz kapsamını daraltıyor.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki 4,9 milyar TL’den 5,2 milyar TL’ye yükseldi. %4,7’lik artış, bilançonun ilk çeyrekte sınırlı ancak pozitif biçimde büyüdüğünü gösteriyor. Finansal kiralama şirketlerinde varlık büyümesi çoğunlukla kiralama portföyünün genişlemesiyle ilişkilidir; ancak burada dönen ve duran varlık kırılımı paylaşılmadığı için büyümenin hangi kalemlerden geldiğini netleştiremiyoruz.
Net borç 3,2 milyar TL’den 3,0 milyar TL’ye geriledi. Bu, yıl sonuna göre %6,1’lik düşüş anlamına geliyor. Aynı dönemde özkaynaklar 944,5 milyon TL’den 1,0 milyar TL’ye yükselerek %7,8 arttı. Özkaynakların varlıklardan daha hızlı büyümesi, bilanço kaldıraç yapısında sınırlı bir iyileşmeye işaret ediyor.
Net borcun özkaynaklara oranı yaklaşık 3,4 kattan 3,0 kata geriledi. Bu hâlâ finansal kuruluş niteliği gereği yüksek kaldıraçlı bir yapı gösterse de yönün olumlu olması önemli. Net borç/FAVÖK oranı ise FAVÖK verisi bulunmadığı için hesaplanamıyor. Ayrıca finansal kiralama şirketlerinde borçlanma, iş modelinin doğal bir parçası olduğundan bu oran tek başına yeterli değildir; borcun vadesi, fonlama maliyeti ve kira alacaklarının tahsilat kalitesi de izlenmeli.
Net Parasal Pozisyon (TAS 29)
Bu ara dönem verisinde net parasal pozisyon kalemi açıklanmamış. Dolayısıyla enflasyon muhasebesinin net kâra ne yönde ve ne büyüklükte etki ettiğini ölçemiyoruz. Türkiye’de yüksek enflasyon ortamında parasal varlık ve borç taşıyan şirketlerde TAS 29 kaynaklı net parasal kazanç veya kayıp, faaliyet performansından bağımsız olarak dönem kârını önemli ölçüde değiştirebilir.
Şirketin net borcu 3,0 milyar TL seviyesinde olduğu için enflasyon muhasebesinin etkisi özellikle dikkatle incelenmeli. Net parasal pozisyonun pozitif mi negatif mi olduğu; borçların vadesine, parasal varlıkların yapısına ve bilanço içindeki finansal kalemlerin dağılımına bağlıdır. Bu veri bulunmadan 73,9 milyon TL’lik net kârın ne kadarının operasyonel, ne kadarının parasal düzeltmelerden kaynaklandığını söylemek mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
SEKFK’nın ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Net kâr %40,3 artarak 73,9 milyon TL’ye yükseldi; bu, yatırımcı açısından güçlü bir başlık.
- Buna karşın satış büyümesi %12,2 ile enflasyonun altında kaldı; reel gelir performansı zayıf görünüyor.
- Brüt kâr %3,9 geriledi, brüt marj ise yaklaşık 6,6 puan düştü. Ana faaliyet kârlılığında baskı var.
- Net borç 200 milyon TL azalarak 3,0 milyar TL’ye indi ve özkaynaklar %7,8 büyüdü. Bilanço kaldıraç yönünde sınırlı iyileşme mevcut.
- Net parasal pozisyon ve FAVÖK açıklanmadığı için net kârın kalitesi ile enflasyon muhasebesinin etkisi henüz tam olarak görülemiyor.
Önümüzdeki dönemlerde özellikle yeni kiralama hacmi, tahsilat performansı, finansman maliyetleri, brüt marjın toparlanıp toparlanmadığı ve net borcun seyri izlenmeli. Net kâr artışı tek başına yeterli değil; asıl önemli soru, bu kârın ana faaliyetlerden sürdürülebilir biçimde üretilip üretilmediği. Yatırım tavsiyesi değildir.