
Açılış
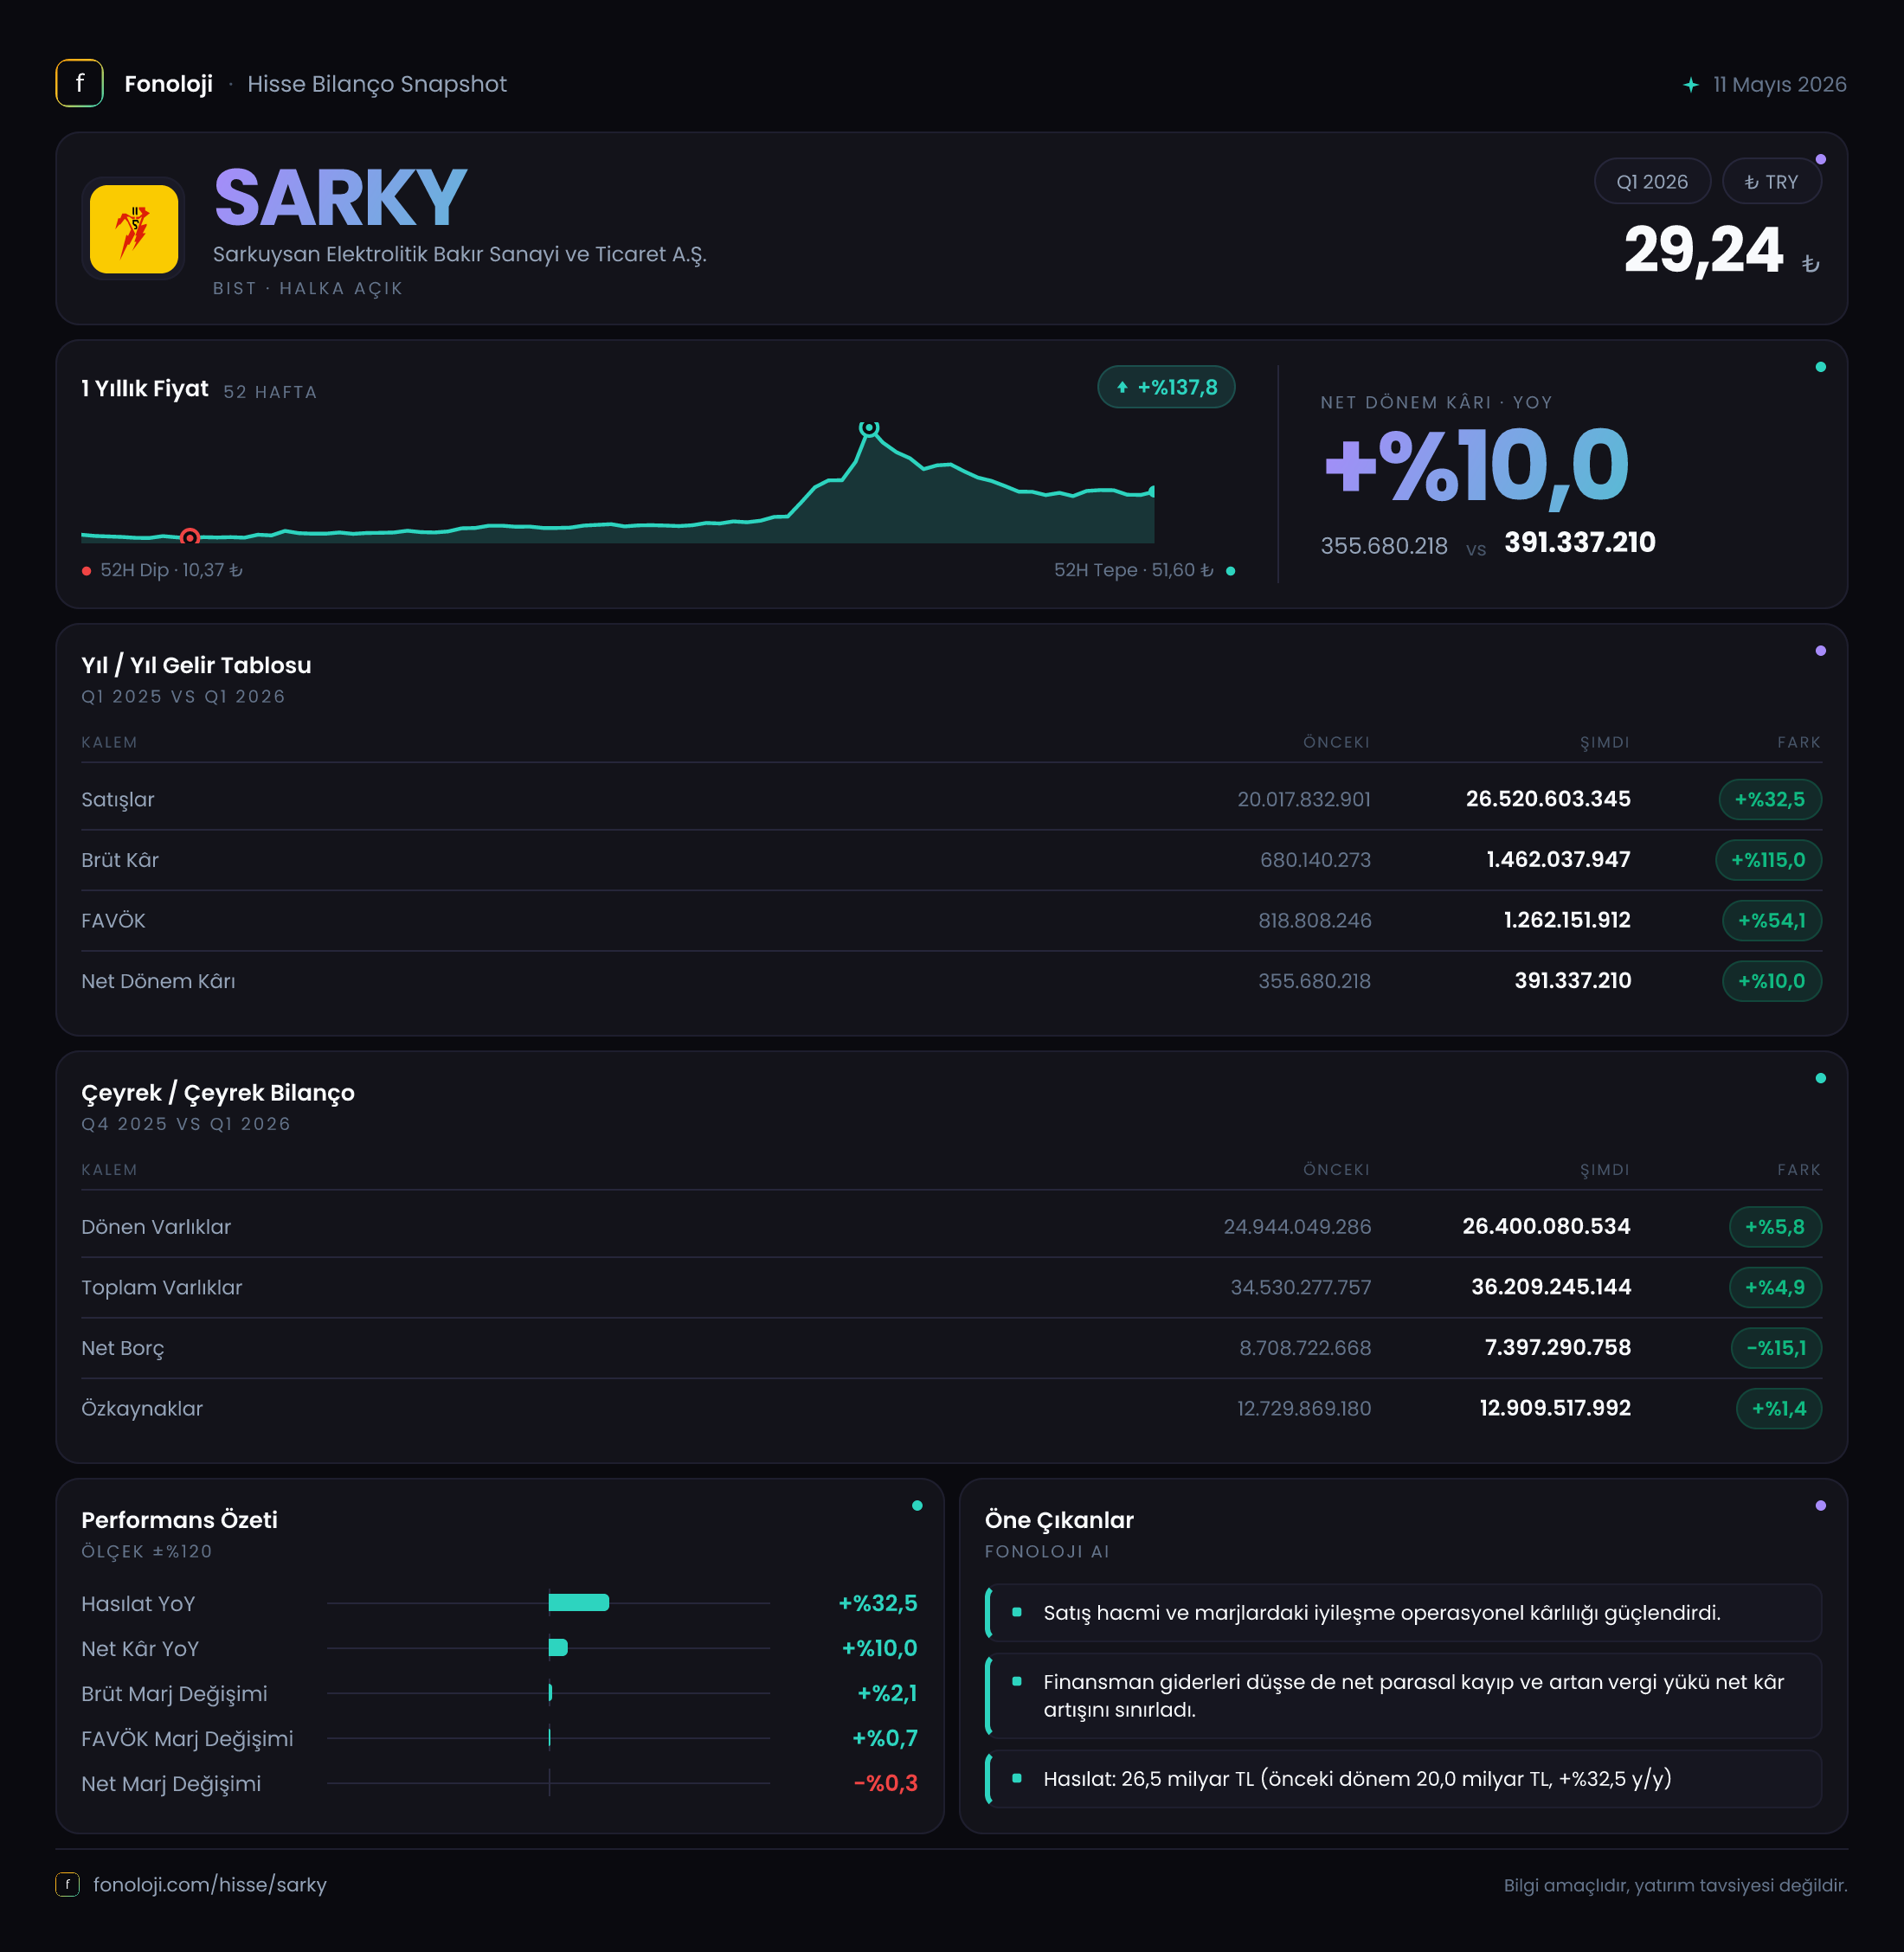
Sarkuysan, bakır üretimi ve ticaretiyle faaliyet gösteren, satış hacmi kadar bakır fiyatları ve işletme sermayesi dinamiklerinden de etkilenen bir şirket. 2026/3AB döneminde şirketin satışları yıllık bazda %32,5 artarak 26,5 milyar TL’ye, FAVÖK’ü ise %141,9 yükselerek 1,2 milyar TL’ye ulaştı. İlk bakışta operasyonel tablo belirgin biçimde güçlenmiş görünüyor; ancak bu iyileşme net kâra aynı ölçüde yansımadı. Bunun temel nedeni, geçen yıl pozitif olan net parasal pozisyonun bu dönemde zarara dönmesi ve 360,9 milyon TL’lik net kârın yalnızca %3 artması oldu.
Satış Hikayesi
Sarkuysan’ın satışları geçen yılın aynı dönemindeki 20,0 milyar TL’den 26,5 milyar TL’ye yükseldi. Bu, nominal olarak 6,5 milyar TL’lik ve %32,5’lik güçlü bir artış anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi enflasyonun bir miktar üzerinde gerçekleşmiş durumda. Başka bir ifadeyle, şirket yalnızca fiyat artışlarını yansıtmamış; satışlarında sınırlı da olsa reel bir büyüme işareti üretmiş.
Bununla birlikte bakır sektöründe satış tutarını yalnızca tonaj veya müşteri talebiyle açıklamak mümkün değil. Bakır fiyatlarındaki hareketler, döviz kuru ve ürün karması da ciroyu önemli ölçüde etkileyebilir. Bu nedenle %32,5’lik büyümenin ne kadarının hacim, ne kadarının fiyat ve kur etkisinden geldiği mevcut verilerle ayrıştırılamıyor. Yatırımcı açısından izlenmesi gereken konu, önümüzdeki dönemlerde satış büyümesinin kârlılık artışıyla desteklenip desteklenmeyeceği.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemine ait satış ve net kâr verisi bulunuyor. Dolayısıyla önceki çeyreğe göre ivme, mevsimsellik veya yıl içindeki trend hakkında kesin bir değerlendirme yapmak için sonraki ara dönem raporlarını beklemek gerekiyor. Mevcut veri, yıllık karşılaştırmada güçlü bir başlangıca işaret ediyor; ancak tek çeyrek üzerinden sürdürülebilir büyüme sonucu çıkarmak erken olur.
Kârlılık
Sarkuysan’ın en dikkat çekici gelişmesi marjlarda ortaya çıkıyor. Brüt kâr, 680,1 milyon TL’den 1,5 milyar TL’ye çıkarak %115 arttı. Böylece brüt kâr marjı yaklaşık %3,4’ten %5,7’ye yükseldi. Satışlar %32,5 büyürken brüt kârın iki kattan fazla artması, maliyetlerin satışlara göre daha kontrollü seyrettiğini veya ürün/fiyatlama karmasının iyileştiğini gösteriyor. Bunun hangi operasyonel faktörden kaynaklandığı verilerde ayrıştırılmadığı için, marj artışının kalıcı olup olmadığı gelecek dönem sonuçlarıyla test edilmeli.
FAVÖK tarafındaki gelişme daha da güçlü. FAVÖK, 492,2 milyon TL’den 1,2 milyar TL’ye yükselerek %141,9 arttı. FAVÖK marjı da yaklaşık %2,5’ten %4,5’e çıktı. Bu, operasyonel kârlılığın satış büyümesinden çok daha hızlı ilerlediğini gösteriyor. Şirket her 100 TL’lik satıştan geçen yıl yaklaşık 2,5 TL operasyonel nakit kârlılık üretirken, bu dönemde söz konusu tutar yaklaşık 4,5 TL’ye yükselmiş durumda.
Ancak operasyonel kârlılıktaki bu güçlü tablo net kâra sınırlı yansıdı. Net dönem kârı 350,5 milyon TL’den 360,9 milyon TL’ye çıkarak yalnızca %3 arttı. Net kâr marjı da yaklaşık %1,75’ten %1,36’ya geriledi. Yani şirketin faaliyet performansı belirgin şekilde iyileşirken, finansal ve parasal kalemler bu kazanımın önemli bölümünü aşağı çekti. FAVÖK’teki yaklaşık 698 milyon TL’lik artışa karşılık net kâr artışının yalnızca 10,4 milyon TL olması, faaliyet dışı kalemlerin sonuç üzerindeki ağırlığını açık biçimde ortaya koyuyor.
Bilanço Sağlığı
Bilanço, dönem sonunda kontrollü fakat tamamen risksiz olmayan bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 34,5 milyar TL’den 36,2 milyar TL’ye yükselerek %4,9 arttı. Dönen varlıklar %5,8 artışla 26,4 milyar TL’ye, duran varlıklar ise %2,3 artışla 9,8 milyar TL’ye ulaştı. Varlık büyümesinin ağırlıklı olarak dönen varlıklardan gelmesi, şirketin işletme sermayesi ihtiyacının önemli olduğunu düşündürüyor; ancak stok, ticari alacak ve nakit kırılımı verilmediği için bu artışın kalitesi hakkında kesin hüküm kurulamıyor.
Net borç ise 8,7 milyar TL’den 7,4 milyar TL’ye gerileyerek %15,1 azaldı. Bu, bilanço açısından olumlu bir gelişme ve şirketin borçluluk baskısını azaltabildiğini gösteriyor. Bununla birlikte mevcut dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 6,2x seviyesinde. Bu hesap tek çeyreklik FAVÖK üzerinden yapıldığı için yıllıklandırılmış bir kaldıraç ölçüsü değildir; yine de şirketin dönemsel operasyonel kârlılığına kıyasla borç yükünün hâlâ yüksek olduğunu gösteren bir uyarı işareti.
Özkaynaklar 12,7 milyar TL’den 12,9 milyar TL’ye yükselerek yalnızca %1,4 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %36’dan %35,6’ya gerilemiş durumda. Özkaynak tabanı nominal olarak güçlense de varlık büyümesinin gerisinde kalmış. Bu nedenle borç azaltımının sürmesi ve güçlü operasyonel kârlılığın özkaynaklara daha belirgin şekilde yansıması, bilanço kalitesini iyileştirecek ana unsurlar olacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında en kritik gelişme net parasal pozisyonda görülüyor. Şirket geçen yıl aynı dönemde 344,5 milyon TL net parasal kazanç açıklarken, bu dönemde 119,1 milyon TL net parasal kayıp kaydetti. Böylece iki dönem arasında yaklaşık 463,6 milyon TL’lik negatif bir değişim oluştu.
Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının kâr üzerindeki etkisini yansıtıyor. Geçen yıl net parasal kazanç net kârı desteklerken, bu yılki kayıp net kârı aşağı çekti. Bu nedenle Sarkuysan’ın faaliyet performansını yalnızca net kâr üzerinden okumak yanıltıcı olur: Brüt kâr ve FAVÖK güçlü biçimde büyürken, TAS 29 etkisi bu iyileşmenin hissedarlara yansımasını sınırladı.
Burada özellikle dikkat edilmesi gereken nokta, net parasal kaybın tek başına nakit çıkışı anlamına gelmemesidir. Ancak enflasyon muhasebesi altında kârın ne kadarının operasyonlardan, ne kadarının parasal pozisyon ve diğer finansal kalemlerden kaynaklandığını anlamak için bu satır kritik önem taşıyor.
Yatırımcı için Ne Anlama Geliyor?
Sarkuysan’ın 2026/3AB sonuçları, operasyonel açıdan güçlü; net kâr açısından ise daha karmaşık bir tablo ortaya koyuyor.
- Fırsat tarafında, satışların enflasyonun üzerinde büyümesi, brüt marjın %3,4’ten %5,7’ye ve FAVÖK marjının %2,5’ten %4,5’e çıkması öne çıkıyor.
- Bilanço tarafında, net borcun 1,3 milyar TL azalması olumlu. Borç azaltımı sürdürülebilirse finansman baskısı ve faiz duyarlılığı zamanla düşebilir.
- Risk tarafında, net borç/FAVÖK görünümü hâlâ yüksek ve özkaynakların toplam varlıklar içindeki payı sınırlı ölçüde gerilemiş durumda.
- En önemli izleme başlığı, faaliyet kârlılığındaki iyileşmenin gelecek dönemlerde korunup korunamayacağı. Bakır fiyatları, kur, işletme sermayesi ve net parasal pozisyon bu sonucu belirleyecek.
Özetle veri, Sarkuysan’da operasyonel toparlanmanın belirginleştiğini gösteriyor; fakat bu toparlanmanın henüz net kâra tam olarak dönüşmediği görülüyor. Yatırımcı için kritik soru, %4,5’lik FAVÖK marjının sürdürülebilir bir yeni normal mi, yoksa dönemsel bir iyileşme mi olduğudur. Yatırım tavsiyesi değildir.