
Açılış
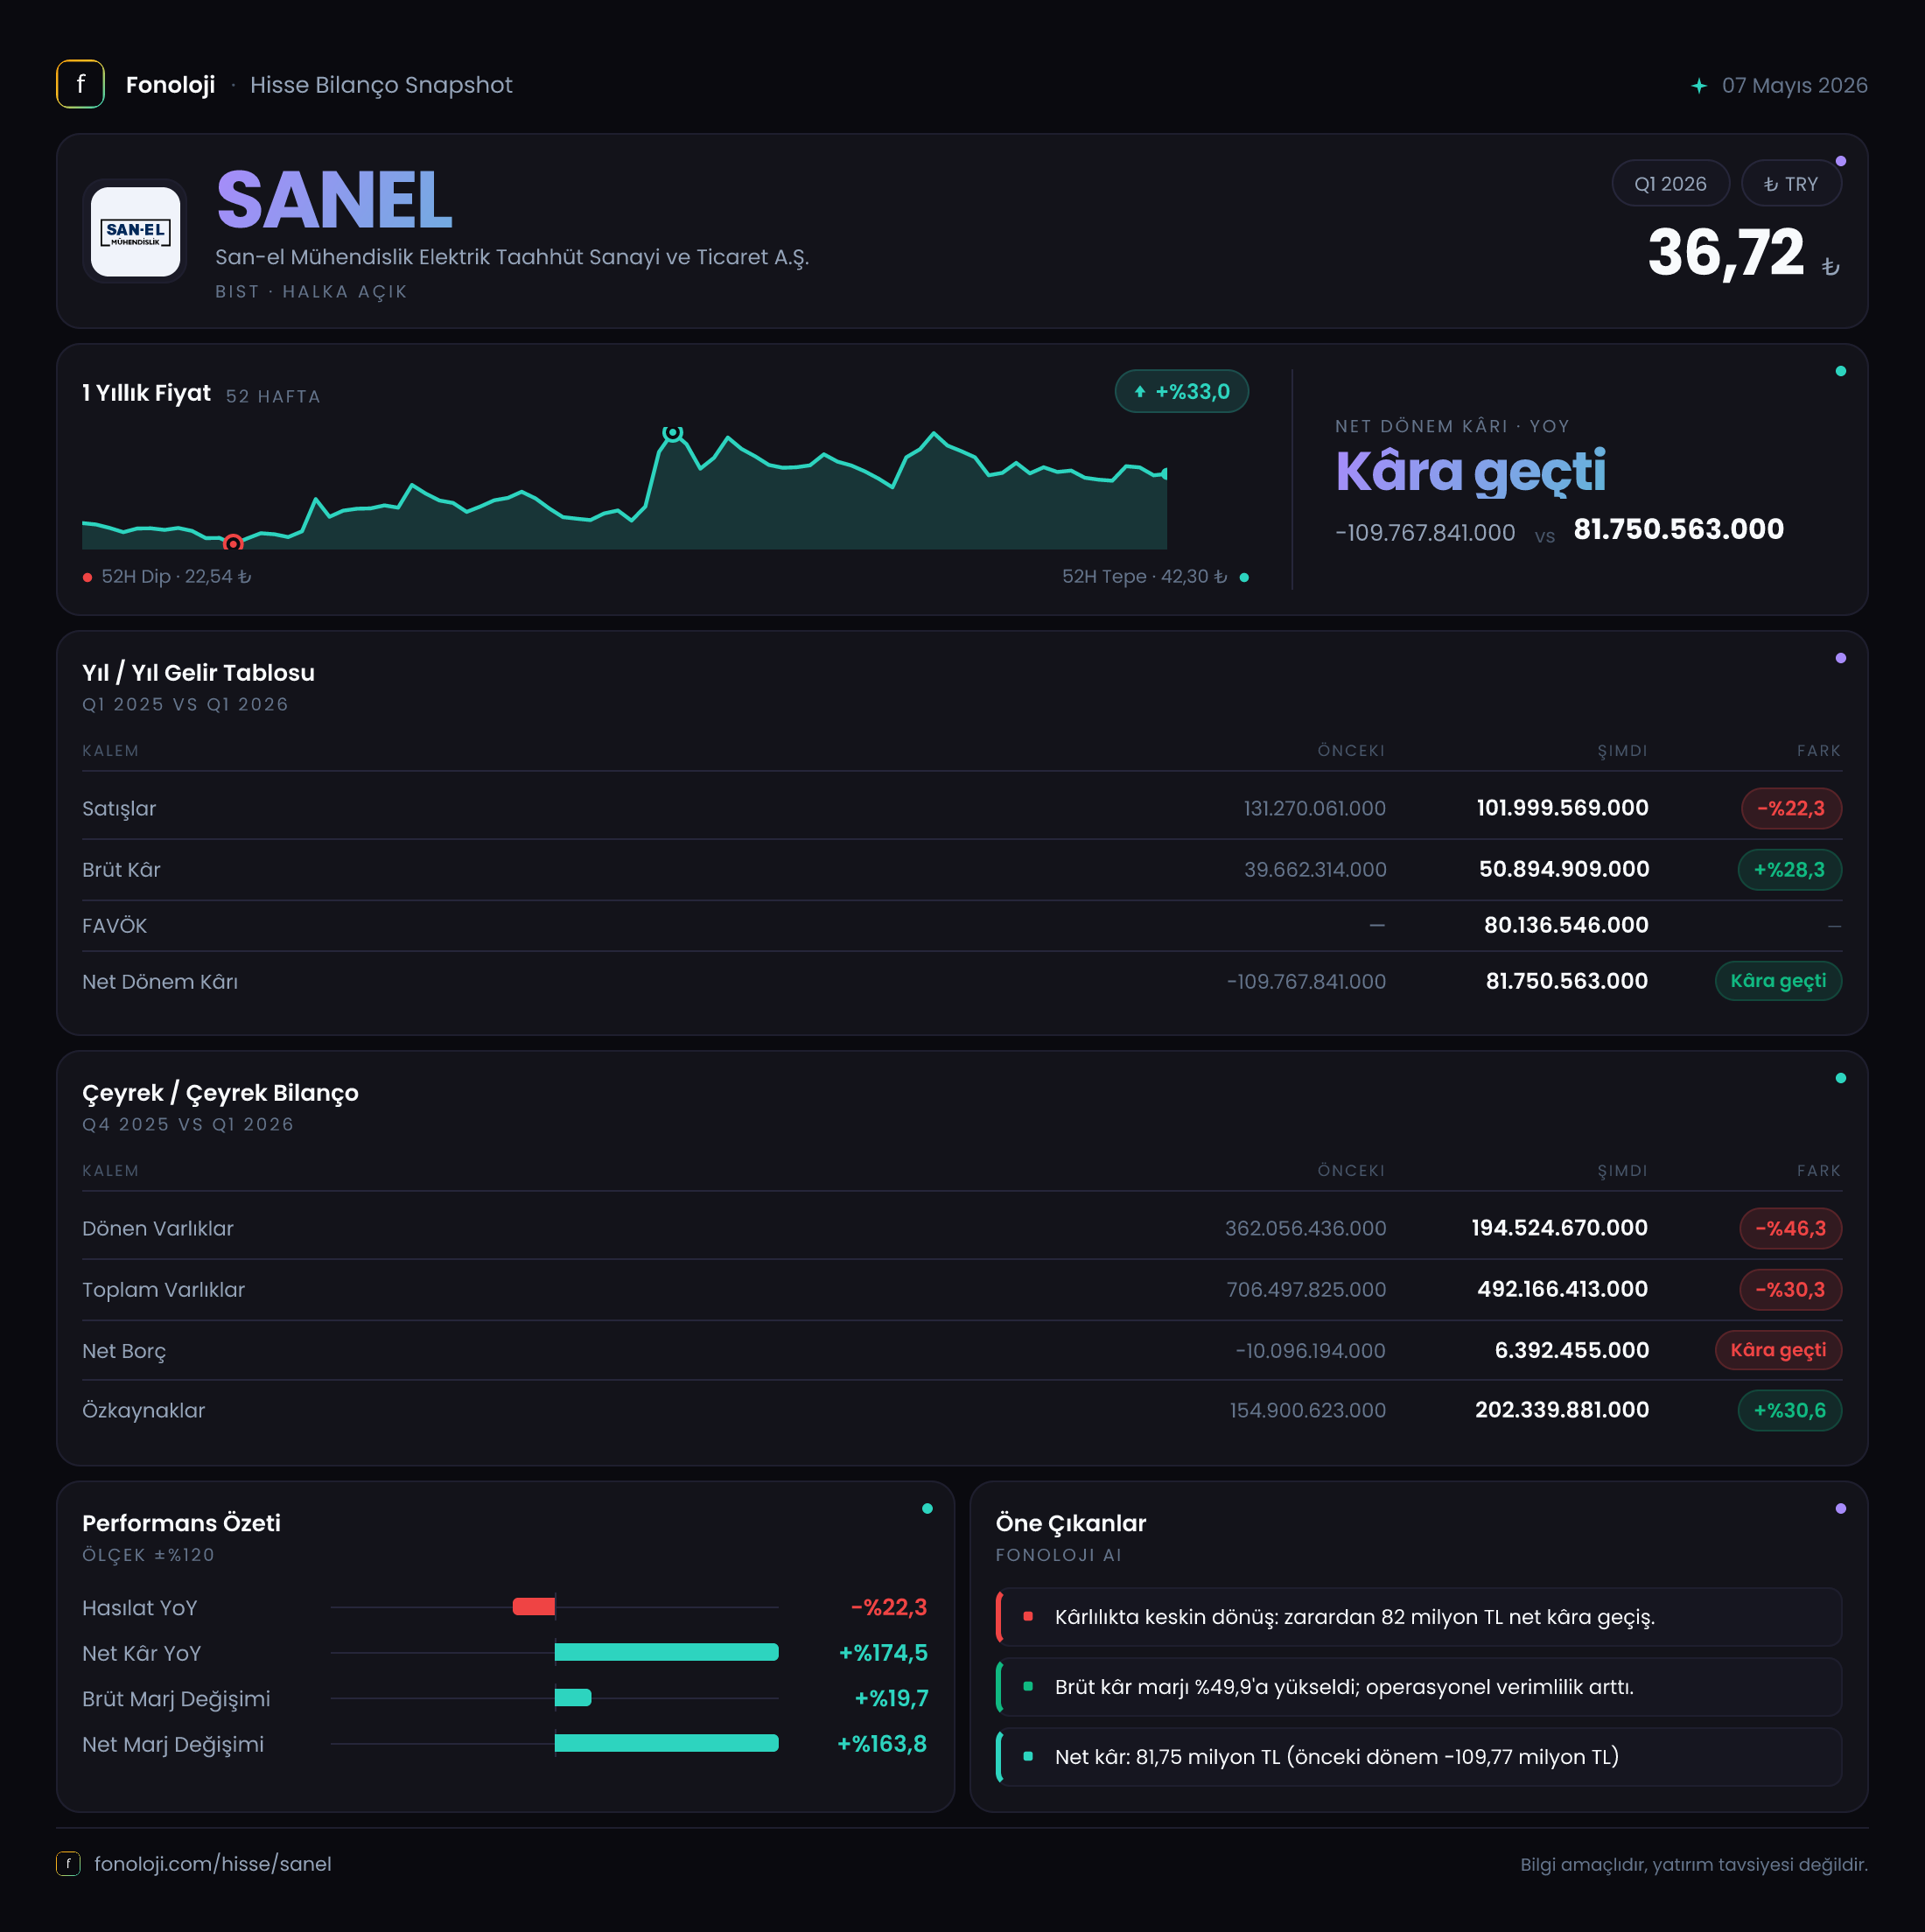
SAN-EL Mühendislik, elektrik taahhüt ve mühendislik faaliyetleriyle proje bazlı gelir üreten bir şirket. 2026/3 ara dönem sonuçlarının ana mesajı, satış hacmi zayıflarken kârlılık ve özkaynakların belirgin biçimde toparlanması. Şirketin satışları geçen yılın aynı çeyreğine göre %22,3 gerileyerek 102,0 milyon TL’ye inse de brüt kâr %28,3 artışla 50,9 milyon TL’ye, net dönem kârı ise geçen yılki 114,5 milyon TL zarardan 58,7 milyon TL kâra döndü. Ancak bu güçlü kâr dönüşümünü yalnızca operasyonel büyümeyle açıklamak mümkün değil; 44,7 milyon TL’lik net parasal pozisyon kazancı sonuç üzerinde kritik rol oynuyor.
Satış Hikayesi
Şirketin en zayıf görünen kalemi satışlar. 2025/3’te 131,3 milyon TL olan satışlar, 2026/3’te 102,0 milyon TL’ye geriledi. Bu, nominal olarak %22,3’lük düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel faaliyet hacmi açısından daha da dikkat çekici bir tabloya işaret ediyor. Başka bir ifadeyle SAN-EL, yalnızca enflasyonun gerisinde kalmamış; fiyat artışlarının etkisi çıkarıldığında faaliyet hacminde daha belirgin bir daralma yaşamış olabilir.
Bu düşüşün proje teslimatlarının dönemsel yapısından mı, yeni iş alımlarındaki yavaşlamadan mı, yoksa şirketin faaliyet kapsamındaki değişimlerden mi kaynaklandığını mevcut verilerle kesin olarak ayırmak mümkün değil. Elektrik taahhüt şirketlerinde tek bir çeyrek, büyük bir projenin teslim zamanlaması nedeniyle yanıltıcı olabilir. Bu nedenle satışlardaki gerilemeyi kalıcı bir trend olarak nitelendirmek için önümüzdeki çeyreklerde yeni proje kazanımları ve sipariş görünümünü takip etmek gerekiyor.
Buna karşın brüt kârın satışlardan ayrışması olumlu bir sinyal. Satışlar düşerken brüt kârın 39,7 milyon TL’den 50,9 milyon TL’ye çıkması, brüt marjın %30,2’den %49,9’a yükseldiğini gösteriyor. Bu, daha yüksek marjlı projelerin teslim edilmiş olabileceğine, maliyetlerin daha iyi kontrol edildiğine veya önceki dönemde düşük marjlı işlerin ağırlıkta bulunduğuna işaret edebilir. Ancak satış büyümesi olmadan marj artışının sürdürülebilirliği, özellikle proje bazlı iş modelinde, yeni sözleşmelerin kârlılık profiline bağlı olacaktır.
Kârlılık
SAN-EL’in kârlılık tablosunda en dikkat çekici gelişme brüt marj tarafında. Satışların yaklaşık yarısı brüt kâra dönüşmüş durumda: 102,0 milyon TL satış karşılığında 50,9 milyon TL brüt kâr elde edildi. Geçen yıl aynı dönemde bu oran yaklaşık %30,2 seviyesindeydi. Yaklaşık 20 puanlık marj iyileşmesi, satış hacmindeki düşüşe rağmen şirketin iş seçimi veya maliyet yapısında olumlu bir değişim yaşandığını gösteriyor.
Raporlanan FAVÖK 56,0 milyon TL ve FAVÖK marjı yaklaşık %54,9 seviyesinde. Ancak bu rakam brüt kârın üzerinde olduğu için, FAVÖK ile brüt kâr arasındaki muhasebe köprüsünün ayrıca incelenmesi gerekiyor. Normal faaliyet yapısında FAVÖK, brüt kârdan faaliyet giderleri düşüldükten sonra hesaplandığından brüt kârdan yüksek çıkması; diğer faaliyet gelirleri, sınıflandırma farklılıkları veya tek seferlik kalemler bulunabileceğini düşündürüyor. Bu nedenle %54,9 FAVÖK marjını doğrudan sürdürülebilir operasyonel marj olarak kabul etmek yerine, dipnotlarla doğrulanması gereken güçlü fakat temkinli bir veri olarak okumak daha doğru.
Net dönem kârı ise 58,7 milyon TL oldu. Geçen yılın aynı çeyreğinde 114,5 milyon TL zarar yazan şirketin kâra dönmesi ilk bakışta güçlü bir toparlanma. Net kâr marjı da geçen yılki yaklaşık -%87,2 seviyesinden bu dönemde %57,5’e yükseldi. Fakat bu yüksek marj, şirketin ana faaliyetlerindeki iyileşmenin yanı sıra enflasyon muhasebesi etkisini de içeriyor. Dolayısıyla yatırımcı açısından asıl soru, 58,7 milyon TL’lik kârın ne kadarının tekrar eden operasyonel performanstan oluştuğu.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 706,5 milyon TL’den 492,2 milyon TL’ye geriledi; düşüş %30,3 oldu. Dönen varlıklar 362,1 milyon TL’den 194,5 milyon TL’ye inerken %46,3 gibi belirgin bir daralma yaşandı. Duran varlıklar da 344,4 milyon TL’den 297,6 milyon TL’ye geriledi. Bu tablo, şirketin çalışma sermayesi, ticari alacaklar, nakit veya proje bağlantılı varlıklarında önemli bir değişim yaşandığını gösteriyor; ancak kalem bazında detay verilmediği için düşüşün niteliğini netleştirmek mümkün değil.
Özkaynaklar ise aynı dönemde 154,9 milyon TL’den 202,3 milyon TL’ye yükseldi. %30,6’lık artış, şirketin kâra dönüşüyle birlikte sermaye tabanını güçlendirdiğini gösteriyor. Toplam varlıklar küçülürken özkaynakların büyümesi, bilanço kaldıraç seviyesinin gerilemesine yardımcı olmuş olabilir.
Net borç 10,1 milyon TL net nakit pozisyonundan 6,4 milyon TL net borca döndü. Buradaki %163,3’lük değişim yüksek görünse de başlangıç değeri negatif olduğu için bu oran ekonomik anlamda sağlıklı bir büyüme göstergesi değil; şirketin net nakitten düşük tutarlı net borca geçtiğini anlatıyor. Net borç seviyesi hâlâ sınırlı. FAVÖK baz alınırsa net borç/FAVÖK oranı yaklaşık 0,1x düzeyinde; bu da finansal borçluluğun şu an için kârlılık üzerinde ciddi baskı yaratmadığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon sonucu bu çeyreğin en kritik unsurlarından biri. SAN-EL, geçen yıl aynı dönemde 111,0 milyon TL net parasal pozisyon zararı yazarken, 2026/3’te 44,7 milyon TL net parasal pozisyon kazancı kaydetti. Bu, kârda yaklaşık 155,7 milyon TL’lik olumlu yönlü değişim yaratıyor.
Bu kalem, şirketin enflasyon muhasebesi uygulamasından doğan parasal varlık ve yükümlülük dengesini yansıtıyor. Parasal yükümlülüklerin parasal varlıklardan yüksek olduğu dönemlerde enflasyon ortamı muhasebe açısından kazanç yaratabilir; tersi durumda zarar oluşabilir. Dolayısıyla 44,7 milyon TL’lik kazanç, şirketin satış üretme kapasitesinden bağımsız, bilanço yapısı ve fiyat endeksleme hesaplamalarıyla ilişkili bir sonuçtur.
Bu nedenle net kâr dönüşümünün tamamını faaliyet performansı olarak değerlendirmek yanıltıcı olur. Operasyonel açıdan olumlu olan taraf brüt kâr ve raporlanan FAVÖK artışı; sürdürülebilirlik açısından izlenmesi gereken taraf ise net parasal kazancın gelecek dönemlerde tekrarlanıp tekrarlanmayacağıdır.
Yatırımcı için Ne Anlama Geliyor?
SAN-EL’in 2026/3 sonuçları, düşük satışa rağmen yüksek marj ve kâr dönüşümü sunuyor. Fırsat tarafında:
- Brüt marjın %30,2’den %49,9’a yükselmesi, proje kalitesi veya maliyet kontrolünde iyileşmeye işaret ediyor.
- 58,7 milyon TL net kâr ve 202,3 milyon TL özkaynak, bilanço dayanıklılığını güçlendiriyor.
- 6,4 milyon TL net borç ile borçluluk düşük; finansman gideri riski şu aşamada sınırlı görünüyor.
Risk tarafında ise satışların %22,3 gerilemesi ve toplam varlıkların %30,3 küçülmesi yakından izlenmeli. Ayrıca kârın önemli bir bölümünü oluşturan 44,7 milyon TL net parasal pozisyon kazancı tekrarlanabilir bir operasyonel gelir değil. FAVÖK’ün brüt kârı aşması da dipnotlarda açıklanması gereken bir unsur. Önümüzdeki dönemlerde yatırımcı için temel test, yüksek marjların korunurken satışların yeniden büyüyüp büyümeyeceği olacak. Çeyreklik veri sınırlı olduğu için kalıcı trend değerlendirmesi için yeni finansal sonuçları beklemek gerekiyor.
Yatırım tavsiyesi değildir.