
Açılış
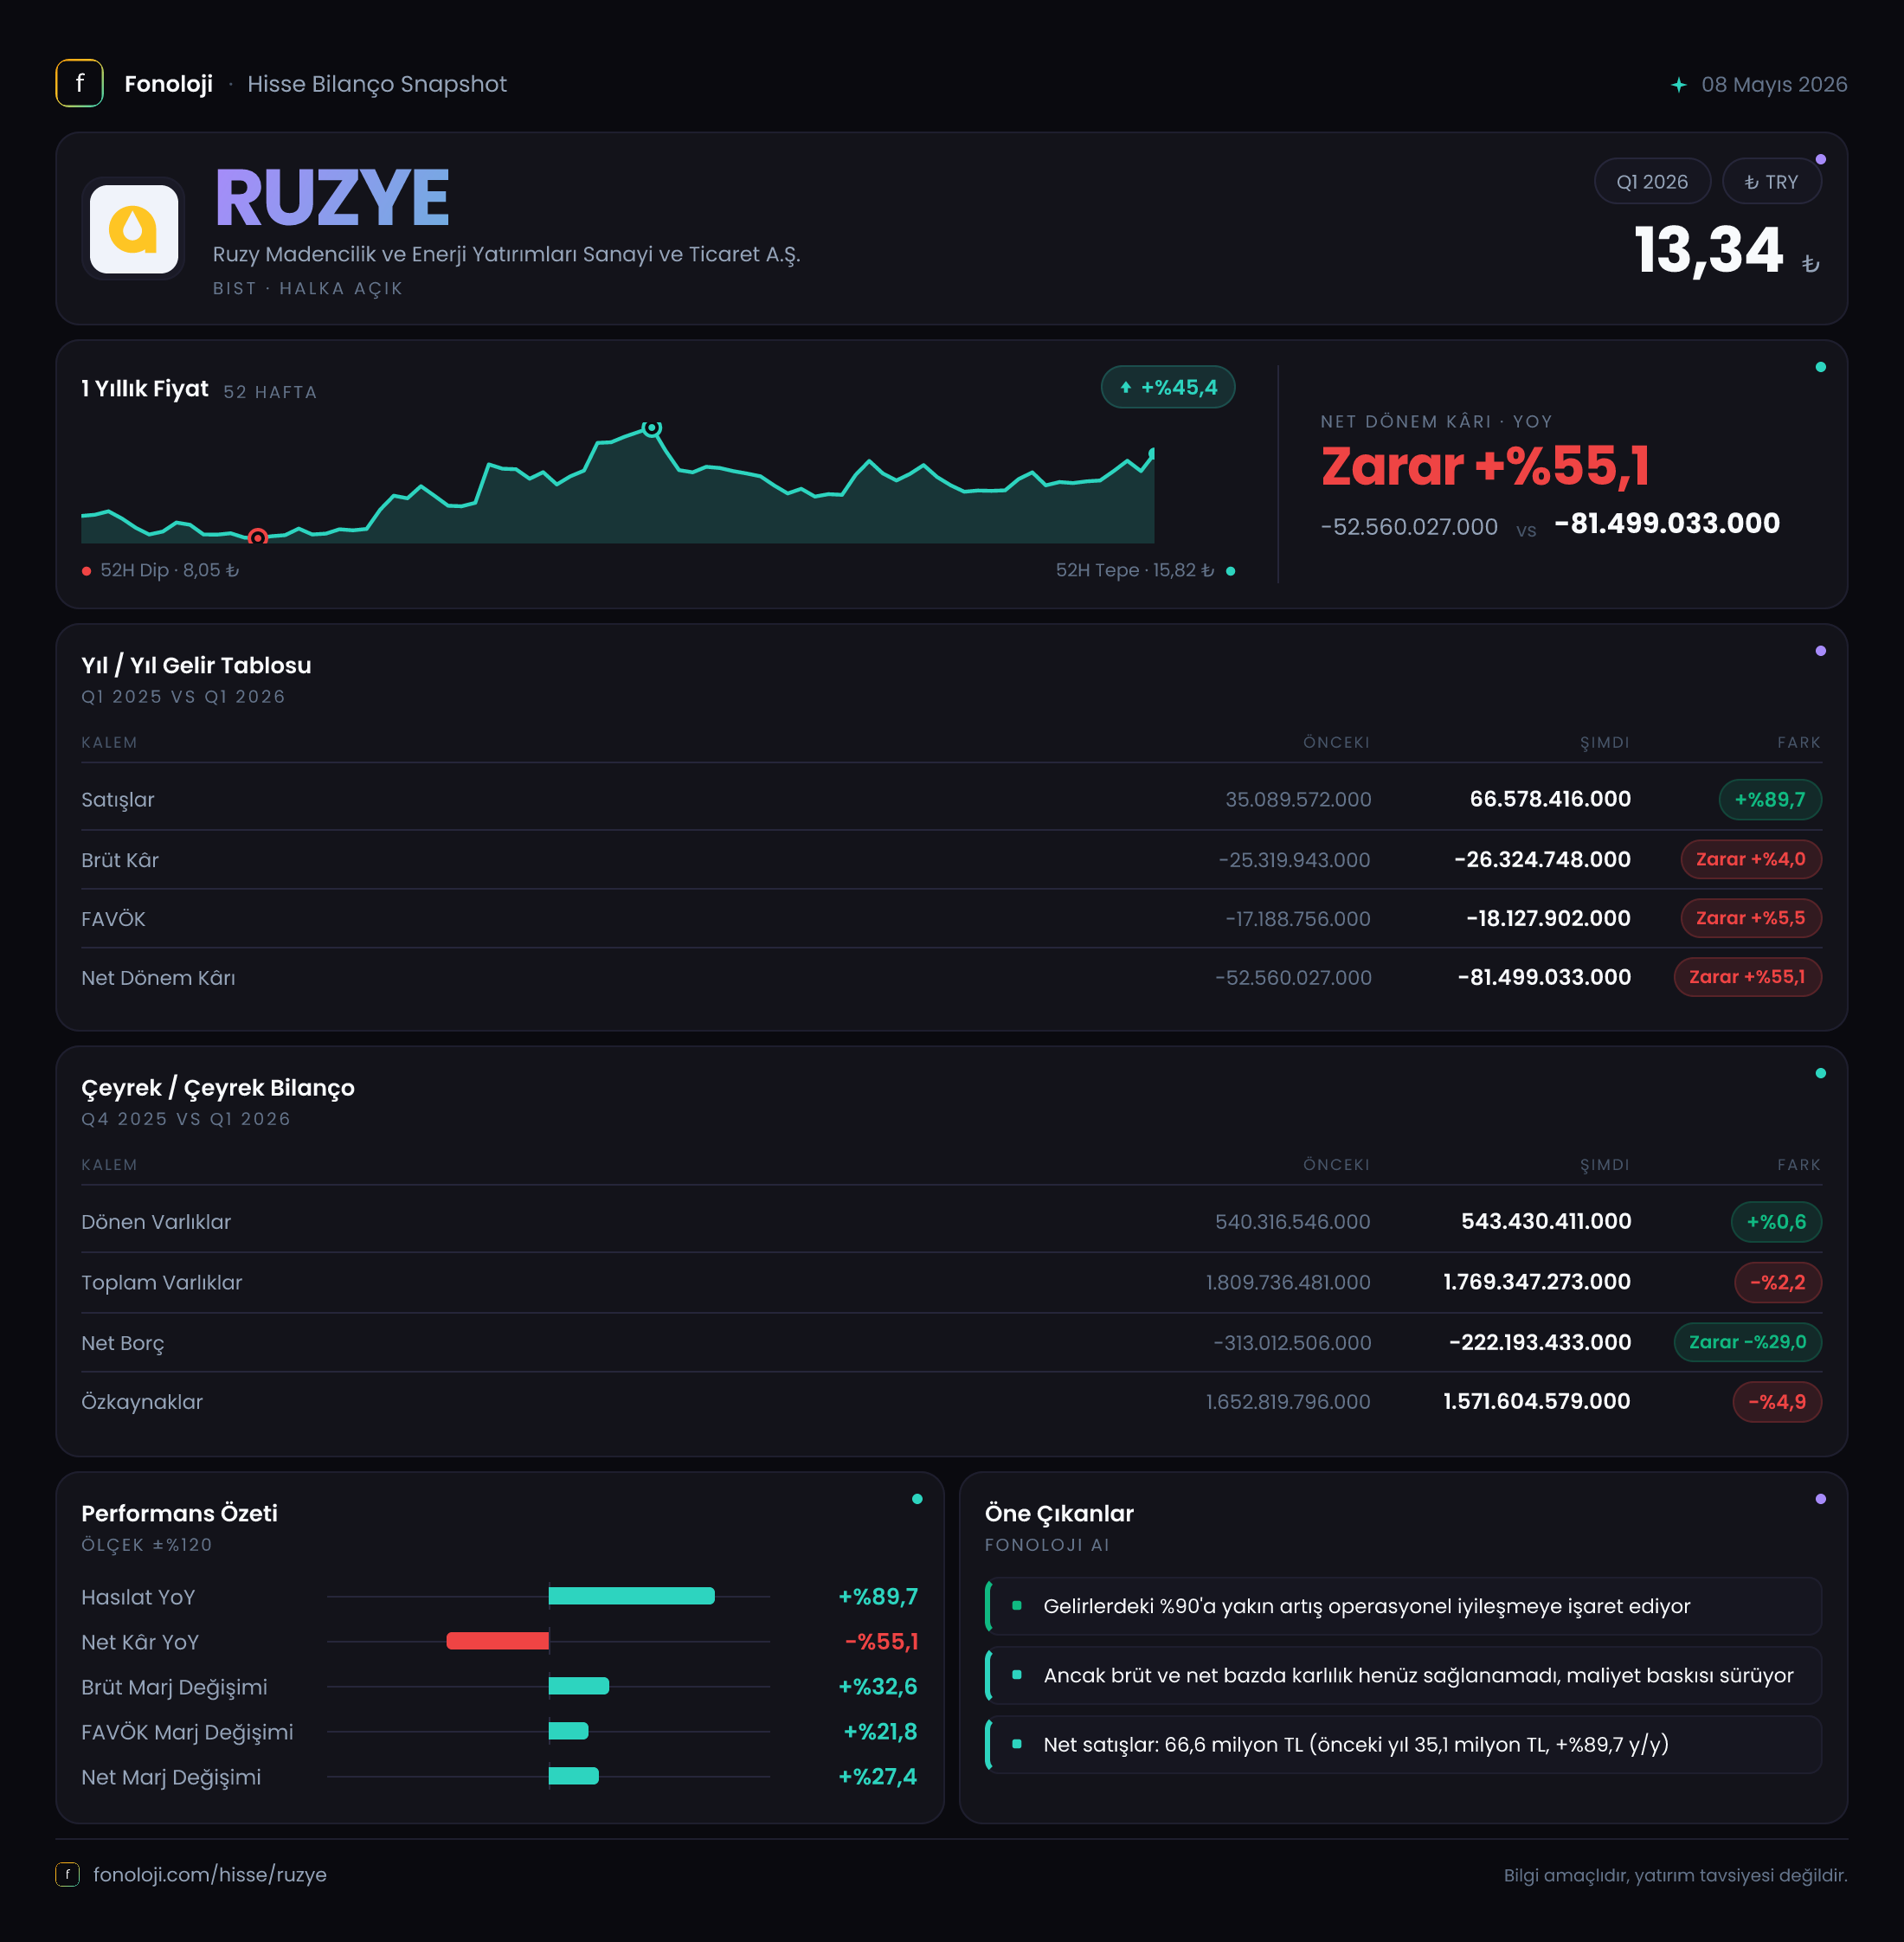
RUZYE, madencilik ve enerji yatırımları alanında faaliyet gösteren bir şirket olarak 2026/3AB döneminde satışlarını artırmasına rağmen operasyonel ve net kârlılık tarafında hâlâ zarar yazıyor. İlk bakışta satışlardaki %89,7 büyüme güçlü görünüyor; ancak bu artış, brüt kâr yaratmaya yetmediği için şirketin temel faaliyet ekonomisi henüz yatırımcı açısından ikna edici seviyeye gelmiş değil. Olumlu tarafta, FAVÖK zararı geçen yılın aynı dönemine göre daralıyor ve bilanço hâlâ net nakit pozisyonu taşıyor. Buna karşın net dönem zararının büyümesi, enflasyon muhasebesi etkisinin ve kârlılık dışı kalemlerin şirket sonuçları üzerindeki ağırlığını gösteriyor.
Satış Hikayesi
RUZYE’nin satışları 2026’nın ilk çeyreğinde 66,6 milyon TL’ye yükseldi. Geçen yılın aynı döneminde satışlar 35,1 milyon TL seviyesindeydi. Böylece şirket nominal olarak %89,7 büyüme kaydetti. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu büyüme yalnızca fiyat artışlarından kaynaklanmış olsa bile enflasyonun üzerinde bir nominal artışa işaret ediyor. Ancak gerçek büyümeyi değerlendirmek için satış hacmi, ürün fiyatları, maden üretim miktarı ve enerji yatırımlarının katkısı gibi kırılımlara ihtiyaç var.
Bu nedenle satışlardaki artış, tek başına şirketin faaliyetlerinin sağlıklı biçimde ölçeklendiğini kanıtlamıyor. Daha kritik soru, RUZYE’nin artan satışları ne ölçüde brüt kâra dönüştürebildiği. Mevcut veriler bu noktada temkinli bir tablo sunuyor: satışlar neredeyse iki katına yaklaşırken brüt zarar yalnızca sınırlı ölçüde iyileşmiş durumda.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 dönemi bulunuyor. Dolayısıyla 2026/3 sonuçlarını bir önceki çeyrekle karşılaştırarak ivmenin güçlenip güçlenmediğini söylemek mümkün değil. Şirketin büyümesinin sürekliliğini değerlendirmek için ikinci ve üçüncü çeyrek sonuçlarını, özellikle satışların ve brüt marjın birlikte gelişimini izlemek gerekecek.
Kârlılık
RUZYE’nin brüt kârı 2026/3’te -26,3 milyon TL oldu. Geçen yılın aynı döneminde brüt zarar -25,3 milyon TL seviyesindeydi. Yani satışlar %89,7 artmasına rağmen brüt zarar yalnızca %4,0 oranında daraldı. Bu, maliyet yapısının satış büyümesine yeterince uyum sağlayamadığını gösteriyor.
Brüt marj, şirketin temel üretim veya ticari faaliyetlerinin ne kadar değer yarattığını anlamak açısından kritik. RUZYE’nin brüt marjı bu dönemde yaklaşık -%39,5 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık -%72,1 idi. Marjda belirgin bir iyileşme var; ancak şirket hâlâ her 100 TL’lik satıştan yaklaşık 39,5 TL brüt zarar ediyor. Dolayısıyla marj iyileşmesi olumlu olsa da faaliyet modelinin henüz başa baş noktasına ulaşmadığı açık.
FAVÖK zararı -18,4 milyon TL oldu ve geçen yılki -22,4 milyon TL zarara göre %17,7 azaldı. FAVÖK marjı yaklaşık -%27,6 seviyesinde. Geçen yıl bu oran yaklaşık -%63,8 idi. Bu gelişme, faaliyet giderlerinin satışlara oranla daha kontrollü hale geldiğine veya faaliyet tarafında bazı iyileşmeler bulunduğuna işaret ediyor. Ancak FAVÖK’ün hâlâ negatif olması, şirketin ana faaliyetlerinden henüz nakit yaratamadığını gösteriyor.
Net kâr tarafında tablo daha zayıf. Şirket 81,5 milyon TL net dönem zararı açıkladı; geçen yılın aynı dönemindeki zarar 52,6 milyon TL idi. Zararın %55,1 büyümesi, FAVÖK tarafındaki iyileşmenin net sonuca taşınamadığını ortaya koyuyor. Net zarar marjı yaklaşık -%122,4 seviyesine yükseldi; geçen yıl bu oran -%149,9 idi. Oransal iyileşme bulunsa da şirketin her 100 TL satış karşılığında 122 TL’nin üzerinde net zarar yazması, yatırımcı açısından hâlâ ciddi bir kârlılık sorunu olduğunu gösteriyor.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 66,6 mn TL | 35,1 mn TL | Nominal büyüme %89,7 | | Brüt marj | -%39,5 | -%72,1 | Belirgin iyileşme, ancak hâlâ negatif | | FAVÖK marjı | -%27,6 | -%63,8 | Operasyonel zarar daralıyor | | Net kâr | -81,5 mn TL | -52,6 mn TL | Net zarar %55,1 büyüdü |
Bilanço Sağlığı
RUZYE’nin toplam varlıkları 1,8 milyar TL seviyesinde kalırken önceki yıl sonuna göre %2,2 geriledi. Dönen varlıklar 543,4 milyon TL ile sınırlı biçimde, %0,6 arttı. Bu görünüm, kısa vadeli varlık tabanının korunduğunu; ancak bilanço büyümesinin henüz başlamadığını gösteriyor.
Duran varlıklar 1,2 milyar TL’ye geriledi ve düşüş %3,4 oldu. Madencilik ve enerji yatırımları açısından duran varlıklar şirketin gelecekteki üretim kapasitesi için önemli olduğundan, bu kalemdeki gerilemenin niteliği izlenmeli. Bunun değer düşüklüğü, amortisman veya varlık satışlarından hangisinden kaynaklandığı mevcut veride açıklanmıyor; bu nedenle kesin bir yorum yapmak mümkün değil.
Özkaynaklar 1,6 milyar TL seviyesine gerileyerek önceki yıl sonuna göre %4,9 azaldı. Bu düşüş, dönem zararının özkaynak tabanını aşındırdığını gösteriyor. Buna rağmen özkaynaklar toplam varlıkların büyük bölümünü finanse etmeye devam ediyor ve bilanço kaldıraç açısından henüz yüksek borçlu bir görünüm sunmuyor.
Net borç kalemi -222,2 milyon TL. Eksi net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Ancak bu pozisyon önceki yıl sonundaki -313,0 milyon TL’den -222,2 milyon TL’ye geriledi. Başka bir ifadeyle net nakit tamponu yaklaşık 90,8 milyon TL azaldı. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; yatırımcı burada borçluluk oranından çok net nakdin ne hızla tüketildiğine odaklanmalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi RUZYE’nin sonuçlarında önemli bir yük oluşturmaya devam ediyor. Şirketin net parasal pozisyon zararı 48,5 milyon TL oldu; geçen yıl bu zarar 45,9 milyon TL seviyesindeydi. Zararın mutlak tutarı %5,6 arttı.
Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Net parasal pozisyon zararının büyümesi, yüksek enflasyon ortamında bilançodaki nakit ve benzeri parasal varlıkların reel değer kaybının net sonucu baskıladığını gösterebilir. RUZYE’nin faaliyet performansında FAVÖK zararı daralırken net parasal pozisyon zararının devam etmesi, operasyonel iyileşmenin enflasyon muhasebesi etkisiyle gölgelendiğini ortaya koyuyor.
Bu nedenle yatırımcı yalnızca net zarara bakmamalı; faaliyet zararının gerçekten azalıyor mu, yoksa net sonuçtaki dalgalanma büyük ölçüde TAS 29 kaynaklı mı sorusunu birlikte değerlendirmeli. RUZYE özelinde iki etki aynı anda görülüyor: operasyonel zarar daralıyor, fakat net parasal pozisyon ve diğer net sonuç kalemleri nedeniyle toplam zarar büyüyor.
Yatırımcı için Ne Anlama Geliyor?
RUZYE’de yatırım tezinin güçlü tarafı, satışların enflasyonun üzerinde nominal büyümesi, FAVÖK zararının daralması ve şirketin hâlâ 222,2 milyon TL net nakit taşımasıdır. Bu bilanço yapısı, şirketin kısa vadeli finansman baskısını yüksek borçlu şirketlere kıyasla daha sınırlı yaşadığını gösteriyor.
Bununla birlikte temel risk, büyüyen satışların henüz brüt ve net kâra dönüşmemesi. -%39,5 brüt marj ve -%27,6 FAVÖK marjı, maliyet yapısının hâlâ ağır olduğunu ortaya koyuyor. Ayrıca özkaynakların %4,9 gerilemesi ve net nakit tamponunun azalması, şirketin zarar yazmaya devam etmesi halinde finansal esnekliğin zaman içinde zayıflayabileceğine işaret ediyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satış büyümesinin hacimden mi, fiyat artışından mı kaynaklandığı,
- Brüt marjın negatif bölgeden ne hızla çıktığı,
- FAVÖK zararının kalıcı biçimde daralıp daralmadığı,
- Net nakit pozisyonunun ne hızla azaldığı,
- TAS 29 kaynaklı net parasal zararların net kâr üzerindeki etkisi.
Sonuç olarak 2026/3 dönemi, RUZYE için “satış büyüyor, ancak kârlılık henüz eşlik etmiyor” mesajı veriyor. Operasyonel zarardaki iyileşme olumlu bir başlangıç olsa da yatırımcı açısından asıl dönüm noktası, şirketin brüt marjı pozitife çevirmesi ve net nakit tüketimini durdurması olacak. Yatırım tavsiyesi değildir.