
Açılış
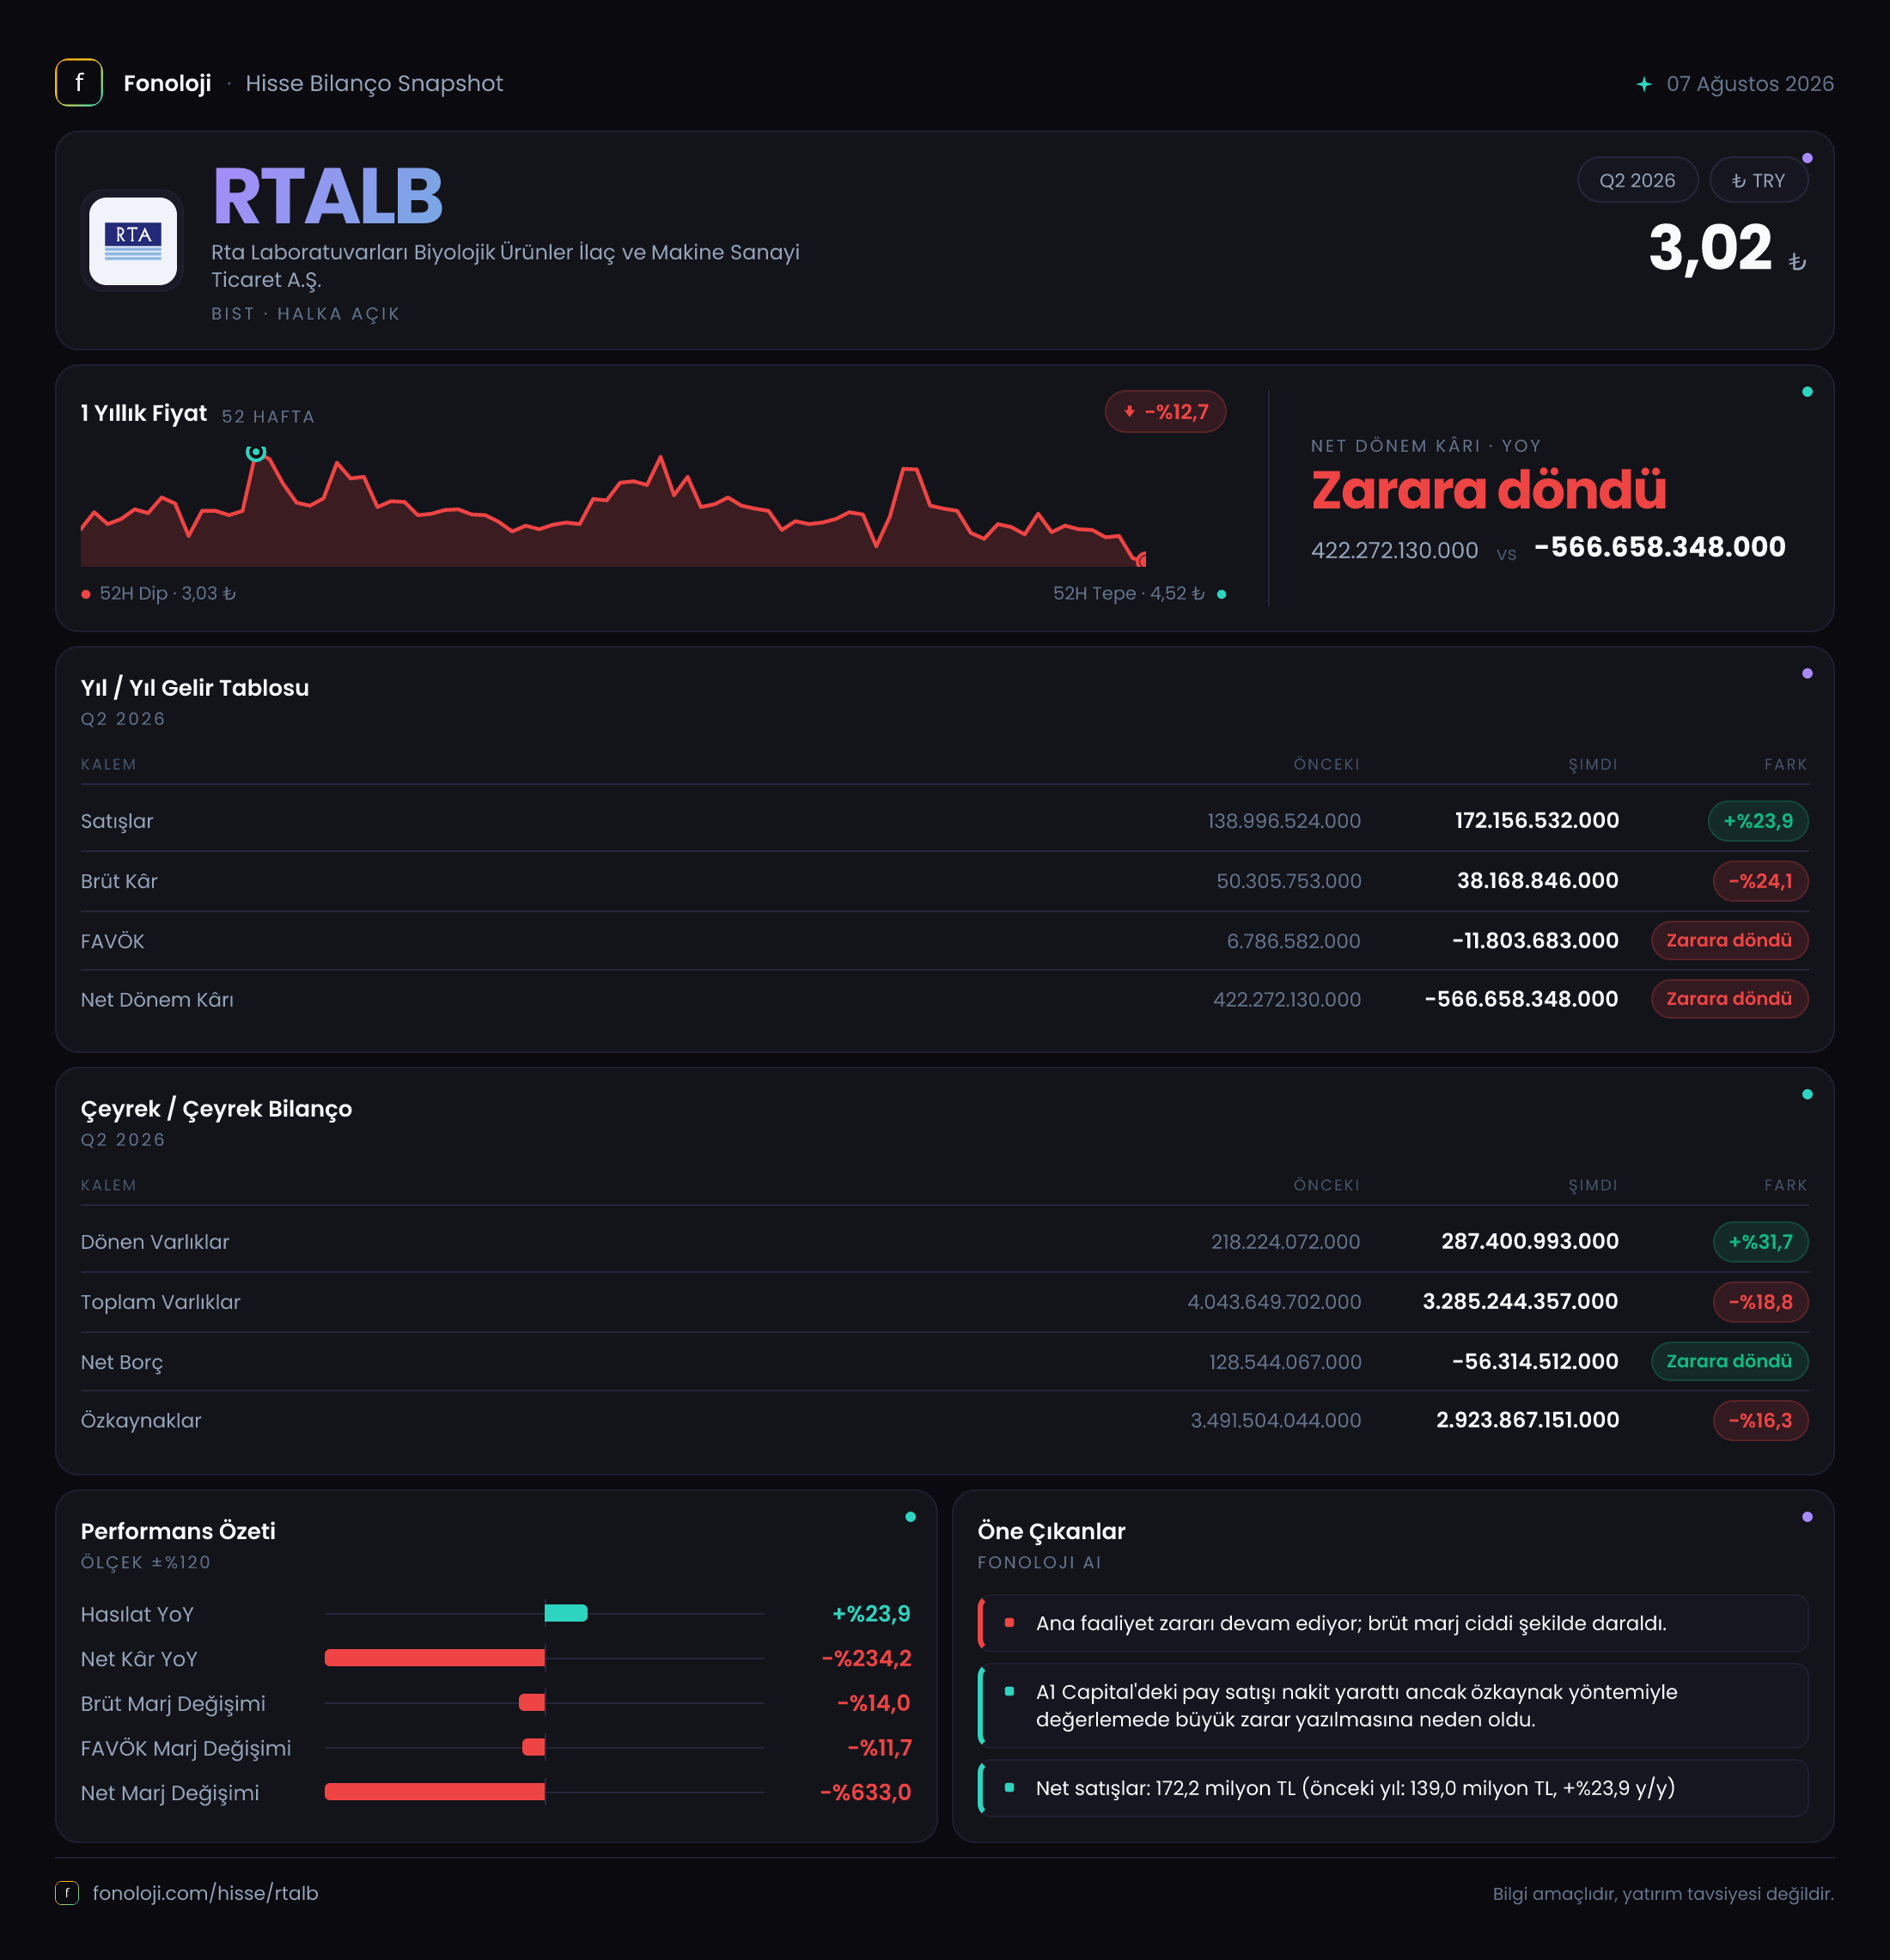
RTA Laboratuvarları, biyolojik ürünler, ilaç ve makine sanayinde faaliyet gösteren bir şirket. 2026/6AB sonuçları, satış tarafında nominal büyümenin sürdüğünü; ancak bu büyümenin enflasyonun gerisinde kaldığını ve operasyonel kârlılığın belirgin biçimde bozulduğunu gösteriyor. Satışlar %23,9 artarak 172,2 milyon TL’ye ulaşırken, brüt kârın %24,1 gerilemesi ve FAVÖK’ün pozitiften negatife dönmesi şirketin maliyet ve faaliyet giderleri üzerindeki baskıyı ortaya koyuyor. Dönemin en kritik başlığı ise net kârın 422,3 milyon TL’den 566,7 milyon TL zarara dönmesi.
Satış Hikayesi
RTA’nın 2026/6AB satışları, geçen yılın aynı dönemindeki 139,0 milyon TL’den 172,2 milyon TL’ye yükseldi. İlk bakışta %23,9’luk artış olumlu görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi reel anlamda yeterli değil. Enflasyonu kabaca %30 kabul edersek, satışların reel değişimi yaklaşık %5 daralmaya işaret ediyor. Yani şirket nominal olarak daha fazla satış yapmış olsa da ürün hacmi, fiyatlama gücü veya satış karması açısından enflasyonu aşan bir büyüme üretilememiş.
Burada önemli nokta, satışlardaki artışın brüt kâra yansımaması. Gelirler 33,2 milyon TL artarken brüt kâr 12,1 milyon TL azaldı. Bu tablo, maliyetlerin satışlardan çok daha hızlı yükseldiğini veya daha düşük marjlı ürün ve işlerin toplam satış içindeki payının arttığını düşündürüyor. Veride ürün grubu, hacim ve fiyat kırılımı bulunmadığı için bozulmanın kaynağını kesin olarak ayırmak mümkün değil; ancak sonuç açık: satış büyümesi kaliteli ve kârlı bir büyümeye dönüşmemiş.
Çeyreklik trend için mevcut veri sınırlı. Rapor, 2026/6AB ara dönem toplamını ve geçen yılın aynı dönemini gösteriyor; ayrı bir 2026 ilk çeyrek/ikinci çeyrek kırılımı bulunmuyor. Bu nedenle kârlılık bozulmasının yılın hangi bölümünde hızlandığını görmek için daha ayrıntılı dönemsel veriyi beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, satış performansından daha sert. Brüt kâr 50,3 milyon TL’den 38,2 milyon TL’ye gerilerken brüt kâr marjı yaklaşık %36,2’den %22,2’ye düştü. Başka bir ifadeyle şirket geçen yıl satışlarının her 100 TL’sinde yaklaşık 36 TL brüt kâr üretirken, bu dönemde bu tutar 22 TL’ye indi. Marjdaki yaklaşık 14 puanlık düşüş, maliyet enflasyonunun fiyat artışlarının önüne geçtiğini gösteriyor.
FAVÖK tarafında tablo daha da belirgin. Geçen yıl 6,8 milyon TL olan FAVÖK, bu dönem 11,8 milyon TL zarara döndü. FAVÖK marjı %4,9’dan -%6,9’a geriledi. Bu, şirketin temel faaliyetlerinden henüz finansman giderleri, parasal pozisyon ve diğer kalemler dikkate alınmadan zarar yazdığı anlamına geliyor. Dolayısıyla yalnızca satışların toparlanması, mevcut maliyet yapısı değişmeden kârlılığı geri getirmeye yetmeyebilir.
Net dönem sonucu ise 422,3 milyon TL kârdan 566,7 milyon TL zarara döndü. Net zarar, FAVÖK zararının çok üzerinde. Bu fark; faaliyet dışı kalemler, değer düşüklükleri, finansal sonuçlar, vergi ve benzeri unsurların net kâr üzerinde önemli etkisi olabileceğine işaret ediyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığından, zararın ne kadarının tek seferlik, ne kadarının tekrarlayan nitelikte olduğu bu veri setiyle belirlenemiyor. Yatırımcı açısından kritik takip noktası, sonraki raporda 566,7 milyon TL’lik zararın bileşiminin açıklığa kavuşması olacak.
Bilanço Sağlığı
Bilanço, gelir tablosundaki sert bozulmaya rağmen likidite açısından tamamen savunmasız bir yapı göstermiyor. Dönen varlıklar 218,2 milyon TL’den 287,4 milyon TL’ye yükselerek %31,7 arttı. Bu artış, kısa vadeli varlıkların büyüdüğünü gösteriyor; ancak nakit, ticari alacak ve stok dağılımı verilmediği için artışın ne kadarının gerçek likidite sağladığı kesin biçimde söylenemez.
Buna karşılık duran varlıklar 3,8 milyar TL’den 3,0 milyar TL’ye geriledi. Böylece toplam varlıklar 4,0 milyar TL’den 3,3 milyar TL’ye düşerek %18,8 azaldı. Bu küçülmenin nedeni veride açıklanmıyor; amortisman, değerleme değişimleri, elden çıkarma veya değer düşüklüğü gibi unsurların etkisi olabilir. Özellikle net zarar büyüklüğü dikkate alındığında, duran varlık kalemlerindeki değişimin dipnotlarla incelenmesi gerekiyor.
Net borç tarafı bilançonun olumlu görünen unsuru. Şirket önceki dönemde 128,5 milyon TL net borç taşırken, bu dönemde 56,3 milyon TL net nakit pozisyonuna geçti. Bu, net borçta 184,8 milyon TL’lik iyileşme ve %143,8’lik düşüş anlamına geliyor. Net borcun negatif olması, şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlıklara sahip olduğunu gösterir. Bu nedenle net borç/FAVÖK rasyosu, FAVÖK negatif olduğu için anlamlı bir borçluluk ölçüsü olarak kullanılamıyor; yine de mevcut net nakit pozisyonu faiz ve refinansman riskini sınırlayan bir tampon oluşturuyor.
Özkaynaklar 3,5 milyar TL’den 2,9 milyar TL’ye gerileyerek %16,3 azaldı. Bu düşüş, toplam varlıklarındaki %18,8’lik küçülmeyle birlikte değerlendirildiğinde bilanço kapasitesinin daraldığını gösteriyor. Özkaynaklar hâlâ toplam varlıkların büyük bölümünü karşılıyor; ancak zarar devam ederse bu güvenlik marjı azalabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon sonucu geçen yıl 84,4 milyon TL’den 12,8 milyon TL’ye geriledi. Bu kalemin net kâra katkısı devam etmiş olsa da katkı tutarı %84,9 azalmış durumda. Bu düşüş, önceki dönemde net kârı destekleyen parasal pozisyon etkisinin bu yıl çok daha sınırlı kaldığını gösteriyor.
TAS 29’da parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu net parasal kazanç veya kayıp yaratır. RTA’da raporlanan pozitif 12,8 milyon TL, dönem neticesine destek veren bir unsur olmuş; ancak operasyonel zarar ve diğer net kâr kalemleri karşısında bu katkı yetersiz kalmış. Geçen yılki 84,4 milyon TL’lik katkıyla karşılaştırıldığında, enflasyon muhasebesinin şirket lehine sağladığı tampon büyük ölçüde ortadan kalkmış görünüyor.
Yatırımcı için Ne Anlama Geliyor?
RTA’nın bu dönemdeki ana sorunu satış yaratamaması değil, yarattığı satışın kâra dönüşmemesi. %23,9 nominal satış artışı enflasyonun gerisinde kalırken, brüt marjın %36,2’den %22,2’ye ve FAVÖK marjının %4,9’dan -%6,9’a gerilemesi, maliyet yapısının ciddi biçimde bozulduğunu gösteriyor. Net zararın 566,7 milyon TL’ye ulaşması ise bilanço ve değerleme kalemlerinin ayrıca incelenmesini gerektiriyor.
Fırsat tarafında şirketin 56,3 milyon TL net nakit pozisyonu, borç baskısının sınırlı olduğunu ve operasyonel toparlanma için belirli bir finansal alan bulunduğunu gösteriyor. Ancak bu avantajın kalıcı değere dönüşmesi için satış büyümesinin enflasyonu aşması, brüt marjın toparlanması ve FAVÖK’ün yeniden pozitife dönmesi gerekiyor. Yatırımcıların özellikle maliyet kırılımını, duran varlık düşüşünün nedenini, net zararın tek seferlik kalemlerini ve sonraki dönemde işletme sermayesinin nakit akışına katkısını izlemesi önemli.
Yatırım tavsiyesi değildir.