
Açılış
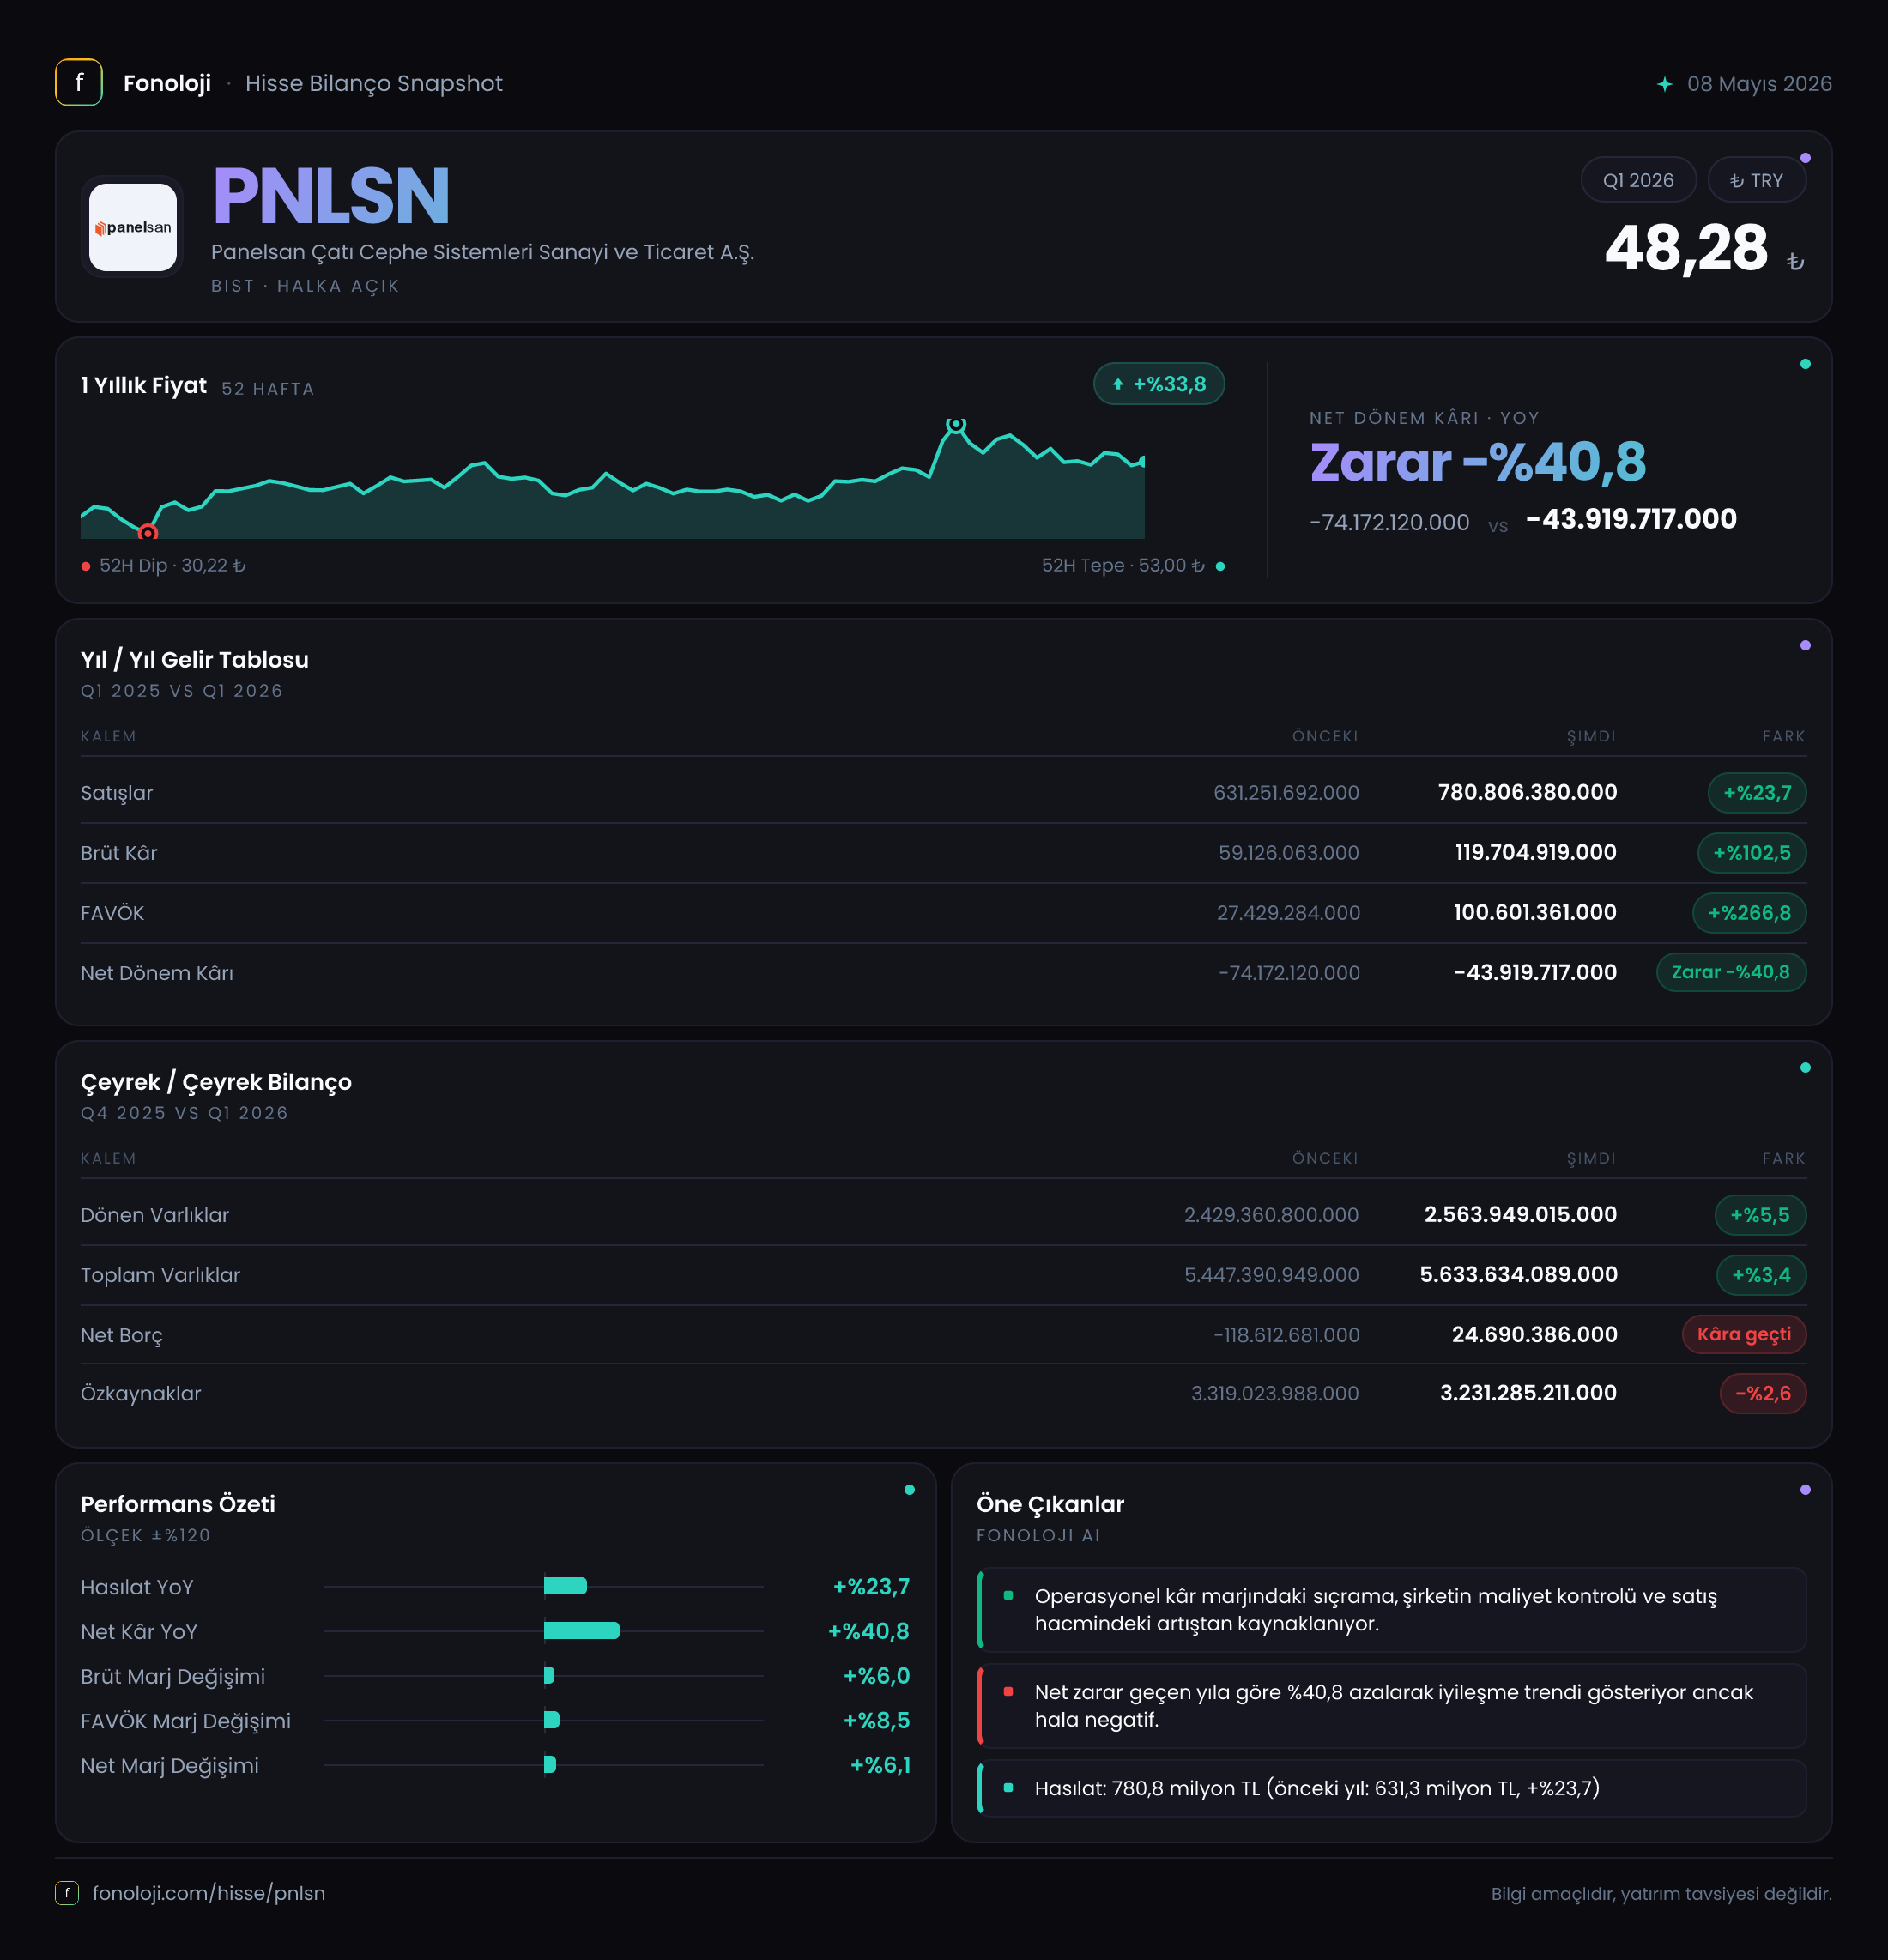
Panelsan, çatı ve cephe sistemlerinde kullanılan sandviç paneller ile yapı sektörüne yönelik çözümler üreten bir sanayi şirketi. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %23,7 artarak 780,8 milyon TL’ye ulaştı; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel olarak güçlü bir genişlemeye işaret etmiyor. Buna karşın kârlılık tarafında belirgin bir toparlanma var: brüt kâr %102,5, FAVÖK ise %172,8 yükseldi. Net zarar da 74,2 milyon TL’den 43,9 milyon TL’ye geriledi; fakat enflasyon muhasebesinin yarattığı 84,2 milyon TL’lik net parasal kayıp, şirketin dönem sonunda hâlâ zarar yazmasının ana nedenlerinden biri oldu.
Satış Hikayesi
Panelsan’ın satışları 2025’in ilk çeyreğindeki 631,3 milyon TL’den 780,8 milyon TL’ye çıktı. Nominal büyüme 149,5 milyon TL seviyesinde. İlk bakışta bu artış olumlu görünse de, yüksek enflasyon ortamında nominal büyümeyi mutlaka reel büyümeden ayırmak gerekiyor. Satışlardaki %23,7’lik artış, aynı dönemdeki genel fiyat artışının altında kaldığı için şirketin satış hacminde veya reel fiyatlama gücünde belirgin bir ivme oluştuğunu söylemek mümkün değil.
Burada kritik nokta, satışların sınırlı büyümesine rağmen kârlılığın çok daha hızlı artması. Bu durum, ürün karmasında daha yüksek marjlı ürünlerin payının yükselmiş olabileceğini, hammadde maliyet baskısının azalabileceğini veya şirketin fiyatlama ve maliyet kontrolünü önceki yılın aynı dönemine göre iyileştirdiğini gösteriyor. Ancak eldeki veride satışların tonajı, sipariş hacmi, ihracat payı ya da ürün bazlı kırılım bulunmadığı için bu iyileşmenin hangi kanaldan geldiğini kesinleştirmek mümkün değil.
Çeyreklik karşılaştırma açısından ise veri setinde yalnızca 2025/3 dönemi bulunduğundan, son çeyreğe göre satışların ivme kazanıp kazanmadığını değerlendiremiyoruz. Dolayısıyla 2026’nın ilk çeyreğindeki performans yıllık bazda iyileşme gösterse de, bu trendin yıl geneline yayılıp yayılmadığını görmek için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Kârlılık tarafı raporun en güçlü bölümü. Brüt kâr 59,1 milyon TL’den 119,7 milyon TL’ye yükselirken, brüt kâr marjı yaklaşık %9,4’ten %15,3’e çıktı. Başka bir ifadeyle Panelsan, satışlarının her 100 TL’sinden geçen yıl ilk çeyrekte yaklaşık 9,4 TL brüt kâr üretirken, bu yıl aynı satış hacminden yaklaşık 15,3 TL brüt kâr elde etti. Marjdaki yaklaşık 5,9 puanlık artış, satış büyümesinden daha değerli bir gelişme.
FAVÖK tarafındaki iyileşme daha da belirgin. FAVÖK 40,2 milyon TL’den 109,6 milyon TL’ye çıkarak yaklaşık %172,8 arttı. FAVÖK marjı da %6,4’ten %14,0’e yükseldi. Böylece faaliyet kârlılığı, satışlardaki %23,7’lik büyümenin çok üzerinde gelişti. Bu tablo, şirketin operasyonel giderlerini daha iyi kontrol ettiğini veya brüt kâr artışının önemli bölümünü faaliyet kârına taşıyabildiğini gösteriyor.
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 631,3 mn TL | 780,8 mn TL | Nominal büyüme %23,7, enflasyona göre reel görünüm sınırlı | | Brüt kâr marjı | %9,4 | %15,3 | Yaklaşık 5,9 puan iyileşme | | FAVÖK marjı | %6,4 | %14,0 | Operasyonel kârlılıkta güçlü toparlanma | | Net kâr marjı | -%11,8 | -%5,6 | Zarar azalıyor, ancak net kâra geçiş henüz yok |
Net zarar 74,2 milyon TL’den 43,9 milyon TL’ye geriledi. Buradaki %40,8’lik iyileşme, pozitif kâr anlamına gelmiyor; şirket zararını azaltıyor. Operasyonel taraftaki güçlü toparlanma, net parasal pozisyon kaybı nedeniyle tam olarak net kâra yansımış değil. Dolayısıyla yatırımcı açısından temel soru, bu FAVÖK marjının sürdürülebilir olup olmadığı ve finansal tabloda oluşan enflasyon muhasebesi etkisinin ilerleyen dönemlerde net sonucu ne ölçüde baskılayacağı olacak.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %3,4 artarak 5,6 milyar TL’ye yükseldi. Dönen varlıklar %5,5 artışla 2,6 milyar TL’ye, duran varlıklar ise %1,7 artışla 3,1 milyar TL’ye çıktı. Dönen varlıkların daha hızlı büyümesi, kısa vadeli operasyonların bilanço içinde bir miktar daha fazla ağırlık kazandığını gösteriyor; ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığı için bu artışın likidite açısından ne kadar sağlıklı olduğunu ayrıştırmak mümkün değil.
Net borç tarafında dikkat edilmesi gereken bir dönüşüm var. Şirket önceki dönem sonunda 118,6 milyon TL net nakit pozisyonundayken, 2026/3 itibarıyla 24,7 milyon TL net borca geçti. Bu, yaklaşık 143,3 milyon TL’lik bir net finansal pozisyon değişimi demek. Net borç seviyesi mutlak olarak düşük olsa da bilanço yönü açısından izlenmesi gereken bir gelişme. Mevcut net borcun FAVÖK’e oranı yaklaşık 0,23x seviyesinde; bu oldukça düşük bir kaldıraç anlamına geliyor. Ancak net nakitten net borca geçişin geçici işletme sermayesi ihtiyacından mı, yatırım harcamalarından mı veya nakit çıkışlarından mı kaynaklandığı sonraki raporlarda takip edilmeli.
Özkaynaklar 3,3 milyar TL’den 3,2 milyar TL’ye gerileyerek %2,6 düştü. Varlıklar büyürken özkaynakların azalması, bilançonun finansman tarafında baskı oluştuğunu düşündürüyor. Bu düşüşte dönem zararı ve enflasyon muhasebesi etkileri rol oynayabilir; ancak toplam borç ve detaylı özkaynak kalemleri verilmediği için kesin bir neden atfetmek doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, Türkiye’deki şirketlerde operasyonel performans ile net dönem sonucunu birbirinden ayırmayı zorunlu kılıyor. Panelsan’ın net parasal pozisyonu -84,2 milyon TL olarak gerçekleşti; geçen yılın aynı dönemindeki -63,1 milyon TL’ye göre parasal kayıp %33,5 arttı.
Bu kalem, şirketin yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerinin reel değer kaybı etkisini yansıtıyor. 84,2 milyon TL’lik kayıp, bu çeyrekte FAVÖK’ün yaklaşık %77’sine denk geliyor. Bu nedenle şirketin faaliyet performansı belirgin biçimde iyileşmiş olsa da, finansal tabloda bu kazanımın önemli bölümü net parasal pozisyon zararı tarafından emiliyor.
Yatırımcı açısından mesaj net: Panelsan’ın operasyonel kârlılığı ile net kârı aynı yönde hareket etmiyor. FAVÖK marjı %14,0 seviyesine yükselirken şirketin net kârı hâlâ negatif. Enflasyon muhasebesi uygulandığı sürece, yalnızca FAVÖK veya brüt kâra bakarak şirketin nihai kârlılığı hakkında karar vermek eksik kalır.
Yatırımcı için Ne Anlama Geliyor?
Panelsan’ın 2026/3 sonuçları, zayıf sayılabilecek reel satış büyümesine karşın çok güçlü bir operasyonel marj toparlanması ortaya koyuyor. Özellikle brüt kâr ve FAVÖK’teki artış, şirketin maliyet yönetimi ve ürün kârlılığı açısından geçen yıla göre daha iyi bir noktada olduğunu gösteriyor. Net zarar da anlamlı biçimde azalıyor.
Bununla birlikte üç konu yakından izlenmeli:
- Satış büyümesi enflasyonun altında kaldığı için reel talep ve hacim performansı henüz güçlü biçimde kanıtlanmış değil.
- Net parasal kayıp artarak operasyonel kârlılığın net kâra dönüşmesini engelliyor.
- Şirket net nakitten net borç pozisyonuna geçti; mevcut borç düşük olsa da bu dönüşümün kalıcı olup olmadığı önemli.
Özetle veri, Panelsan’da operasyonel toparlanmanın başladığını, ancak bunun henüz sürdürülebilir net kâra dönüşmediğini gösteriyor. Sonraki çeyreklerde %14 seviyesindeki FAVÖK marjının korunması, satışların enflasyonun üzerine çıkması ve net parasal kaybın azalması, yatırım tezini güçlendirecek başlıca unsurlar olacaktır. Aksi durumda şirket güçlü görünen faaliyet kârlılığına rağmen net zarar üretmeye devam edebilir.
Yatırım tavsiyesi değildir.