
Açılış
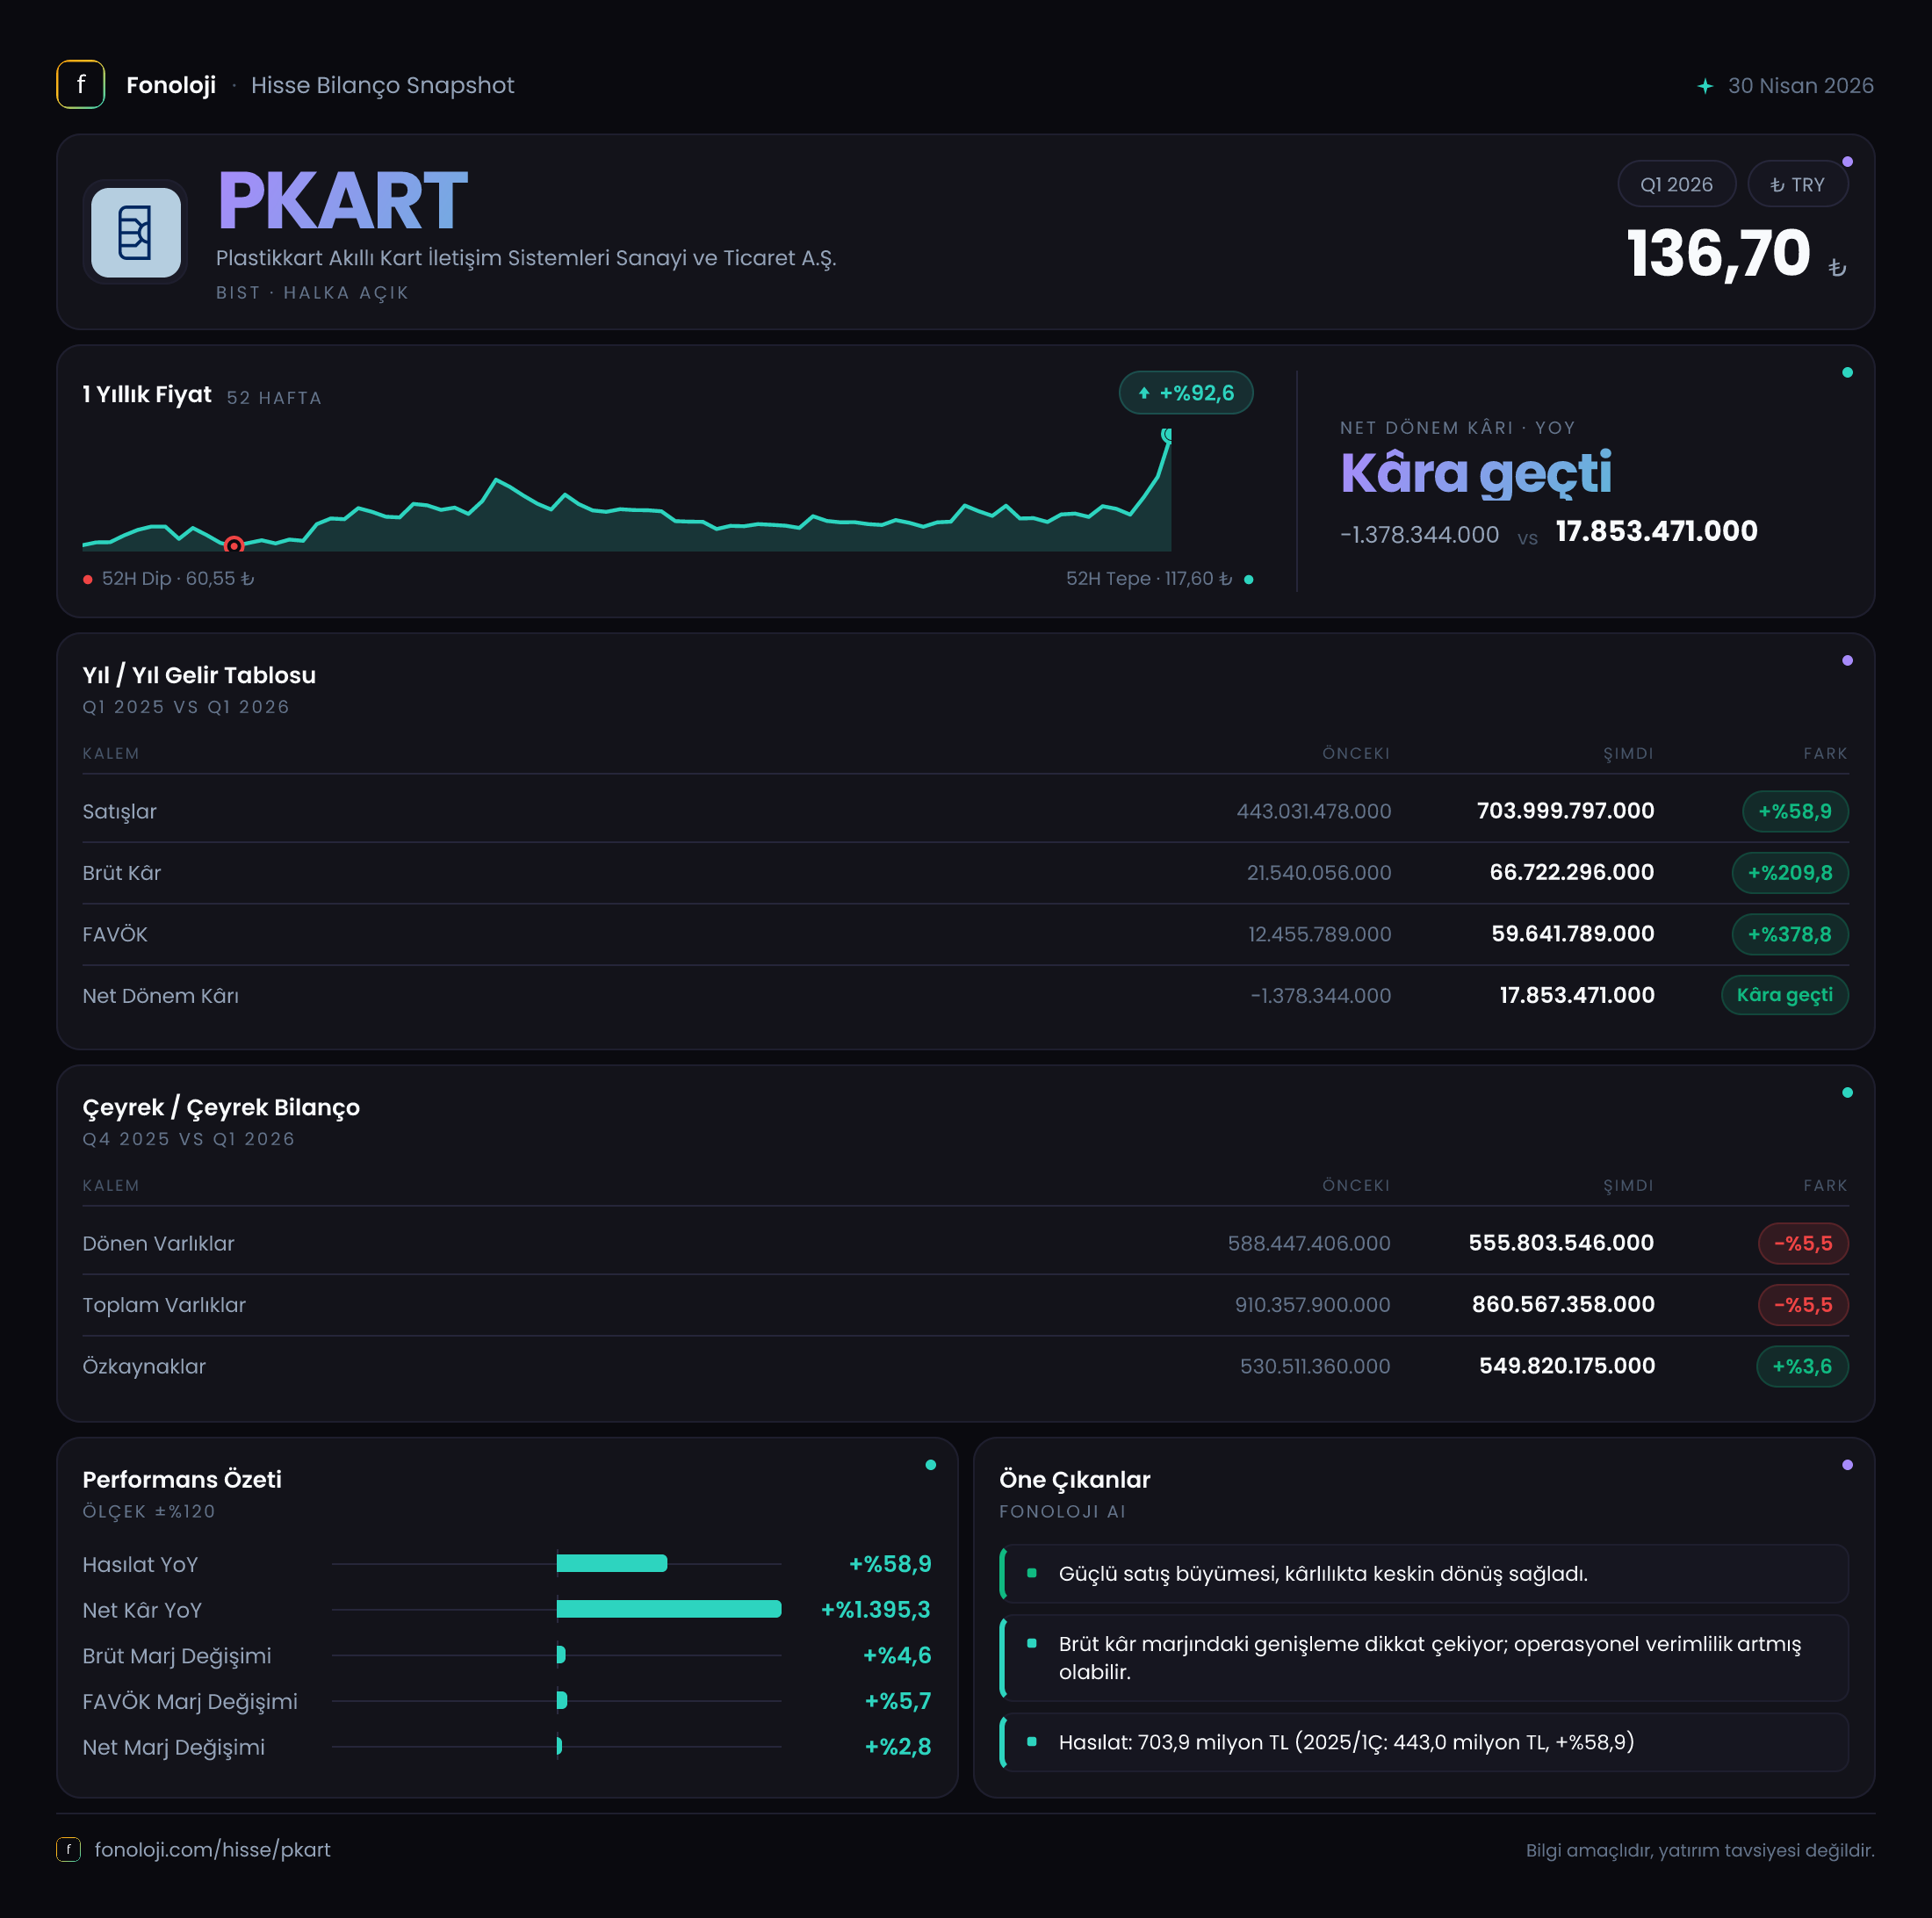
Plastikkart, akıllı kartlar ve kart tabanlı iletişim sistemleri alanında faaliyet gösteren, gelirleri büyük ölçüde kurumsal ve proje bazlı siparişlere bağlı bir teknoloji şirketi. 2026/3 döneminde ana mesaj, satış büyümesinden çok kârlılık kalitesindeki belirgin iyileşme oldu. Satışlar yıllık bazda %58,9 artarak 704,0 milyon TL’ye yükselirken, brüt kâr %209,8, FAVÖK ise %273,3 büyüdü. Bu tablo, şirketin yalnızca daha fazla satış yapmadığını; aynı zamanda satışlarını çok daha yüksek marjla gerçekleştirdiğini gösteriyor.
Bununla birlikte, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal büyümenin tamamını reel büyüme olarak okumamak gerekir. Şirketin bilançosunda toplam varlıklar gerilerken özkaynakların artması ise borçluluk ve sermaye yapısı açısından olumlu bir ayrışmaya işaret ediyor.
Satış Hikayesi
PKART’ın satışları geçen yılın aynı dönemindeki 443,0 milyon TL’den 704,0 milyon TL’ye çıkarak 261,0 milyon TL arttı. Yıllık büyüme oranı olan %58,9, mevcut yüksek enflasyon ortamının üzerinde görünse de bu artışın ne kadarının gerçek hacim artışından, ne kadarının fiyat geçişlerinden kaynaklandığını mevcut verilerle kesin olarak ayırmak mümkün değil.
Yine de satış performansı, şirketin ilk çeyrekte güçlü bir iş akışı yakaladığını gösteriyor. Özellikle akıllı kart, ödeme sistemleri ve kurumsal kart çözümleri gibi alanlarda siparişlerin proje teslimatlarıyla dönemsel olarak yoğunlaşabilmesi, tek bir çeyreğin doğrudan yıllık performansa taşınırken temkinli yorumlanmasını gerektiriyor. Bu nedenle 2026/3 verisi olumlu bir başlangıç sunuyor; ancak çeyreklik trendi değerlendirmek için ikinci ve üçüncü çeyrek sonuçlarının görülmesi önemli.
Satış büyümesini enflasyondan arındırarak değerlendirdiğimizde, %58,9’luk nominal artışın %30’ların üzerindeki enflasyonun üzerinde kalması, şirketin en azından nominal olarak enflasyonun önünde büyüdüğünü düşündürüyor. Fakat ürün karması, ihracat payı, adet bazlı satışlar ve müşteri kırılımı açıklanmadığı için bu büyümenin sürdürülebilirliği konusunda henüz kesin bir hüküm vermek mümkün değil. Yatırımcı açısından izlenmesi gereken temel soru, bu satış seviyesinin yeni projelerle mi yoksa tek seferlik teslimatlarla mı oluştuğu olacak.
Kârlılık
Çeyreğin en güçlü tarafı kârlılık marjlarındaki sıçrama. Brüt kâr, geçen yılki 21,5 milyon TL’den 66,7 milyon TL’ye yükseldi. Bu artış, satışlardaki %58,9’luk büyümenin oldukça üzerinde gerçekleşti. Sonuç olarak brüt kâr marjı yaklaşık %4,9’dan %9,5’e çıktı. Başka bir ifadeyle PKART, her 100 TL’lik satıştan geçen yıl yaklaşık 4,9 TL brüt kâr üretirken, bu çeyrekte yaklaşık 9,5 TL üretir hale geldi.
Bu gelişme; ürün karmasının iyileşmesi, maliyetlerin daha iyi yönetilmesi, fiyat artışlarının maliyet artışlarını aşması veya yüksek marjlı projelerin dönem içinde öne çıkması gibi faktörlerle ilişkili olabilir. Ancak şirket bu kırılımı paylaşmadığı için tek bir nedene bağlamak doğru olmaz. Önemli olan, marj artışının gelecek çeyreklerde korunup korunamayacağıdır.
FAVÖK ise 16,2 milyon TL’den 60,4 milyon TL’ye yükselerek %273,3 arttı. FAVÖK marjı da yaklaşık %3,7’den %8,6’ya çıktı. Brüt kâr marjındaki 4,6 puanlık iyileşmeye karşılık FAVÖK marjının 4,9 puan artması, faaliyet giderlerinin satış büyümesine kıyasla kontrollü kaldığını gösteriyor. Bu, operasyonel kaldıraç açısından olumlu bir görünüm yaratıyor: Şirket satışlarını artırırken faaliyet giderleri aynı hızda büyümemiş.
Net dönem kârı tarafında dönüşüm daha da dikkat çekici. PKART, geçen yılın aynı dönemindeki 1,4 milyon TL net zarardan, bu çeyrekte 17,9 milyon TL net kâra geçti. Net kâr marjı yaklaşık -%0,3’ten %2,5’e yükseldi. FAVÖK’ün 60,4 milyon TL olmasına rağmen net kârın 17,9 milyon TL’de kalması; amortisman, finansman, vergi ve enflasyon muhasebesi gibi kalemlerin faaliyet kârını aşağı çektiğini gösteriyor. Bu kalemlerin ayrıntıları paylaşılmadığı için net kârın gelecekte FAVÖK kadar hızlı artacağını varsaymak doğru olmaz.
Bilanço Sağlığı
PKART’ın toplam varlıkları yıl sonuna göre 910,4 milyon TL’den 860,6 milyon TL’ye geriledi; düşüş %5,5 oldu. Dönen varlıklar 588,4 milyon TL’den 555,8 milyon TL’ye, duran varlıklar ise 321,9 milyon TL’den 304,8 milyon TL’ye indi. Hem dönen hem duran varlıklardaki gerileme, bilanço büyüklüğünün ilk çeyrekte küçüldüğünü gösteriyor.
Buna karşın özkaynaklar 530,5 milyon TL’den 549,8 milyon TL’ye yükseldi. %3,6’lık özkaynak artışı, şirketin net kâr üretmesinin sermaye tabanına olumlu katkı yaptığını gösteriyor. Toplam varlıklar azalırken özkaynakların artması, özkaynakların bilanço içindeki payını yaklaşık %58,3’ten %63,9’a taşıdı. Bu, bilanço dayanıklılığı açısından olumlu bir gelişme.
Verilen rakamlardan muhasebe eşitliğiyle hesaplandığında toplam yükümlülükler yaklaşık 379,9 milyon TL’den 310,8 milyon TL’ye gerilemiş görünüyor. Bu da yükümlülüklerde yaklaşık %18’lik bir azalmaya işaret ediyor. Ancak borçların kısa ve uzun vadeli dağılımı, finansal borç tutarı ve nakit bakiyesi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Dolayısıyla şirketin borçluluk profilini olumlu yönde yorumlamak mümkün olsa da, “net borcu yok” sonucuna varmak doğru değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesi uygulamasında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki net etkinin kâr veya zarar üzerindeki yansımasını gösterir. PKART’ın net parasal pozisyonu geçen yıl 2,3 milyon TL pozitifken, bu dönemde 8,8 milyon TL negatife döndü.
Bu değişim, TAS 29 kapsamında şirketin enflasyon muhasebesinden bu dönemde net parasal kayıp yazdığını gösteriyor. Negatif net parasal pozisyon, genel olarak parasal yükümlülüklerin parasal varlıklara göre daha baskın olduğuna ve enflasyonun şirket üzerinde net olumsuz etki yarattığına işaret eder. Bu kalem geçen yıl kâra katkı sağlarken bu çeyrekte kârı aşağı çekmiş.
Önemli nokta şu: 8,8 milyon TL’lik net parasal kayıp, şirketin operasyonel performansının zayıf olduğu anlamına gelmiyor. Aksine, FAVÖK’teki güçlü artışa rağmen net kârın daha sınırlı kalmasının nedenlerinden biri bu muhasebe etkisi. Yatırımcı, operasyonel kârlılığı değerlendirirken FAVÖK’ü; nihai kârı değerlendirirken ise net parasal pozisyon, finansman ve vergi kalemlerini birlikte izlemeli.
Yatırımcı için Ne Anlama Geliyor?
PKART’ın 2026/3 sonuçları, satış büyümesinin yanında marjların da belirgin biçimde toparlandığı güçlü bir çeyreğe işaret ediyor. Özellikle brüt kâr ve FAVÖK’ün satışlardan çok daha hızlı büyümesi, şirketin operasyonel verimliliğinde veya ürün karmasında olumlu bir değişim olduğunu gösteriyor. Net zarardan kâra geçiş de bu iyileşmeyi destekliyor.
Öne çıkan fırsatlar şunlar:
- Satışların enflasyonun üzerinde nominal büyümesi,
- Brüt ve FAVÖK marjlarında yaklaşık iki katına varan iyileşme,
- Özkaynakların artması ve bilanço içindeki payının yükselmesi,
- Yükümlülüklerin gerilemesiyle finansal dayanıklılığın güçlenmesi.
Bununla birlikte riskler de göz ardı edilmemeli:
- Çeyreklik seri sınırlı olduğu için marj sıçramasının kalıcı olup olmadığı henüz net değil.
- Net borç ve nakit bilgisi bulunmadığından finansal risk tam olarak ölçülemiyor.
- Negatif net parasal pozisyon, yüksek enflasyon ortamında net kâr üzerinde baskı yaratmaya devam edebilir.
- Satış büyümesinin ne kadarının hacim, ne kadarının fiyat etkisi olduğu açıklanmıyor.
Sonraki dönemlerde özellikle FAVÖK marjının %8,6 seviyesini koruyup korumadığı, net parasal kaybın büyüyüp büyümediği ve satışların yeni projelerle desteklenip desteklenmediği izlenmeli. Mevcut tablo, PKART için güçlü bir ilk çeyrek ortaya koyuyor; ancak yatırım tezinin güçlenmesi için bu kârlılık seviyelerinin birkaç çeyrek boyunca sürdürülebilir olması gerekiyor.
Yatırım tavsiyesi değildir.