
Açılış
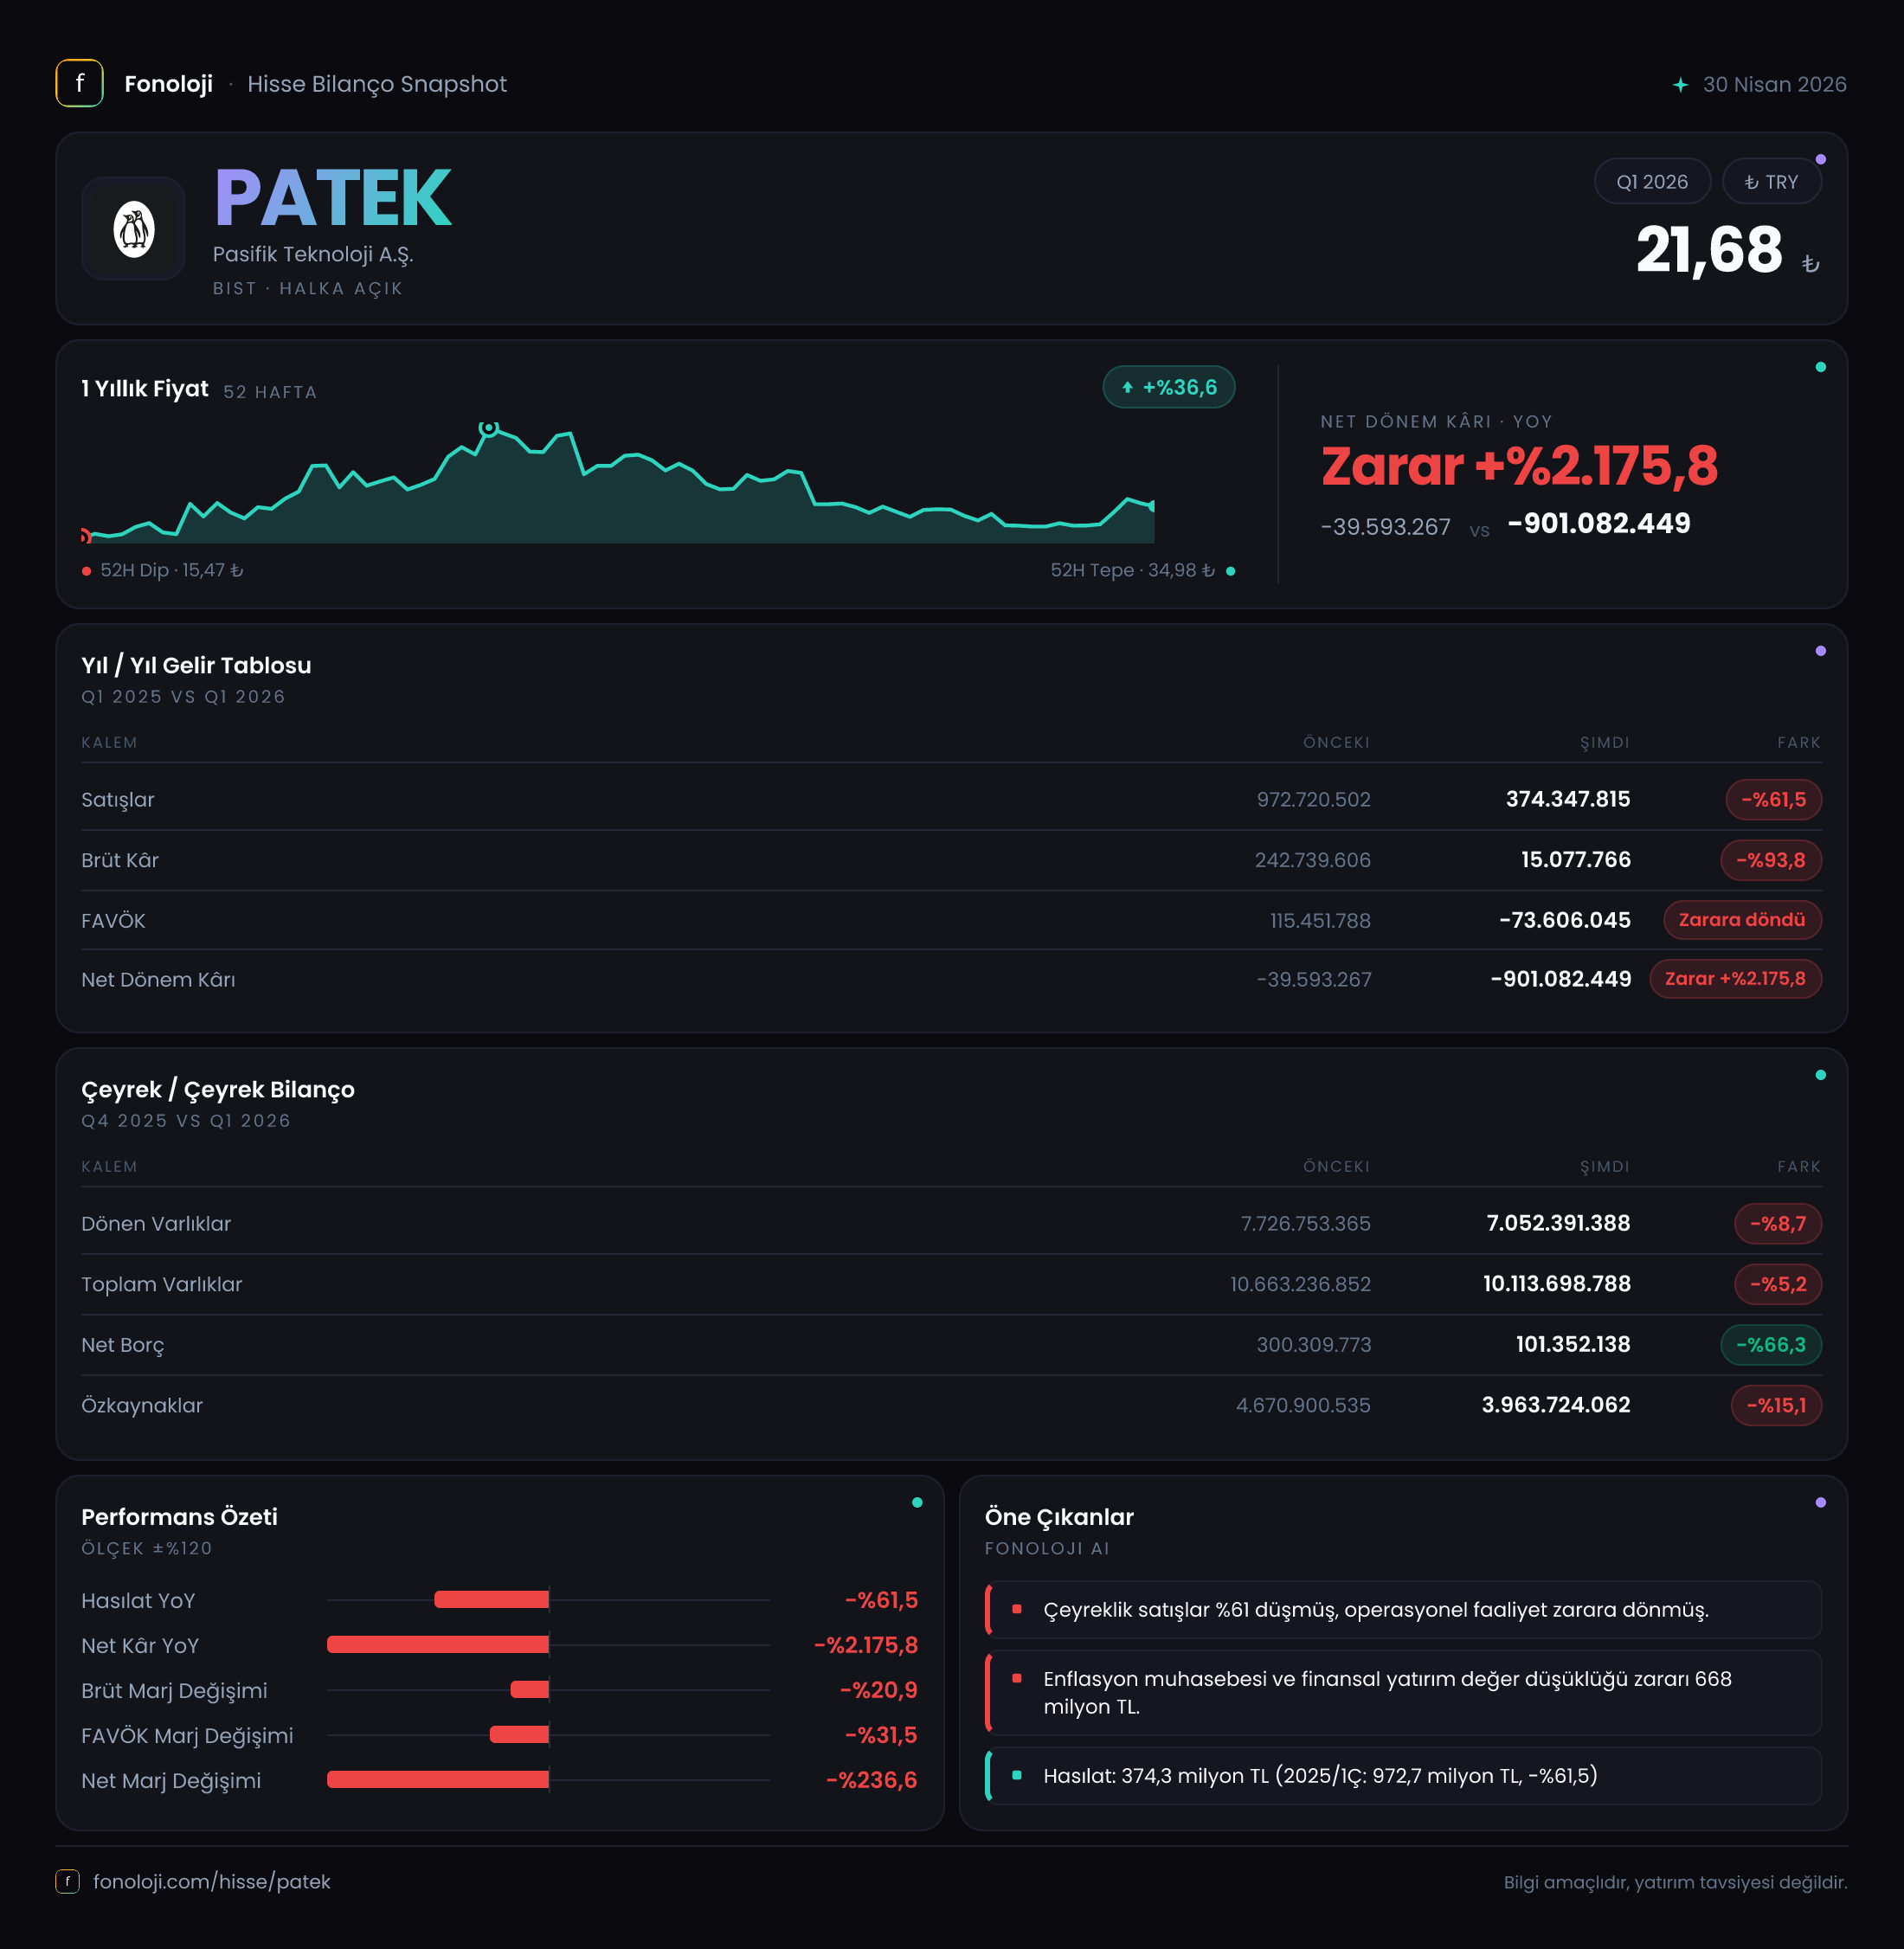
Pasifik Teknoloji, teknoloji çözümleri ve ilgili hizmet alanlarında faaliyet gösteren bir BIST şirketi olarak 2026’nın ilk çeyreğinde oldukça zorlu bir finansal tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %61,5 azalarak 374,3 milyon TL’ye inerken, operasyonel kârlılık tamamen negatife döndü. Daha dikkat çekici olan ise, faaliyet performansındaki bozulmaya yüksek negatif net parasal pozisyonun eklenmesi ve şirketin 704,3 milyon TL net dönem zararı açıklaması. Buna karşılık net borcun 101,4 milyon TL’ye gerilemesi, bilanço açısından sınırlı da olsa olumlu ayrışan başlık oldu.
Satış Hikayesi
PATEK’in satışları 2025’in ilk çeyreğindeki 972,7 milyon TL’den 374,3 milyon TL’ye geriledi. Bu, nominal olarak 598,4 milyon TL’lik ve yüzde bazında %61,5’lik sert bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak bu ölçekte azalması, reel faaliyet hacminde çok daha güçlü bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde kalmamış, enflasyon etkisi arındırılmadan dahi geçen yılın oldukça altında bir ciro üretmiş.
Bu düşüşün nedenleri verilen finansal tabloda ayrıştırılmıyor. Dolayısıyla ürün, proje, müşteri veya segment bazında hangi alanların gerilediği konusunda kesin bir çıkarım yapmak mümkün değil. Ancak sonuç net: Şirketin gelir üretme kapasitesi, geçen yılın aynı çeyreğine göre belirgin biçimde zayıflamış.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026’nın ilk çeyreğindeki satışların bir önceki çeyreğe göre nasıl hareket ettiğini ölçmek mümkün değil. 2025/12’de açıklanan 1,3 milyar TL net kâr ise tam yıl sonucudur; tek bir çeyrekle doğrudan karşılaştırılmamalıdır. Sağlıklı bir çeyreklik trend değerlendirmesi için 2025’in ikinci ve üçüncü çeyrek satış verilerinin de görülmesi gerekir.
Kârlılık
Satışlardaki daralma, kârlılık göstergelerinde çok daha sert bir bozulma yaratmış. Brüt kâr, geçen yılın aynı dönemindeki 242,7 milyon TL’den 15,1 milyon TL’ye düşmüş; yani brüt kâr %93,8 gerilemiş. Buna göre brüt kâr marjı %25,0’tan yaklaşık %4,0’a inmiş. Satışlar %61,5 azalırken brüt kârın %93,8 düşmesi, maliyetlerin gelirlerden çok daha hızlı bozulduğunu gösteriyor.
FAVÖK tarafında tablo daha da kritik. Şirket geçen yılın ilk çeyreğinde 121,5 milyon TL FAVÖK ve yaklaşık %12,5 FAVÖK marjı üretirken, bu çeyrekte 61,5 milyon TL FAVÖK zararı açıkladı. Böylece FAVÖK marjı -%16,4’e geriledi. Faaliyet giderleri, maliyet yapısı veya proje kârlılığı hakkında detay verilmediği için bozulmanın kaynağını kesin biçimde ayırmak mümkün değil; ancak şirketin mevcut satış hacmiyle operasyonel giderlerini karşılayamadığı açık.
Net kârda da faaliyet zararına ek olarak net parasal pozisyonun etkisi görülüyor. PATEK, geçen yılın aynı dönemindeki 40,6 milyon TL net kârın aksine bu çeyrekte 704,3 milyon TL net zarar açıkladı. Net zarar marjı yaklaşık -%188,2 seviyesinde. Bu oran, zararın yalnızca satışlardaki düşüşten kaynaklanmadığını; finansal ve enflasyon muhasebesi etkilerinin de sonucu ağırlaştırdığını gösteriyor.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 374,3 mn TL | 972,7 mn TL | %61,5 düşüş | | Brüt kâr marjı | %4,0 | %25,0 | Maliyet baskısı belirgin | | FAVÖK marjı | -%16,4 | %12,5 | Operasyonel zarar | | Net kâr marjı | -%188,2 | %4,2 | Parasal pozisyon zararı ağırlaştırdı |
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 10,7 milyar TL’den 10,1 milyar TL’ye gerilemiş; düşüş %5,2 seviyesinde. Dönen varlıklar %8,7 azalarak 7,1 milyar TL’ye inerken, duran varlıklar %4,3 artışla 3,1 milyar TL’ye çıkmış. Bu hareket, bilanço kompozisyonunda sınırlı bir değişime işaret ediyor; ancak dönen varlıkların azalmasının likidite üzerindeki etkisini değerlendirmek için nakit, ticari alacak ve stok kırılımlarına ihtiyaç var.
Net borç 300,3 milyon TL’den 101,4 milyon TL’ye düşmüş. Bu, tutar bazında 198,9 milyon TL’lik ve oran olarak %66,3’lük iyileşme anlamına geliyor. Borçluluk seviyesi düşük görünse de bu olumlu gelişme, şirketin faaliyet performansındaki bozulmayı tek başına telafi etmiyor. Ayrıca FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı ve sağlıklı biçimde hesaplanamaz; çünkü negatif FAVÖK bu oranı teknik olarak yorumlanamaz hale getiriyor.
Özkaynaklar 4,7 milyar TL’den 4,0 milyar TL’ye gerilemiş ve %15,1 azalmış. Bu düşüşün başlıca nedeninin dönem zararı olması muhtemel olsa da, özkaynak hareketlerinin tam açıklaması için kapsamlı gelir tablosu ve sermaye değişim tablosu incelenmeli. Yine de mevcut tablo, şirketin finansal tamponunun ilk çeyrekte zayıfladığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, PATEK’in bu çeyrekteki zararının en önemli unsurlarından biri. Şirket geçen yılın aynı döneminde 35,3 milyon TL net parasal kazanç açıklarken, 2026/3 döneminde 378,4 milyon TL net parasal zarar kaydetmiş. Böylece net parasal pozisyonda 413,7 milyon TL’lik negatif yönlü değişim oluşmuş.
Bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Ancak tek başına operasyonel performansı göstermez. Buna rağmen PATEK örneğinde etkisi oldukça büyük: 378,4 milyon TL’lik negatif parasal pozisyon, açıklanan 704,3 milyon TL net zararın önemli bir bölümünü oluşturuyor. Bu nedenle yatırımcı, şirketin faaliyet zararını değerlendirirken TAS 29 etkisini ayrı; şirketin gerçek operasyonel performansını ise FAVÖK ve brüt marj üzerinden ayrıca takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
PATEK’in 2026/3 sonuçlarında ana mesaj, net borçtaki düşüşe rağmen gelir kalitesi ve operasyonel kârlılığın ciddi biçimde bozulduğu yönünde. Satışlardaki daralma, brüt marjın %25’ten %4’e inmesi ve FAVÖK’ün pozitiften negatife dönmesi, şirketin yalnızca daha az satış yapmadığını; mevcut satışların da daha düşük kârlılıkla gerçekleştiğini gösteriyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların yeniden büyüyüp büyümediği ve bunun enflasyonun üzerinde gerçekleşip gerçekleşmediği,
- Brüt marjın %4 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK’ün yeniden pozitife dönmesi,
- Net parasal pozisyon zararının azalması,
- Özkaynaklardaki düşüşün durup durmadığı,
- Net borç azalırken işletme sermayesinin ve nakit akışının nasıl şekillendiği.
Bu çeyrek, şirketin bilançosunda borçluluk açısından sınırlı bir rahatlama gösterse de faaliyet tarafında savunulması zor bir tablo sunuyor. Yeni yatırım değerlendirmesinde yalnızca net borcun azalmasına odaklanmak yerine, satışların sürdürülebilirliği ve operasyonel marjların yeniden kurulup kurulamayacağı temel belirleyici olmalı. Yatırım tavsiyesi değildir.