
Açılış
Özak GYO, gayrimenkul geliştirme ve yatırım portföyü üzerinden gelir üreten bir gayrimenkul yatırım ortaklığıdır. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre gerilerken, operasyonel kârlılık zarar bölgesinden pozitif bölgeye geçti. Ancak bu iyileşme, yüksek net parasal pozisyon zararı ve diğer finansal etkiler nedeniyle net kâra yansımadı. Dönemin ana mesajı şu: operasyonel sonuçlar toparlanıyor, fakat enflasyon muhasebesi ve finansal yapı kaynaklı baskılar şirketi net zararda tutuyor.
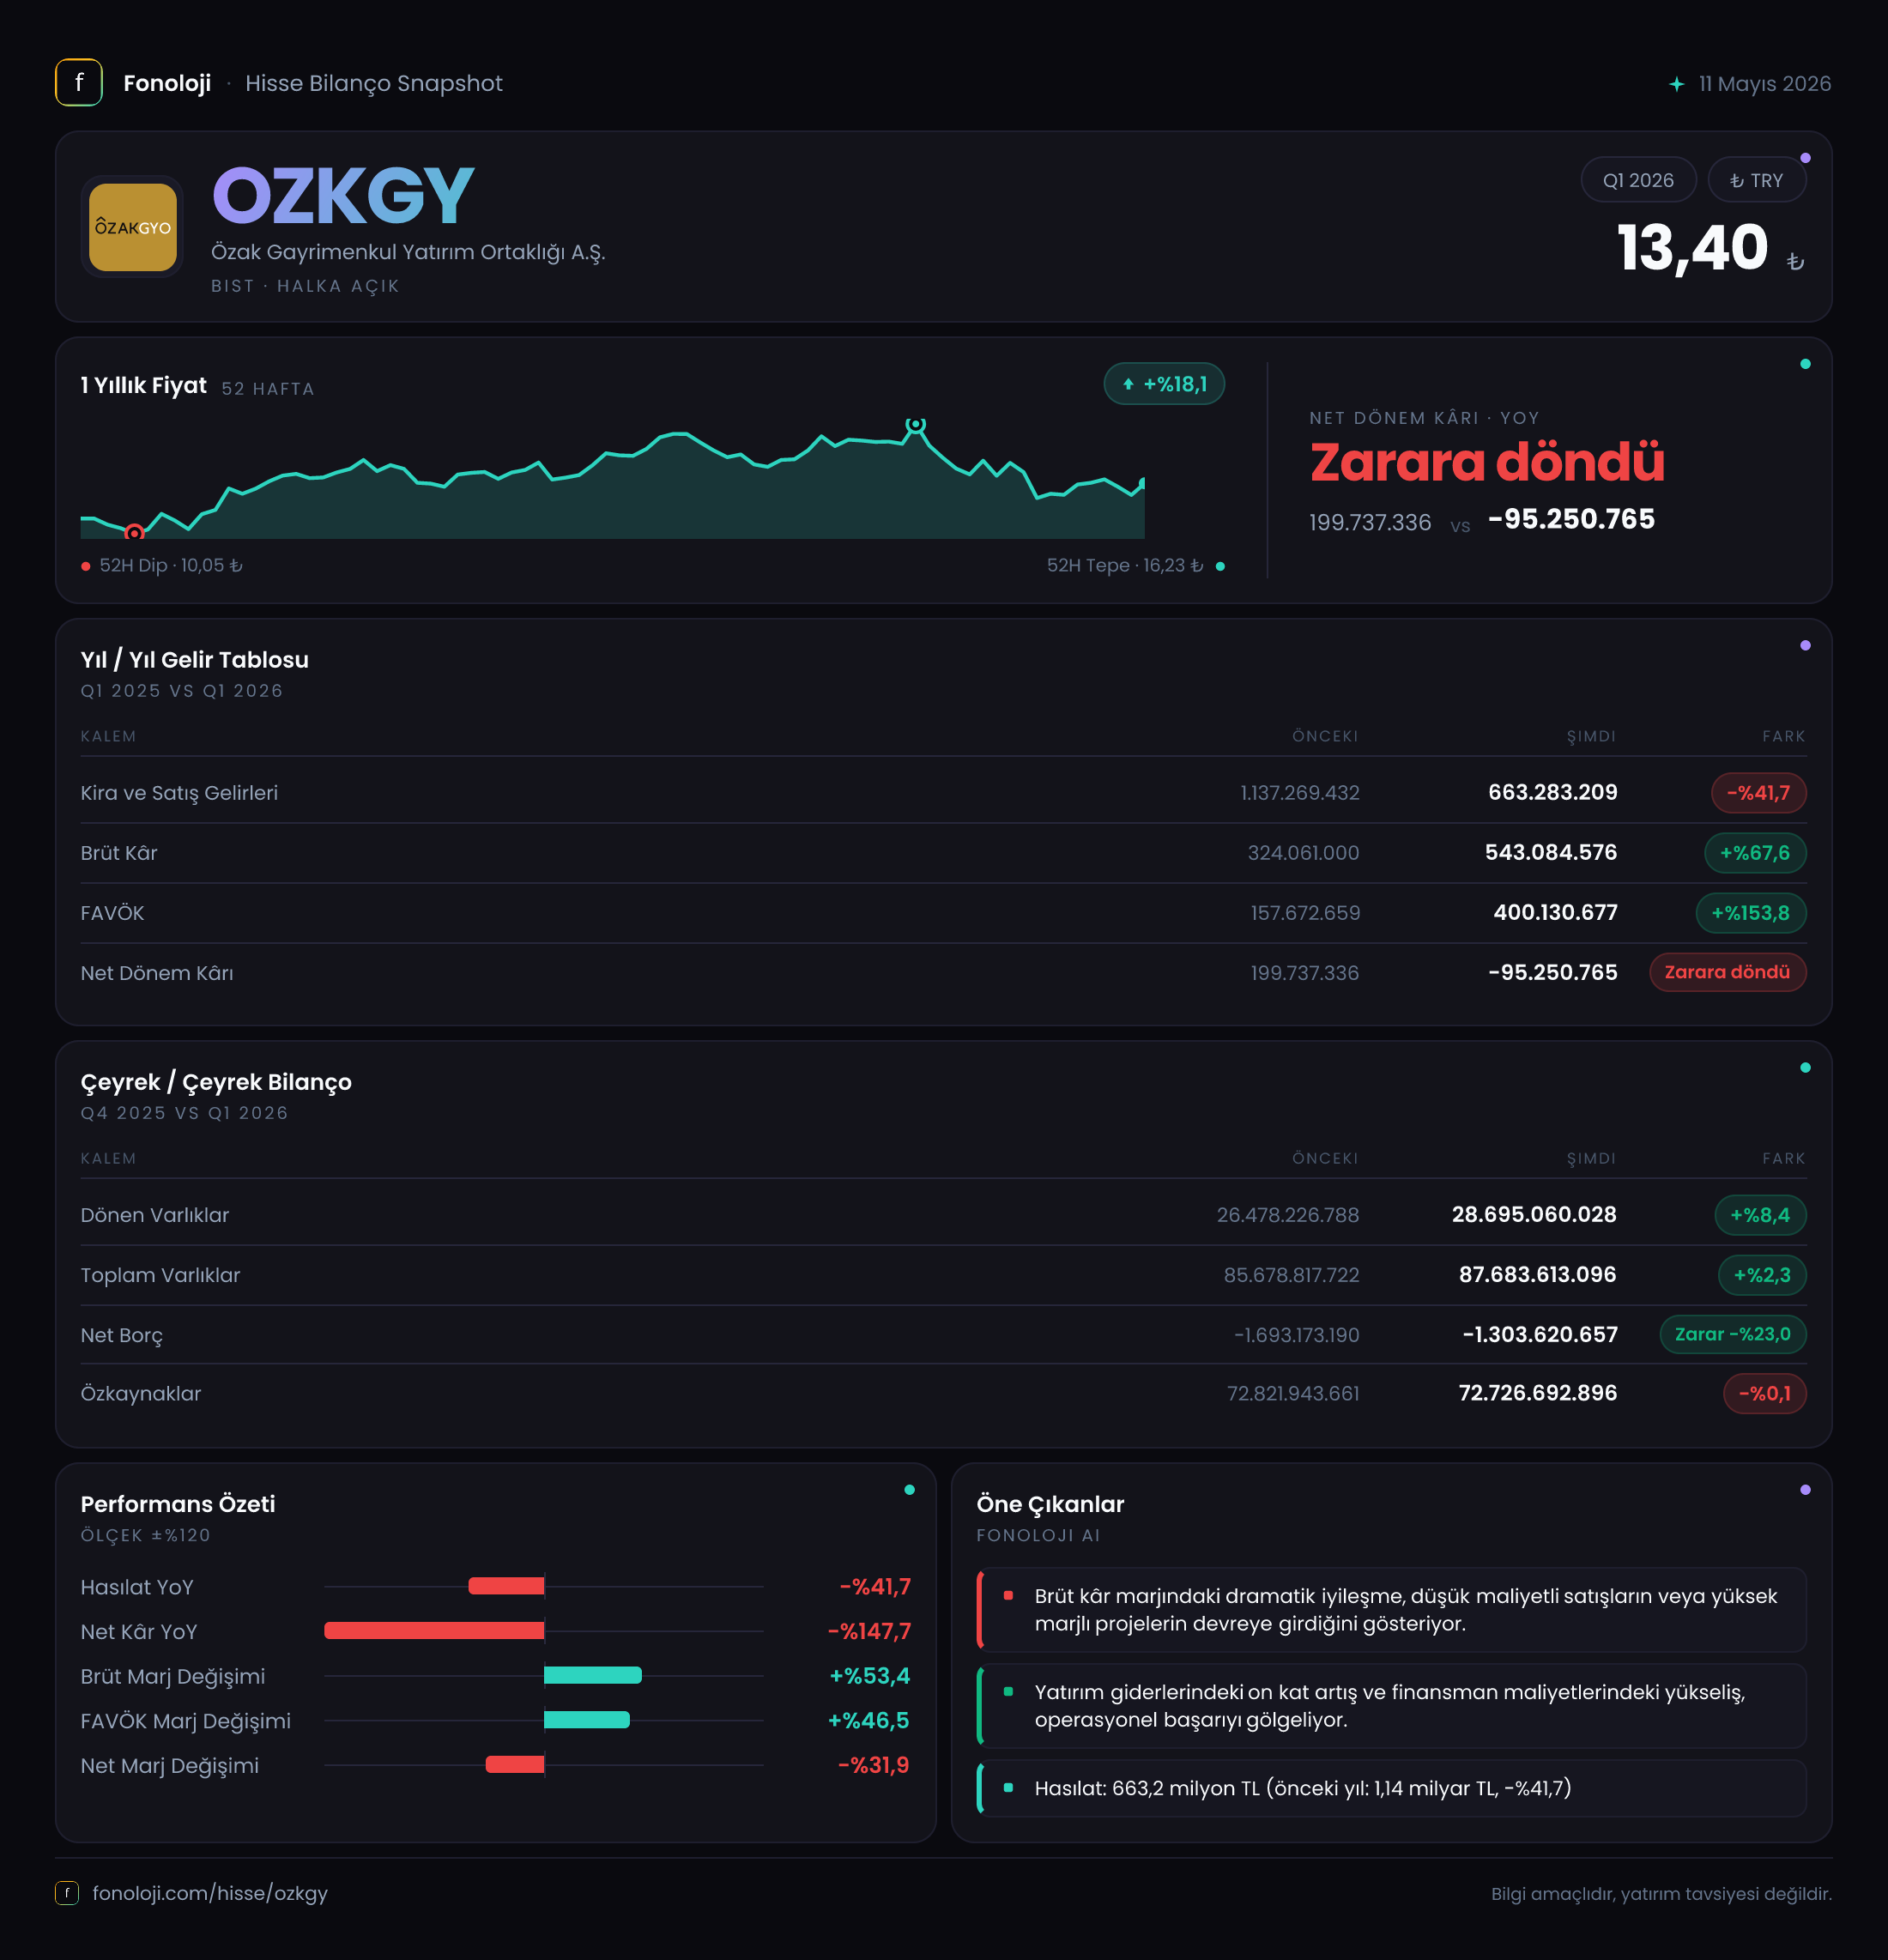
| Gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 809,7 mn TL | 1,1 mlr TL | -%29,2 | | Brüt kâr | 168,4 mn TL | -131,1 mn TL | +%228,5 | | FAVÖK | 44,8 mn TL | -245,8 mn TL | +%118,2 | | Net dönem kârı | -544,0 mn TL | -366,8 mn TL | -%48,3 | | Net parasal pozisyon | -345,7 mn TL | -82,3 mn TL | -%319,8 |
Satış Hikayesi
Özak GYO’nun satışları 809,7 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 1,1 milyar TL idi; dolayısıyla nominal bazda %29,2 düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, yalnızca nominal satış düşüşü değil, reel anlamda çok daha belirgin bir daralma yaşandığını söylemek gerekir. Şirket geçen yılki satış hacmini koruyamamış, fiyat artışlarının da gerisinde kalmıştır.
Gayrimenkul şirketlerinde satışların dönemsel olarak dalgalanabildiği ve proje teslimatlarının çeyrekler arasında farklılaşabildiği unutulmamalı. Bu nedenle tek bir çeyrek, şirketin tüm yıl performansını kesin olarak göstermeyebilir. Bununla birlikte mevcut veri, 2026’nın ilk çeyreğinde satış üretiminin geçen yılın aynı dönemine göre zayıfladığını açık biçimde ortaya koyuyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2025/12 ile 2026/3 arasında satış ivmesinin nasıl değiştiğini veya şirketin son çeyrekte hız kazanıp kazanmadığını bu veri setiyle ölçmek mümkün değil. Özellikle gayrimenkul sektöründe proje teslim takvimi önemli olduğundan, ikinci ve üçüncü çeyreklerde satışların yeniden hızlanıp hızlanmadığı yakından izlenmeli.
Kârlılık
Satışlardaki gerilemeye rağmen brüt kârlılıkta dikkat çekici bir toparlanma var. Brüt kâr, geçen yılın aynı dönemindeki -131,1 milyon TL seviyesinden 168,4 milyon TL seviyesine yükseldi. Buna göre brüt marj, yaklaşık -%11,9 seviyesinden %20,8 seviyesine çıktı. Başka bir ifadeyle şirket geçen yıl satışlarının maliyetini karşılayamaz durumdayken, bu çeyrekte satışlardan maliyet sonrasında anlamlı bir katkı üretmeyi başardı.
Bu değişim operasyonel açıdan olumlu. Ancak geçen yılın brüt kârının negatif olması nedeniyle %228,5’lik artış yüksek bir baz etkisi içeriyor. Burada önemli olan, brüt marjın pozitif bölgeye geçmesi ve bunun sürdürülebilir hale gelip gelmeyeceği. Gayrimenkul projelerinde maliyetlerin hangi dönemde muhasebeleştirildiği ve satışların ne zaman kaydedildiği, marjların çeyrekler arasında önemli ölçüde değişmesine yol açabilir.
FAVÖK de geçen yılki -245,8 milyon TL zarardan bu çeyrekte 44,8 milyon TL seviyesine çıktı. FAVÖK marjı yaklaşık -%22,3 seviyesinden %5,5 seviyesine yükseldi. Bu, şirketin temel operasyonlarında geçen yıla göre belirgin bir iyileşme olduğunu gösteriyor. Ancak %5,5’lik FAVÖK marjı, satışların sınırlı bir bölümünün operasyonel nakit yaratma potansiyeline dönüştüğüne işaret ediyor; henüz güçlü ve yüksek marjlı bir yapıdan söz etmek mümkün değil.
Net kâr tarafında ise tablo tersine dönüyor. Şirket 544,0 milyon TL net zarar açıkladı; geçen yılın aynı dönemindeki zarar 366,8 milyon TL idi. Zararın %48,3 genişlemesi, operasyonel toparlanmanın net kâra ulaşamadığını gösteriyor. Brüt kâr ve FAVÖK pozitifken net zararın büyümesinde özellikle net parasal pozisyon zararı belirleyici olmuş görünüyor.
Bilanço Sağlığı
Özak GYO’nun bilançosu, net borç açısından güçlü bir görünüm sunuyor. Toplam varlıklar yıl sonundaki 85,9 milyar TL seviyesinden 87,8 milyar TL seviyesine yükseldi; artış %2,2 ile sınırlı kaldı. Dönen varlıklar 27,1 milyar TL’den 29,3 milyar TL’ye çıkarak %8,2 büyürken, duran varlıklar 58,7 milyar TL’den 58,4 milyar TL’ye geriledi.
Dönen varlıklardaki artış, şirketin kısa vadeli varlıklarının bilanço içinde daha fazla ağırlık kazandığını gösteriyor. Buna karşılık duran varlıklarda ciddi bir değişim bulunmuyor. Gayrimenkul şirketleri açısından portföyün ve proje varlıklarının korunması önemli olduğundan, duran varlıkların yatay kalması bu çeyrekte bilanço değerinin büyük ölçüde korunduğunu düşündürüyor.
Özkaynaklar 71,9 milyar TL’den 71,4 milyar TL’ye geriledi ve değişim -%0,7 oldu. Net zarar nedeniyle özkaynaklarda sınırlı bir aşınma yaşanmış durumda. Buna rağmen toplam varlıkların yaklaşık %81’i özkaynaklarla finanse ediliyor. Bu yüksek özkaynak oranı, şirketin bilanço kaldıraç riskinin düşük olduğunu ve borç finansmanına aşırı bağımlı olmadığını gösteriyor.
Net borç kalemi -1,4 milyar TL’den -1,0 milyar TL’ye geldi. Eksi net borç, şirketin borcundan daha yüksek nakit ve benzeri likit varlıklara sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Ancak net nakit fazlası 400 milyon TL azalmış durumda. Bu nedenle bilanço hâlâ güçlü olsa da likidite tamponu yıl sonuna göre bir miktar zayıflamış.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. Özak GYO’nun net parasal pozisyonu bu çeyrekte -345,7 milyon TL oldu. Geçen yılın aynı döneminde bu zarar 82,3 milyon TL seviyesindeydi. Böylece net parasal pozisyon zararı yaklaşık 4,2 katına çıktı.
Bu kalem, şirketin operasyonel performansından ayrı değerlendirilmelidir. Şirket brüt kâr ve FAVÖK üretmeye başlamış olsa da, enflasyon muhasebesinin yarattığı net parasal kayıp bu katkıyı önemli ölçüde aşmış. Sonuç olarak 44,8 milyon TL FAVÖK, 544,0 milyon TL net zarara dönüşmüş durumda.
Buradaki temel risk, enflasyon yüksek kaldığı sürece bilançonun parasal kalemlerinin net kâr üzerinde baskı yaratmaya devam edebilmesi. Özkaynakların yüksek olması uzun vadeli dayanıklılık sağlasa da, faaliyet kârının net kâra dönüşmesi için net parasal pozisyon zararının azalması kritik olacak.
Yatırımcı için Ne Anlama Geliyor?
Özak GYO’nun 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt marjın -%11,9’dan %20,8’e, FAVÖK marjının ise -%22,3’ten %5,5’e yükselmesi operasyonel toparlanmaya işaret ediyor.
- Bilanço tarafında, 71,4 milyar TL özkaynak ve 1,0 milyar TL net nakit pozisyonu şirketin finansal dayanıklılığını destekliyor.
- Risk tarafında, satışların enflasyonun gerisinde kalarak reel olarak daralması dikkat çekiyor.
- Net parasal pozisyon zararının 345,7 milyon TL’ye yükselmesi, operasyonel iyileşmenin henüz net kâra dönüşmesini engelliyor.
- Net nakit fazlasının yıl sonuna göre azalması, şirketin likidite tamponunun yakından izlenmesini gerektiriyor.
Önümüzdeki dönemlerde yatırımcı açısından en kritik göstergeler satışların yeniden büyüyüp büyümediği, FAVÖK marjının %5,5 seviyesinin üzerine taşınıp taşınamadığı ve net parasal pozisyon zararının gerileyip gerilemediği olacak. Şirketin bilançosu güçlü bir güvenlik alanı sunuyor; ancak sürdürülebilir değer yaratımı için bu bilanço avantajının daha yüksek satış ve kalıcı operasyonel kârlılıkla desteklenmesi gerekiyor.
Yatırım tavsiyesi değildir.