
Açılış
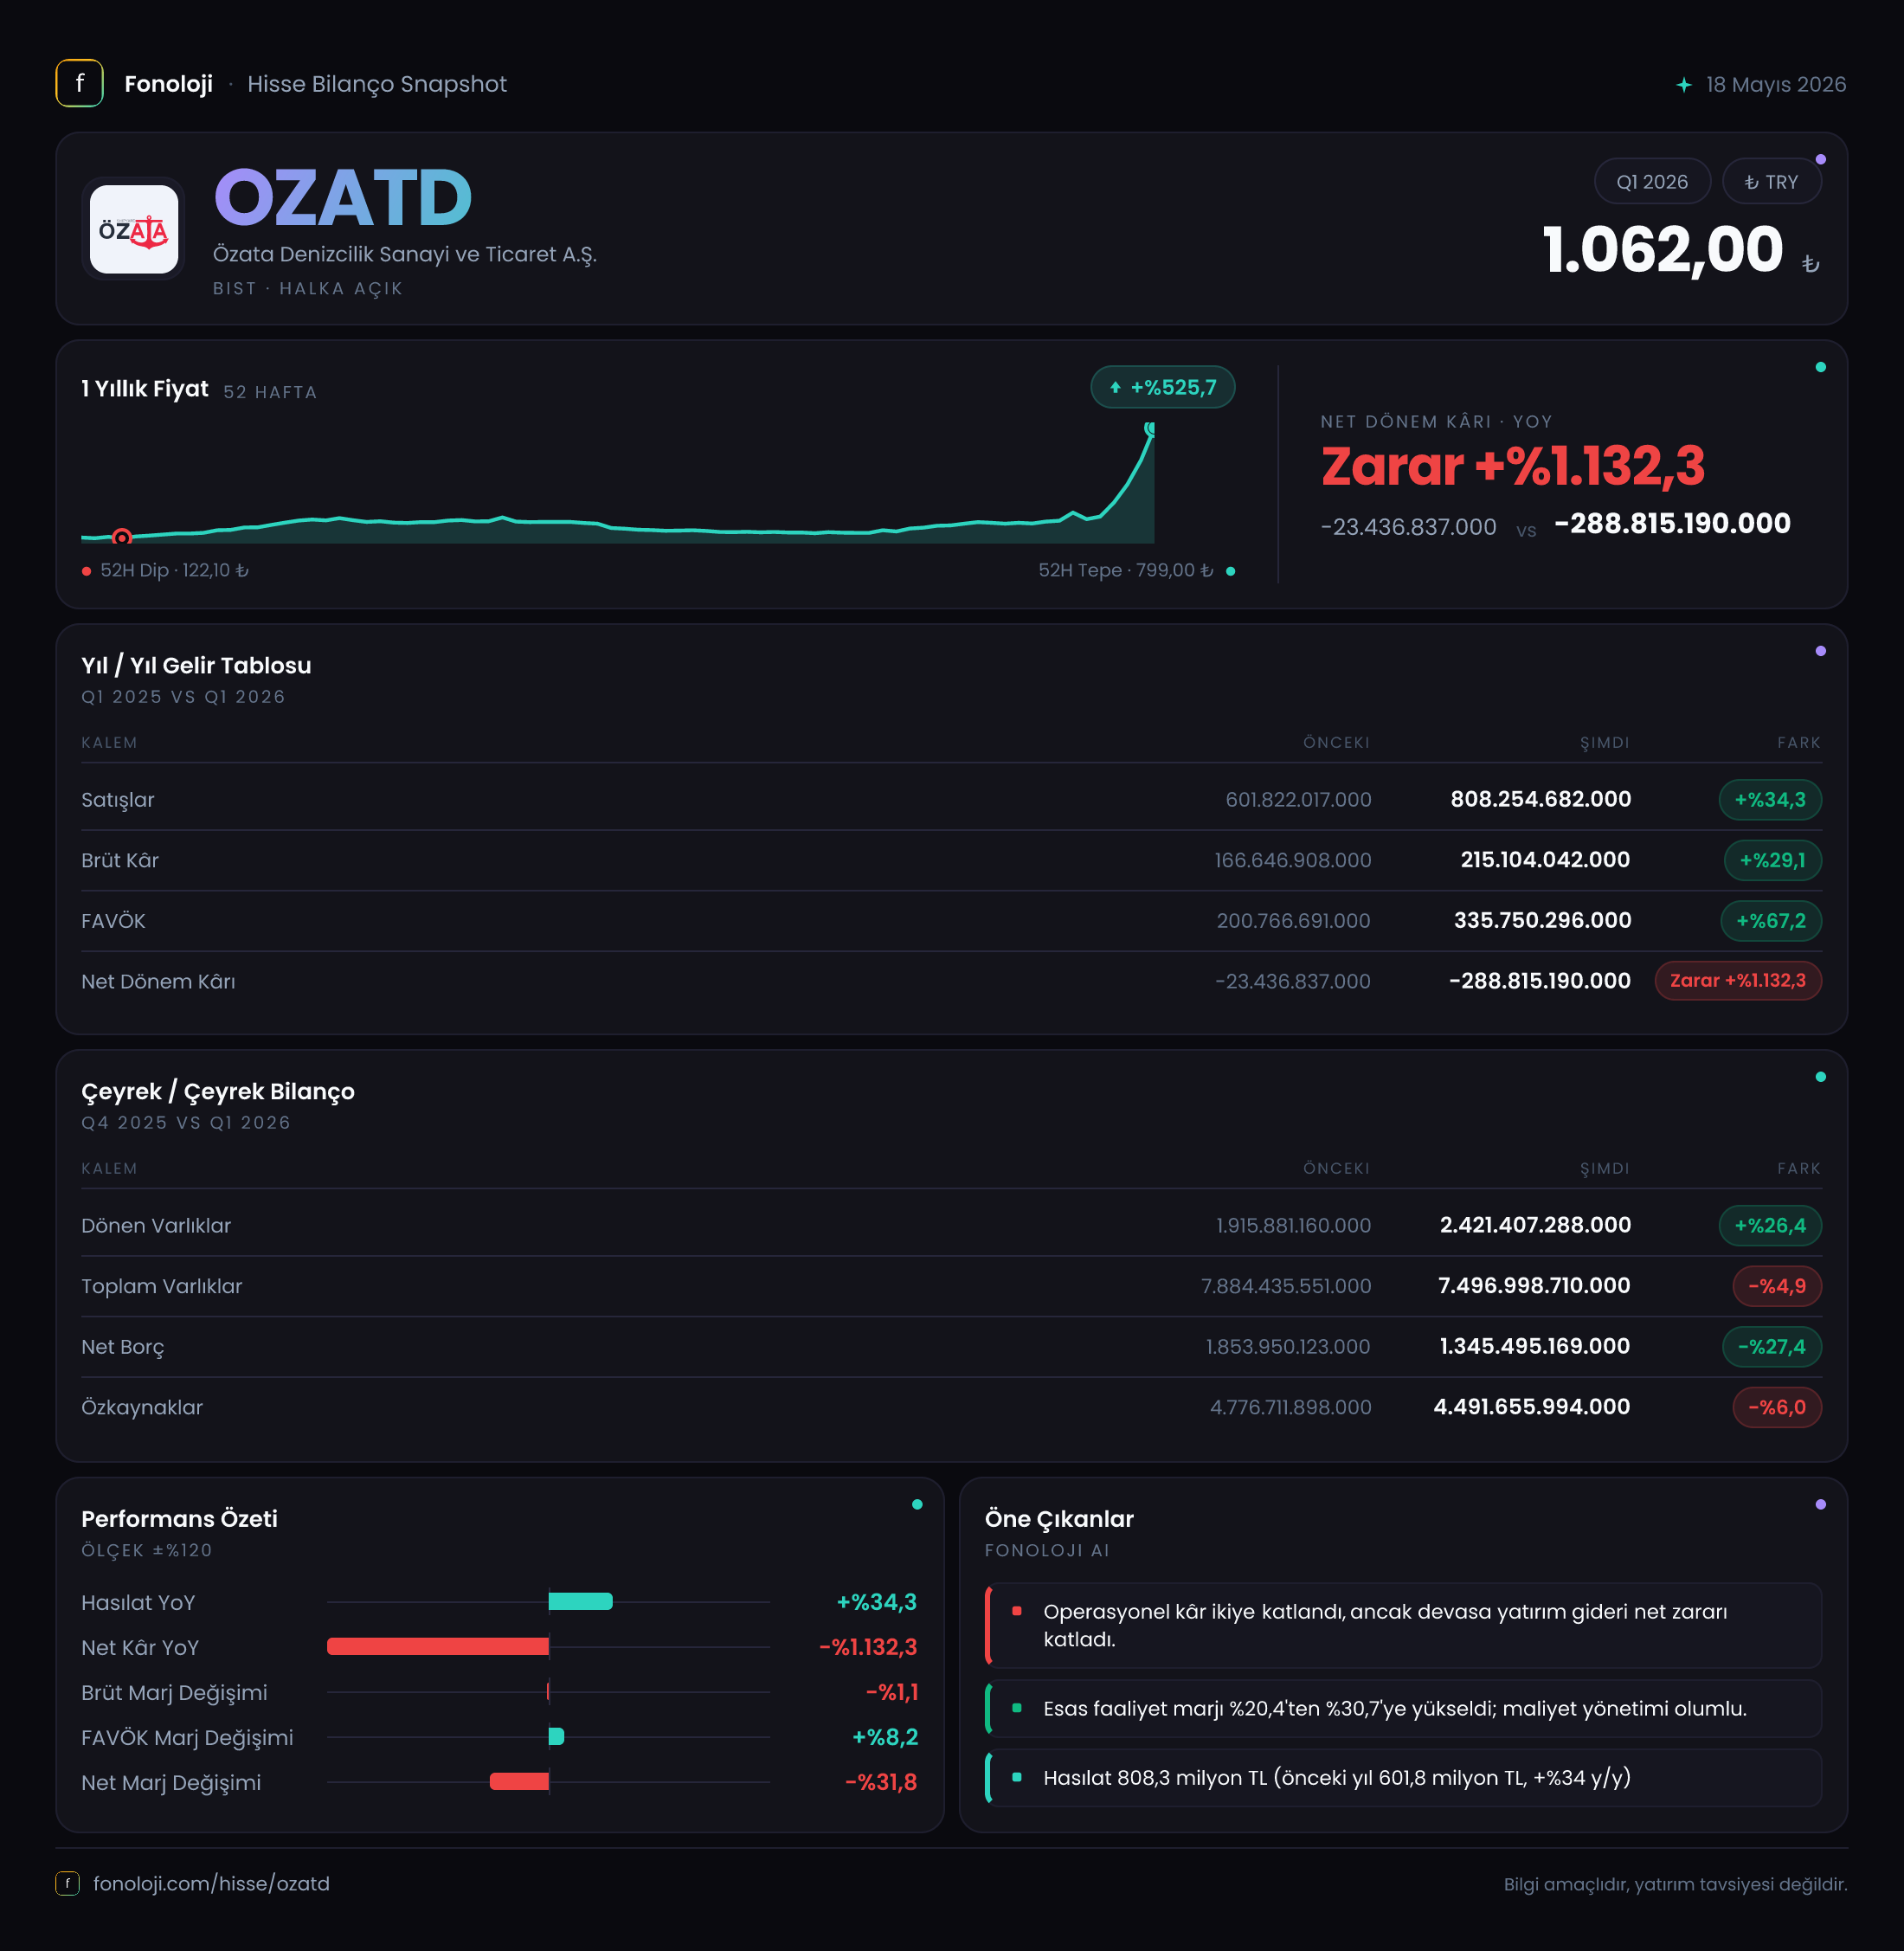
Özata Denizcilik, gemi inşa, bakım-onarım ve denizcilik sanayisine hizmet veren bir şirket olarak 2026’nın ilk çeyreğinde satışlarını büyütmeyi başardı. Gelirler geçen yılın aynı dönemine göre %34,3 artarak 808,3 milyon TL’ye yükselirken, brüt kâr da %29,1 artışla 215,1 milyon TL’ye ulaştı. Ancak operasyonel büyüme, net kâra aynı ölçüde yansımadı; şirket 288,8 milyon TL net zarar açıkladı. Bu sonuç, satış ve faaliyet tarafındaki olumlu görünümün finansman, kur, enflasyon muhasebesi dışındaki kalemler veya diğer operasyon dışı etkiler tarafından fazlasıyla gölgelendiğini gösteriyor.
Satış Hikayesi
Özata Denizcilik’in satışları 601,8 milyon TL’den 808,3 milyon TL’ye çıkarak yıllık bazda %34,3 büyüdü. İlk bakışta bu oran güçlü görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, büyümenin önemli kısmı fiyat artışlarından kaynaklanmış olabilir. Dolayısıyla şirketin satış hacminde, yeni iş alımlarında veya gemi başına gelirlerinde ne ölçüde reel artış olduğu mevcut veri setinden kesin olarak ayrıştırılamıyor.
Bununla birlikte, satışların enflasyona yakın veya bir miktar üzerinde büyümesi, şirketin iş hacmini koruduğuna işaret ediyor. Özellikle denizcilik ve gemi inşa faaliyetlerinde proje teslimlerinin dönemsel olarak yoğunlaşabilmesi nedeniyle tek bir çeyreği yıllıklandırarak yorumlamak doğru olmayacaktır. Çeyreklik trend verisi bulunmadığı için 2026’nın ilk çeyreğindeki satış performansının önceki çeyreğe göre ivme kazanıp kazanmadığını şu aşamada değerlendiremiyoruz.
Satış büyümesinin niteliğini izlemek için önümüzdeki dönemlerde şu göstergeler önem kazanacak:
- Yeni alınan gemi inşa veya bakım-onarım sözleşmelerinin toplam büyüklüğü,
- Devam eden işlerin kalan kısmını gösteren iş portföyü,
- Satışların hangi bölümünün teslimatlardan, hangi bölümünün bakım-onarım hizmetlerinden geldiği,
- Tahsilatların satış büyümesine ayak uydurup uydurmadığı.
Bu ayrım kritik; çünkü yüksek satış artışı, eğer uzun vadeli ve düşük marjlı projelerden kaynaklanıyorsa, şirketin nakit yaratma kapasitesini aynı oranda artırmayabilir.
Kârlılık
Şirketin brüt kârı 166,6 milyon TL’den 215,1 milyon TL’ye yükseldi. Ancak satışlar %34,3 artarken brüt kâr artışı %29,1’de kaldı. Bu nedenle brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %27,7’den %26,6’ya geriledi. Başka bir ifadeyle Özata Denizcilik satışlarını büyütmüş olsa da her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık 27,7 TL’den 26,6 TL’ye indi.
Bu gerileme sınırlı görünse de denizcilik projelerinde maliyetlerin sözleşme fiyatlarından daha hızlı artması halinde ilerleyen dönemlerde baskı yaratabilir. Çelik, ekipman, işçilik, enerji ve taşeron maliyetleri; özellikle uzun teslimat süreli projelerde marjların korunmasını zorlaştırabilir.
FAVÖK ise 220,5 milyon TL’den 260,3 milyon TL’ye yükselerek %18 arttı. Ancak bu artış satış büyümesinin gerisinde kaldı. FAVÖK marjı da yaklaşık %36,6’dan %32,2’ye düştü. Bu, operasyonel kârlılığın satışlara kıyasla zayıfladığını gösteriyor.
Burada dikkat edilmesi gereken önemli bir teknik nokta var: Raporlanan FAVÖK, 260,3 milyon TL ile brüt kâr olan 215,1 milyon TL’nin üzerinde. Standart bir hesaplamada FAVÖK’ün brüt kârın üzerinde oluşması olağan değildir; ancak diğer faaliyet gelirleri, yeniden sınıflandırmalar veya şirketin kullandığı hesaplama yöntemi bu farkı açıklayabilir. Bu nedenle yatırımcı açısından FAVÖK rakamının dipnotlardaki mutabakatı mutlaka incelenmeli. Özellikle tek seferlik veya operasyonun sürekliliğini yansıtmayan gelirler FAVÖK’e dahil ediliyorsa, görünen operasyonel kârlılık kalıcı olmayabilir.
En kritik sorun net kâr tarafında ortaya çıkıyor. Şirket geçen yılın aynı dönemindeki 23,4 milyon TL net zarara karşılık bu çeyrekte 288,8 milyon TL net zarar açıkladı. Net zarar marjı yaklaşık -%3,9’dan -%35,7’ye geriledi. Operasyonel kâr göstergeleri pozitif kalırken net zararın bu kadar büyümesi, finansman giderleri, kur farkları, değer düşüklükleri veya diğer operasyon dışı kalemlerde önemli bir baskı bulunduğuna işaret ediyor. Ancak bu kalemlere ilişkin ayrıntı verilmediği için zararın kesin kaynağını yalnızca mevcut verilerle belirlemek mümkün değil.
Bilanço Sağlığı
Bilanço, gelir tablosundaki net zarara rağmen bazı olumlu sinyaller taşıyor. Dönen varlıklar önceki yıl sonuna göre %26,4 artarak 1,9 milyar TL’den 2,4 milyar TL’ye çıktı. Bu artış; nakit, ticari alacaklar veya stoklar gibi kısa vadeli kalemlerde büyüme olabileceğini gösteriyor, fakat dağılım verilmediği için artışın likiditeyi mi yoksa işletme sermayesi ihtiyacını mı yansıttığı net değil.
Duran varlıklar 6,0 milyar TL’den 5,1 milyar TL’ye, toplam varlıklar ise 7,9 milyar TL’den 7,5 milyar TL’ye geriledi. Toplam varlıklardaki %4,9’luk düşüş, dönen varlıklardaki artışın duran varlıklardaki azalmayı telafi edemediğini gösteriyor. Bu değişim amortisman, varlık satışı, yeniden değerleme veya diğer muhasebe etkilerinden kaynaklanabilir; veri, tek başına bunun nedenini açıklamıyor.
Bilanço açısından en olumlu gelişme net borcun 2,1 milyar TL’den 1,7 milyar TL’ye gerilemesi. Şirket borcunu yaklaşık %20,4 azaltmış durumda. Bu, faiz ve refinansman baskısını hafifletebilir. Ancak net borç/FAVÖK oranını sağlıklı biçimde hesaplamak için yıllık veya son dört çeyrek FAVÖK verisi bulunmuyor. Sadece bu çeyreğin FAVÖK’ü yıllıklandırılırsa yaklaşık 1,7 milyar TL seviyesinde bir rakam ortaya çıkar; fakat proje bazlı ve dönemsel faaliyetlerde bu yöntem yanıltıcı olabilir.
Özkaynaklar 4,8 milyar TL’den 4,5 milyar TL’ye geriledi. Bu düşüşün temel nedeni büyük olasılıkla dönem zararıyla bağlantılıdır; ancak özkaynak hareketlerinin tamamı paylaşılmadığı için kesin neden söylenemez. Yine de varlıkların yaklaşık %60’ının özkaynaklarla finanse edilmesi, bilanço kaldıraç seviyesinin tamamen aşırı olmadığını gösteriyor. Buna karşın özkaynak erimesinin devam etmesi, borçluluk göstergelerini zaman içinde kötüleştirebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 16,2 milyon TL negatif seviyeden bu çeyrekte 58,1 milyon TL pozitife döndü. Bu, 74,3 milyon TL’lik bir iyileşmeye karşılık geliyor. Enflasyon muhasebesi uygulamasında net parasal varlık ve yükümlülüklerin yapısı, şirketin enflasyon ortamındaki muhasebe sonucunu önemli ölçüde etkileyebilir.
Pozitif net parasal pozisyon, şirketin net parasal yükümlülük taşıyan bir yapıdan farklılaştığını ve TAS 29 kapsamında parasal kazanç oluştuğunu gösteriyor. Ancak bu kalem, şirketin kasasına giren operasyonel bir nakit akımı değildir. Dolayısıyla 58,1 milyon TL’lik pozitif etkiyi doğrudan faaliyet performansı veya nakit yaratımı olarak değerlendirmemek gerekir.
Daha önemlisi, bu parasal pozisyon kazancı şirketin net zararını telafi edememiştir. Bu durum, net zararın arkasındaki diğer finansal veya operasyon dışı kalemlerin etkisinin oldukça güçlü olduğunu gösteriyor. Yatırımcı, net parasal kazançtan çok faaliyetlerden yaratılan nakit akımına ve borç servis kapasitesine odaklanmalı.
Yatırımcı için Ne Anlama Geliyor?
Özata Denizcilik’in ilk çeyrek tablosu iki farklı hikayeyi aynı anda anlatıyor. Bir tarafta satışlar büyüyor, brüt kâr ve FAVÖK pozitif kalıyor, net borç azalıyor. Diğer tarafta marjlar geriliyor ve şirketin net zararı 288,8 milyon TL’ye ulaşarak operasyonel görünümün çok önüne geçiyor.
Öne çıkan fırsatlar:
- Satışların %34,3 büyümesi ve iş hacminin korunması,
- Net borcun %20,4 azalması,
- Dönen varlıkların güçlenmesi,
- Denizcilik sektöründe yeni proje ve teslimatlarla operasyonel büyüme potansiyeli.
Temel riskler ise şunlar:
- Brüt ve FAVÖK marjlarının yıllık bazda gerilemesi,
- Net zararın satışların yaklaşık %35,7’sine ulaşması,
- FAVÖK ile brüt kâr arasındaki olağandışı farkın niteliği,
- Özkaynakların azalması,
- Çeyreklik trend ve nakit akış verisinin bulunmaması.
Bu nedenle hisse açısından bir sonraki dönemde en önemli konu yalnızca satışların büyümesi değil, bu büyümenin daha yüksek marj ve gerçek nakit akımıyla desteklenip desteklenmediği olacak. Net zararın kaynağı açıklığa kavuşmadan ve operasyonel marjlar toparlanmadan, bilanço iyileşmesine rağmen temkinli yaklaşım daha sağlıklı görünüyor. Yatırım tavsiyesi değildir.