
Açılış
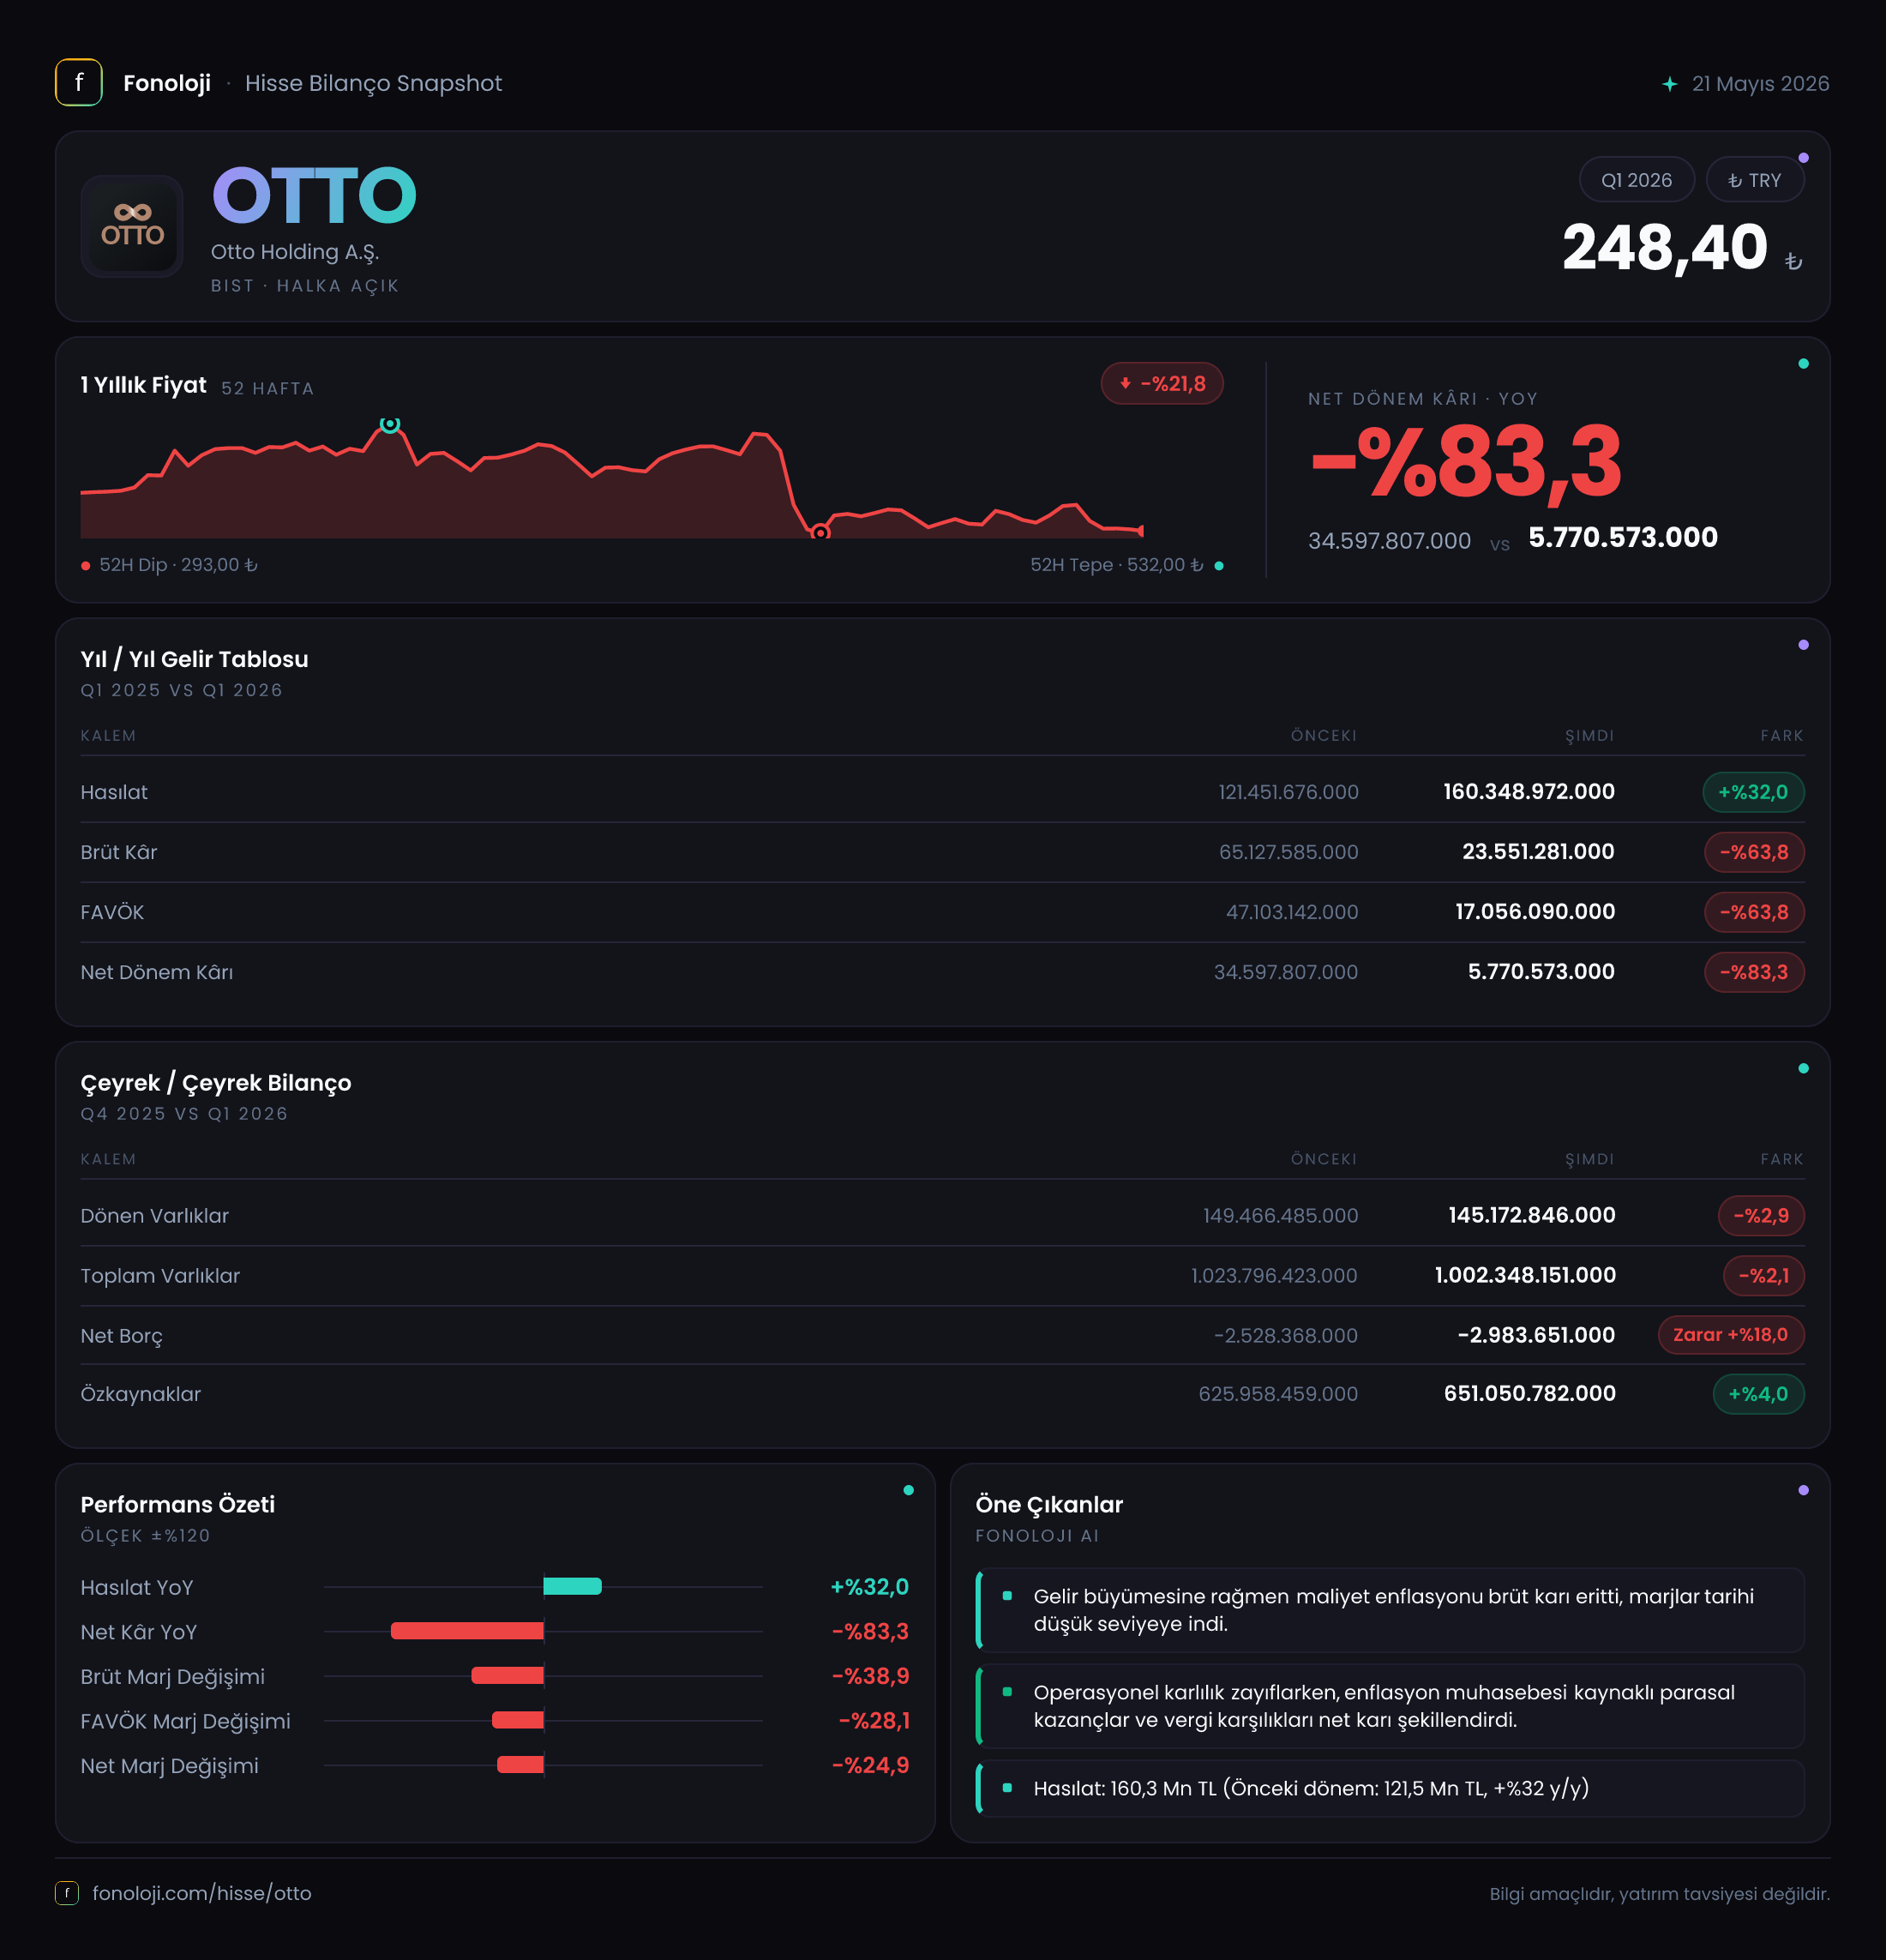
OTTO Holding’in 2026/3AB sonuçları, ciro tarafında büyüme devam ederken faaliyet kârlılığının belirgin biçimde zayıfladığını gösteriyor. Şirketin satışları geçen yılın aynı çeyreğine göre %32 artarak 160,3 milyon TL’ye yükselmiş; ancak brüt kâr ve FAVÖK aynı hızda büyümek bir yana ciddi şekilde gerilemiş. Enflasyon muhasebesi kapsamında oluşan 141,5 milyon TL’lik net parasal pozisyon kazancı, operasyonel zayıflığı önemli ölçüde dengelemiş olsa da şirket dönem sonunda yine 916,9 bin TL net zarar açıklamış. Veride faaliyet kırılımı bulunmadığı için değerlendirme, OTTO’nun konsolide gelir tablosu ve bilanço göstergeleri üzerinden yapılmalı.
Satış Hikayesi
OTTO’nun satışları 121,5 milyon TL’den 160,3 milyon TL’ye çıkarak yıllık bazda %32 büyüdü. Nominal olarak bakıldığında bu, ilk bakışta olumlu bir tablo. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki bu artış şirketin reel anlamda güçlü bir büyüme ürettiğini kesin olarak göstermiyor. Enflasyonun yaklaşık %30 olduğu varsayımında, satış büyümesi reel olarak yalnızca sınırlı bir artışa işaret ediyor. Dolayısıyla şirketin fiyat artışlarını satışlarına yansıtabildiği, fakat hacim veya ürün karması kaynaklı güçlü bir genişlemenin veriden net biçimde görülmediği söylenebilir.
Daha kritik nokta, satış büyümesinin kâra dönüşmemesi. Ciro 38,8 milyon TL artarken brüt kâr 41,5 milyon TL azalmış durumda. Bu, artan satışların maliyet baskısını karşılamaya yetmediğini gösteriyor. Şirket ya maliyetlerini fiyatlarına aktaramamış ya da daha düşük marjlı faaliyetlerin toplam satış içindeki ağırlığı artmış olabilir; ancak faaliyet kırılımı verilmediği için hangi unsurun baskın olduğunu söylemek mümkün değil.
Çeyreklik karşılaştırma için mevcut veri sınırlı. Satışlar açısından elimizde yalnızca 2025/3 dönemindeki 121,5 milyon TL bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin 2025/12’ye veya önceki çeyreğe göre ivmesini sağlıklı biçimde değerlendiremiyoruz. Net kârın 2025/12’de 3,8 milyon TL zarar seviyesinde olduğu görülüyor; 2026/3’teki 916,9 bin TL zarar, zarar miktarının daraldığını gösterse de henüz kâra dönüş gerçekleşmiş değil. Daha anlamlı bir çeyreklik trend için sonraki ara dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, sonuçların en zayıf tarafını oluşturuyor. Brüt kâr 65,1 milyon TL’den 23,6 milyon TL’ye gerileyerek %63,8 düştü. Buna bağlı olarak brüt kâr marjı geçen yılki yaklaşık %53,6 seviyesinden %14,7’ye indi. Başka bir ifadeyle şirket, geçen yıl her 100 TL’lik satıştan yaklaşık 54 TL brüt kâr üretirken bu dönem yalnızca 15 TL’ye yakın brüt kâr yaratabildi. Bu ölçekteki daralma, sadece satış büyümesinin yavaşlamasından değil, doğrudan maliyet yapısındaki bozulmadan kaynaklanıyor.
FAVÖK de 49,5 milyon TL’den 20,9 milyon TL’ye düşerek yıllık bazda %57,8 geriledi. FAVÖK marjı %40,7’den %13,0’a indi. Brüt marj ile FAVÖK marjı arasındaki farkın korunmasına rağmen her iki seviyenin de sert düşmesi, ana faaliyet kârlılığının genel olarak baskı altında olduğunu ortaya koyuyor. Şirket satışlarını artırıyor, fakat bu satışların maliyet ve faaliyet giderleri sonrasında bıraktığı katkı önemli ölçüde azalıyor.
Net kâr tarafında geçen yıl 22,1 milyon TL kâr elde edilirken bu dönem 916,9 bin TL zarar oluştu. Net kâr marjı yaklaşık %18,2’den -%0,6’ya geriledi. Net parasal pozisyon kazancı olmasaydı, sonuç üzerindeki baskının daha belirgin olması beklenebilirdi; buna rağmen şirketin net kâra geçememesi, operasyonel zayıflığın ve diğer finansal/vergisel kalemlerin etkisinin sürdüğünü gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar yıl sonuna göre %2,1 azalarak yaklaşık 1,0 milyar TL’ye gerilemiş. Dönen varlıklar 145,2 milyon TL ile %2,9, duran varlıklar ise 857,2 milyon TL ile %2,0 düşmüş. Bu değişimler, bilanço büyüklüğünde dramatik bir bozulmaya işaret etmiyor; ancak şirketin kısa vadeli likidite tamponu da genişlememiş durumda.
Özkaynaklar 626,0 milyon TL’den 651,1 milyon TL’ye çıkarak %4 arttı. Dönem net zararına rağmen özkaynakların yükselmesi, özkaynak hareketinin yalnızca net dönem kârıyla açıklanamayacağını gösteriyor. Enflasyon muhasebesi, yeniden değerleme veya diğer özkaynak kalemleri etkili olmuş olabilir; fakat detay verilmediği için bu artışın kaynağı kesinleştirilemez.
Net borç -3,0 milyon TL seviyesinde. Negatif net borç, şirketin borçlarından daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani teknik olarak yaklaşık 3,0 milyon TL net nakit pozisyonu taşıdığını gösteriyor. Önceki dönem sonunda bu tutar 2,5 milyon TL idi. Net nakit pozitif olsa da miktar, yaklaşık 1,0 milyar TL’lik varlık tabanına kıyasla sınırlı. Dolayısıyla bilanço borçluluk açısından rahat görünürken, bu rahatlık güçlü bir nakit üretim kapasitesinden ziyade düşük net borç seviyesini yansıtıyor. Net borç/FAVÖK oranı negatif olduğundan klasik anlamda kaldıraç baskısı bulunmuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin sonuçlar üzerindeki en dikkat çekici etkisi net parasal pozisyon kaleminde görülüyor. OTTO’nun net parasal pozisyon kazancı 11,7 milyon TL’den 141,5 milyon TL’ye yükselerek yıllık bazda yaklaşık %1.113 arttı. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini muhasebeleştiriyor; ancak doğrudan operasyonel satış veya nakit kâr anlamına gelmiyor.
Bu nedenle 141,5 milyon TL’lik rakamı şirketin faaliyetlerinden elde ettiği nakit kazanç gibi okumamak gerekiyor. Enflasyon muhasebesi, bilançodaki parasal pozisyonun yapısına bağlı olarak gelir tablosunda yüksek bir kazanç veya zarar yaratabiliyor. OTTO’da bu kazanç, brüt kâr ve FAVÖK’teki sert gerilemeye rağmen net zararı sınırlamış. Fakat şirket yine de zarar açıkladığı için, enflasyon muhasebesi kaynaklı pozitif etkinin operasyonel zayıflığı tamamen telafi edemediği görülüyor.
Yatırımcı için Ne Anlama Geliyor?
OTTO’nun bu çeyrekteki ana mesajı, satış büyümesinin tek başına yeterli olmadığı. Cirodaki %32’lik artış, enflasyon dikkate alındığında sınırlı bir reel büyümeye işaret ederken, brüt marjın %53,6’dan %14,7’ye düşmesi asıl risk alanını oluşturuyor. Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Brüt marjın toparlanıp toparlanmayacağı: Marj mevcut seviyede kalırsa satış büyümesi kâra dönüşmekte zorlanır.
- FAVÖK üretiminin sürdürülebilirliği: FAVÖK’ün 20,9 milyon TL’ye gerilemesi, faaliyetlerin mevcut satış hacmiyle yeterli katkı üretmediğini gösteriyor.
- Net parasal pozisyonun niteliği: 141,5 milyon TL’lik kazanç tekrarlanabilir bir operasyonel gelir değil; sonraki dönemlerde aynı desteğin gelmemesi net kârı daha kırılgan hale getirebilir.
- Bilanço dayanıklılığı: Net nakit pozisyonu ve artan özkaynaklar olumlu tarafı oluşturuyor; ancak net nakit tutarı sınırlı ve şirketin kârlı nakit üretimi henüz güçlü görünmüyor.
Sonuç olarak OTTO’da bilanço borçluluk açısından rahat, fakat faaliyet kârlılığı açısından alarm veren bir tablo var. Yatırım tezinin güçlenmesi için yalnızca satışların artması değil, bu satışların yeniden daha yüksek brüt ve FAVÖK marjıyla desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.