
Açılış
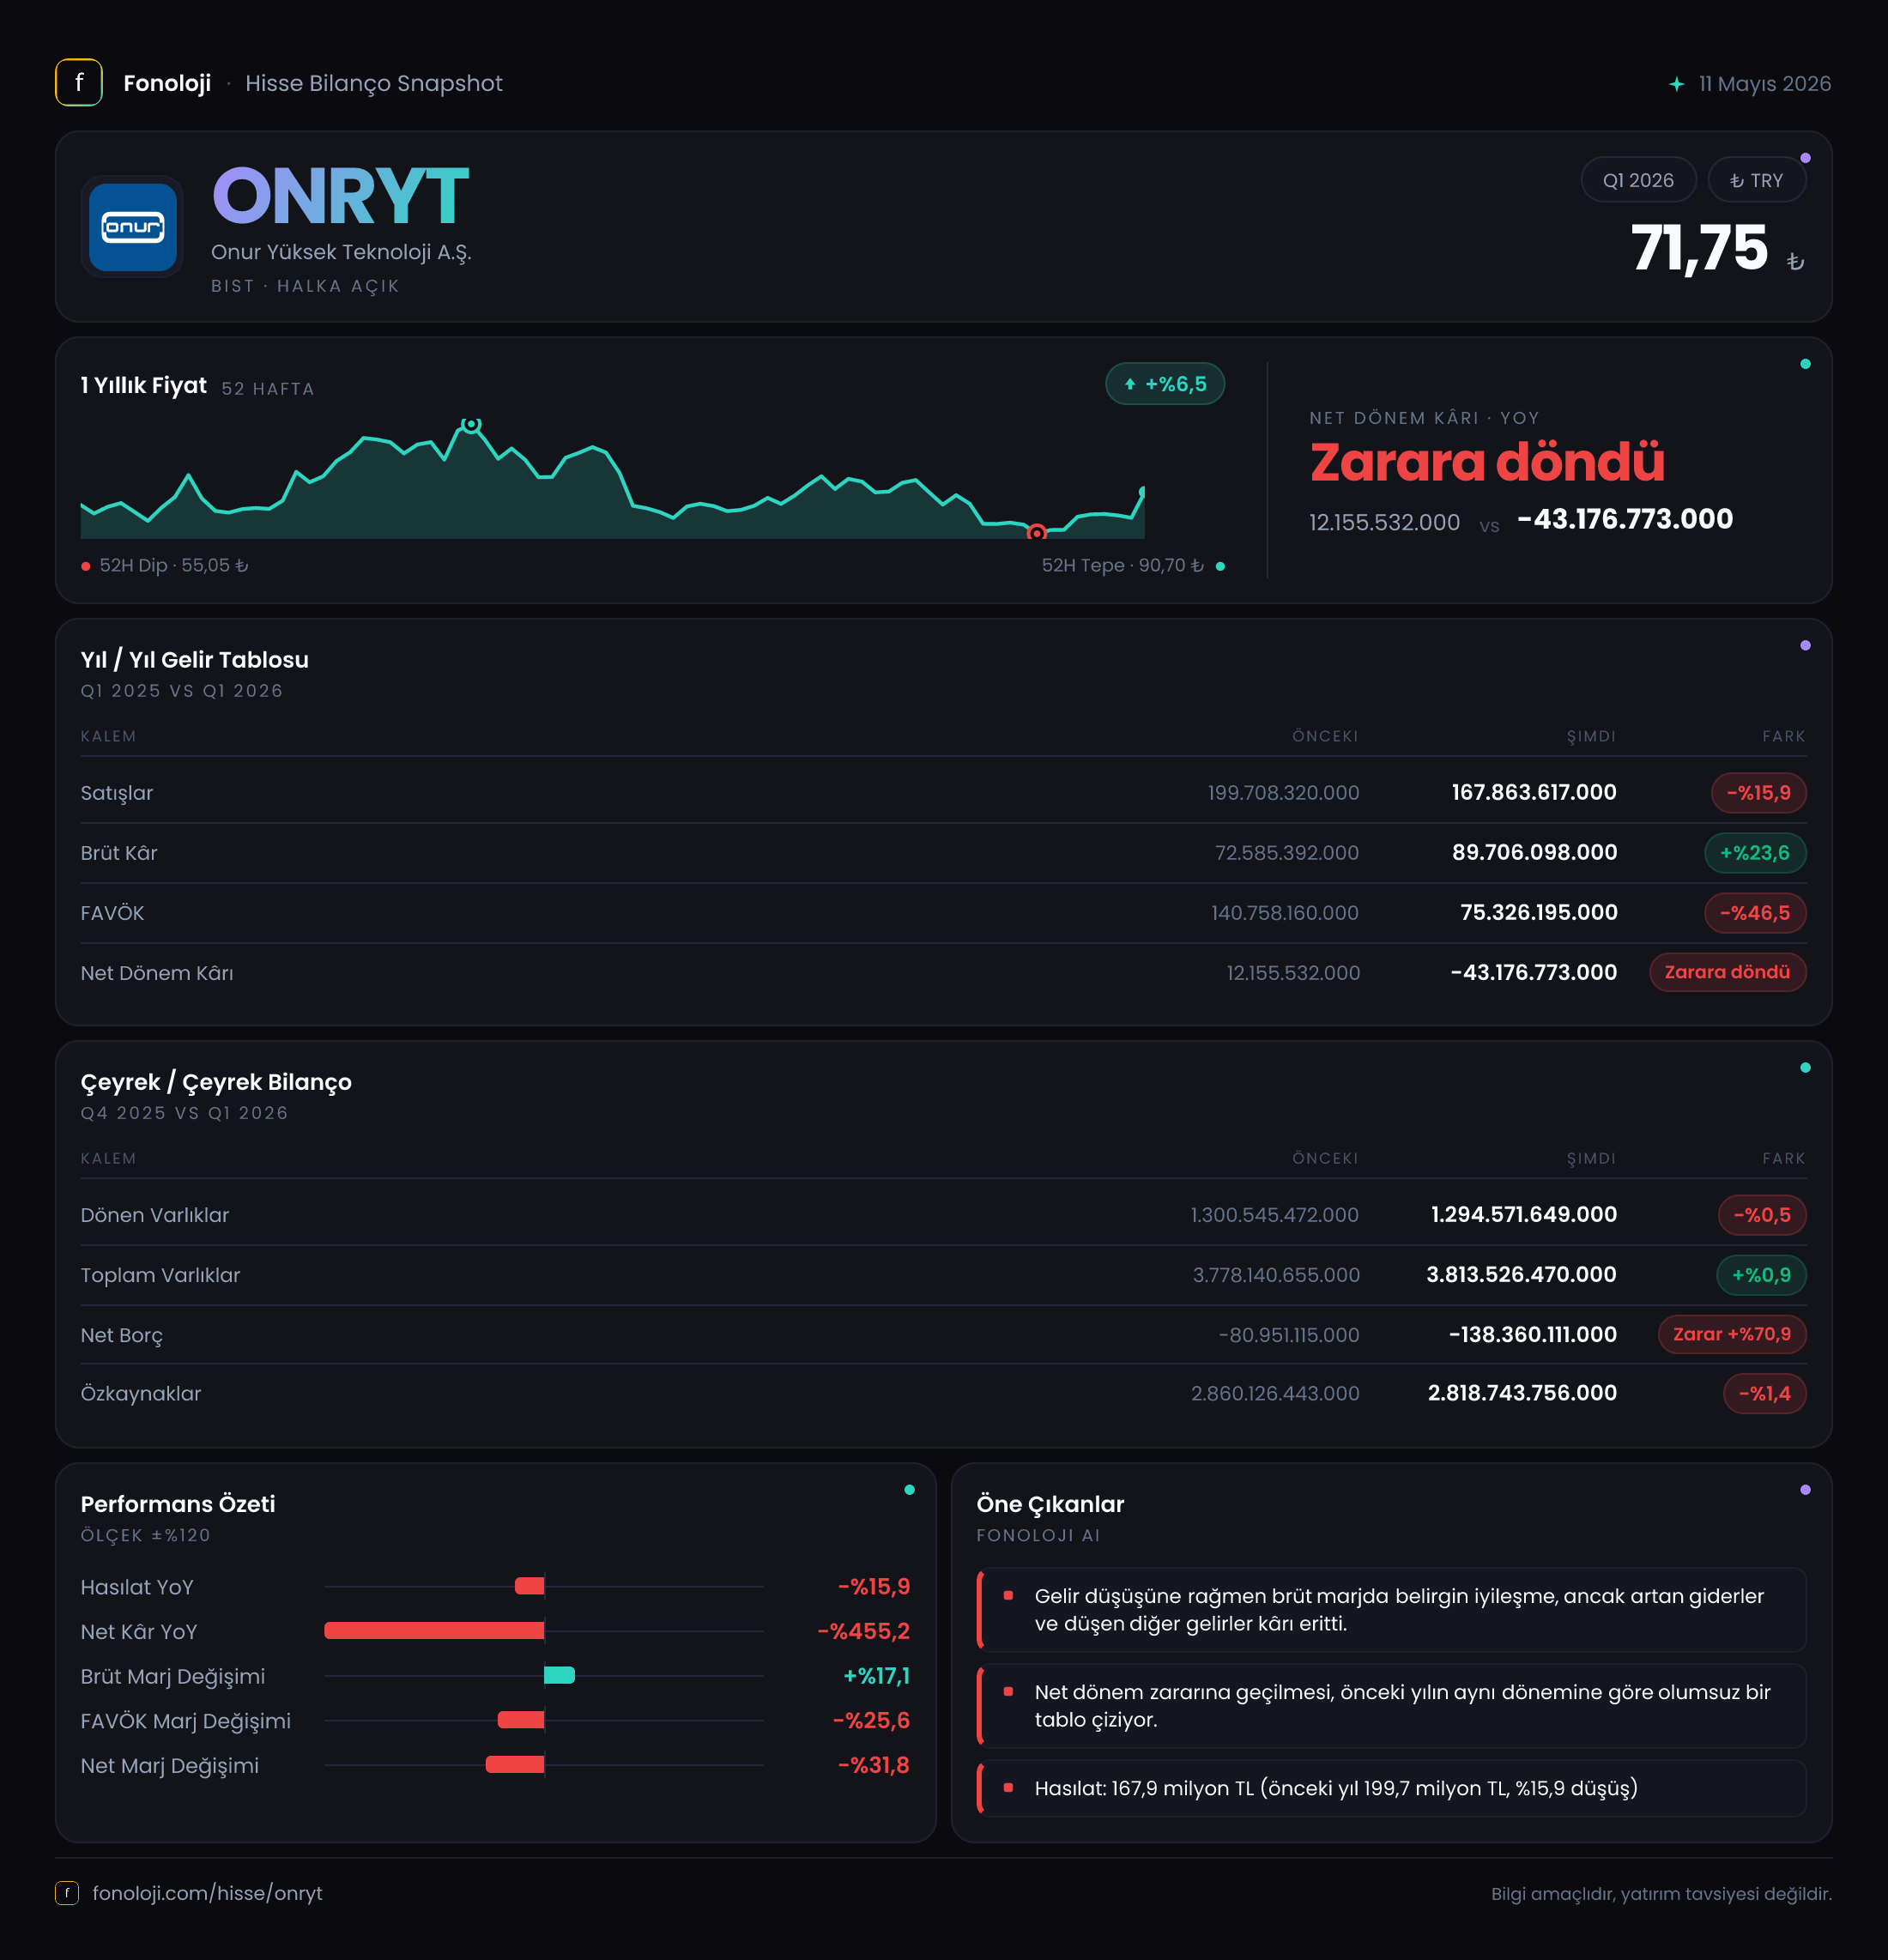
ONRYT — Onur Yüksek Teknoloji A.Ş. — 2026’nın ilk çeyreğinde satış hacmi açısından zorlanırken, operasyonel kârlılık kalitesini belirgin biçimde artırdı. Şirketin satışları geçen yılın aynı dönemine göre %15,9 düşerek 167,9 milyon TL’ye geriledi; buna karşılık brüt kâr %23,6, FAVÖK ise %12,4 arttı. Bu tablo, daha düşük satış hacmine rağmen ürün/hizmet karması, fiyatlama veya maliyet yönetimi tarafında iyileşme olduğunu gösteriyor. Ancak operasyonel kârlılıktaki bu olumlu gelişme, yüksek negatif net parasal pozisyon ve diğer net kâr kalemlerinin etkisiyle dönem sonunda 43,2 milyon TL net zarara dönüşmüş durumda.
Satış Hikayesi
ONRYT’nin ilk çeyrek satışları 167,9 milyon TL oldu. Geçen yılın aynı döneminde satışlar 199,7 milyon TL seviyesindeydi; dolayısıyla yıllık bazda 31,8 milyon TL’lik ve %15,9’luk bir gerileme söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların düşmesi, yalnızca büyüme hızının yavaşladığını değil, şirketin reel anlamda daha belirgin bir daralma yaşadığını düşündürüyor.
Burada önemli nokta, satışlardaki gerilemenin kârlılık göstergelerine aynı ölçüde yansımamış olması. Gelir düşerken brüt kârın artması, şirketin düşük marjlı işlerden uzaklaşıp daha yüksek katma değerli işlere yönelmiş olabileceğini veya maliyetlerini satış fiyatlarına daha iyi yansıttığını gösteriyor. Ancak mevcut veriler, bu iyileşmenin hangi ürün, proje ya da müşteri grubundan kaynaklandığını ortaya koymuyor. Bu nedenle ilk çeyrekteki marj sıçramasının kalıcı bir yapısal dönüşüm mü, yoksa dönemsel proje teslimlerinin etkisi mi olduğunu görmek için sonraki çeyrekleri izlemek gerekiyor.
Çeyreklik karşılaştırma için elde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinde satışların bir önceki çeyreğe göre ivmelenip ivmelenmediği veya yıl içindeki teslimat takviminin nasıl şekillendiği konusunda kesin bir değerlendirme yapmak mümkün değil. Özellikle yüksek teknoloji ve proje bazlı işlerde çeyrekler arasında teslimat zamanlaması önemli dalgalanmalar yaratabilir.
Kârlılık
Şirketin kârlılık tablosunun en güçlü tarafı brüt marj ve FAVÖK marjındaki belirgin iyileşme. Brüt kâr, satışlardaki %15,9’luk düşüşe rağmen 72,6 milyon TL’den 89,7 milyon TL’ye yükseldi. Böylece brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %36,4’ten %53,4’e çıktı. Başka bir ifadeyle ONRYT, her 100 TL’lik satıştan geçen yıl yaklaşık 36 TL brüt kâr üretirken, bu çeyrekte yaklaşık 53 TL brüt kâr üretmiş oldu.
FAVÖK tarafında da benzer bir tablo var. FAVÖK 52,8 milyon TL’den 59,4 milyon TL’ye yükselirken, FAVÖK marjı yaklaşık %26,4’ten %35,4’e çıktı. Bu, satışlardaki daralmaya rağmen operasyonel giderlerin daha iyi kontrol edildiğini ve brüt kârdaki iyileşmenin önemli bölümünün faaliyet kârına taşındığını gösteriyor. Brüt marj ile FAVÖK marjı arasındaki fark bu çeyrekte yaklaşık 18 puan seviyesinde; bu fark, şirketin brüt kâr üretme kabiliyetinin operasyonel giderler tarafından tamamen aşındırılmadığına işaret ediyor.
Ancak operasyonel performans ile net sonuç arasında belirgin bir ayrışma var. Geçen yıl ilk çeyrekte 12,2 milyon TL net kâr açıklayan şirket, bu yıl 43,2 milyon TL net zarara geçti. Net kâr marjı yaklaşık %6,1’den -%25,7’ye geriledi. Dolayısıyla ONRYT’nin temel sorunu bu çeyrekte faaliyet kârlılığı değil; FAVÖK’ün net kâra dönüşümünü bozan finansal, parasal veya diğer gider kalemleri. Verilen gelir tablosunda bu kalemlerin ayrıntısı bulunmadığı için net zararın tamamını tek bir nedene bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço, şirketin kısa vadeli likidite açısından dengeli bir görünüm koruduğunu gösteriyor. Dönen varlıklar önceki yıl sonuna göre yalnızca %0,5 gerileyerek 1,3 milyar TL seviyesinde kalmış. Duran varlıklar ise %1,7 artışla 2,5 milyar TL’ye yükselmiş. Böylece toplam varlıklar 3,8 milyar TL seviyesinde ve yıl sonuna göre %0,9 artmış durumda. Varlık yapısında ilk çeyrekte büyük bir bozulma veya hızlı küçülme görülmüyor.
Özkaynaklar 2,9 milyar TL’den 2,8 milyar TL’ye gerileyerek %1,4 azalmış. Bu düşüş, dönem zararının özkaynaklar üzerinde baskı oluşturduğunu düşündürüyor; ancak enflasyon muhasebesi ve diğer özkaynak hareketlerinin etkisi ayrıştırılmadığı için değişimin tamamını net zararla açıklamak mümkün değil. Buna rağmen toplam varlıkların yaklaşık %74’ünün özkaynaklarla finanse edilmesi, şirketin bilanço kaldıraç seviyesinin yüksek olmadığını gösteriyor.
Net borç kaleminin -138,4 milyon TL olması, şirketin borçlarından daha yüksek nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda bulunduğu anlamına geliyor. Bu durum faiz ve refinansman riskini sınırlar. Bununla birlikte önceki yıl sonuna ait net borç verisi paylaşılmadığından, net nakit pozisyonunun güçlenip güçlenmediği konusunda karşılaştırmalı bir yorum yapılamıyor. Ayrıca net nakit pozisyonu, şirketin mutlaka yüksek serbest nakit akışı ürettiği anlamına gelmez; nakdin işletme sermayesi veya yatırım ihtiyaçları karşısında nasıl hareket ettiğini nakit akış tablosuyla görmek gerekir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi, ONRYT’nin net parasal kayıp yaşadığını gösteriyor. Negatif parasal pozisyon 124,7 milyon TL’den 82,1 milyon TL’ye gerilemiş; yani zarar geçen yılın aynı dönemine göre 42,6 milyon TL azalmış ve iyileşme yaklaşık %34,1 olmuş.
Bu iyileşme ilk bakışta olumlu. Şirketin enflasyon muhasebesinden kaynaklanan yükü geçen yıla göre daha sınırlı kalmış. Ancak 82,1 milyon TL’lik parasal kayıp hâlâ önemli bir tutar ve 59,4 milyon TL’lik FAVÖK’ü aşan büyüklükte. Bu nedenle operasyonel olarak kârlı görünen şirket, TAS 29 etkisi ve diğer net sonuç kalemleri sonrasında zarar açıklayabiliyor. Başka bir ifadeyle FAVÖK, şirketin günlük operasyonlarının gücünü gösterirken; net kâr, yüksek enflasyon ortamında bilanço yapısının ve finansal kalemlerin de ciddi biçimde belirleyici olduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
ONRYT’nin 2026 ilk çeyrek verisi iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Satışlar gerilese de brüt marj %36,4’ten %53,4’e, FAVÖK marjı %26,4’ten %35,4’e yükseldi. Bu, şirketin daha kârlı işlere odaklandığını veya maliyetlerini başarılı yönettiğini gösteriyor.
- Riskli taraf: Net kâr, geçen yılki 12,2 milyon TL’den 43,2 milyon TL zarara döndü. Operasyonel kârlılık net sonuca taşınamıyor.
- Bilanço avantajı: 138,4 milyon TL net nakit pozisyonu, borçluluk ve faiz baskısını sınırlayan önemli bir güvenlik alanı oluşturuyor.
- Takip edilmesi gereken konu: Satışlardaki %15,9’luk düşüşün geçici proje takviminden mi, yoksa talep ve siparişlerdeki daha kalıcı bir zayıflıktan mı kaynaklandığı henüz net değil.
- Kritik eşik: Marj artışının önümüzdeki çeyreklerde korunması ve net parasal kaybın daha da azalması, operasyonel gücün net kâra yansıması açısından belirleyici olacak.
Özetle ONRYT’nin ilk çeyreği, zayıf satış büyümesine karşın güçlü operasyonel marjlar ve sağlam bir bilanço; fakat net kâr tarafında ciddi baskı sunuyor. Yatırımcıların yalnızca FAVÖK artışına değil, sipariş ve satışların yeniden büyüyüp büyümediğine, yüksek marjların sürdürülebilirliğine ve TAS 29 kaynaklı kayıpların net kâr üzerindeki etkisine odaklanması gerekiyor. Yatırım tavsiyesi değildir.