
Açılış
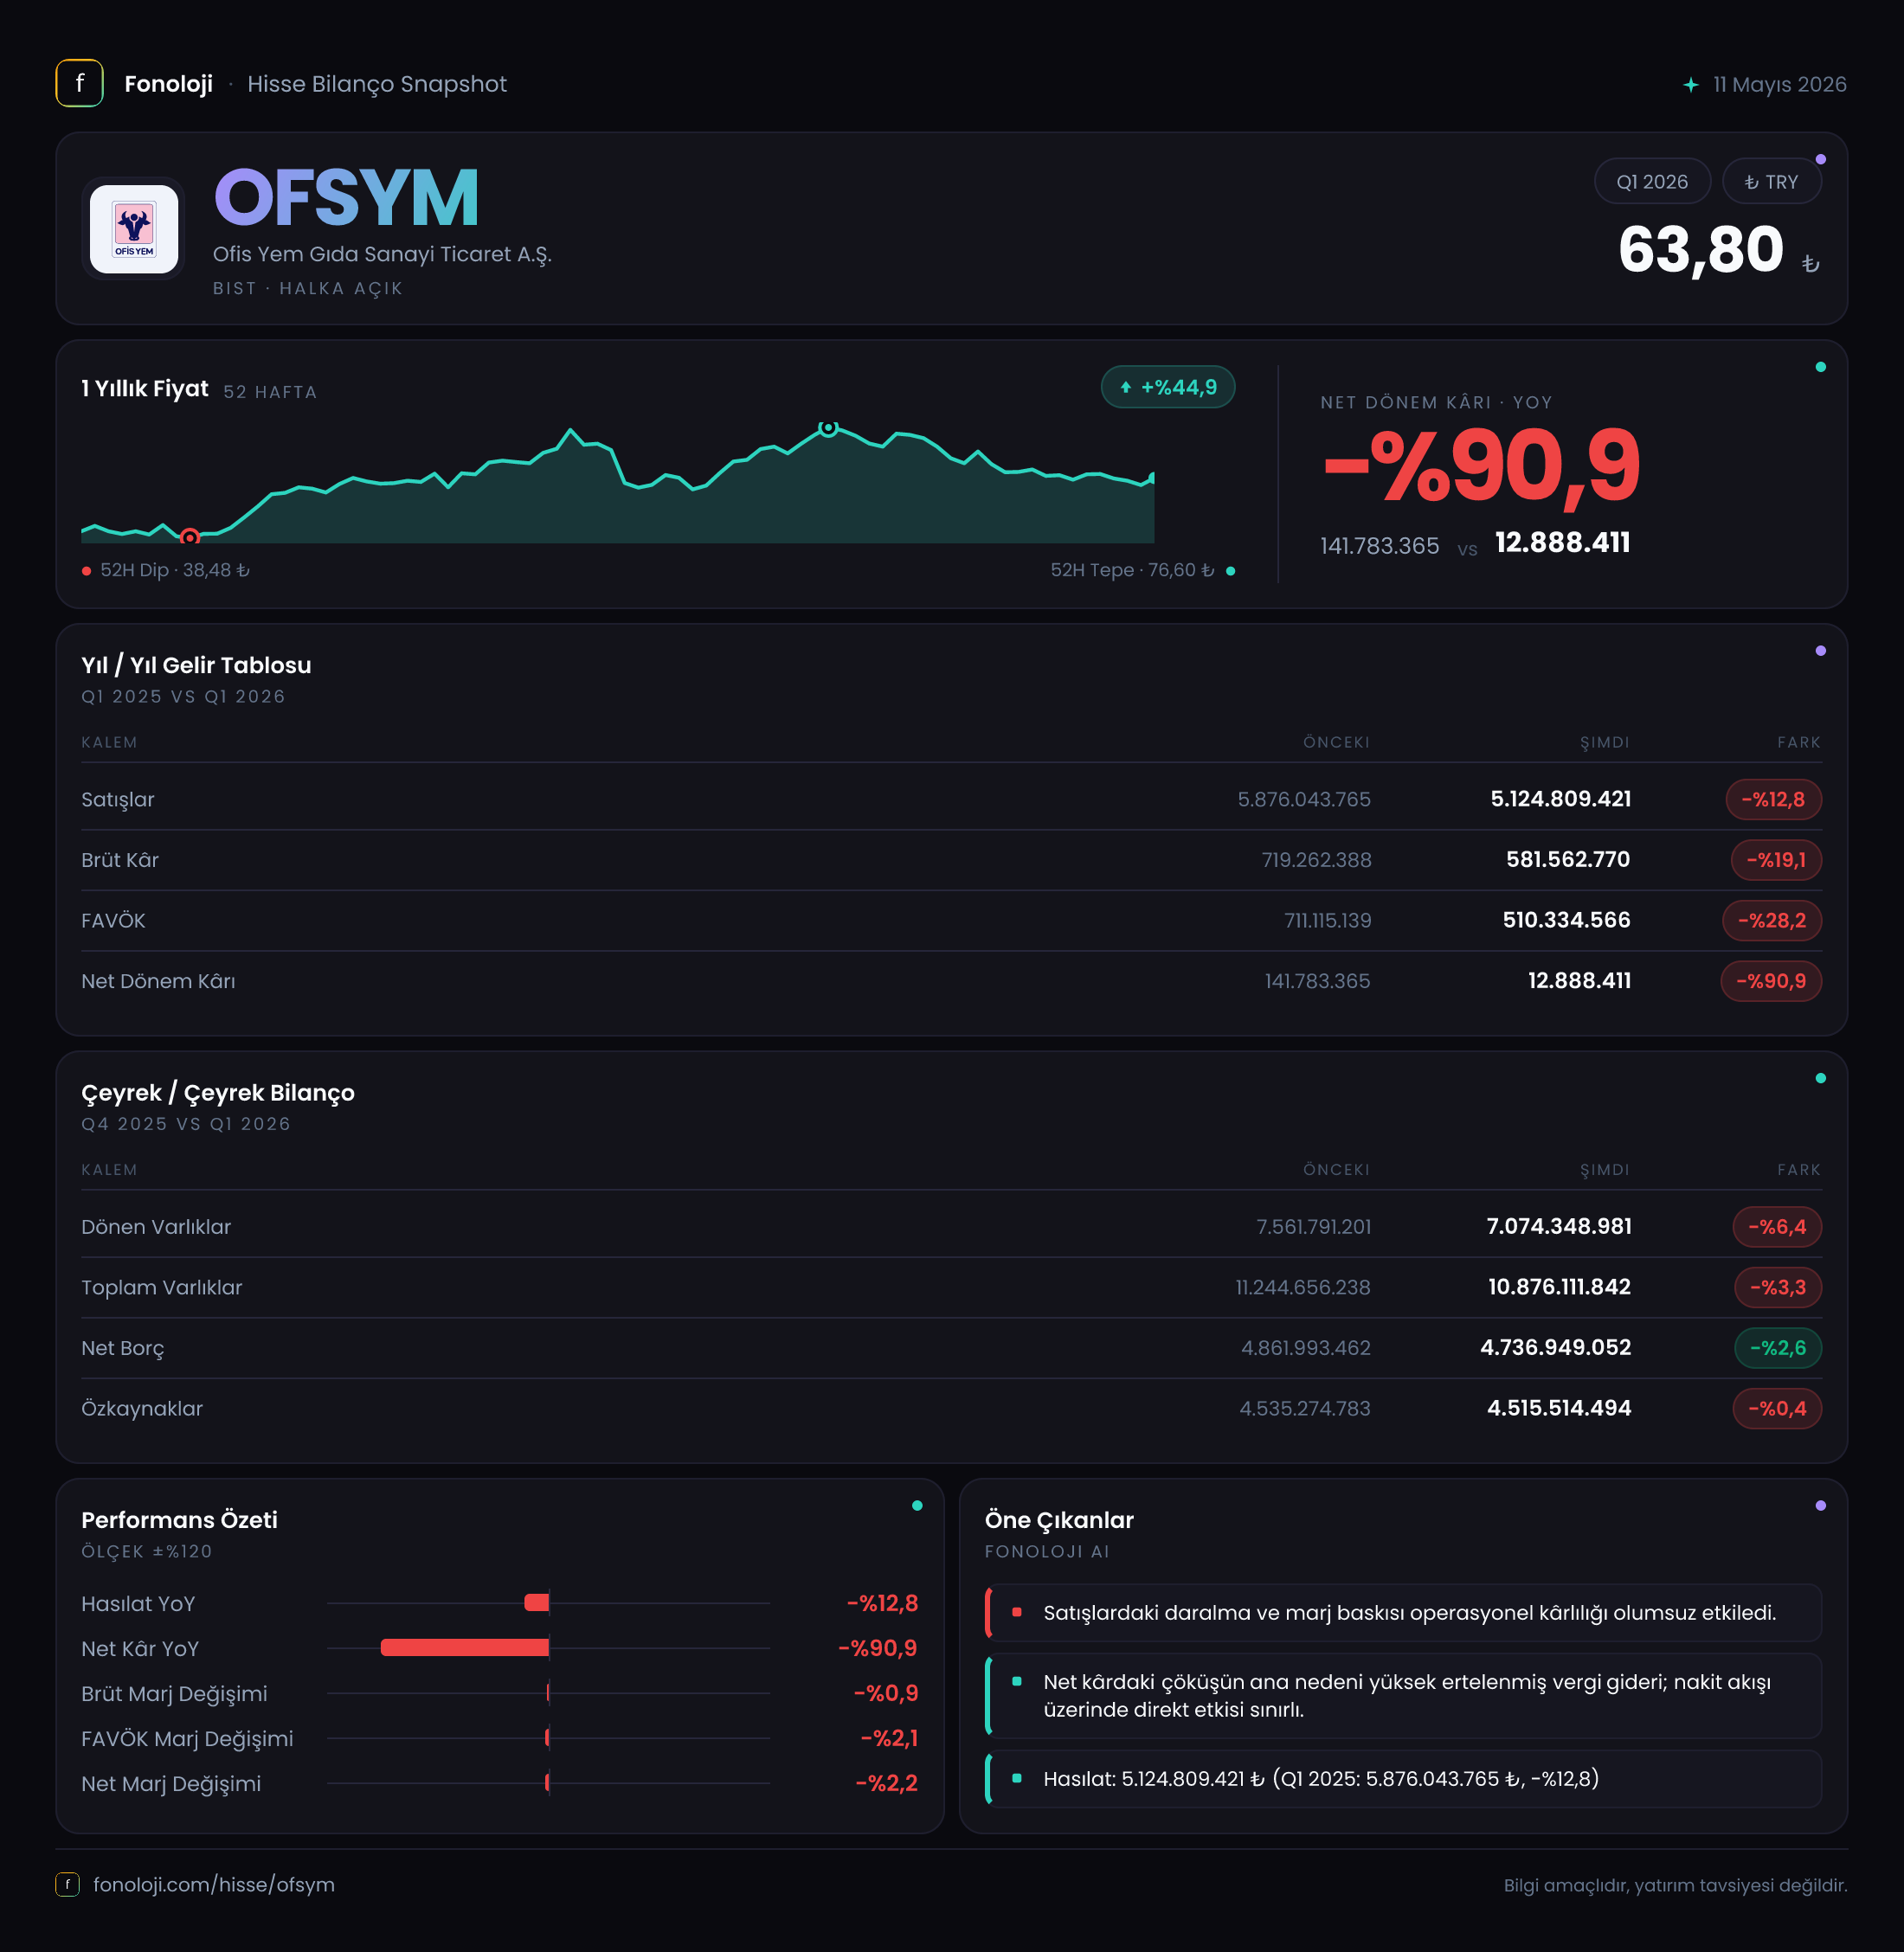
Ofis Yem Gıda, yem ve gıda sektörlerinde faaliyet gösteren, satış hacmi yüksek ancak kârlılığı hammadde maliyetleri, fiyatlama gücü ve finansman koşullarına duyarlı bir şirket. 2026/3 ara dönem sonuçları, cirodaki daralmanın ötesinde, operasyonel marjların da zayıfladığı bir tablo ortaya koyuyor. Satışlar geçen yılın aynı çeyreğine göre %12,8 azalırken FAVÖK’teki gerileme %27,3, net kârdaki düşüş ise %90,8 oldu. Buna karşılık net parasal pozisyon zararının azalması ve net borcun sınırlı da olsa gerilemesi, bilançoda bazı dengeleyici unsurlar bulunduğunu gösteriyor.
Satış Hikayesi
Şirketin satışları 2026/3’te 5,1 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 5,9 milyar TL ciroya göre %12,8 düşüş söz konusu. Bu gerileme yalnızca nominal bir zayıflama değil; Türkiye’de %30’un üzerinde seyreden enflasyon ortamında değerlendirildiğinde, reel anlamda daha belirgin bir satış kaybına işaret ediyor. Başka bir ifadeyle, şirket fiyat artışlarını satış hacmi veya ürün karmasıyla yeterince telafi edememiş görünüyor.
Burada özellikle dikkat edilmesi gereken nokta, verinin yalnızca birinci çeyrek karşılaştırmasını içermesi. Önceki çeyrek satışları paylaşılmadığı için şirketin 2025/12’den 2026/3’e nasıl bir ivme gösterdiğini, mevsimsellik etkisini veya yılın ilk çeyreğinin olağan zayıflığının ne ölçüde etkili olduğunu ölçemiyoruz. Bu nedenle çeyreklik trend için yeni dönem sonuçlarını beklemek gerekiyor.
Yem ve gıda şirketlerinde satış büyümesi tek başına yeterli bir gösterge değil. Hammadde fiyatları, özellikle tarımsal emtia maliyetleri ve döviz hareketleri, cironun büyümesine rağmen marjların daralmasına yol açabilir. Ancak bu çeyrekte hem satışların hem de kârlılığın gerilemesi, talep, fiyatlama veya ürün karması tarafında şirketin daha zorlu bir dönem geçirdiğini düşündürüyor. Önümüzdeki dönemde yatırımcı açısından temel soru, satış kaybının geçici mi yoksa şirketin rekabetçi konumunda kalıcı bir zayıflamaya mı işaret ettiği olacak.
Kârlılık
Brüt kâr 581,6 milyon TL ile geçen yılki 719,3 milyon TL’nin altında kaldı ve %19,1 geriledi. Satışlar %12,8 düşerken brüt kârın daha hızlı, yani %19,1 azalması, doğrudan maliyetlerin satışlardan daha hızlı bozulduğunu gösteriyor. Buna bağlı olarak brüt kâr marjı yaklaşık %11,4 seviyesine indi; geçen yıl aynı dönemde bu oran yaklaşık %12,2 idi. Marjdaki yaklaşık 0,8 puanlık düşüş, şirketin maliyet artışlarını müşterilerine tam olarak yansıtamadığını veya daha düşük marjlı ürünlerin satış içindeki payının arttığını düşündürüyor.
FAVÖK 391,2 milyon TL oldu. Geçen yılki 538,2 milyon TL seviyesine kıyasla düşüş %27,3. FAVÖK marjı da yaklaşık %7,7’ye geriledi; önceki yıl aynı dönemde yaklaşık %9,1 seviyesindeydi. Böylece FAVÖK marjındaki bozulma yaklaşık 1,4 puan oldu. Bu, brüt kârdaki zayıflığın operasyonel giderler seviyesinde de devam ettiğini gösteriyor. Satışlar düşerken FAVÖK’ün daha hızlı gerilemesi, şirketin sabit giderlerini düşük satış hacmine yeterince hızlı uyarlayamadığına işaret ediyor olabilir; ancak gider kırılımı paylaşılmadığı için bu konuda daha ileri bir yorum yapmak mümkün değil.
Net dönem kârı ise 11,4 milyon TL ile geçen yılın 122,9 milyon TL seviyesinden %90,8 geriledi. Net kâr marjı yaklaşık %0,2’ye inerken önceki yıl bu oran yaklaşık %2,1 idi. Operasyonel kârlılıktaki düşüşün net kârda çok daha sert hissedilmesi, finansman giderleri, amortisman, vergi veya diğer faaliyet dışı kalemlerin etkili olabileceğini gösteriyor; fakat bu kalemlerin tutarları verilmediği için katkılarını ayrı ayrı ölçemiyoruz. Sonuç olarak şirket bu çeyrekte operasyonel olarak kâr üretmeye devam etse de, net kâr seviyesi oldukça düşük ve kırılgan.
Bilanço Sağlığı
Toplam varlıklar 10,9 milyar TL ile önceki yıl sonundaki 11,2 milyar TL seviyesinin %3,3 altında. Dönen varlıklar 7,1 milyar TL’ye gerileyerek %6,4 azalırken duran varlıklar 3,8 milyar TL’ye yükseldi ve %3,2 arttı. Bu hareket, işletme sermayesi tarafında bir miktar küçülmeye karşılık uzun vadeli varlıkların sınırlı büyüdüğünü gösteriyor.
Özkaynaklar 4,5 milyar TL seviyesinde yatay kaldı ve yalnızca %0,4 geriledi. Bu, net kârdaki sert düşüşe rağmen şirketin özkaynak tabanının kısa vadede önemli ölçüde aşınmadığını gösteren olumlu bir unsur. Ancak özkaynakların yatay kalması, kârlılık performansının önemsiz olduğu anlamına gelmiyor. Net kârın düşük kalması, özkaynak kârlılığını baskılayacak ve şirketin büyümesini daha fazla borç veya işletme sermayesi finansmanına bağımlı hale getirebilecektir.
Net borç 4,7 milyar TL olarak gerçekleşti ve önceki yıl sonuna göre %2,6 azaldı. Borcun gerilemesi olumlu olsa da, FAVÖK’teki sert düşüş nedeniyle kaldıraç baskısı devam ediyor. Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 12 kat seviyesinde. Birinci çeyrek FAVÖK’ünün yıl geneline yayılacağı varsayılırsa oran yaklaşık 3 kat düzeyine gelir; ancak bu hesap mevsimsellik ve yılın geri kalanındaki kârlılık bilinmediği için yalnızca kaba bir gösterge niteliğinde. Verilen bilgilerde toplam yükümlülükler, nakit ve kısa vadeli borç kırılımı bulunmadığından likidite oranları veya borç vadesi hakkında kesin değerlendirme yapılamıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -90,6 milyon TL oldu. Geçen yıl aynı dönemdeki -230,6 milyon TL zarara göre zarar %60,7 azaldı ve parasal pozisyon etkisi yaklaşık 140 milyon TL daha olumlu hale geldi. Bu, enflasyon muhasebesi altında şirketin net parasal yükümlülüklerinin veya parasal kalem yapısının geçen yıla kıyasla daha az olumsuz etki yarattığını gösteriyor.
Bununla birlikte net parasal pozisyon hâlâ negatif. Yani TAS 29 kapsamında enflasyon muhasebesi şirketin dönem kârına katkı sunmuyor, aksine 90,6 milyon TL seviyesinde aşağı yönlü etki yaratıyor. Bu etkinin geçen yıla göre azalması önemli bir iyileşme olsa da, operasyonel kârlılıktaki düşüşü telafi etmeye yetmemiş. Net parasal pozisyonun gelecek dönemlerdeki etkisi; şirketin nakit, ticari alacak, stok ve borç yapısına ve enflasyon oranındaki değişime bağlı olacak.
Yatırımcı için Ne Anlama Geliyor?
OFSYM’nin 2026/3 sonuçlarında ana mesaj, satış daralmasının marj baskısıyla birleştiği ve bunun net kârı oldukça düşük bir seviyeye çektiği yönünde. Fırsat tarafında, net borcun 4,7 milyar TL’ye gerilemesi, özkaynakların 4,5 milyar TL civarında korunması ve net parasal pozisyon zararının azalması öne çıkıyor. Şirket satış hacmini toparlayabilir, brüt marjı yeniden %12 civarına taşıyabilir ve FAVÖK marjındaki kaybı tersine çevirebilirse, mevcut operasyonel yapı daha güçlü bir kâr dönüşü sağlayabilir.
Risk tarafında ise üç konu kritik:
- Satışların enflasyonun altında kalması, reel talep ve fiyatlama gücü açısından uyarı veriyor.
- FAVÖK marjının yaklaşık %9,1’den %7,7’ye düşmesi, maliyet baskısının sürdüğünü gösteriyor.
- Net borcun çeyreklik FAVÖK’e göre yüksek görünmesi, kârlılık toparlanmadığı takdirde finansal esnekliği sınırlayabilir.
Yatırımcıların özellikle yılın ikinci çeyreğinde satış hacmini, brüt marjı, FAVÖK marjını ve net borç hareketini birlikte izlemesi gerekiyor. Tek başına net borçtaki sınırlı düşüş yeterli değil; kalıcı bir yatırım hikâyesi için şirketin önce operasyonel kârlılığını ve ardından net kâr üretme kapasitesini toparlaması gerekiyor. Yatırım tavsiyesi değildir.