
Açılış
Netcad Yazılım, mühendislik, haritacılık, şehir planlama ve coğrafi bilgi sistemleri gibi alanlarda kullanılan yazılım çözümleri geliştiren bir teknoloji şirketi. 2026/6AB sonuçları, şirketin satışlarını ve brüt kârını geçen yılın aynı dönemine göre artırabildiğini; ancak bu büyümenin faaliyet kârlılığına aynı ölçüde yansımadığını gösteriyor. Daha önemlisi, güçlü nakit pozisyonuna rağmen net kâr gerilemiş durumda. Bu nedenle dönemin ana hikâyesi, “satış büyümesi devam ediyor ancak marj kalitesi ve enflasyon muhasebesi net kârı baskılıyor” şeklinde özetlenebilir.
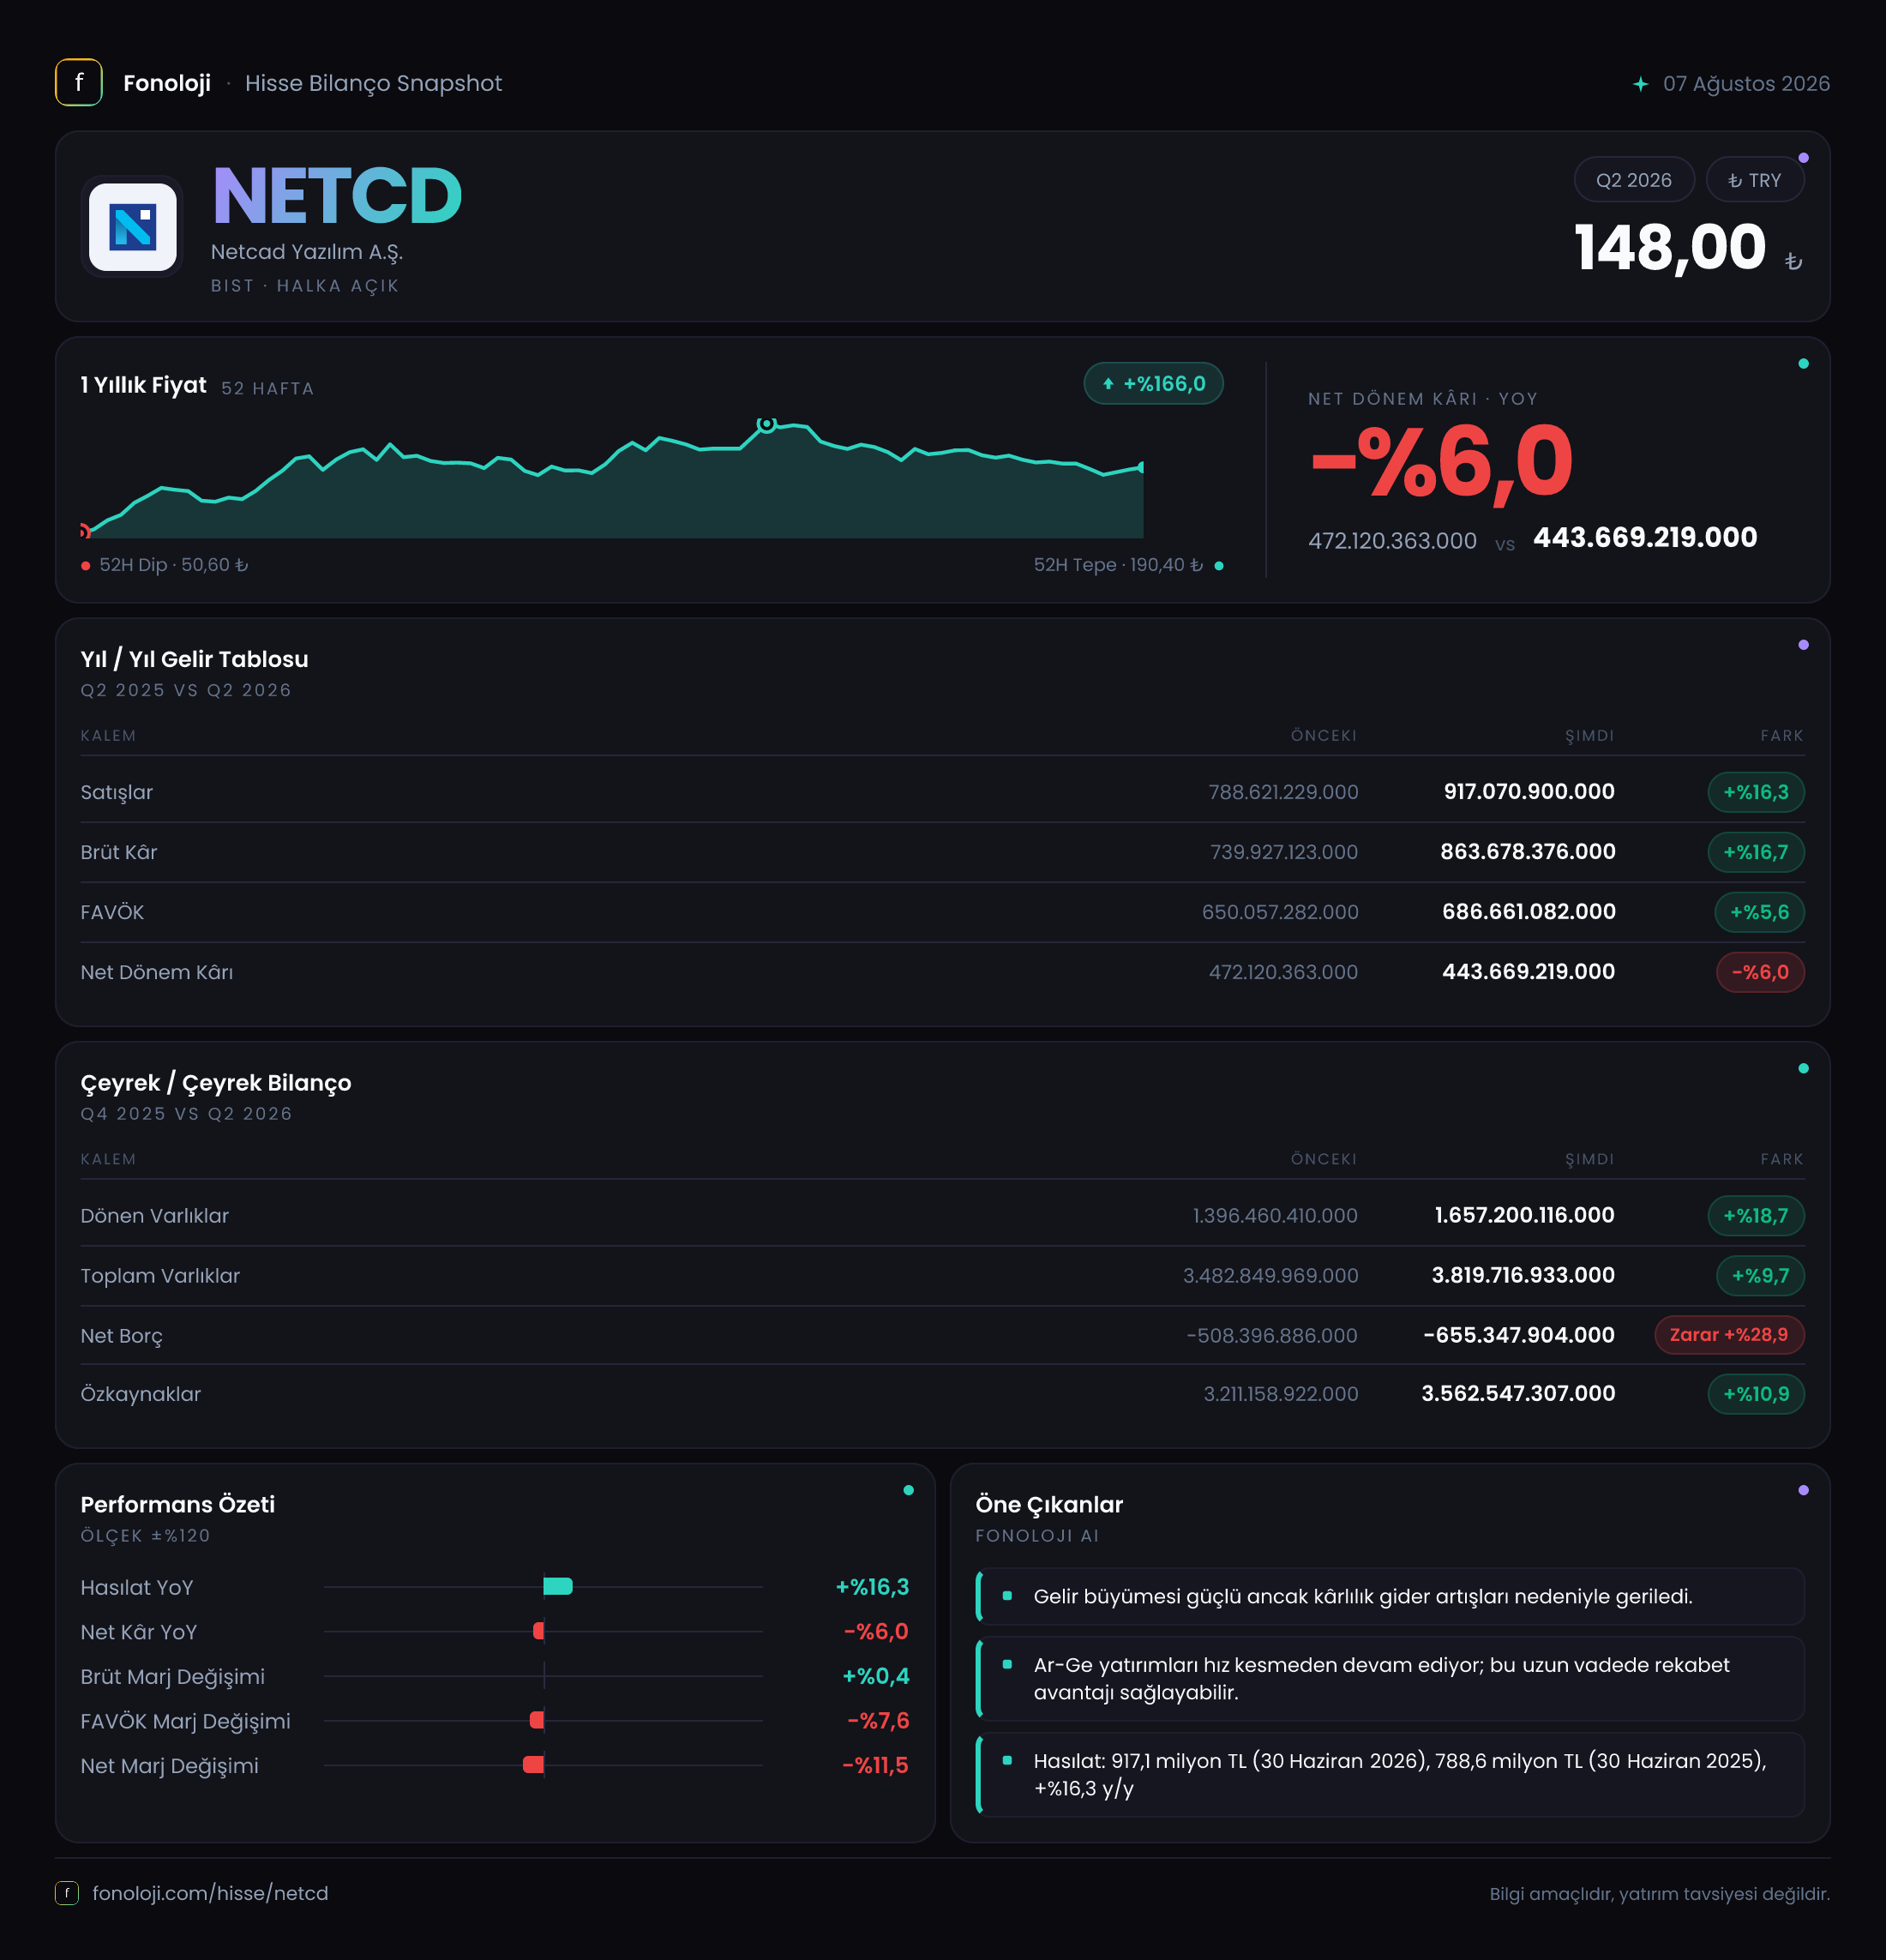
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 917,1 mn TL | 788,6 mn TL | +%16,3 | | Brüt kâr | 863,7 mn TL | 739,9 mn TL | +%16,7 | | FAVÖK | 686,7 mn TL | 650,1 mn TL | +%5,6 | | Net dönem kârı | 443,7 mn TL | 472,1 mn TL | -%6,0 | | Net nakit | 655,3 mn TL | 508,4 mn TL | +%28,9 |
Satış Hikayesi
Netcad’in satışları, 2026’nın ilk altı ayında geçen yılın aynı dönemindeki 788,6 milyon TL’den 917,1 milyon TL’ye yükseldi. Bu, nominal olarak %16,3’lük bir artış anlamına geliyor ve şirketin gelir üretmeye devam ettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme ilk bakışta güçlü bir reel büyümeye işaret etmiyor. Aksine, mevcut veriler satışların enflasyonun gerisinde kaldığını ve reel bazda daralma ihtimalinin bulunduğunu gösteriyor.
Burada önemli ayrım şu: Yazılım şirketlerinde satış artışının yalnızca fiyat güncellemelerinden mi, yoksa yeni müşteri kazanımı, lisans yenilemeleri, ürün kullanımı ve abonelik gelirlerindeki artıştan mı kaynaklandığı kritik önem taşır. Netcad özelinde verilen finansal tablolar, bu büyümenin hangi gelir kalemlerinden oluştuğunu göstermiyor. Dolayısıyla %16,3’lük artışı doğrudan operasyonel hacim büyümesi olarak okumak mümkün değil.
Brüt kârın satışlardan biraz daha hızlı, %16,7 oranında artması olumlu bir ayrıntı. Bu durum, şirketin doğrudan maliyetlerini satış büyümesini aşacak şekilde artırmadığını gösteriyor. Brüt kâr marjı da geçen yılın aynı dönemindeki yaklaşık %93,8 seviyesinden %94,2’ye yükselmiş durumda. Yazılım sektöründe yüksek brüt marj yapısı beklenebilir; Netcad’in bu alandaki marjı, ürün ve lisans bazlı iş modelinin maliyet avantajını koruduğuna işaret ediyor.
Bununla birlikte, çeyreklik satış trendi için elimizde yalnızca 2025/6 ve 2026/6AB karşılaştırması var. Bu nedenle yılın ilk çeyreğinden ikinci çeyreğine ivmelenme veya yavaşlama konusunda net bir yorum yapmak mümkün değil. Çeyreklik bazda büyümenin yönünü görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Netcad’in brüt kârı 863,7 milyon TL’ye ulaşırken brüt kâr marjı yaklaşık %94,2 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %93,8 idi. Yani şirket, satışlarının çok büyük bölümünü brüt kâra dönüştürme kabiliyetini koruyor ve bu seviyede sınırlı da olsa bir marj iyileşmesi sağlıyor.
Ancak faaliyet kârlılığı tarafında tablo daha temkinli. FAVÖK, 650,1 milyon TL’den 686,7 milyon TL’ye çıkarak yalnızca %5,6 arttı. Satışlar %16,3 büyürken FAVÖK’ün bunun belirgin şekilde gerisinde kalması, faaliyet giderlerinin gelirlerden daha hızlı arttığını düşündürüyor. FAVÖK marjı geçen yıl yaklaşık %82,4 iken bu dönemde %74,9’a gerilemiş durumda. Bu, hâlâ yüksek bir faaliyet marjı olsa da şirketin tarihsel kârlılık seviyesine göre belirgin bir normalleşme anlamına geliyor.
Net kâr ise 472,1 milyon TL’den 443,7 milyon TL’ye geriledi. Böylece net kâr marjı yaklaşık %59,9’dan %48,4’e düştü. Başka bir ifadeyle Netcad, satış başına net kâr üretme gücünde geçen yıla göre kayda değer bir zayıflama yaşamış. FAVÖK’teki sınırlı artışa rağmen net kârın düşmesi, faaliyet dışı kalemlerin ve özellikle enflasyon muhasebesi etkilerinin dönem sonucunda belirleyici olduğunu gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir görünüm sunuyor. Dönen varlıklar 1,4 milyar TL’den 1,7 milyar TL’ye yükselerek %18,7 arttı. Bu artış, şirketin kısa vadeli likidite kapasitesini destekliyor. Duran varlıklar ise %3,6 artışla 2,2 milyar TL’ye ulaştı. Böylece toplam varlıklar 3,5 milyar TL’den 3,8 milyar TL’ye çıkarak %9,7 büyüdü.
Özkaynakların 3,2 milyar TL’den 3,6 milyar TL’ye yükselmesi ve %10,9 artması, bilanço büyümesinin önemli ölçüde özkaynaklarla desteklendiğini gösteriyor. Toplam varlıkların büyük bölümünün özkaynaklarla finanse edilmesi, şirketin finansal riskini sınırlayan bir unsur.
Net borç kalemi ise teknik olarak negatif ve bu nedenle Netcad’in borçlu değil, net nakit pozisyonunda olduğunu gösteriyor. Net nakit, önceki dönemdeki 508,4 milyon TL’den 655,3 milyon TL’ye yükselmiş; yani şirketin net nakit tamponu %28,9 artmış. Bu tablo, yüksek faiz ortamında borç servis baskısının bulunmadığını ve şirketin yatırımlarını ya da olası temettü politikasını finanse etmek için esnekliğe sahip olduğunu gösteriyor.
Net borç/FAVÖK oranı bu nedenle negatif. Borçluluk riski açısından bu olumlu olsa da, nakdin hangi finansal araçlarda tutulduğu ve operasyonel nakit akışının ne ölçüde sürdürülebilir olduğu ayrıca takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, şirketin enflasyon muhasebesi uygulamasından kaynaklanan parasal kazanç veya kaybı yansıtan kritik kalemlerden biri. Netcad’in net parasal pozisyonu -178,3 milyon TL gerçekleşmiş; geçen yıl aynı dönemdeki -111,2 milyon TL’ye göre negatif etki %60,3 artmış.
Bu rakam, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük kompozisyonunun net kâr üzerinde daha güçlü bir negatif etki oluşturduğunu gösteriyor. Şirketin net nakit pozisyonunda olması, tek başına net parasal kazanç elde edeceği anlamına gelmiyor; nakdin vadesi, parasal varlıkların yapısı ve enflasyon karşısındaki değer kaybı bu hesaplamayı etkiliyor.
Net parasal pozisyonun negatif etkisi, FAVÖK ile net kâr arasındaki farkın açılmasında önemli bir unsur olarak öne çıkıyor. Faaliyet tarafında şirket hâlâ yüksek kârlı olsa da TAS 29 etkisi, bu kârlılığın finansal tablolarda net kâra dönüşmesini sınırlıyor.
Yatırımcı için Ne Anlama Geliyor?
Netcad’in 2026/6AB sonuçları iki farklı mesaj taşıyor:
- Fırsat tarafında, şirket yüksek brüt marjını koruyor, net nakit pozisyonunu güçlendiriyor ve özkaynaklarını büyütüyor.
- Risk tarafında, satış büyümesi Türkiye enflasyonunun gerisinde kalıyor; FAVÖK artışı satış artışından belirgin şekilde düşük ve net kâr %6 geriliyor.
- FAVÖK marjının %82,4’ten %74,9’a inmesi, faaliyet giderlerinin yakından izlenmesi gerektiğini gösteriyor.
- Net parasal pozisyonun negatif etkisinin artması, enflasyon muhasebesinin sonuçlar üzerindeki baskısının sürdüğüne işaret ediyor.
- Çeyreklik veriler sınırlı olduğu için büyümenin ivmesi ve yılın ikinci yarısındaki operasyonel trend henüz net değil.
Özetle Netcad, bilanço gücü ve net nakit yapısıyla finansal açıdan dayanıklı görünürken, yatırımcı açısından asıl soru şirketin bu güçlü bilanço yapısını yeniden hızlanan reel gelir büyümesine ve istikrarlı faaliyet marjlarına dönüştürüp dönüştüremeyeceği. Bir sonraki dönemde özellikle satışların enflasyonu aşan bir hız kazanıp kazanmadığı, FAVÖK marjının toparlanıp toparlanmadığı ve negatif net parasal pozisyonun net kâr üzerindeki etkisinin azalıp azalmadığı izlenmeli.
Yatırım tavsiyesi değildir.