
Açılış
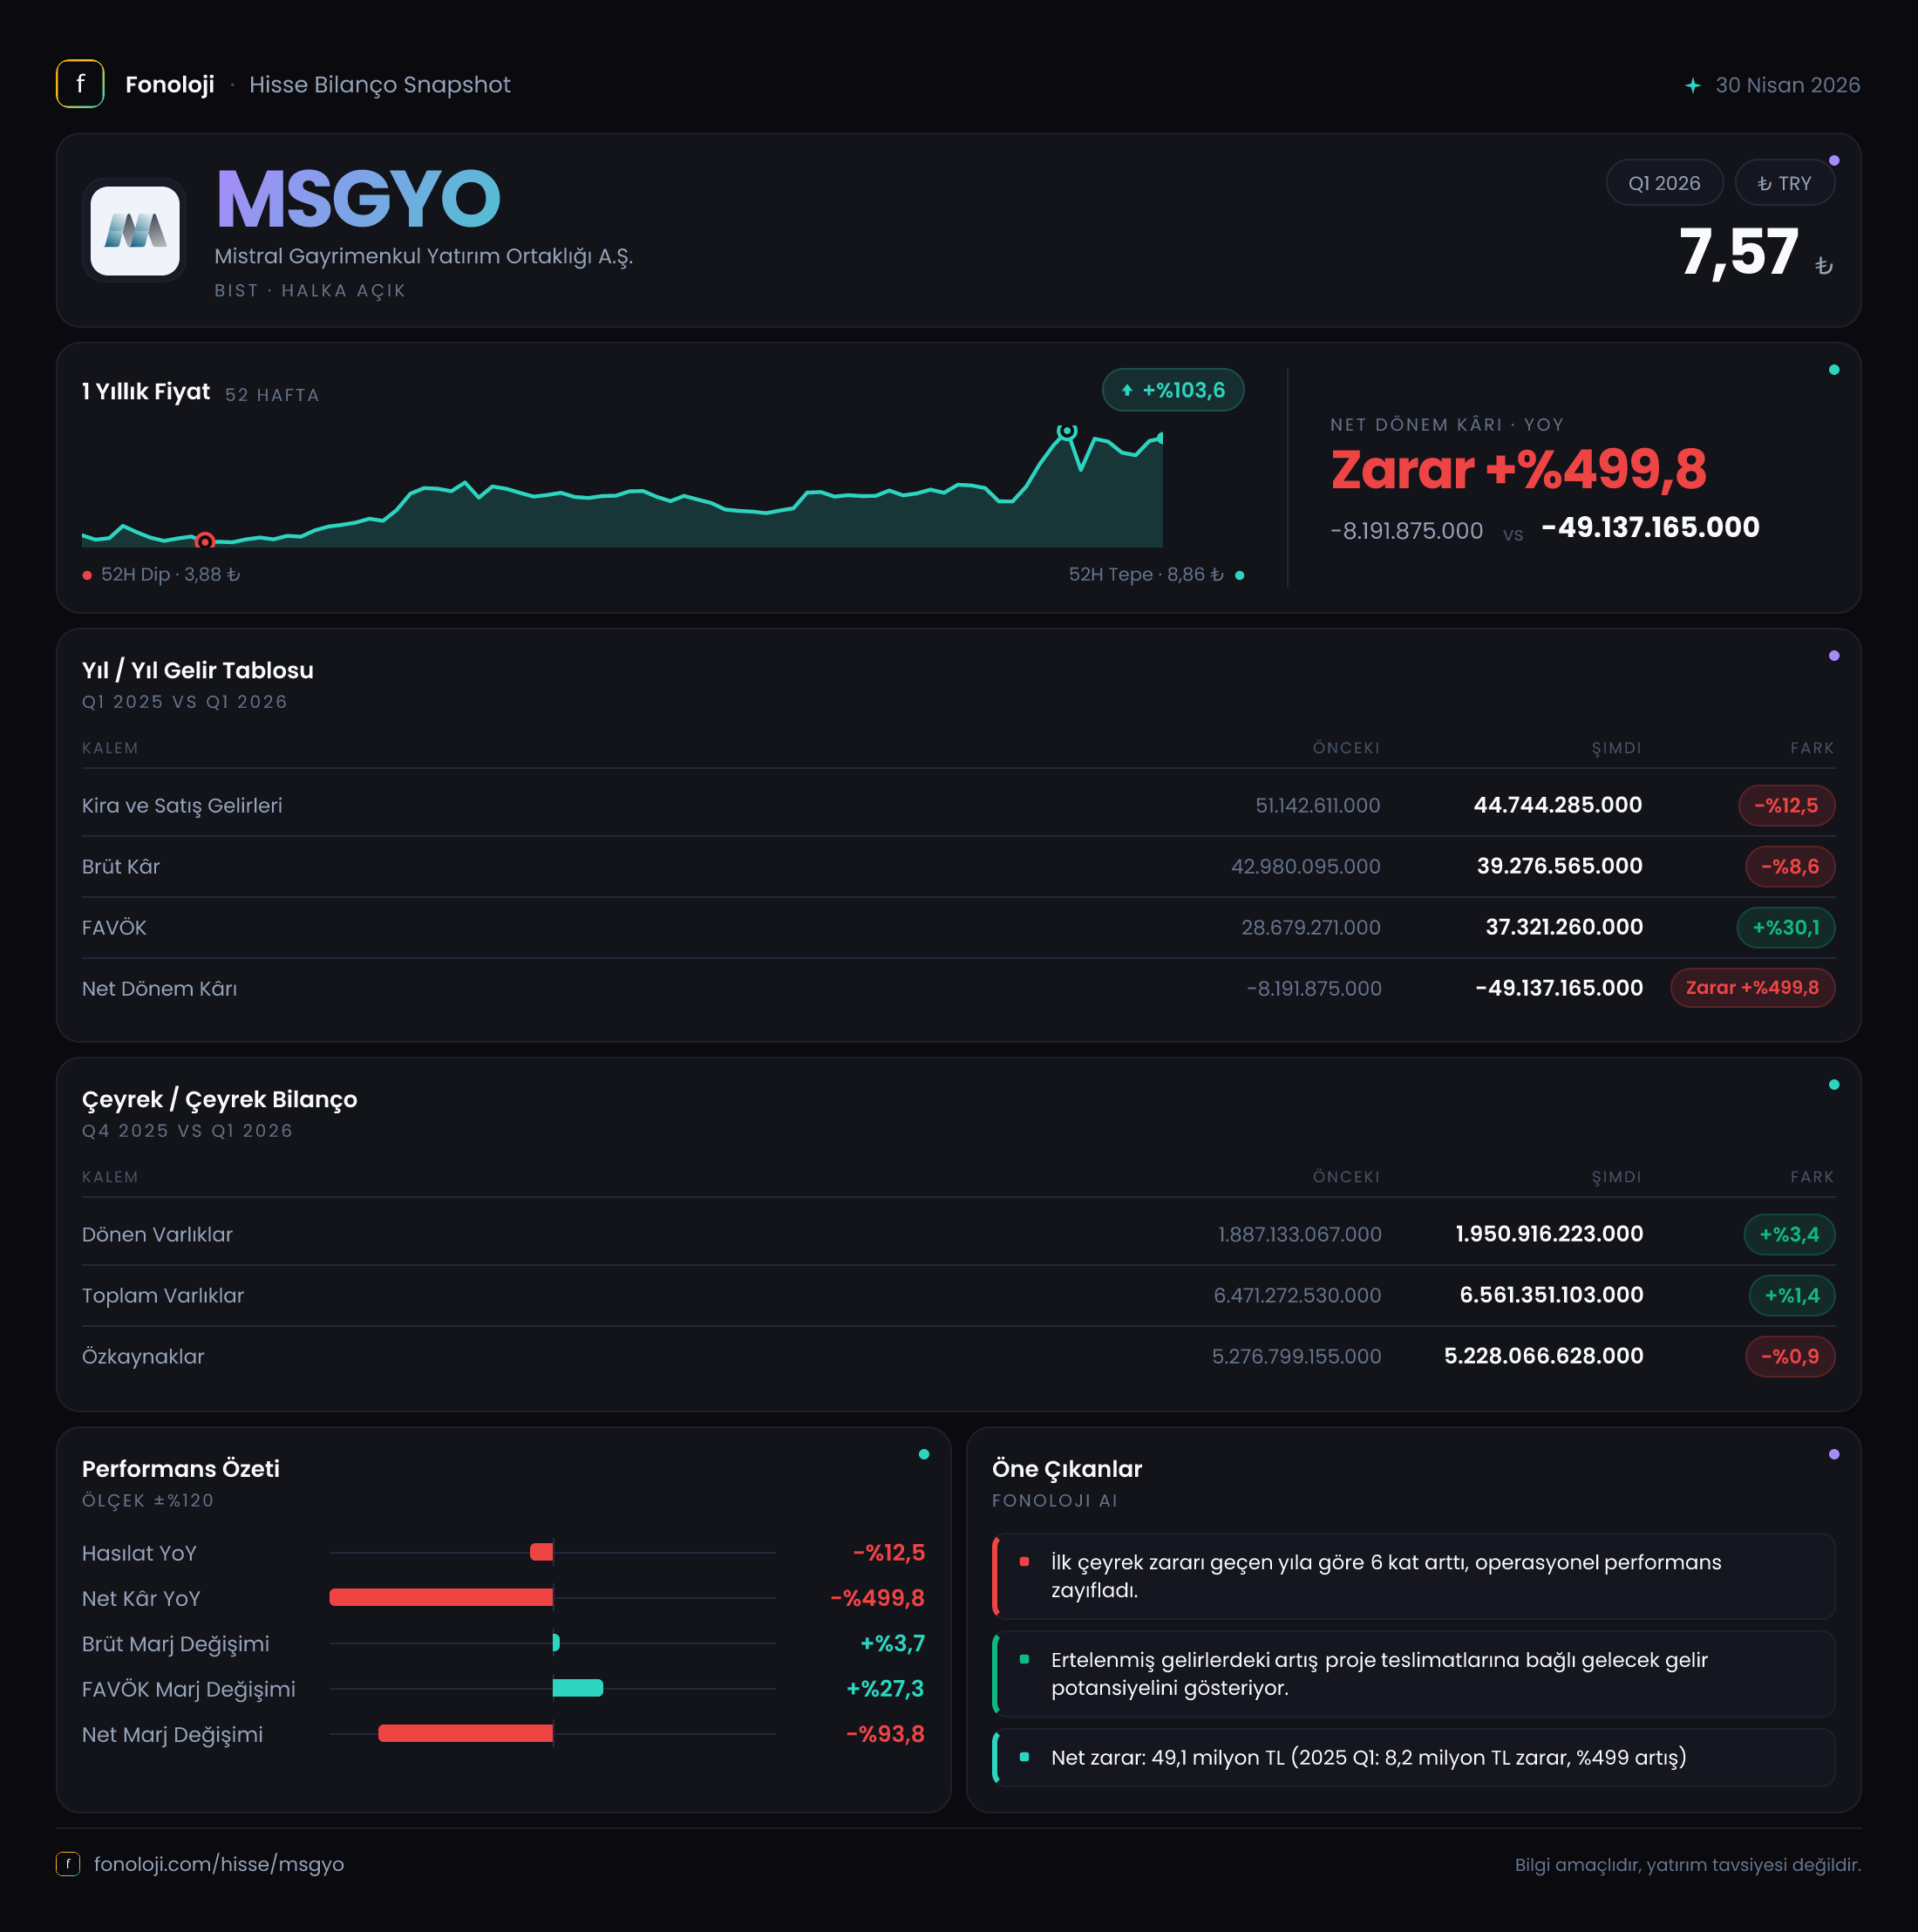
Mistral Gayrimenkul Yatırım Ortaklığı (MSGYO), 2026/3 döneminde satış, operasyonel kârlılık ve net kâr tarafında geçen yılın aynı çeyreğine göre zayıflayan bir görünüm sergiledi. Satışlar 44,7 milyon TL’ye gerilerken, FAVÖK’teki düşüş satış daralmasının oldukça üzerinde gerçekleşti. Bununla birlikte bilanço, yüksek özkaynak ve net nakit pozisyonu sayesinde borçluluk açısından kırılgan bir tablo sunmuyor. Çeyreğin ana hikâyesi, operasyonel performanstaki bozulmadan çok, net parasal pozisyonun pozitiften negatife dönmesi ve bunun net zararı ağırlaştırması oldu.
Satış Hikayesi
MSGYO’nun satışları, 2026’nın ilk çeyreğinde geçen yılın aynı dönemindeki 51,1 milyon TL’den 44,7 milyon TL’ye indi. Bu, nominal olarak %12,5’lik bir gerileme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan bakıldığında çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca enflasyonun gerisinde büyümemiş değil; satış hacmi, proje teslimleri, gayrimenkul devirleri veya gelir yaratma kapasitesi açısından da geçen yılın ilk çeyreğine göre zayıf bir dönem geçirmiş görünüyor.
Burada önemli bir sınırlama var: Verilen tabloda yalnızca 2025/3 ve 2026/3 satışları bulunuyor. Dolayısıyla satışların 2025’in son çeyreğine göre hızlanıp hızlanmadığını veya yavaşladığını kesin olarak değerlendirmek mümkün değil. Gayrimenkul şirketlerinde gelirler, teslimat ve satışların muhasebeleştirilme zamanına bağlı olarak çeyrekler arasında dalgalanabildiği için, tek bir çeyrek üzerinden yıllık eğilimi genellemek doğru olmaz. Yine de mevcut veri, ilk çeyrekte yıllık bazda belirgin bir gelir baskısı olduğunu gösteriyor.
Brüt kârın satışlardan daha sınırlı gerilemesi ise olumlu bir ayrıntı. Brüt kâr 43,0 milyon TL’den 39,3 milyon TL’ye düşerken gerileme %8,6 ile sınırlı kaldı. Bu durum, satış daralmasına rağmen doğrudan maliyetlerin aynı ölçüde artmadığını veya gelir karmasının brüt kârlılığı desteklediğini düşündürüyor. Ancak bu olumlu tablo, faaliyet giderleri ve diğer kalemler nedeniyle FAVÖK seviyesine aynı güçle yansımamış.
Kârlılık
MSGYO’nun brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %84,1’den %87,9’a yükseldi. Yani şirket, 100 TL’lik satış başına yaklaşık 87,9 TL brüt kâr üretmiş durumda. Bu yüksek marj, gayrimenkul yatırım ortaklığı yapısı açısından dikkat çekici olmakla birlikte, tek başına net kârlılık anlamına gelmiyor. Çünkü brüt marjın yüksek olması, faaliyet giderleri, finansman kalemleri, değerleme etkileri ve enflasyon muhasebesi kaynaklı sonuçların net kârı olumlu etkileyeceği anlamına gelmez.
FAVÖK ise 28,7 milyon TL’den 17,8 milyon TL’ye gerileyerek %38,0 azaldı. Böylece FAVÖK marjı yaklaşık %56,2’den %39,8’e indi. Satışlar %12,5 düşerken FAVÖK’ün %38 azalması, faaliyet giderlerinin satışlara göre daha ağır bir yük oluşturduğunu veya operasyonel gelirlerin geçen yılki kadar verimli çalışmadığını gösteriyor. Brüt marjın yükselmesine rağmen FAVÖK marjının daralması, asıl baskının brüt kâr sonrasında ortaya çıktığına işaret ediyor.
Net dönem zararı ise geçen yılın ilk çeyreğindeki 8,2 milyon TL’den 49,1 milyon TL’ye yükseldi. Zararın yaklaşık 6 katına çıkması, net kâr marjını -%16,0’dan -%109,8’e taşıdı. Başka bir ifadeyle şirket, bu çeyrekte satışlarından elde ettiği toplam gelirin üzerinde net zarar yazdı. Bu görünüm, operasyonel zayıflığın yanı sıra net parasal pozisyon ve diğer faaliyet dışı kalemlerin sonucu belirlediğini ortaya koyuyor.
Bilanço Sağlığı
MSGYO’nun bilançosunda toplam varlıklar, 2025 yıl sonundaki 6,5 milyar TL’den 6,6 milyar TL’ye yükselerek %1,4 arttı. Dönen varlıklar 2,0 milyar TL’ye ulaşırken %3,4 büyüdü; duran varlıklar ise 4,6 milyar TL seviyesinde büyük ölçüde yatay kaldı. Bu yapı, şirket bilançosunun ağırlıklı olarak uzun vadeli gayrimenkul varlıklarına dayandığını gösteriyor.
Özkaynaklar 5,3 milyar TL’den 5,2 milyar TL’ye geriledi. %0,9’luk bu düşüş, çeyrek zararının özkaynaklara yansımasıyla uyumlu. Buna rağmen özkaynakların toplam varlıkların yaklaşık %79’unu oluşturması, bilanço sermaye yapısının güçlü olduğunu gösteriyor. Şirketin varlıklarının büyük bölümünün borçla finanse edilmemesi, faiz ve refinansman riskini sınırlandıran önemli bir avantaj.
Net borç tarafı daha da dikkat çekici. Net borç eksi 19,7 milyon TL seviyesinde; bu, şirketin net borçlu değil, yaklaşık 19,7 milyon TL net nakit pozisyonunda olduğunu ifade ediyor. Önceki dönem sonunda net borç eksi 5,4 milyon TL idi. Dolayısıyla teknik tabloda değişim -%262,6 görünse de ekonomik açıdan yorumlanması gereken nokta, net nakdin 5,4 milyon TL’den 19,7 milyon TL’ye yükselmiş olmasıdır. Bu, faaliyet kârlılığı zayıflarken bile şirketin net borç baskısı taşımadığını gösteriyor. Ancak FAVÖK’ün düşük olması nedeniyle net borç/FAVÖK oranı, borçluluk riski açısından anlamlı bir baskı yaratmıyor; şirket net nakit konumunda.
Net Parasal Pozisyon (TAS 29)
Çeyreğin net kârını en fazla bozan kalemlerden biri net parasal pozisyon oldu. MSGYO, geçen yılın aynı döneminde 12,0 milyon TL net parasal kazanç açıklarken, 2026/3 döneminde 17,4 milyon TL net parasal kayıp yazdı. Böylece iki dönem arasındaki fark şirket aleyhine yaklaşık 29,4 milyon TL oldu.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değer kaybı veya kazancı finansal tablolara yansıtılıyor. Net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin veya enflasyondan etkilenen parasal kalemlerinin, parasal varlıklarına kıyasla daha fazla ekonomik etki yarattığını gösterir. Bu kalem nakit yaratımıyla aynı şey değildir; daha çok enflasyon muhasebesinin dönem kârına yansıyan sonucudur.
Ancak yatırımcı açısından etkisi gerçek: FAVÖK 17,8 milyon TL iken net parasal kayıp tek başına 17,4 milyon TL seviyesinde. Bu nedenle operasyonel kârlılık ile net zarar arasındaki farkın önemli bölümü TAS 29 etkisi ve diğer operasyon dışı kalemlerden kaynaklanıyor.
Yatırımcı için Ne Anlama Geliyor?
MSGYO’da bilanço güvenliği ile gelir tablosu performansı birbirinden ayrışıyor. Şirketin güçlü özkaynak oranı ve net nakit pozisyonu, borçluluk kaynaklı finansal riskin düşük olduğuna işaret ediyor. Buna karşılık satışların enflasyonun oldukça gerisinde kalması, FAVÖK marjının %56,2’den %39,8’e gerilemesi ve net zararın 49,1 milyon TL’ye çıkması, kısa vadede kârlılık tarafında ciddi soru işaretleri yaratıyor.
Yatırımcıların özellikle şu noktaları izlemesi gerekiyor:
- Satışların sonraki çeyreklerde yeniden büyüyüp büyümeyeceği ve büyümenin enflasyonu aşan reel nitelik taşıyıp taşımadığı,
- FAVÖK marjındaki düşüşün geçici mi yoksa faaliyet giderlerindeki kalıcı artıştan mı kaynaklandığı,
- TAS 29 kaynaklı net parasal kaybın sonraki dönemlerde sürüp sürmeyeceği,
- Net nakit pozisyonuna rağmen şirketin operasyonlarından düzenli nakit üretip üretemediği,
- Özkaynakların gayrimenkul değerlemeleri ve dönem zararları karşısındaki seyri.
Özetle MSGYO’nun bilançosu borçluluk açısından dayanıklı, ancak mevcut çeyrek operasyonel kârlılık ve net sonuç açısından zayıf. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca varlık büyüklüğü değil, bu varlıkların daha yüksek ve istikrarlı satış ile nakit akışı üretmesi gerekiyor. Yatırım tavsiyesi değildir.