
Açılış
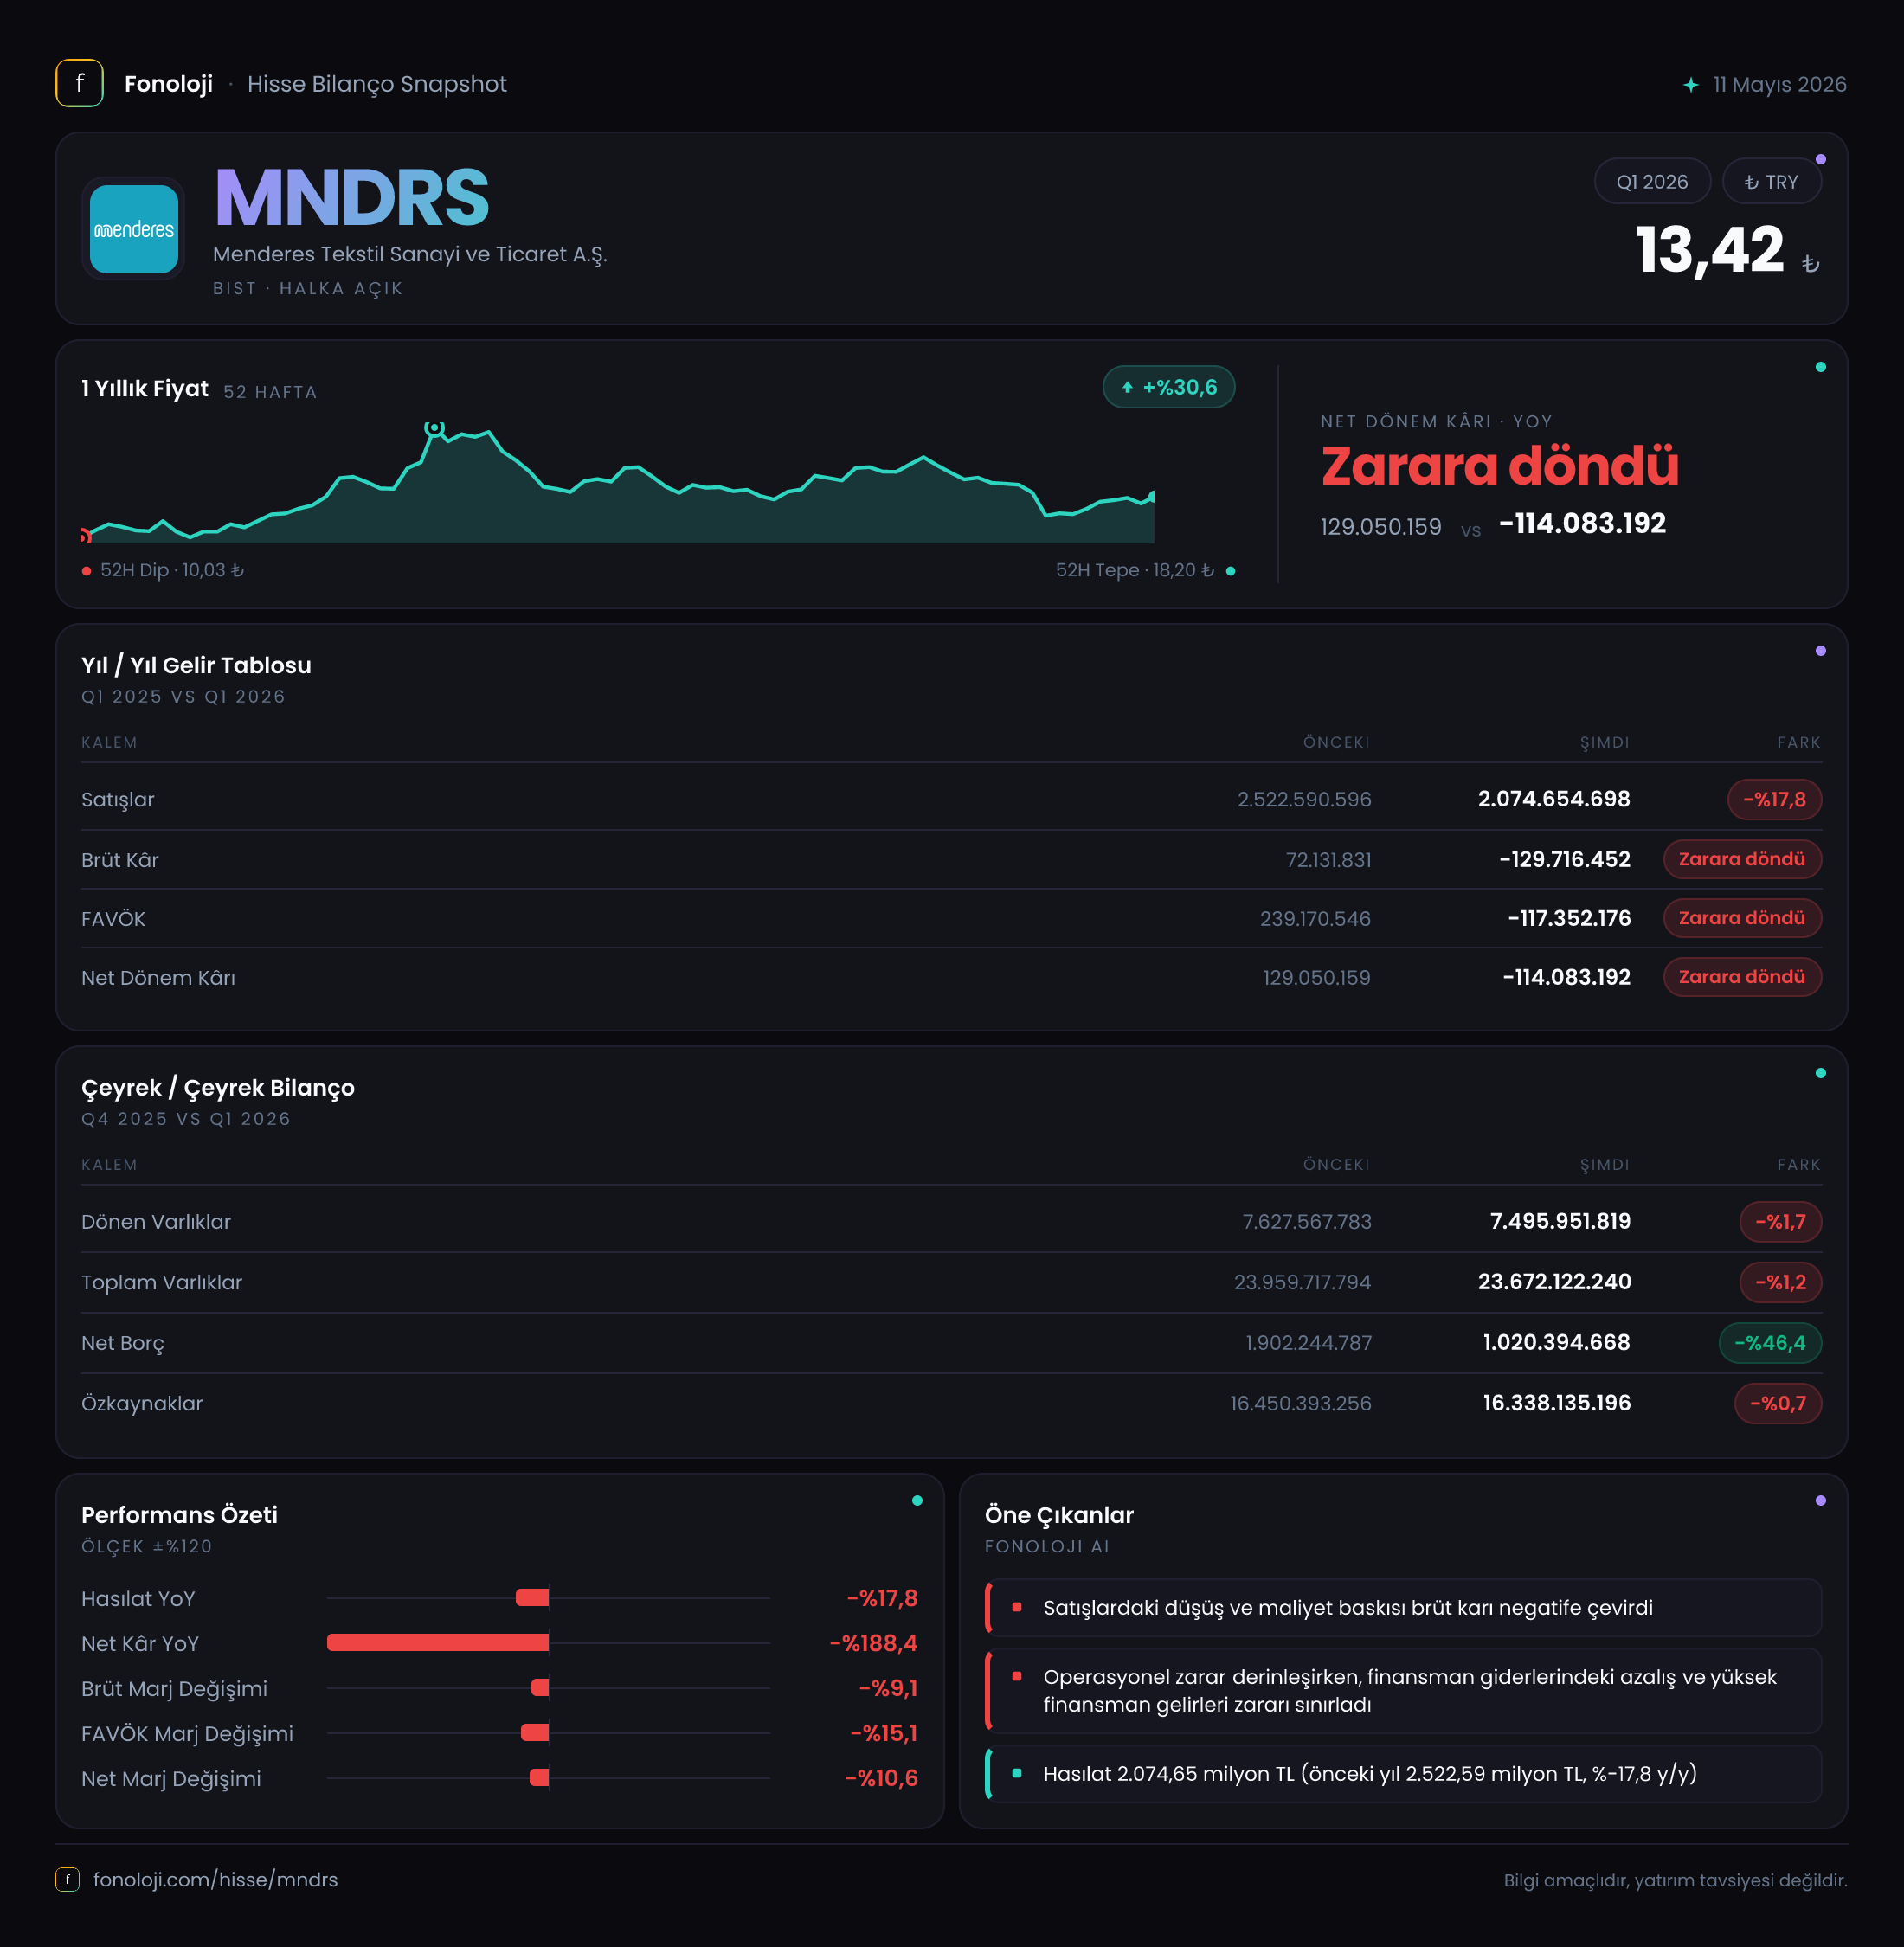
Menderes Tekstil’in 2026 ilk çeyrek finansalları, operasyonel tarafta belirgin bir zayıflamaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %17,8 gerileyerek 2,1 milyar TL’ye düşerken, brüt kâr ve FAVÖK zarar bölgesine geçti. Buna bağlı olarak geçen yılın ilk çeyreğinde 131,2 milyon TL olan net dönem kârı, bu çeyrekte 112,7 milyon TL net zarara dönüştü. Öte yandan bilanço tarafında net borcun 1,3 milyar TL’den 495,5 milyon TL’ye inmesi, zayıf kârlılık tablosunu kısmen dengeleyen önemli bir gelişme olarak öne çıkıyor.
Satış Hikayesi
Menderes Tekstil’in satışları, geçen yılın aynı çeyreğindeki 2,5 milyar TL’den 2,1 milyar TL’ye geriledi. Nominal olarak 419 milyon TL’lik bu düşüş, tekstil gibi talep, ihracat, enerji ve hammadde maliyetlerine duyarlı bir sektörde dikkat çekici. Üstelik Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, şirketin reel satış hacmi veya fiyatlama gücü açısından daha da baskılı bir tabloya işaret ediyor.
Başka bir ifadeyle, şirket yalnızca geçen yılın satış seviyesini koruyamamış değil; fiyat artışlarının yüksek olduğu bir dönemde satış gelirini nominal olarak da aşağı çekmiş durumda. Bu nedenle gerilemenin arkasında yalnızca hacim kaybı mı, ihracat pazarlarında zayıflama mı, ürün karması değişimi mi veya müşterilere verilen fiyat indirimleri mi olduğu kritik önem taşıyor. Mevcut veri bu ayrımı yapmaya izin vermiyor; ancak sonuç, şirketin bu çeyrekte enflasyonun üzerinde bir büyüme sağlayamadığını net biçimde gösteriyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Dolayısıyla satışların 2025’in son çeyreğine göre ivmelenip ivmelenmediğini veya zayıflamanın yılın ilk çeyreğine özgü olup olmadığını söylemek mümkün değil. Sağlıklı bir değerlendirme için sonraki çeyreklerde satışların yeniden 2,1 milyar TL seviyesinin üzerine çıkıp çıkmadığı ve bu artışın marjlarla desteklenip desteklenmediği izlenmeli.
Kârlılık
Kârlılık tablosundaki bozulma, satışlardaki gerilemeden daha sert gerçekleşmiş durumda:
| Gösterge | 2026/3 | 2025/3 | |---|---:|---:| | Satışlar | 2,1 mlr TL | 2,5 mlr TL | | Brüt kâr marjı | -%6,2 | %2,9 | | FAVÖK marjı | -%7,7 | %5,3 | | Net kâr marjı | -%5,4 | %5,3 |
Brüt kâr, geçen yılki 72,1 milyon TL’den 129,7 milyon TL zarara dönmüş durumda. Böylece brüt marj %2,9’dan -%6,2’ye geriledi. Bu değişim, satışların maliyetinin gelirleri aşmaya başladığını ve şirketin ana faaliyetinde her 100 TL’lik satışta yaklaşık 6,2 TL brüt zarar yazdığını gösteriyor. Tekstil sektöründe enerji, işçilik, pamuk ve diğer hammadde maliyetleri önemli olduğu için, özellikle maliyetlerin satış fiyatlarına yeterince hızlı yansıtılamaması bu tür bir marj daralması yaratabilir.
FAVÖK tarafındaki dönüşüm daha da belirgin. Geçen yıl 131,3 milyon TL FAVÖK üreten şirket, bu çeyrekte 162,6 milyon TL FAVÖK zararı açıkladı. FAVÖK marjı %5,3’ten -%7,7’ye indi. Bu, yalnızca finansman giderleri veya enflasyon muhasebesi kaynaklı bir kâr düşüşü değil; şirketin temel operasyonlarının bu dönemde nakit yaratma kapasitesinin zayıfladığını gösteriyor.
Net dönem sonucu da aynı yönde ilerledi. 131,2 milyon TL’lik geçen yılki net kâr, bu çeyrekte 112,7 milyon TL net zarara dönüştü. Net zarar marjı -%5,4 seviyesinde. Pozitif net parasal pozisyon olmasaydı, operasyonel zararın net sonuç üzerindeki baskısı daha da yüksek olabilirdi. Bu nedenle toparlanmanın anahtarı, öncelikle satışların değil brüt kâr ve FAVÖK marjlarının yeniden pozitif bölgeye taşınması olacak.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli görünüyor. Toplam varlıklar önceki yıl sonundaki 24,0 milyar TL’den 23,7 milyar TL’ye gerileyerek yalnızca %1,2 daraldı. Dönen varlıklar 7,5 milyar TL, duran varlıklar ise 16,2 milyar TL seviyesinde. Bu yapı, varlıkların yaklaşık üçte ikisinin duran varlıklardan oluştuğunu ve şirketin sermaye yoğun bir üretim yapısına sahip olduğunu gösteriyor.
Özkaynaklar 16,3 milyar TL ile toplam varlıkların yaklaşık %69’unu finanse ediyor. Bu oran, bilanço açısından güçlü bir özkaynak tabanına işaret ediyor. Bununla birlikte özkaynakların önceki yıl sonuna göre %0,7 gerilemesi, dönem zararının sermaye tabanına yansımaya başladığını gösteriyor. Zararın sürmesi halinde bu güçlü tampon zaman içinde aşınabilir.
En olumlu gelişme net borç tarafında. Net borç 1,3 milyar TL’den 495,5 milyon TL’ye inerek %62,8 azaldı. Net borcun özkaynaklara oranı yaklaşık %3 düzeyinde; bu, finansal kaldıraç açısından düşük bir seviyeye işaret ediyor. Cari çeyrekte FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor. Geçen yıl aynı çeyrekte bu oran, yalnızca ilgili çeyrek FAVÖK’ü kullanıldığında yaklaşık 9,9 kat seviyesindeydi; ancak mevsimsellik ve yıllıklandırma etkisi nedeniyle bu oranı tek başına kesin borçluluk göstergesi olarak almamak gerekir. Yine de borçtaki düşüş, faiz ve likidite risklerini azaltan önemli bir avantaj.
Net Parasal Pozisyon (TAS 29)
Menderes Tekstil’in net parasal pozisyonu bu çeyrekte 135,9 milyon TL seviyesinde gerçekleşti. Bu tutar geçen yılın aynı dönemindeki 234,8 milyon TL’ye göre %42,1 daha düşük. Enflasyon muhasebesi kapsamında oluşan bu pozitif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasının yarattığı muhasebesel kazancı ifade eder.
Bu kalem, bu çeyrekteki 112,7 milyon TL net zararın üzerinde bir büyüklüğe sahip. Ancak pozitif net parasal pozisyon, operasyonel zararı ortadan kaldıran kalıcı bir faaliyet performansı göstergesi olarak görülmemeli. Nitekim şirketin brüt kârı ve FAVÖK’ü negatif. Dolayısıyla enflasyon muhasebesi kaynaklı kazanç, finansal tabloda zararı sınırlasa da fabrikanın, ürünlerin veya satış kanallarının kârlı çalıştığını göstermiyor. Ayrıca net parasal pozisyonun geçen yıla göre azalması, bu muhasebesel desteğin de zayıfladığını ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Menderes Tekstil’de mevcut tablo iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel risk: Satışlar nominal olarak gerilemiş, brüt marj negatife dönmüş ve FAVÖK zararı oluşmuş durumda. En kritik konu, maliyetlerin satış fiyatlarına yansıtılıp yansıtılamadığı.
- Bilanço fırsatı: Net borcun hızlı biçimde azalması ve özkaynakların toplam varlıkların yaklaşık %69’unu finanse etmesi, şirketin finansal açıdan yüksek borç baskısı altında olmadığını gösteriyor.
- Takip edilmesi gereken eşik: İlk toparlanma sinyali satış büyümesinden önce brüt marjın yeniden pozitif hale gelmesi ve FAVÖK zararının kapanması olacaktır.
- TAS 29 etkisi: Pozitif net parasal pozisyon net zararı sınırlıyor; ancak bu katkı geçen yıla göre azaldığı için operasyonel iyileşmenin yerini tutmuyor.
Sonuç olarak 2026/3 dönemi, Menderes Tekstil için güçlü bilanço yapısına rağmen zayıf faaliyet performansının öne çıktığı bir çeyrek. Borç azaltımı önemli bir savunma hattı oluşturuyor; fakat yatırımcı açısından kalıcı değer yaratımı için şirketin 2,1 milyar TL’lik satış tabanını büyütmesi ve özellikle -%7,7’lik FAVÖK marjını yeniden pozitif bölgeye taşıması gerekiyor. Yatırım tavsiyesi değildir.