
Açılış
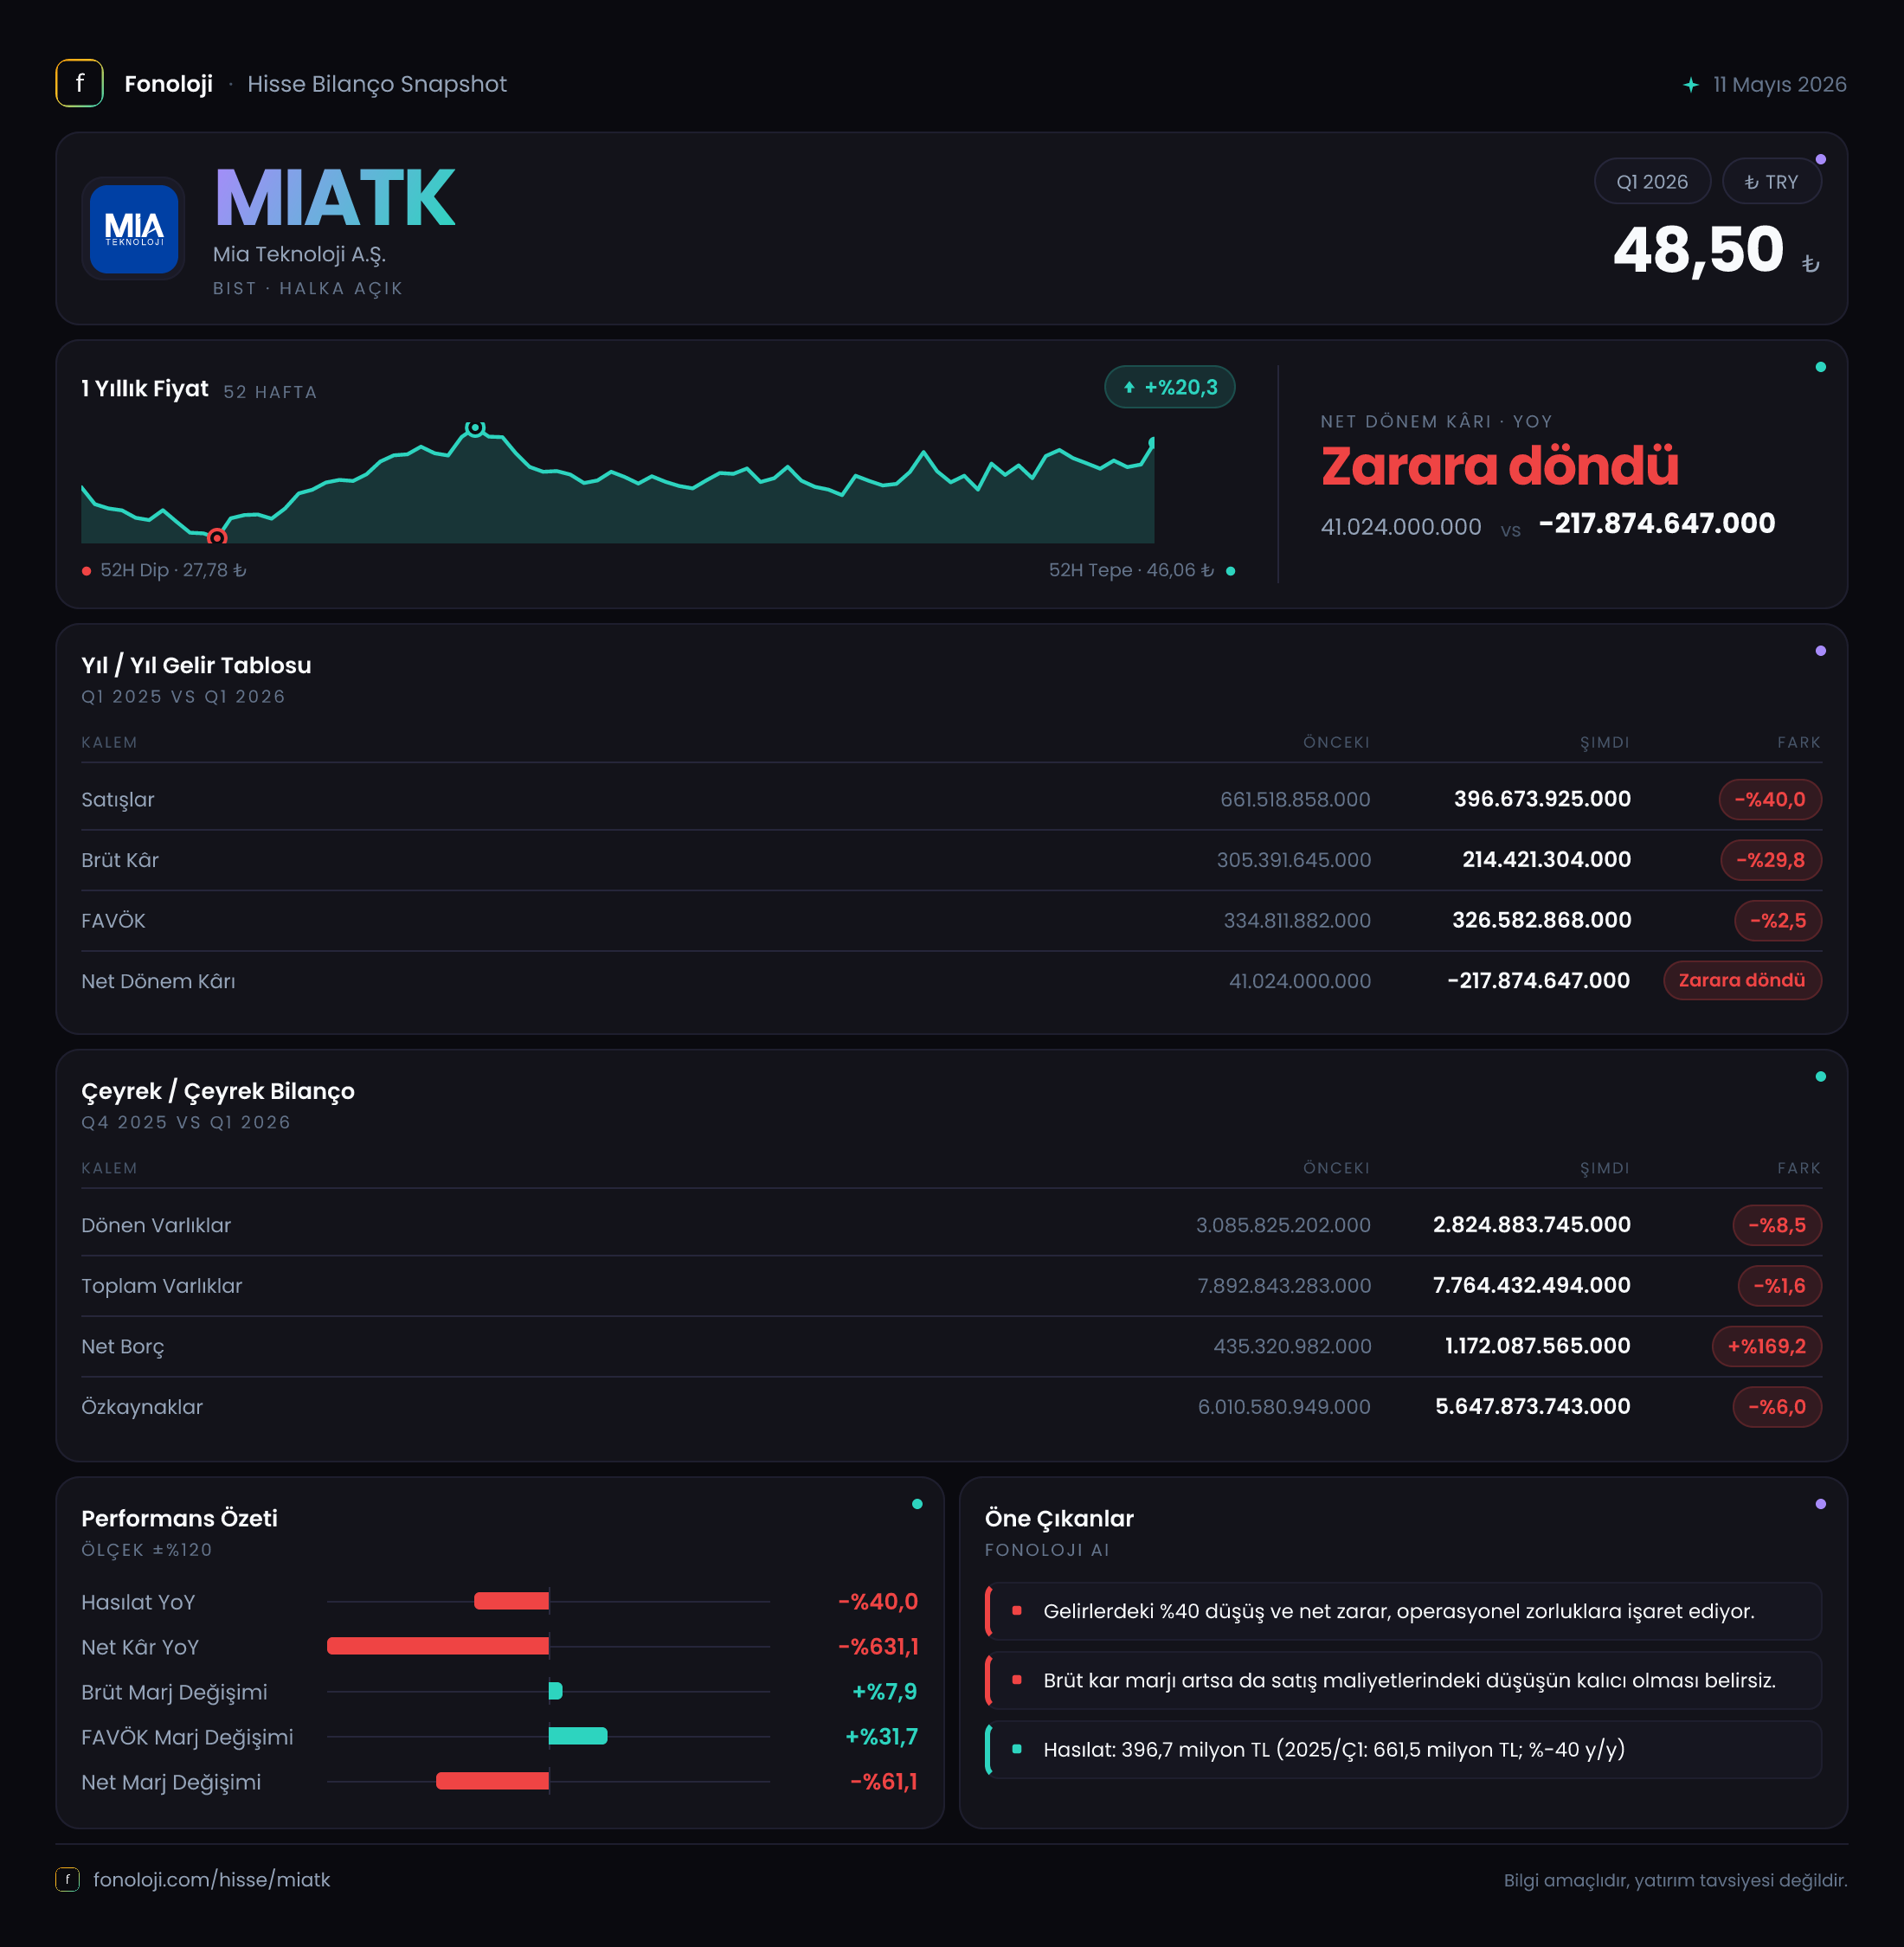
MİA Teknoloji, teknoloji çözümleri ve yazılım odaklı faaliyetleriyle yüksek katma değer üretme potansiyeline sahip bir BIST şirketi. Ancak 2026/3 ara dönem sonuçları, bu potansiyelin kısa vadede finansal tablolara aynı güçte yansımadığını gösteriyor. Satışlar geçen yılın aynı çeyreğine göre %40 gerilerken, şirket 218,2 milyon TL net zarar açıkladı; önceki yılın aynı döneminde 39,2 milyon TL net kâr vardı. Buna karşılık FAVÖK’teki düşüşün satışlardaki daralmadan daha sınırlı kalması, operasyonel marjların belirgin biçimde yükseldiğine işaret ediyor; fakat bu görüntünün sürdürülebilirliği ve FAVÖK rakamının niteliği yakından izlenmeli.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 396,7 mn TL | 661,5 mn TL | -%40,0 | | Brüt kâr | 214,4 mn TL | 305,4 mn TL | -%29,8 | | FAVÖK | 313,2 mn TL | 361,6 mn TL | -%13,4 | | Net dönem kârı | -218,2 mn TL | 39,2 mn TL | Zarara dönüş | | Net parasal pozisyon | -109,6 mn TL | -158,7 mn TL | %31,0 iyileşme |
Satış Hikayesi
Şirketin satışları 396,7 milyon TL’ye geriledi. Geçen yılın aynı çeyreğinde bu rakam 661,5 milyon TL seviyesindeydi. Nominal olarak bile yaşanan %40’lık düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha da dikkat çekici hale geliyor. Başka bir ifadeyle, MİA Teknoloji yalnızca enflasyona göre büyüyememiş değil; satış hacmi, proje teslimatı veya gelir tanıma zamanlaması gibi unsurların etkisiyle reel anlamda da belirgin bir daralma yaşamış görünüyor.
Burada önemli bir ayrım var: Veriler yalnızca 2025/3 ve 2026/3 dönemlerini içeriyor. Dolayısıyla satışların 2025’in son çeyreğine göre toparlanıp toparlanmadığını, düşüşün tek seferlik bir proje takviminden mi yoksa daha kalıcı bir yavaşlamadan mı kaynaklandığını söylemek mümkün değil. Özellikle teknoloji şirketlerinde çeyrekler arasında proje teslimatları ve sözleşme muhasebesi nedeniyle oynaklık görülebilir. Bu nedenle çeyreklik trend için daha fazla dönem verisini beklemek gerekiyor.
Brüt kârdaki düşüş satışlardan daha sınırlı kaldı. Brüt kâr 305,4 milyon TL’den 214,4 milyon TL’ye inerken gerileme %29,8 oldu. Bu, satışlardaki %40’lık daralmaya kıyasla olumlu bir ayrışma. Şirket daha düşük gelir üzerinde daha yüksek brüt kâr marjı üretmiş durumda. Ancak bu gelişmenin fiyatlama gücünden, ürün/hizmet karmasındaki değişimden veya maliyetlerin satışlardan daha hızlı gerilemesinden hangisi kaynaklanıyor, mevcut veri setiyle netleştirilemiyor.
Kârlılık
Brüt kâr marjı, 2025/3’te yaklaşık %46,2 iken 2026/3’te %54,1’e yükselmiş. Bu, gelir tablosunun ilk katmanında şirketin kârlılık kalitesinin iyileştiğini gösteriyor. Satışlar küçülürken marjın genişlemesi, MİA Teknoloji’nin daha düşük hacimde daha kârlı işlere yönelmiş olabileceğini düşündüren veriye dayalı bir sinyal. Ancak bu iyileşmenin kalıcı olup olmadığı, sonraki çeyreklerde benzer marjların korunmasına bağlı.
FAVÖK ise 361,6 milyon TL’den 313,2 milyon TL’ye gerileyerek %13,4 düşmüş. Satışlardaki daralmanın çok altında kalan bu düşüş, hesaplamaya göre FAVÖK marjının %54,7’den %78,9’a yükseldiğini gösteriyor. Bununla birlikte, 313,2 milyon TL FAVÖK’ün 396,7 milyon TL satışın oldukça büyük bir bölümünü oluşturması ve brüt kârın da üzerinde bulunması, rakamın yorumunda özel dikkat gerektiriyor. FAVÖK’ün şirket tarafından hangi kalemlerle hesaplandığı, enflasyon muhasebesi etkileri ve faaliyet dışı/tek seferlik unsurların bulunup bulunmadığı incelenmeden bu marjı doğrudan sürdürülebilir operasyonel performans olarak kabul etmek doğru olmaz.
Net sonuç tarafında tablo belirgin biçimde bozulmuş durumda. Şirket geçen yıl 39,2 milyon TL net kâr açıklarken bu çeyrekte 218,2 milyon TL net zarara geçti. Net zarar, satışların yaklaşık %55’ine denk geliyor. Yani brüt kâr marjındaki ve raporlanan FAVÖK marjındaki iyileşme, finansman giderleri, parasal kayıplar, amortisman veya diğer kâr/zarar kalemlerini telafi etmeye yetmemiş. Yatırımcı açısından asıl kritik mesaj burada: operasyonel kâr göstergeleri olumlu görünse de nihai kârlılık henüz sağlıklı değil.
Bilanço Sağlığı
Bilanço, kârlılık tablosundaki baskının şirketin finansal yapısına da yansıdığını gösteriyor. Toplam varlıklar 7,9 milyar TL’den 7,8 milyar TL’ye gerileyerek sınırlı biçimde, %1,6 azalmış. Ancak varlıkların bileşimi daha önemli: dönen varlıklar 3,1 milyar TL’den 2,8 milyar TL’ye düşerken, duran varlıklar 4,8 milyar TL’den 4,9 milyar TL’ye yükselmiş. Bu tablo, kısa vadeli likidite tarafında bir miktar zayıflamaya karşın uzun vadeli varlık tabanının korunduğunu gösteriyor.
En dikkat çekici gelişme net borçta. Net borç 435,3 milyon TL’den 1,2 milyar TL’ye çıkarak %169,2 artmış. Mutlak rakam hâlâ toplam varlıklara göre yönetilebilir bir seviyede görünse de borç artışının tek çeyrekte bu kadar hızlı gerçekleşmesi finansman riskini yükseltiyor. Net borcun mevcut dönem FAVÖK’üne bölünmesi yaklaşık 3,8 kat sonucunu veriyor; ancak bu, tek çeyrek FAVÖK’ünü yıllıklaştırmadan yapılan mekanik bir hesaplama. Dört çeyrek toplamı oluşmadan kesin kaldıraç değerlendirmesi yapmak yanıltıcı olur. Yine de borç artışı ile net zararın aynı dönemde görülmesi, nakit akışı ve borcun kullanım amacı konusunda dikkat gerektiriyor.
Özkaynaklar 6,0 milyar TL’den 5,6 milyar TL’ye gerileyerek %6 düşmüş. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %72’sini oluşturuyor; dolayısıyla şirketin bilançosunda hâlâ güçlü bir özkaynak tamponu var. Ancak zarar devam eder ve borçlanma artarsa bu tamponun zaman içinde aşınma riski bulunuyor.
Net Parasal Pozisyon (TAS 29)
MİA Teknoloji’nin net parasal pozisyon zararı 158,7 milyon TL’den 109,6 milyon TL’ye gerilemiş; bu, yıllık bazda %31 iyileşme anlamına geliyor. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Negatif net parasal pozisyon zararı, şirketin ilgili dönemde enflasyon karşısında parasal yükümlülüklerinin veya parasal varlık yapısının aleyhine çalıştığını gösteriyor.
Kayıp geçen yıla göre azalmış olsa da 109,6 milyon TL hâlâ net kârlılık üzerinde anlamlı bir baskı yaratıyor. Üstelik bu iyileşme, şirketin net zarara geçmesini engelleyememiş. Dolayısıyla TAS 29 etkisi bu çeyrekte daha az olumsuz olsa da zarar hikâyesinin tek nedeni değil; diğer finansal ve faaliyet dışı kalemlerin de ayrıca incelenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
MİA Teknoloji’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta brüt marjın %46,2’den %54,1’e, raporlanan FAVÖK marjının ise %54,7’den %78,9’a yükselmesi, şirketin gelir kalitesi ve maliyet yapısında olumlu bir potansiyele işaret ediyor. Diğer tarafta satışların enflasyonun oldukça altında kalması, net borcun 1,2 milyar TL’ye çıkması ve net kârın 218,2 milyon TL zarara dönmesi, bu potansiyelin henüz yatırımcı açısından güvenilir ve sürdürülebilir bir kazanca dönüşmediğini gösteriyor.
Önümüzdeki dönemlerde özellikle şu noktalar izlenmeli:
- Satışların yeniden büyüme eğilimine girip girmediği,
- FAVÖK marjının olağanüstü yüksek seviyesini koruyup korumadığı,
- Net borcun azalması ve nakit akışının güçlenmesi,
- Net zararın operasyonel kâra rağmen neden oluştuğu,
- Net parasal pozisyon kaybının ve finansman giderlerinin seyri.
Şirketin güçlü özkaynak tabanı önemli bir avantaj. Ancak yatırım tezinin güçlenmesi için yalnızca yüksek FAVÖK değil, bunun satış büyümesi ve nakit yaratımıyla desteklenmesi gerekiyor. Mevcut veriler, MİA Teknoloji’de operasyonel marjların umut verici; bilanço ve net kârlılık görünümünün ise temkin gerektiren bir aşamada olduğunu ortaya koyuyor. Yatırım tavsiyesi değildir.