
Açılış
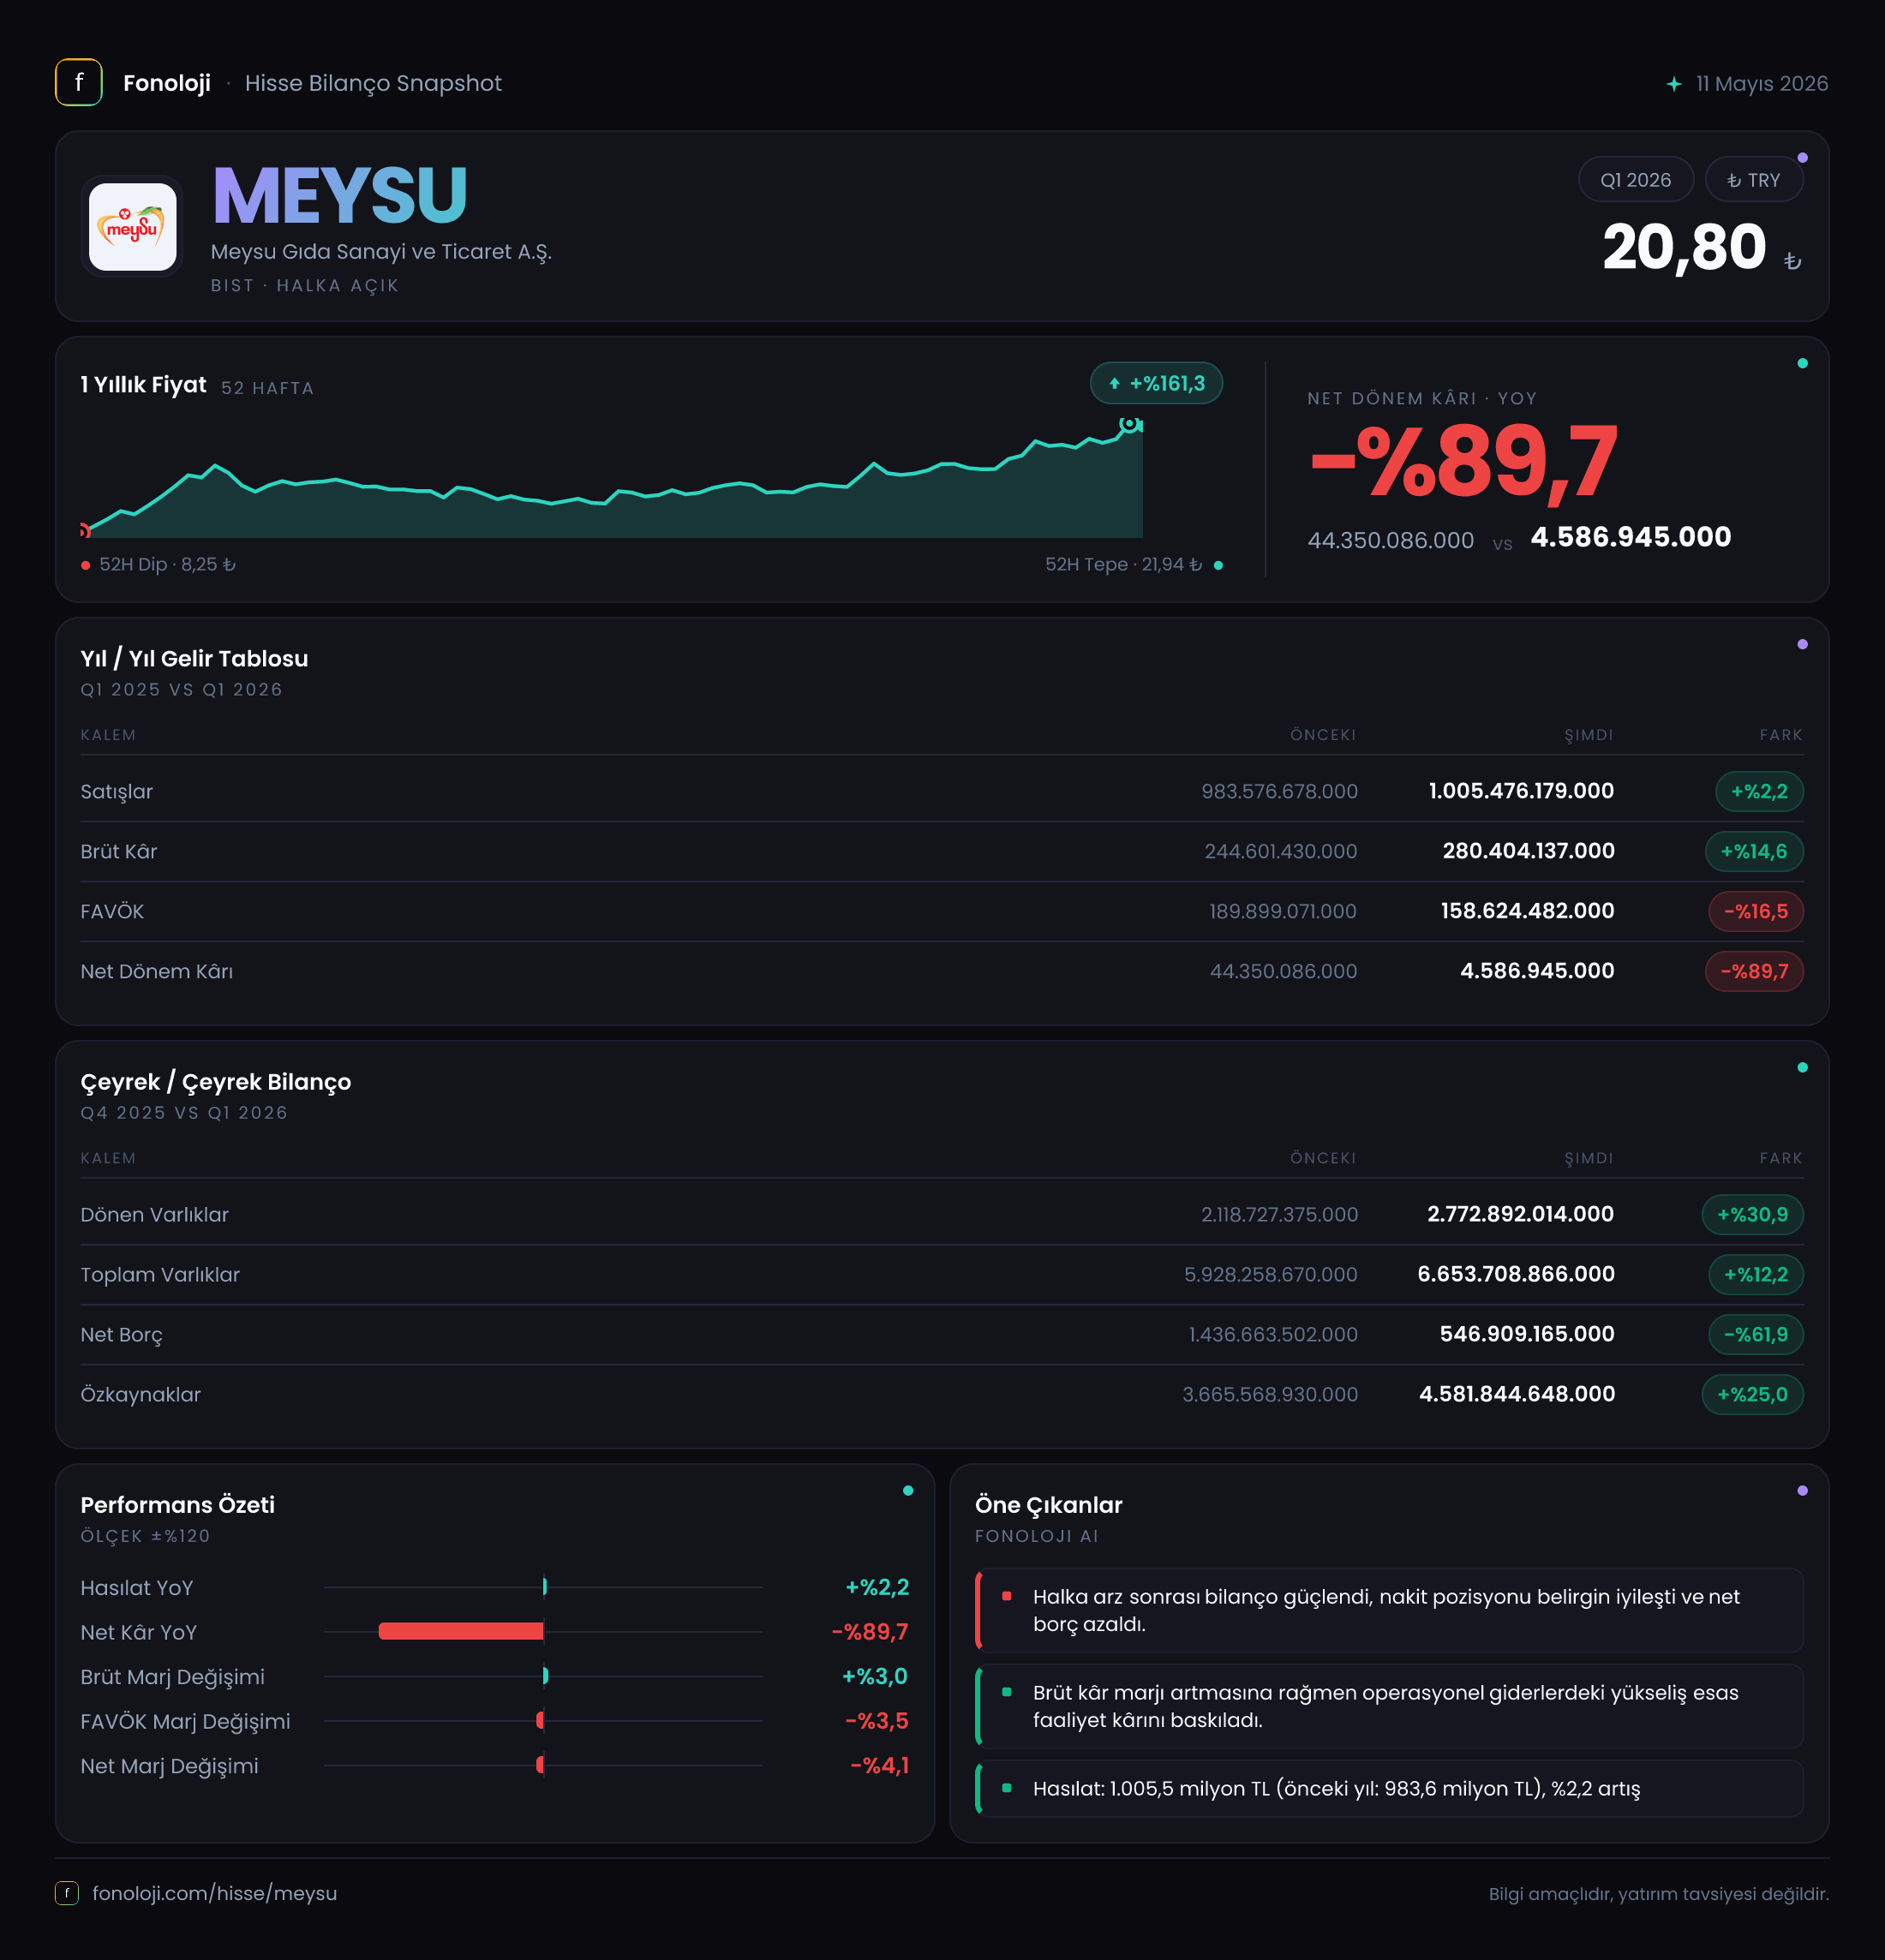
Meysu Gıda’nın 2026 yılı ilk çeyrek finansalları, operasyonel tarafta sınırlı satış büyümesine karşın brüt kârlılığın belirgin biçimde toparlandığını gösteriyor. Ancak bu iyileşme, enflasyon muhasebesinin yarattığı 57,6 milyon TL net parasal pozisyon zararı ve finansal kalemlerin baskısıyla net kâra yansımamış durumda. Şirketin bilançosunda ise daha olumlu bir tablo var: net borç 1,4 milyar TL’den 546,9 milyon TL’ye gerilerken özkaynaklar %25 büyümüş. Dolayısıyla Meysu’da ilk çeyreğin ana hikâyesi, “operasyonel marjlar toparlanıyor, fakat net kâr üzerindeki bilanço ve enflasyon muhasebesi baskısı sürüyor” şeklinde özetlenebilir.
Satış Hikayesi
Meysu’nun satışları, 2026/3AB döneminde geçen yılın aynı çeyreğine göre %2,2 artarak 1,0 milyar TL’ye ulaştı. Nominal olarak büyüme devam etmiş görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda küçüldüğüne işaret ediyor. Başka bir ifadeyle Meysu, fiyat artışlarının etkisini satışlarına sınırlı ölçüde yansıtabilmiş; satış hacmi, ürün karması veya dağıtım kanallarındaki gelişim bu nominal artışı enflasyonun üzerine taşıyamamış.
Bu noktada gıda ve içecek şirketleri için yalnızca ciro artışına bakmak yeterli değil. Tüketicinin satın alma gücü, promosyon kullanımı, özel markalı ürün rekabeti ve hammadde fiyatları satışların kalitesini belirliyor. Meysu’nun satış büyümesinin düşük kalması, ya fiyatlama gücünün sınırlı olduğunu ya da fiyat artışlarının talep kaybı yaratmaması için kontrollü tutulduğunu düşündürüyor. Veride hacim, ürün grubu veya kanal bazında detay bulunmadığı için büyümenin hangi unsurdan kaynaklandığını kesin biçimde ayırmak mümkün değil.
Çeyreklik bazda karşılaştırma için yalnızca 2025/3 satışları olan 983,6 milyon TL mevcut. 2026’nın ilk çeyreği için geçen yılın aynı dönemine kıyas yapılabiliyor; ancak 2025’in son çeyreğiyle karşılaştırılabilecek veri paylaşılmadığından mevsimsellik veya ardışık çeyrek ivmesi hakkında net bir hüküm vermek için beklemek gerekiyor.
Kârlılık
Meysu’nun brüt kârı, satışlardaki sınırlı büyümeye rağmen 244,6 milyon TL’den 280,4 milyon TL’ye çıkarak %14,6 arttı. Bu, satış büyümesinin yaklaşık altı katı hızında bir artış anlamına geliyor ve şirketin ürün fiyatlaması, maliyet yönetimi veya ürün karmasında geçen yıla göre iyileşme olduğunu gösteriyor.
Brüt kâr marjı da bu gelişmeyi destekliyor. Marj, geçen yılki yaklaşık %24,9 seviyesinden %28,0’e yükselmiş; yani yaklaşık 3,2 puanlık bir iyileşme var. Enflasyon ortamında hammadde ve ambalaj maliyetleri hızla değişirken bu marj artışı önemli. Ancak satışların reel olarak gerilemiş olabileceği dikkate alındığında, marj iyileşmesinin sürdürülebilirliği kritik olacak. Şirket daha yüksek marjı, hacim kaybı pahasına elde etmişse ilerleyen dönemlerde kârlılığın korunması zorlaşabilir.
FAVÖK, 2026/3AB’de 168,0 milyon TL olarak gerçekleşti. Buna göre FAVÖK marjı yaklaşık %16,8 seviyesinde. Brüt kâr marjı ile FAVÖK marjı arasındaki yaklaşık 11,2 puanlık fark, satış ve pazarlama giderleri ile genel yönetim giderlerinin operasyonel kârlılığı aşağı çektiğini gösteriyor. Geçen yılın aynı dönemi için FAVÖK verilmediği için marjın yıllık bazda ne kadar değiştiği hesaplanamıyor; yine de brüt marjdaki iyileşmenin operasyonel kârlılığa taşınmış olması olumlu bir sinyal.
Buna karşın net dönem kârı 44,2 milyon TL’den 4,7 milyon TL’ye düşerek %89,3 geriledi. Net kâr marjı geçen yıl yaklaşık %4,5 iken bu dönemde yalnızca %0,5 seviyesinde kaldı. Yani Meysu, her 100 TL’lik satıştan operasyonel düzeyde yaklaşık 16,8 TL FAVÖK üretirken, tüm etkiler sonrasında yalnızca 0,5 TL net kâr bırakabilmiş. Bu büyük fark, operasyonel kârlılığın henüz hissedar kârlılığına dönüşmediğini ortaya koyuyor.
Bilanço Sağlığı
Bilanço tarafı gelir tablosundan daha güçlü görünüyor. Dönen varlıklar, önceki yıl sonuna göre %30,9 artarak 2,8 milyar TL’ye ulaşmış. Duran varlıklardaki artış ise yalnızca %1,9 ile sınırlı kalmış. Böylece toplam varlıklar %12,2 büyüyerek 6,7 milyar TL’ye çıkmış. Varlık büyümesinin büyük ölçüde dönen varlıklardan gelmesi, işletme sermayesi pozisyonunda genişleme olduğunu gösteriyor; ancak bunun stok veya ticari alacak kaynaklı olup olmadığı paylaşılmadığından likidite kalitesini ayrıştırmak mümkün değil.
Özkaynaklar 3,7 milyar TL’den 4,6 milyar TL’ye yükselerek %25 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %69 seviyesinde. Bu oran, şirketin bilançosunda özkaynak ağırlığının güçlü olduğunu ve varlıkların önemli bölümünün borç dışı kaynaklarla finanse edildiğini gösteriyor.
Net borç ise 1,4 milyar TL’den 546,9 milyon TL’ye gerileyerek %61,9 azaldı. Bu, şirketin borçluluk riskini ciddi biçimde azalttığını gösteren en önemli gelişme. Mevcut FAVÖK üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 3,3 kat seviyesinde. Bu oran hâlâ tamamen düşük borçluluk anlamına gelmese de önceki yıl sonuna kıyasla belirgin bir iyileşme var. Borç azalmasının nakit yaratımı, borç geri ödemesi veya diğer bilanço hareketlerinden hangisiyle gerçekleştiği detaylandırılmadığı için iyileşmenin kalıcılığı sonraki raporlarda izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici kalem net parasal pozisyon. Meysu, geçen yılın aynı dönemindeki 13,0 milyon TL net parasal pozisyon zararına karşılık bu çeyrekte 57,6 milyon TL zarar kaydetmiş. Zararın yaklaşık 4,4 katına çıkması, net kârı aşağı çeken temel unsurlardan biri.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi finansallara yansıtılıyor. Şirketin net parasal pozisyon zararının büyümesi, mevcut parasal yapı içinde enflasyonun şirket aleyhine çalıştığını gösteriyor. Bu kalem doğrudan operasyonel performans anlamına gelmese de raporlanan net kâr açısından oldukça önemli. Nitekim FAVÖK 168,0 milyon TL iken net kârın 4,7 milyon TL’de kalması, operasyonel kazancın enflasyon muhasebesi ve diğer finansal etkiler sonrasında büyük ölçüde eridiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Meysu’nun ilk çeyrek finansallarında iki farklı hikâye birlikte okunmalı:
- Fırsat: Brüt kâr marjındaki yaklaşık 3,2 puanlık artış ve 168,0 milyon TL FAVÖK, maliyet yönetiminin ve operasyonel verimliliğin güçlendiğini gösteriyor.
- Fırsat: Net borcun 546,9 milyon TL’ye gerilemesi ve özkaynakların 4,6 milyar TL’ye yükselmesi, bilanço riskini önceki yıl sonuna göre belirgin biçimde azaltıyor.
- Risk: Satışların yalnızca %2,2 büyümesi, yüksek enflasyon ortamında reel daralmaya işaret ediyor. Şirketin marj kazanımını hacim kaybı olmadan sürdürüp sürdüremeyeceği önemli.
- Risk: Net parasal pozisyon zararının 57,6 milyon TL’ye çıkması, operasyonel kârlılığın net kâra dönüşmesini engelliyor.
- Dikkat edilmesi gereken nokta: FAVÖK’ün gelecek çeyreklerde korunması, satışların enflasyonun üzerinde büyümeye başlaması ve net parasal pozisyon zararının azalması, yatırımcı açısından en kritik takip başlıkları olacak.
Sonuç olarak Meysu’da bilanço sağlığı ve brüt kârlılık olumlu sinyaller verirken, satış büyümesi ve net kâr tarafı henüz ikna edici değil. Şirketin değer yaratma potansiyeli, operasyonel marj iyileşmesini sürdürülebilir satış büyümesine ve gerçek nakit üretimine dönüştürmesine bağlı. Yatırım tavsiyesi değildir.