
Açılış
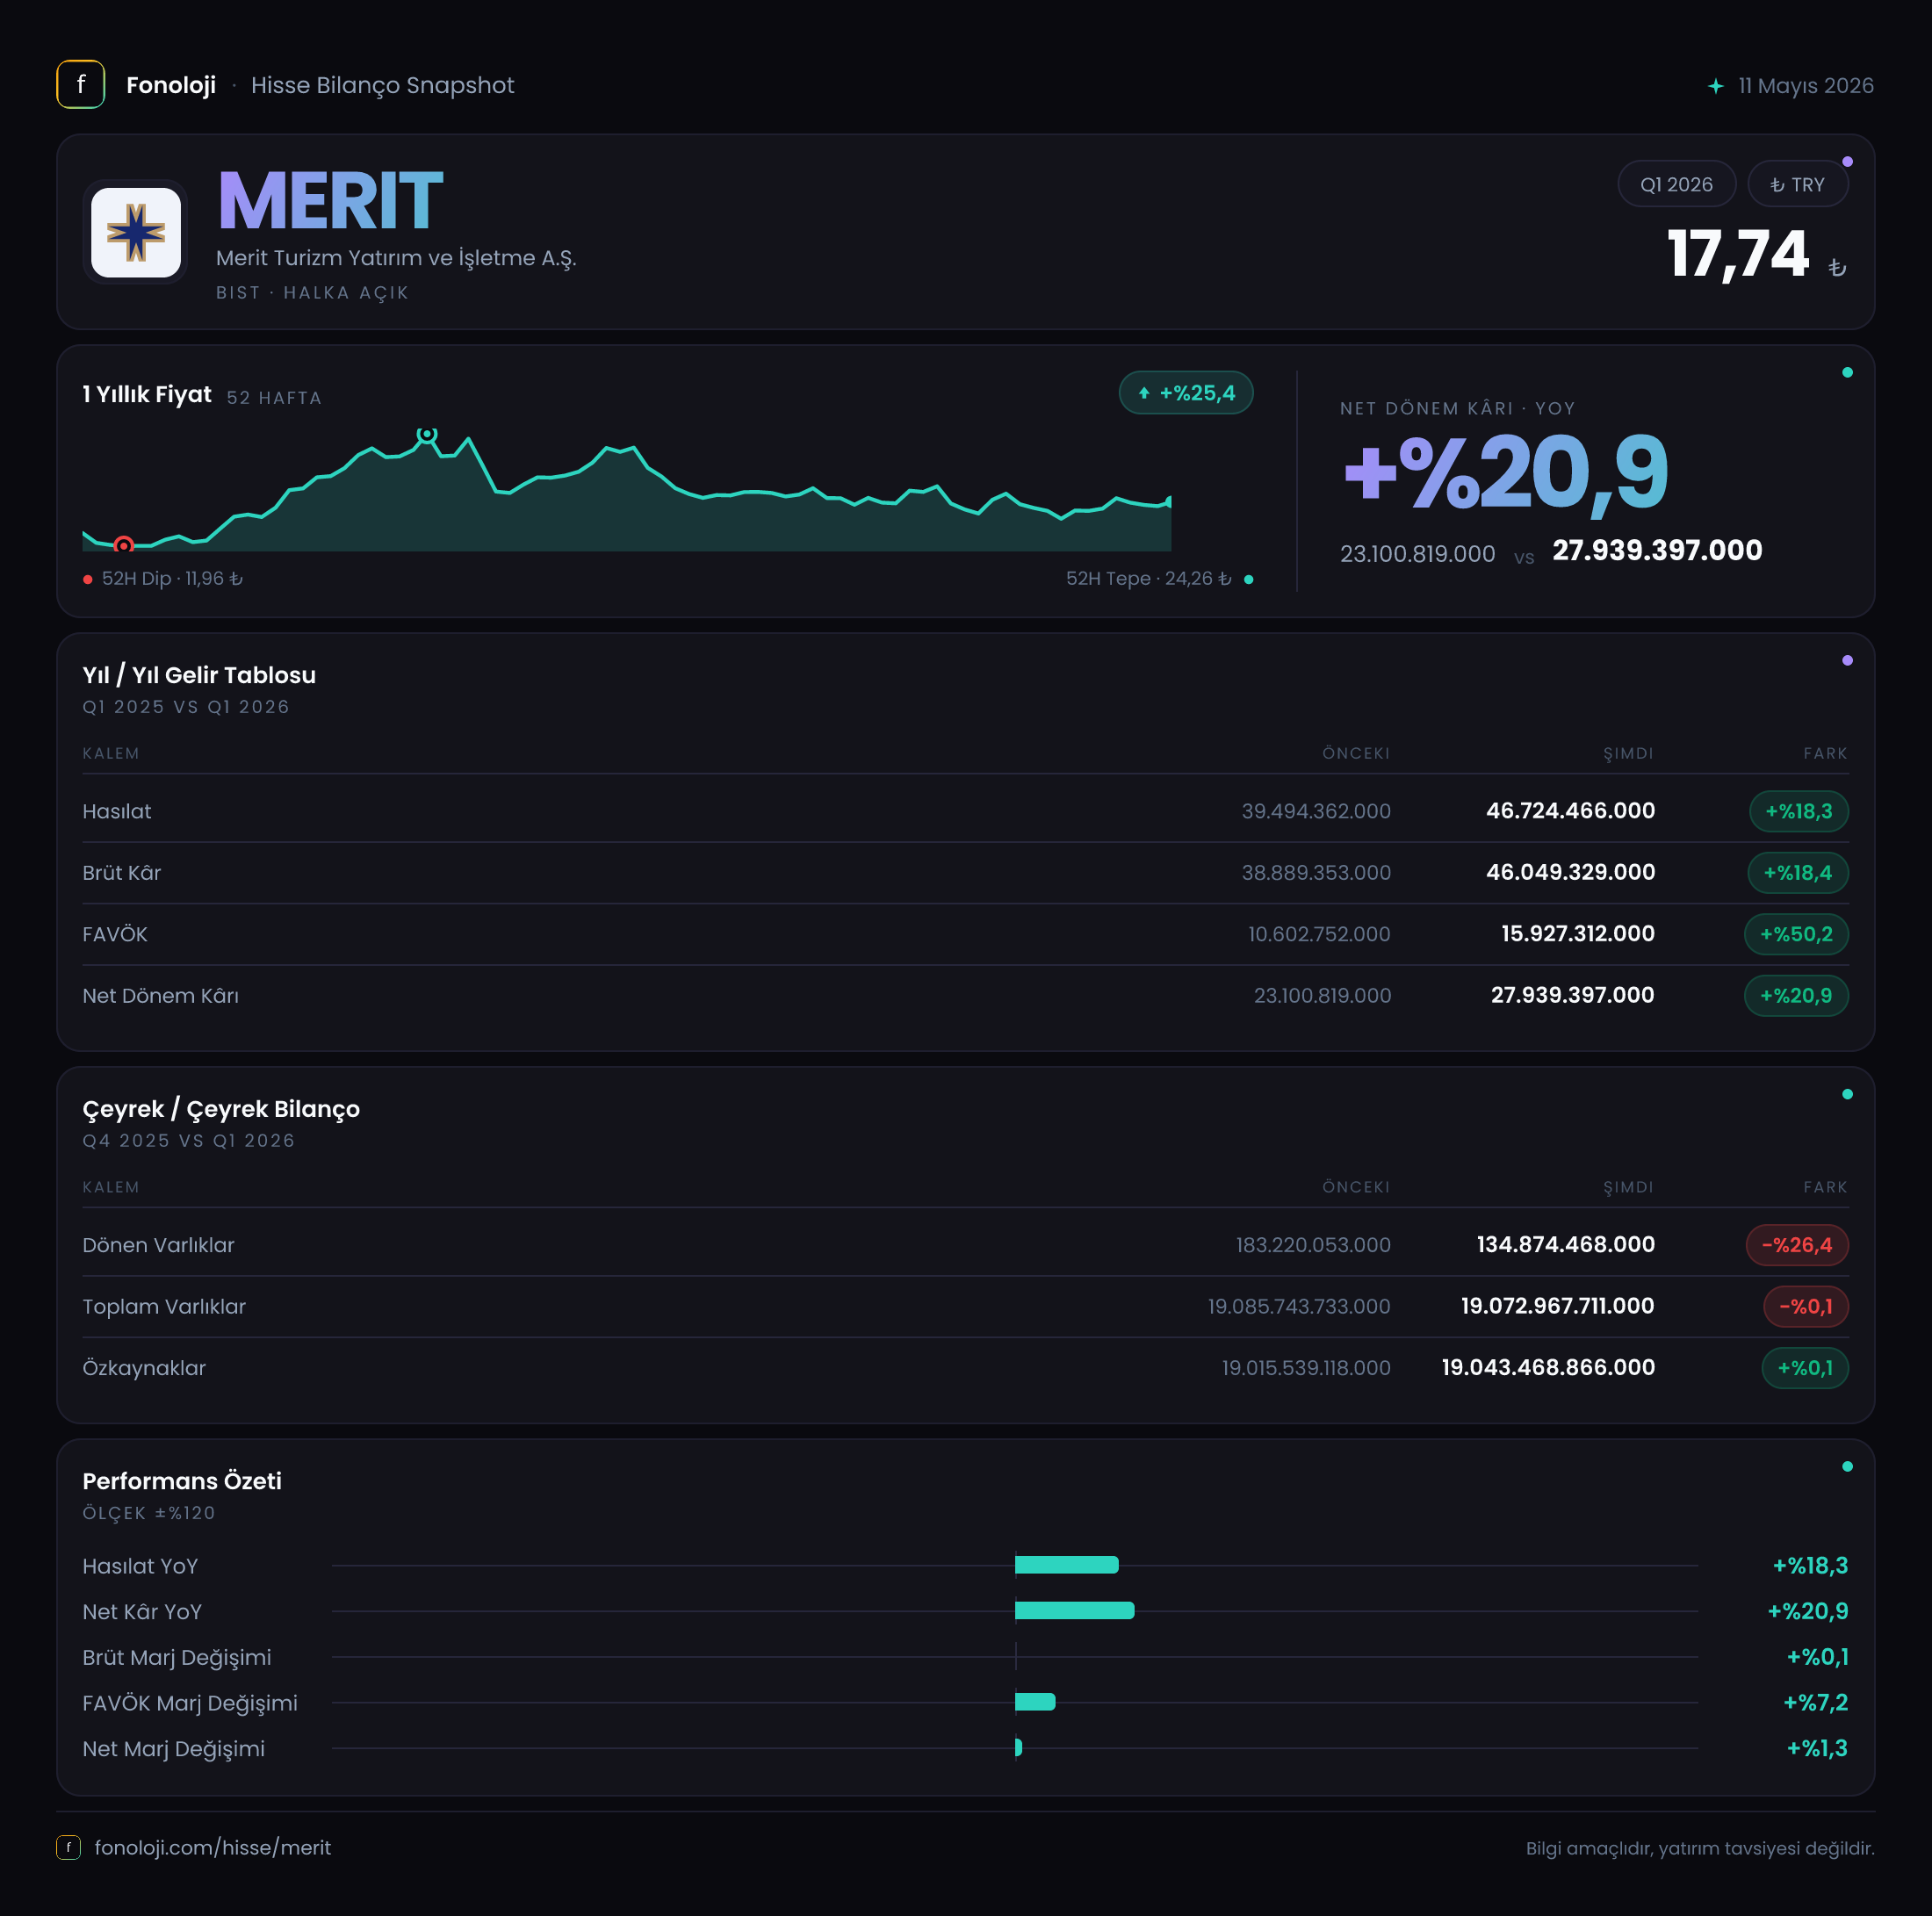
Merit Turizm Yatırım ve İşletme A.Ş., turizm yatırımları ve işletmeciliği alanında faaliyet gösteren, bilançosunda operasyonel faaliyetlerine kıyasla oldukça yüksek duran varlık taşıyan bir şirket görünümünde. 2026’nın ilk çeyreğinde satışlar ve net dönem kârı nominal olarak büyürken, operasyonel kârlılığın belirgin biçimde bozulması dönemin ana mesajını oluşturuyor. Şirketin net kârı 27,9 milyon TL seviyesine yükselmiş olsa da FAVÖK’ün 6,0 milyon TL’den -1,9 milyon TL’ye gerilemesi, kârın faaliyet performansından ne ölçüde desteklendiği konusunda soru işareti yaratıyor. Ayrıca net parasal pozisyon zararının artması, enflasyon muhasebesinin şirket sonuçları üzerindeki baskısının sürdüğünü gösteriyor.
Satış Hikayesi
Merit’in satışları geçen yılın aynı çeyreğindeki 39,5 milyon TL’den 46,7 milyon TL’ye yükseldi. Bu, nominal olarak %18,3’lük bir büyümeye işaret ediyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki bu artış enflasyonun gerisinde kalıyor. Başka bir ifadeyle şirket daha fazla ciro üretmiş olsa da bu büyüme, reel anlamda aynı ölçüde bir genişleme anlamına gelmiyor; sabit fiyatlarla değerlendirildiğinde satış hacminde veya fiyatlama gücünde zayıflama olasılığı bulunuyor.
Satış performansını değerlendirirken brüt kâr da benzer bir tablo sunuyor. Brüt kâr 38,9 milyon TL’den 46,0 milyon TL’ye çıkarak %18,4 arttı. Satış büyümesiyle brüt kâr büyümesinin neredeyse aynı kalması, ilk bakışta brüt kârlılığın korunduğunu gösteriyor. Bununla birlikte, büyümenin enflasyonun altında kalması nedeniyle şirketin turizm gelirlerini maliyet artışlarının üzerine taşıyacak kadar güçlü bir reel büyüme yaratıp yaratamadığı henüz net değil.
Veri setinde yalnızca geçen yılın aynı çeyreğine ilişkin satış bilgisi bulunuyor. Bu nedenle 2025/12’ye göre çeyreklik satış ivmesi veya sezon etkisinin nasıl geliştiği konusunda sağlıklı bir değerlendirme yapmak mümkün değil. Turizm şirketlerinde sezonluk hareketler önemli olduğundan, özellikle ikinci ve üçüncü çeyrek sonuçları Merit’in yıllık performansını anlamak açısından daha belirleyici olacaktır.
Kârlılık
Dönemin en dikkat çekici konusu, brüt kâr ile FAVÖK arasındaki ayrışma. Brüt kâr marjı bu çeyrekte yaklaşık %98,5 seviyesinde gerçekleşirken, geçen yılın aynı döneminde de yaklaşık %98,5 düzeyindeydi. Yani doğrudan maliyetler satışlara kıyasla büyük ölçüde kontrol altında tutulmuş görünüyor. Ancak brüt kârın yüksek kalması, şirketin tüm faaliyet giderlerini karşılayabildiği anlamına gelmiyor.
FAVÖK, geçen yılki 6,0 milyon TL’den -1,9 milyon TL’ye gerileyerek faaliyet düzeyinde zarara döndü. Buna göre FAVÖK marjı %15,2’den yaklaşık -%4,1’e indi. Bu değişim, satışlardaki nominal büyümeye rağmen genel yönetim, pazarlama, personel veya diğer faaliyet giderlerinin brüt kârı önemli ölçüde tükettiğini düşündürüyor. Veride gider kalemlerinin ayrıntısı yer almadığı için bozulmanın hangi kalemden kaynaklandığını kesin olarak söylemek mümkün değil; ancak faaliyet kârlılığındaki bu dönüş, çeyreğin en önemli risk göstergesi.
Buna karşılık net dönem kârı 23,1 milyon TL’den 27,9 milyon TL’ye çıkarak %20,9 yükseldi. Net kâr marjı da yaklaşık %58,5’ten %59,7’ye çıktı. Fakat net kârın, FAVÖK’ün aksine güçlü kalması, kârın operasyonel faaliyetlerden gelmediğini gösteriyor. Faaliyet zararı varken net kâr üretilmesi; finansal gelirler, yatırım değerlemeleri, diğer faaliyet kalemleri veya vergi etkileri gibi unsurların sonucu olabilir. Bu kalemler paylaşılmadığından, net kâr artışını doğrudan iş modelinin güçlenmesi olarak okumak doğru olmaz.
Özetle Merit’te brüt kâr seviyesi korunmuş, ancak brüt kârın aşağıdaki giderleri karşılama gücü azalmış. Yatırımcı açısından izlenmesi gereken ana gösterge, net kârdan çok FAVÖK’ün yeniden pozitif bölgeye dönüp dönemeyeceği olacaktır.
Bilanço Sağlığı
Merit’in bilançosu, 19,1 milyar TL toplam varlık ve 19,0 milyar TL özkaynakla oldukça yüksek özkaynak ağırlıklı bir yapı ortaya koyuyor. Özkaynaklar toplam varlıkların yaklaşık %99,5’ini oluşturuyor. Bu görünüm, şirketin bilanço tarafında yüksek bir borçluluk baskısı taşımadığını ve varlıklarının büyük bölümünü özkaynaklarla finanse ettiğini gösteriyor.
Duran varlıklar 18,9 milyar TL ile toplam varlıkların neredeyse tamamını oluşturuyor ve önceki yıl sonuna göre yalnızca %0,2 değişmiş durumda. Bu istikrar, şirketin varlık tabanında önemli bir yeniden değerleme veya büyük ölçekli yatırım hareketi olmadığını gösteriyor. Ancak duran varlıkların bu kadar yüksek paya sahip olması, bilançonun likiditesini sınırlayabilir; varlıkların önemli bölümü kısa sürede nakde çevrilebilecek kalemlerden oluşmuyor.
Dönen varlıklar ise 183,2 milyon TL’den 134,9 milyon TL’ye gerileyerek %26,4 azaldı. Bu düşüş, nakit ve kısa vadeli varlık tamponunun önceki yıl sonuna göre zayıfladığını gösteriyor. Cari yükümlülükler paylaşılmadığı için cari oran veya kısa vadeli ödeme gücü hesaplanamıyor; yine de dönen varlıklardaki bu gerileme yakından takip edilmeli. Net borç verisi bulunmadığından net borç/FAVÖK rasyosu hesaplanamıyor ve “borç yok” sonucuna varılamıyor. Bu nedenle borçluluk değerlendirmesinde şirketin finansal borç ve nakit detaylarının açıklanması önemli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı, geçen yılın aynı dönemindeki 6,2 milyon TL’den 11,4 milyon TL’ye yükseldi. Zararın mutlak tutarı yaklaşık %83,1 artmış durumda. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor.
Net parasal pozisyon zararının büyümesi, yüksek enflasyon ortamında şirketin bilançosundaki parasal yapıdan daha fazla olumsuz etki gördüğünü ortaya koyuyor. Bu zarar, net kârı aşağı çeken bir unsur olsa da tek başına operasyonel performans göstergesi değil. Ancak Merit’te FAVÖK’ün negatif olduğu bir dönemde net parasal pozisyon zararının da artması, kâr kalitesini daha dikkatli incelemeyi gerektiriyor.
TAS 29 etkisi nedeniyle nominal net kâr artışı, şirketin reel anlamda daha güçlü hale geldiğini otomatik olarak göstermiyor. Satış büyümesinin enflasyonun altında kalması ve parasal pozisyon zararının yükselmesi birlikte değerlendirildiğinde, dönem sonuçları reel büyümeden çok muhasebesel ve operasyon dışı kalemlerin etkisine açık görünüyor.
Yatırımcı için Ne Anlama Geliyor?
Merit’in ilk çeyrek tablosu iki farklı hikâye anlatıyor. Bir tarafta satışlar %18,3, net kâr %20,9 artarak nominal büyüme korunuyor. Diğer tarafta bu artışlar enflasyonun gerisinde kalıyor ve FAVÖK’ün pozitiften negatife dönmesi, şirketin ana faaliyetlerinde belirgin bir verimlilik sorunu bulunduğunu gösteriyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Yüksek özkaynak oranı, bilançonun borç kaynaklı kırılganlığını sınırlıyor.
- Brüt kâr marjının yaklaşık %98,5 seviyesinde korunması, doğrudan maliyetlerin henüz ciddi biçimde bozulmadığını gösteriyor.
- Turizm sezonunun güçlü geçmesi halinde satış hacmi ve kapasite kullanımı FAVÖK’ü yeniden pozitife taşıyabilir.
Buna karşılık temel riskler de açık:
- FAVÖK marjının %15,2’den -%4,1’e gerilemesi, faaliyet giderlerinin kontrol edilmesi gerektiğini gösteriyor.
- Dönen varlıklardaki %26,4’lük düşüş, kısa vadeli likidite açısından izlenmeli.
- Net parasal pozisyon zararının 11,4 milyon TL’ye yükselmesi, enflasyon muhasebesi baskısının arttığını ortaya koyuyor.
- Net kâr güçlü görünse de faaliyet zararı nedeniyle kâr kalitesi ve sürdürülebilirliği sorgulanmalı.
Merit için sonraki dönemlerde en kritik göstergeler, FAVÖK’ün tekrar pozitif seviyeye dönmesi, satış büyümesinin enflasyonu aşması, dönen varlıkların toparlanması ve net kârın operasyonel performansla daha fazla desteklenmesi olacak. Bu göstergeler iyileşmeden yalnızca net kâr artışına bakarak olumlu bir yatırım hikâyesi kurmak sağlıklı görünmüyor.
Yatırım tavsiyesi değildir.