
Açılış
MANAS Enerji Yönetimi, enerji ölçüm ve yönetim sistemleri alanında faaliyet gösteren, donanım ve teknoloji satışlarının yanı sıra proje ve çözüm bazlı işlerden gelir elde eden bir şirket görünümünde. 2026’nın ilk çeyreğinde şirketin ana mesajı oldukça net: satışlar daralırken brüt kârlılık sert biçimde bozulmuş, faaliyet giderleri FAVÖK’ü negatife taşımış ve enflasyon muhasebesi kaynaklı parasal pozisyon zararı net sonucu daha da aşağı çekmiş. Bilanço tarafında varlıklar ve özkaynaklar nominal olarak büyüse de net borcun artması, operasyonel toparlanma gerçekleşmeden finansal esnekliğin sınırlı kaldığına işaret ediyor.
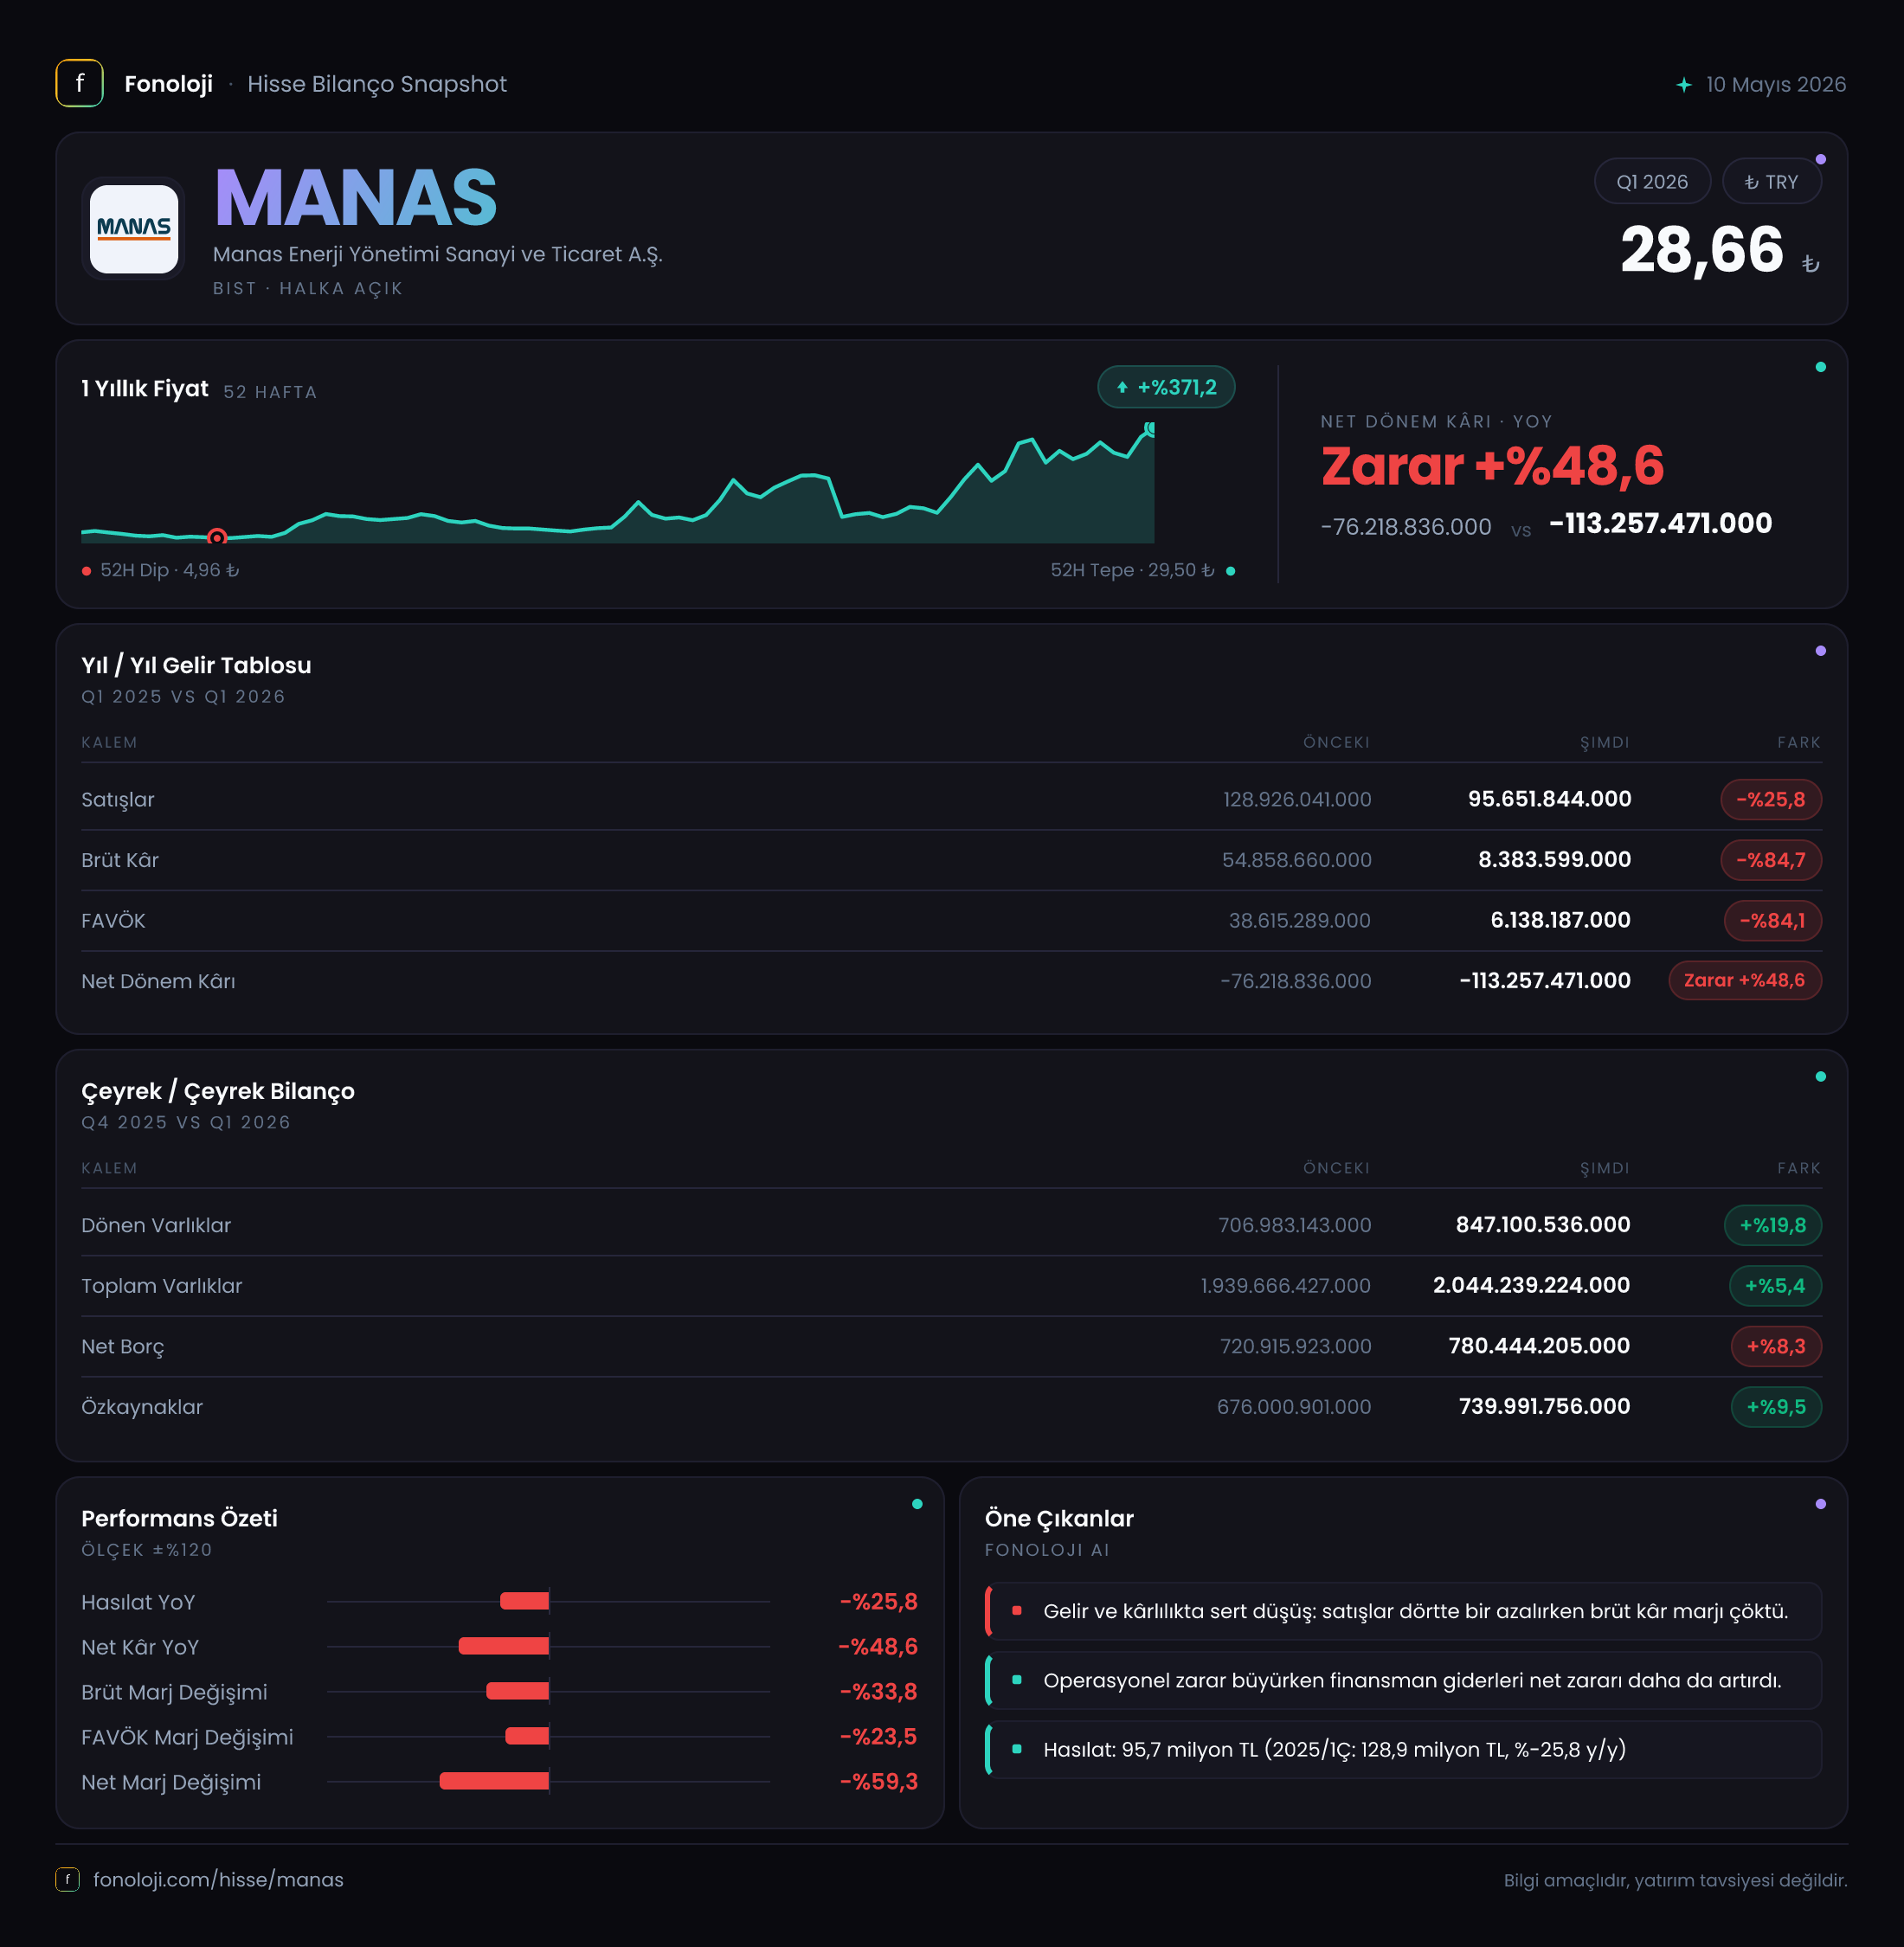
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 95,7 milyon TL | 128,9 milyon TL | Yıllık %25,8 daralma | | Brüt kâr | 8,4 milyon TL | 54,9 milyon TL | Yıllık %84,7 düşüş | | FAVÖK | -14,3 milyon TL | 24,7 milyon TL | Faaliyet kârlılığı negatife döndü | | Net dönem kârı | -113,3 milyon TL | -76,2 milyon TL | Zarar %48,6 arttı | | Net borç | 780,4 milyon TL | 720,9 milyon TL | Yıl sonuna göre %8,3 artış |
Satış Hikayesi
MANAS’ın satışları geçen yılın aynı çeyreğindeki 128,9 milyon TL’den 95,7 milyon TL’ye geriledi. Bu, nominal olarak %25,8 düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak azalması yalnızca hacim kaybına değil, fiyatlama gücünün de zayıf kaldığına işaret ediyor. Başka bir ifadeyle şirket, enflasyon etkisini fiyatlara yansıtamadığı gibi toplam satış tutarını da geçen yılın altında bırakmış.
Burada dikkat edilmesi gereken nokta, satış daralmasının brüt kârdaki düşüşten çok daha sınırlı kalması. Satışlar %25,8 azalırken brüt kâr %84,7 gerilemiş. Bu tablo, ürün ve proje karmasının şirket aleyhine değiştiğini, maliyetlerin satışlardan daha hızlı arttığını veya düşük marjlı işlerin toplam içindeki payının yükseldiğini düşündürüyor. Sadece ciroyu artırmak, MANAS açısından yeterli olmayacak; asıl kritik konu, bu cironun hangi brüt marjla üretildiği.
Çeyreklik karşılaştırma için mevcut veri sınırlı. Elimizde 2025/3 satışları bulunuyor, ancak 2025/12 veya ara çeyrek satışları verilmediği için yıl içindeki ivmeyi sağlıklı biçimde ölçmek mümkün değil. Bu nedenle ilk çeyrekteki zayıflığın geçici mi yoksa devam eden bir sipariş ve proje yavaşlamasının sonucu mu olduğunu anlamak için sonraki çeyreklerde satışların yeniden büyüyüp büyümediğini izlemek gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, satış düşüşünden daha önemli bir risk oluşturuyor. Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %42,6 seviyesinden bu çeyrekte yaklaşık %8,8’e gerilemiş. Yani şirket 100 TL’lik satıştan geçen yıl yaklaşık 42,6 TL brüt kâr üretirken, bu yıl yalnızca 8,8 TL bırakabilmiş. Bu ölçekteki marj kaybı, maliyet baskısının veya iş karması bozulmasının ciddi olduğunu gösteriyor.
FAVÖK de aynı yönde bozulmuş. Geçen yıl 24,7 milyon TL olan FAVÖK, bu çeyrekte 14,3 milyon TL zarara dönmüş. FAVÖK marjı yaklaşık %19,2’den -%14,9’a gerilemiş. Brüt kârın yalnızca 8,4 milyon TL seviyesinde kaldığı ortamda faaliyet giderlerini karşılamak mümkün olmamış. Burada şirketin operasyonel giderleri yüksek kalmış olabilir; ancak verilen veri, giderlerin hangi kalemlerden kaynaklandığını ayrıştırmaya yetmiyor. Kesin olan nokta, mevcut satış hacminin faaliyet yapısını taşımadığıdır.
Net dönem zararı da geçen yılki 76,2 milyon TL’den 113,3 milyon TL’ye yükselmiş. Net zarar marjı yaklaşık -%59,1’den -%118,4’e gerilemiş; yani şirket bu çeyrekte satışlarının tamamından daha yüksek tutarda net zarar yazmış. Operasyonel zarara ek olarak 139,2 milyon TL’lik negatif net parasal pozisyon, net sonucu belirgin biçimde ağırlaştırmış. Dolayısıyla zararın tamamı operasyonel performansla açıklanamaz; ancak operasyon tarafındaki bozulma da net biçimde ortadadır.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı görünse de burada da dikkat edilmesi gereken unsurlar var. Dönen varlıklar yıl sonuna göre 707,0 milyon TL’den 847,1 milyon TL’ye yükselmiş ve nominal olarak %19,8 artmış. Ancak bu artış, %30’un üzerindeki enflasyon ortamında reel bir büyümeye işaret etmiyor; dönen varlıkların satın alma gücü bazında gerilemiş olması mümkün. Stok, ticari alacak ve nakit kompozisyonu verilmediği için artışın likiditeyi mi, yoksa tahsilat ve stok riskini mi yansıttığı henüz net değil.
Duran varlıklar 1,2 milyar TL civarında kalırken toplam varlıklar 1,9 milyar TL’den 2,0 milyar TL’ye yükselmiş. Nominal %5,4’lük büyüme, enflasyona göre oldukça sınırlı. Özkaynaklar ise 676,0 milyon TL’den 740,0 milyon TL’ye çıkarak %9,5 artmış. Fakat bu artışın enflasyon karşısında reel bir güçlenme anlamına geldiği söylenemez. Ayrıca dönem zararı sürerken özkaynak artışının kaynağı, sermaye hareketleri veya diğer muhasebe kalemleri açıklanmadan yorumlanmamalı.
Net borç 720,9 milyon TL’den 780,4 milyon TL’ye yükselmiş. Böylece net borç/özkaynak oranı yaklaşık 1,05x seviyesine geliyor. Bu, şirketin net borcunun özkaynaklarına yakın olduğunu ve borç yükünün göz ardı edilemeyeceğini gösteriyor. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; şirketin borç taşıma kapasitesi şu aşamada faaliyet kârıyla desteklenmiyor. Operasyonel zarar devam ederse faiz ve finansman yükü bilanço üzerindeki baskıyı artırabilir.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi etkisi, MANAS’ın bu çeyrekteki net zararının en belirleyici unsurlarından biri. Net parasal pozisyon geçen yıl aynı dönemdeki 764,5 bin TL’lik pozitif seviyeden, bu çeyrekte 139,2 milyon TL negatif seviyeye dönmüş. Bu değişim, şirketin enflasyon karşısında parasal kalemlerden kaynaklanan satın alma gücü kaybının çok belirgin hale geldiğini gösteriyor.
Negatif net parasal pozisyon, genel olarak şirketin parasal varlıklarının parasal yükümlülüklerine kıyasla daha yüksek olması durumunda ortaya çıkan enflasyon muhasebesi zararını ifade eder. Enflasyon yükseldikçe, nakit ve nakit benzeri alacaklar gibi parasal varlıkların reel değeri erir. Bu zarar nakit çıkışı yaratmayabilir; ancak şirketin enflasyon ortamındaki bilanço pozisyonunun net kâr üzerinde ciddi bir muhasebe baskısı oluşturduğunu gösterir.
Bu kalem, operasyonel sonuçlarla karıştırılmamalı. 139,2 milyon TL’lik parasal pozisyon zararı, FAVÖK’e dahil olmayan ve net kârı aşağı çeken bir etkidir. Buna rağmen yatırımcı açısından önemsiz değildir; çünkü şirketin mevcut bilanço yapısı enflasyon yüksek kaldığı sürece net sonuçlarda oynaklık yaratmaya devam edebilir.
Yatırımcı için Ne Anlama Geliyor?
MANAS’ın 2026/3 sonuçları, büyümeden çok toparlanma ihtiyacını ortaya koyuyor. Fırsat tarafında, şirketin satışlarını yeniden büyütmesi ve brüt marjı geçen yılki seviyenin tamamına ulaşmasa bile anlamlı biçimde toparlaması halinde FAVÖK’te hızlı bir iyileşme potansiyeli bulunuyor. Özellikle teknoloji ve enerji yönetimi projelerinde yüksek marjlı işlerin payının artması, düşük ciro ortamında bile kârlılığı destekleyebilir.
Ancak mevcut verilerde riskler daha görünür durumda:
- Satışlar yıllık bazda %25,8 gerilemiş; bu, enflasyon karşısında reel olarak daha sert bir daralmaya işaret ediyor.
- Brüt marj %42,6’dan %8,8’e düşmüş; temel faaliyet ekonomisi bozulmuş.
- FAVÖK’ün -14,3 milyon TL olması, şirketin henüz operasyonel olarak kendi giderlerini karşılayamadığını gösteriyor.
- Net borç 780,4 milyon TL’ye yükselmiş ve negatif FAVÖK nedeniyle borçluluk baskısı artmış.
- TAS 29 kaynaklı 139,2 milyon TL’lik zarar, net kâr görünümünü ağırlaştırıyor.
Yatırımcı açısından takip edilmesi gereken ana göstergeler, ikinci çeyrekte satışların yeniden büyüyüp büyümediği, brüt marjın %8,8 seviyesinden toparlanıp toparlanmadığı, FAVÖK’ün pozitife dönüp dönmediği ve net borcun artışının durup durmadığıdır. Bu göstergeler düzelmeden yalnızca bilanço büyüklüğüne bakarak olumlu bir yatırım hikâyesi kurmak mümkün değil. Yatırım tavsiyesi değildir.