
Açılış
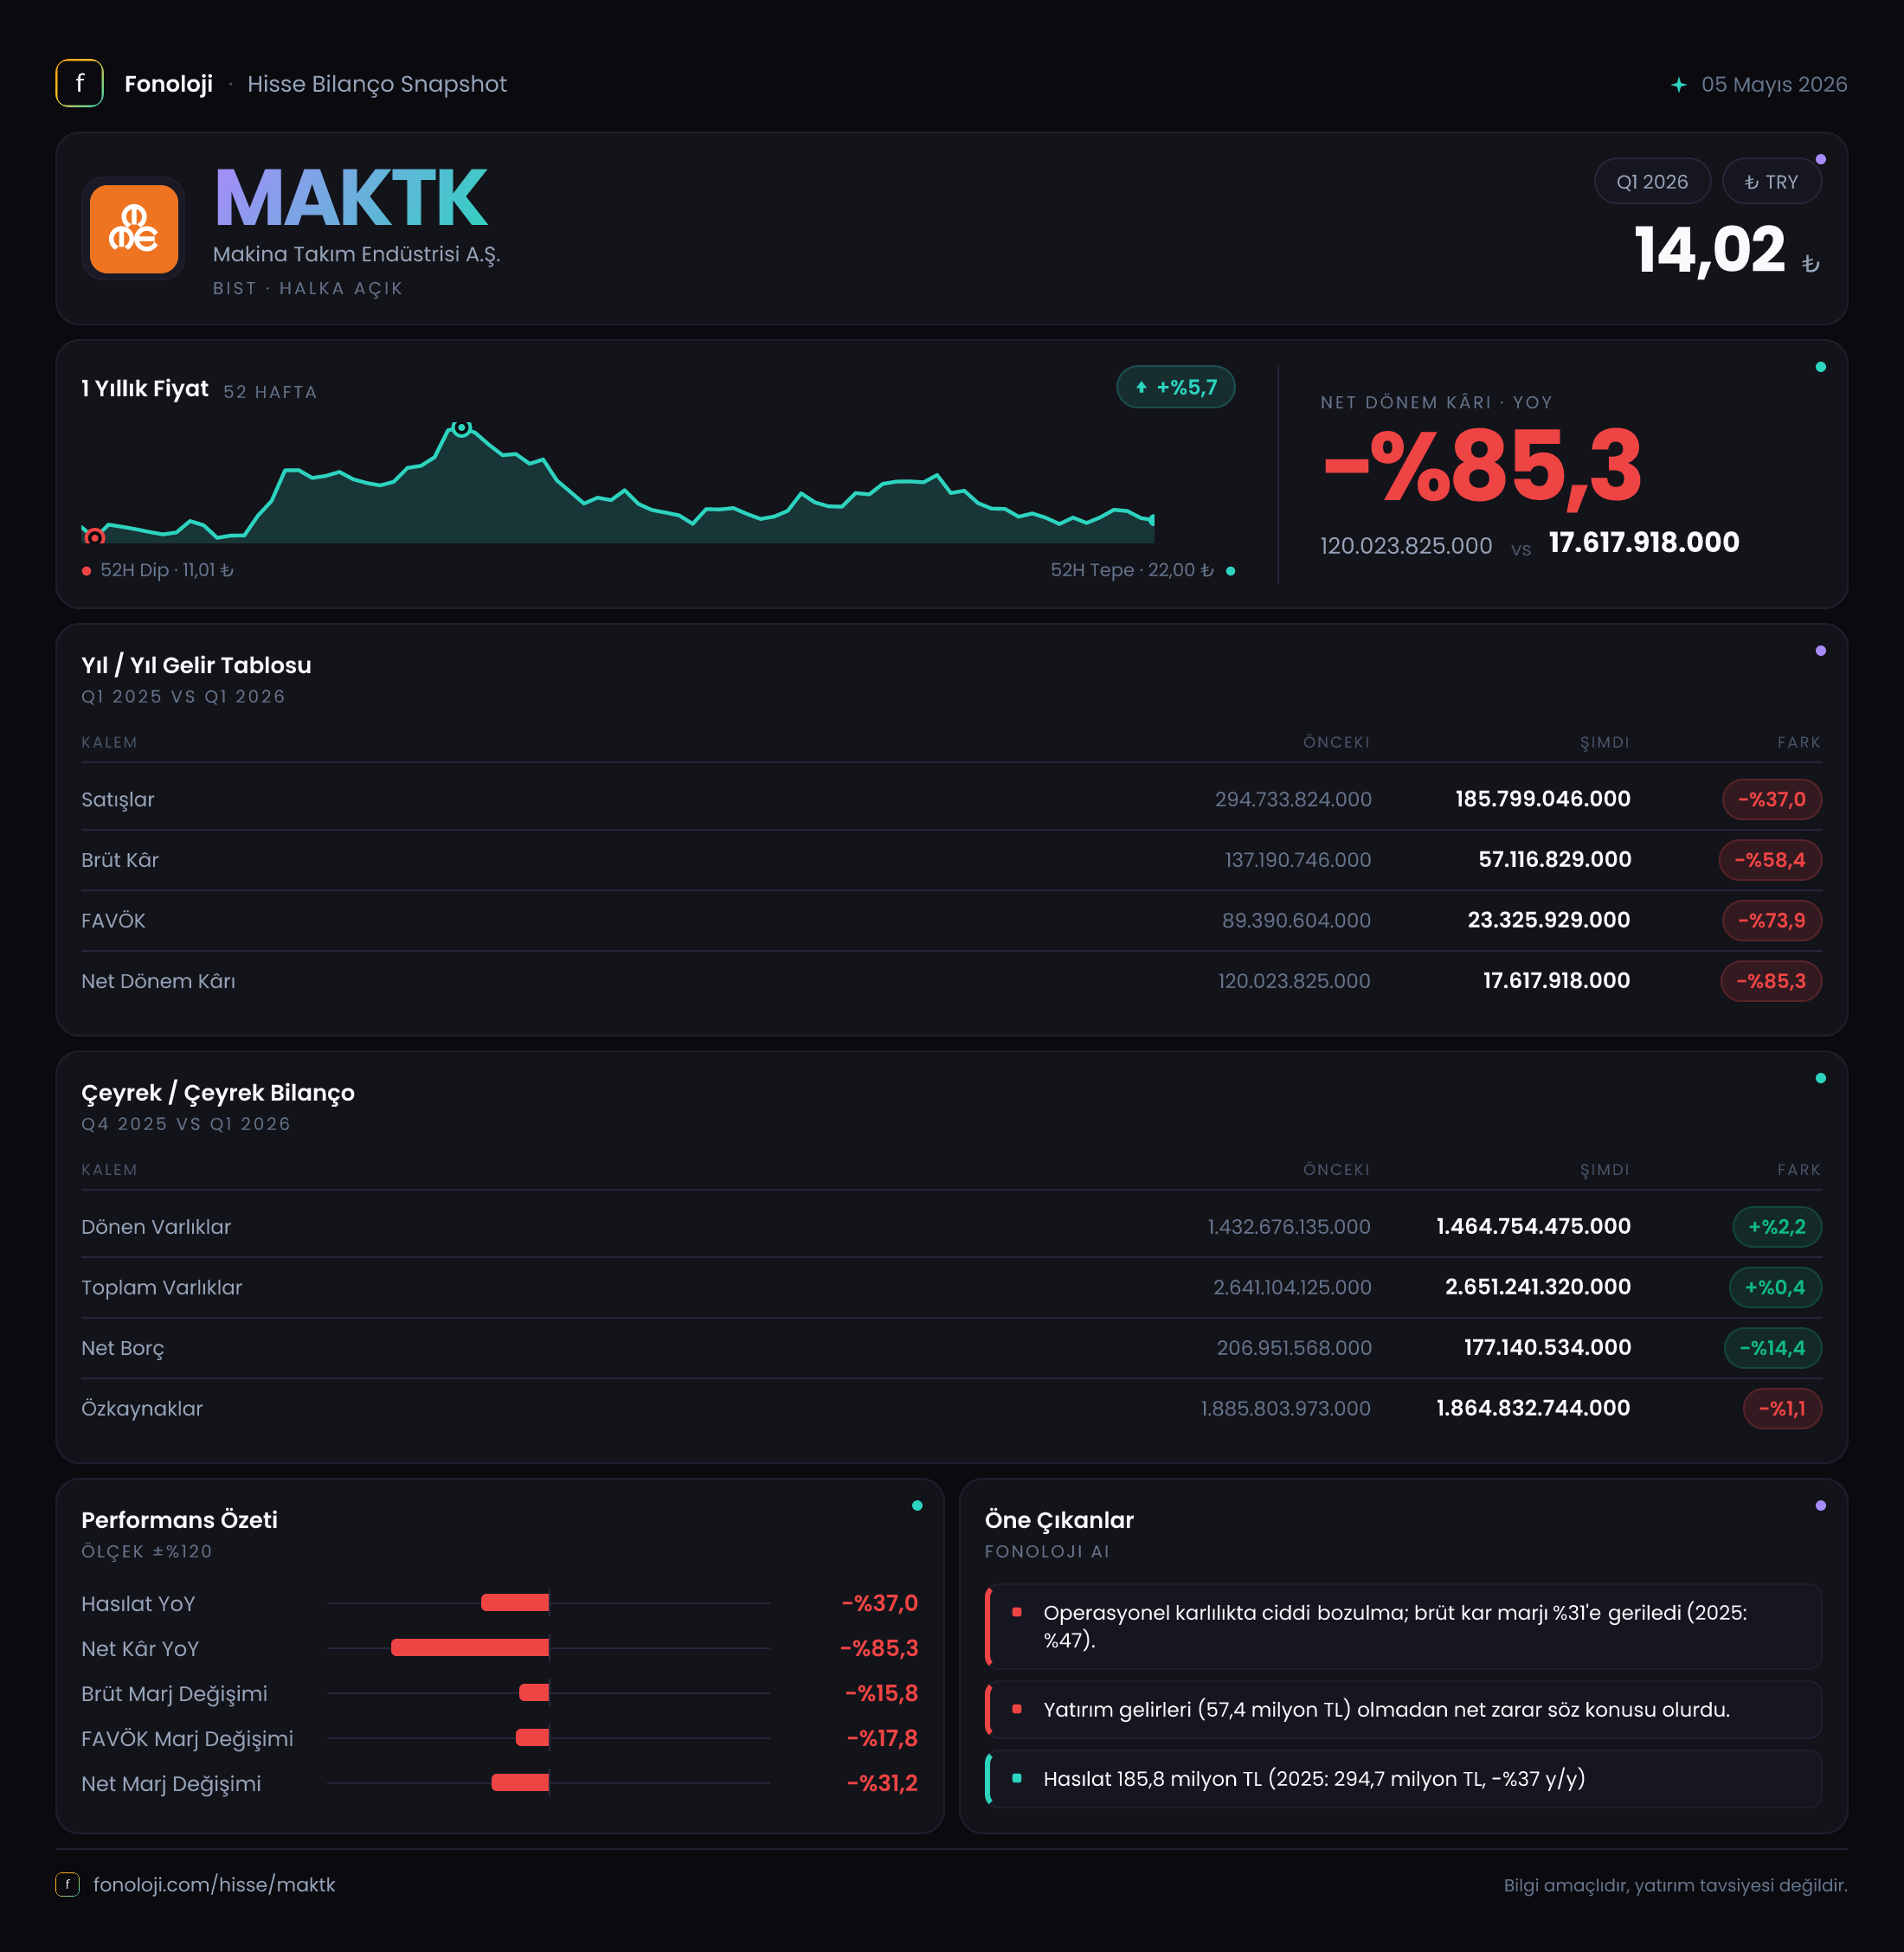
Makina Takım Endüstrisi, metal işleme ve takım üretimi alanında faaliyet gösteren bir sanayi şirketi olarak 2026/3AB döneminde belirgin bir operasyonel daralma yaşadı. Satışlar geçen yılın aynı dönemine göre %37 gerilerken, brüt kâr %58,4, FAVÖK ise %73,9 düştü. Buna rağmen şirket dönemini 17,6 milyon TL net kârla tamamladı; ancak bu kâr, geçen yılki 120,0 milyon TL seviyesinin yalnızca küçük bir bölümünü oluşturuyor. Bilançoda net borcun azalması ve yüksek özkaynak seviyesi olumlu görünürken, asıl soru şirketin satış ve marj kaybını ne kadar sürede tersine çevirebileceği.
Satış Hikayesi
Makina Takım’ın satışları 185,8 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 294,7 milyon TL idi; dolayısıyla şirket bir yılda 108,9 milyon TL ciro kaybetti. Yüzde bazında bakıldığında bu, %37’lik sert bir gerilemeye işaret ediyor.
Bu düşüş, Türkiye’de %30’un üzerindeki enflasyon ortamı dikkate alındığında daha da dikkat çekici hale geliyor. Satışların yalnızca nominal olarak azalması değil, yüksek enflasyon karşısında reel bazda çok daha belirgin bir daralma yaşanması söz konusu. Şirketin fiyat artışlarıyla enflasyonu telafi edemediği veya satış hacminde ciddi kayıp yaşadığı anlaşılıyor. Ancak mevcut veriler satış düşüşünün fiyat, hacim, ürün karması ya da müşteri bazında hangi kanaldan kaynaklandığını göstermiyor; bu nedenle faaliyet raporundaki sipariş, kapasite kullanımı ve ihracat verileri önem kazanacak.
Satış tarafında çeyreklik trendi güçlü biçimde değerlendirmek için yeterli veri bulunmuyor. Elimizde 2025/3 dönemiyle karşılaştırma var; 2026/3 sonrasında gelen çeyrekler paylaşılmadığı için daralmanın geçici mi yoksa yeni bir düşük faaliyet seviyesine mi işaret ettiğini şimdilik söylemek mümkün değil. Yatırımcı açısından izlenmesi gereken ilk gösterge, bir sonraki çeyrekte satışların yeniden toparlanıp toparlanmayacağı ve bu toparlanmanın enflasyonun üzerinde gerçekleşip gerçekleşmeyeceği olacak.
Kârlılık
Satışlardaki gerileme, kârlılıkta daha sert bir bozulmaya dönüşmüş durumda. Şirketin brüt kârı 57,1 milyon TL oldu; geçen yılın aynı dönemindeki 137,2 milyon TL seviyesine göre düşüş %58,4. Böylece brüt kâr marjı yaklaşık %30,7’ye geriledi. Geçen yıl aynı marj yaklaşık %46,6 seviyesindeydi. Başka bir ifadeyle şirket yalnızca daha az satış yapmadı; her 100 TL’lik satıştan elde ettiği brüt katkı da yaklaşık 16 puan azaldı.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK 23,3 milyon TL ile geçen yılki 89,4 milyon TL’nin oldukça altında kaldı ve yıllık düşüş %73,9 oldu. FAVÖK marjı %12,5 seviyesine inerken, önceki yıl aynı dönemde yaklaşık %30,3 düzeyindeydi. Brüt marjdaki gerilemenin üzerine faaliyet giderlerinin satışlara oranının yükselmesi veya sabit giderlerin daha düşük ciroya yayılması, operasyonel kârlılığı daha fazla baskılamış görünüyor. Gider kırılımı verilmediği için bunun ücret, enerji, hammadde, satış giderleri ya da genel yönetim giderlerinden hangisinden kaynaklandığı konusunda veri dışı bir çıkarım yapmak doğru olmaz.
Net kâr 17,6 milyon TL olarak gerçekleşti. Bu rakam geçen yılki 120,0 milyon TL’ye göre %85,3 daha düşük. Net kâr marjı da %9,5 seviyesine indi; geçen yıl bu oran yaklaşık %40,7 idi. FAVÖK ile net kâr arasındaki fark, finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin birlikte değerlendirilmesini gerektiriyor. Şirket operasyonel olarak hâlâ pozitif FAVÖK ve net kâr üretiyor; ancak kârın kalitesi ve sürdürülebilirliği, geçen yıla göre belirgin biçimde zayıflamış durumda.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %0,4 artarak 2,7 milyar TL seviyesine geldi. Dönen varlıklar 1,5 milyar TL ile %2,2 yükselirken, duran varlıklar 1,2 milyar TL ile %1,8 geriledi. Bu değişim, şirketin bilançosunda büyük ölçekli bir varlık büyümesi olmadığını; esas olarak dönen varlıklar ve işletme sermayesi kalemlerinin izlenmesi gerektiğini gösteriyor. Stoklar, ticari alacaklar ve nakit dağılımı paylaşılmadığı için likiditenin kalitesi hakkında kesin bir hüküm vermek mümkün değil.
Özkaynaklar 1,9 milyar TL ile toplam varlıkların yaklaşık %70’ini oluşturuyor. Bu yüksek özkaynak oranı, şirketin bilançosunda borç finansmanına aşırı bağımlılık olmadığını gösteren önemli bir avantaj. Özkaynaklar önceki yıl sonuna göre %1,1 gerilese de hâlâ varlık tabanının büyük bölümünü finanse ediyor.
Net borç ise 207,0 milyon TL’den 177,1 milyon TL’ye gerileyerek %14,4 azaldı. Borcun azalması, operasyonel kârlılığın sert düştüğü bir dönemde bilanço açısından olumlu. Bununla birlikte mevcut dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK yaklaşık 7,6 kat seviyesine geliyor. Geçen yıl aynı çeyrek FAVÖK’ü baz alınırsa bu oran yaklaşık 2,3 kat idi. Bu karşılaştırma, borcun artmadığını fakat FAVÖK’teki düşüş nedeniyle borç taşıma kapasitesinin zayıfladığını gösteriyor. Oranın tek çeyrek FAVÖK’üyle hesaplandığı unutulmamalı; yıllıklandırılmış FAVÖK farklı bir sonuç verebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte şirketin net kârını aşağı çeken önemli unsurlardan biri oldu. Makina Takım’ın net parasal pozisyonu geçen yıl 8,1 milyon TL gelir iken, bu dönemde 15,4 milyon TL gider seviyesine döndü. Böylece iki dönem arasında kârı olumsuz etkileyen yaklaşık 23,5 milyon TL’lik bir fark oluştu.
TAS 29 uygulamasında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki pozisyonunu yansıtır. Net parasal kayıp, şirketin nakit ve alacak gibi parasal varlıklarının, borç ve ticari yükümlülükler gibi parasal kalemlerine kıyasla enflasyondan daha fazla eridiğine işaret edebilir. Ancak bu kalem doğrudan nakit çıkışı anlamına gelmez; muhasebesel bir düzeltmedir. Yine de net kâr ile operasyonel performans arasındaki farkı anlamak açısından kritik öneme sahiptir.
Yatırımcı için Ne Anlama Geliyor?
Makina Takım’ın 2026/3AB sonuçlarında ana hikâye, güçlü bilanço yapısına karşılık zayıflayan faaliyet performansı. Fırsat tarafında:
- Net borcun 177,1 milyon TL’ye gerilemesi,
- Özkaynakların 1,9 milyar TL ile yüksek kalması,
- Şirketin hâlâ pozitif FAVÖK ve net kâr üretebilmesi
öne çıkıyor.
Risk tarafında ise satışların %37, FAVÖK’ün %73,9 ve net kârın %85,3 gerilemesi bulunuyor. Özellikle FAVÖK marjının %30,3’ten %12,5’e düşmesi, sorunun yalnızca ciro kaybı olmadığını; maliyet ve kapasite kullanımının da yakından takip edilmesi gerektiğini gösteriyor. Net parasal pozisyonun gelirdan gidere dönmesi ve tek dönem FAVÖK’ü bazında net borç/FAVÖK oranının 7,6 kata yükselmesi de dikkat edilmesi gereken başlıklar.
Önümüzdeki dönemlerde yatırımcı için üç gösterge belirleyici olacak: satışların yeniden büyümeye başlaması, brüt ve FAVÖK marjlarının toparlanması ve net borcun operasyonel kârla birlikte daha hızlı azalması. Bu göstergeler düzelmeden yalnızca düşük piyasa değeri veya yüksek özkaynak üzerinden olumlu bir yatırım hikâyesi kurmak erken olur. Yatırım tavsiyesi değildir.