
Açılış
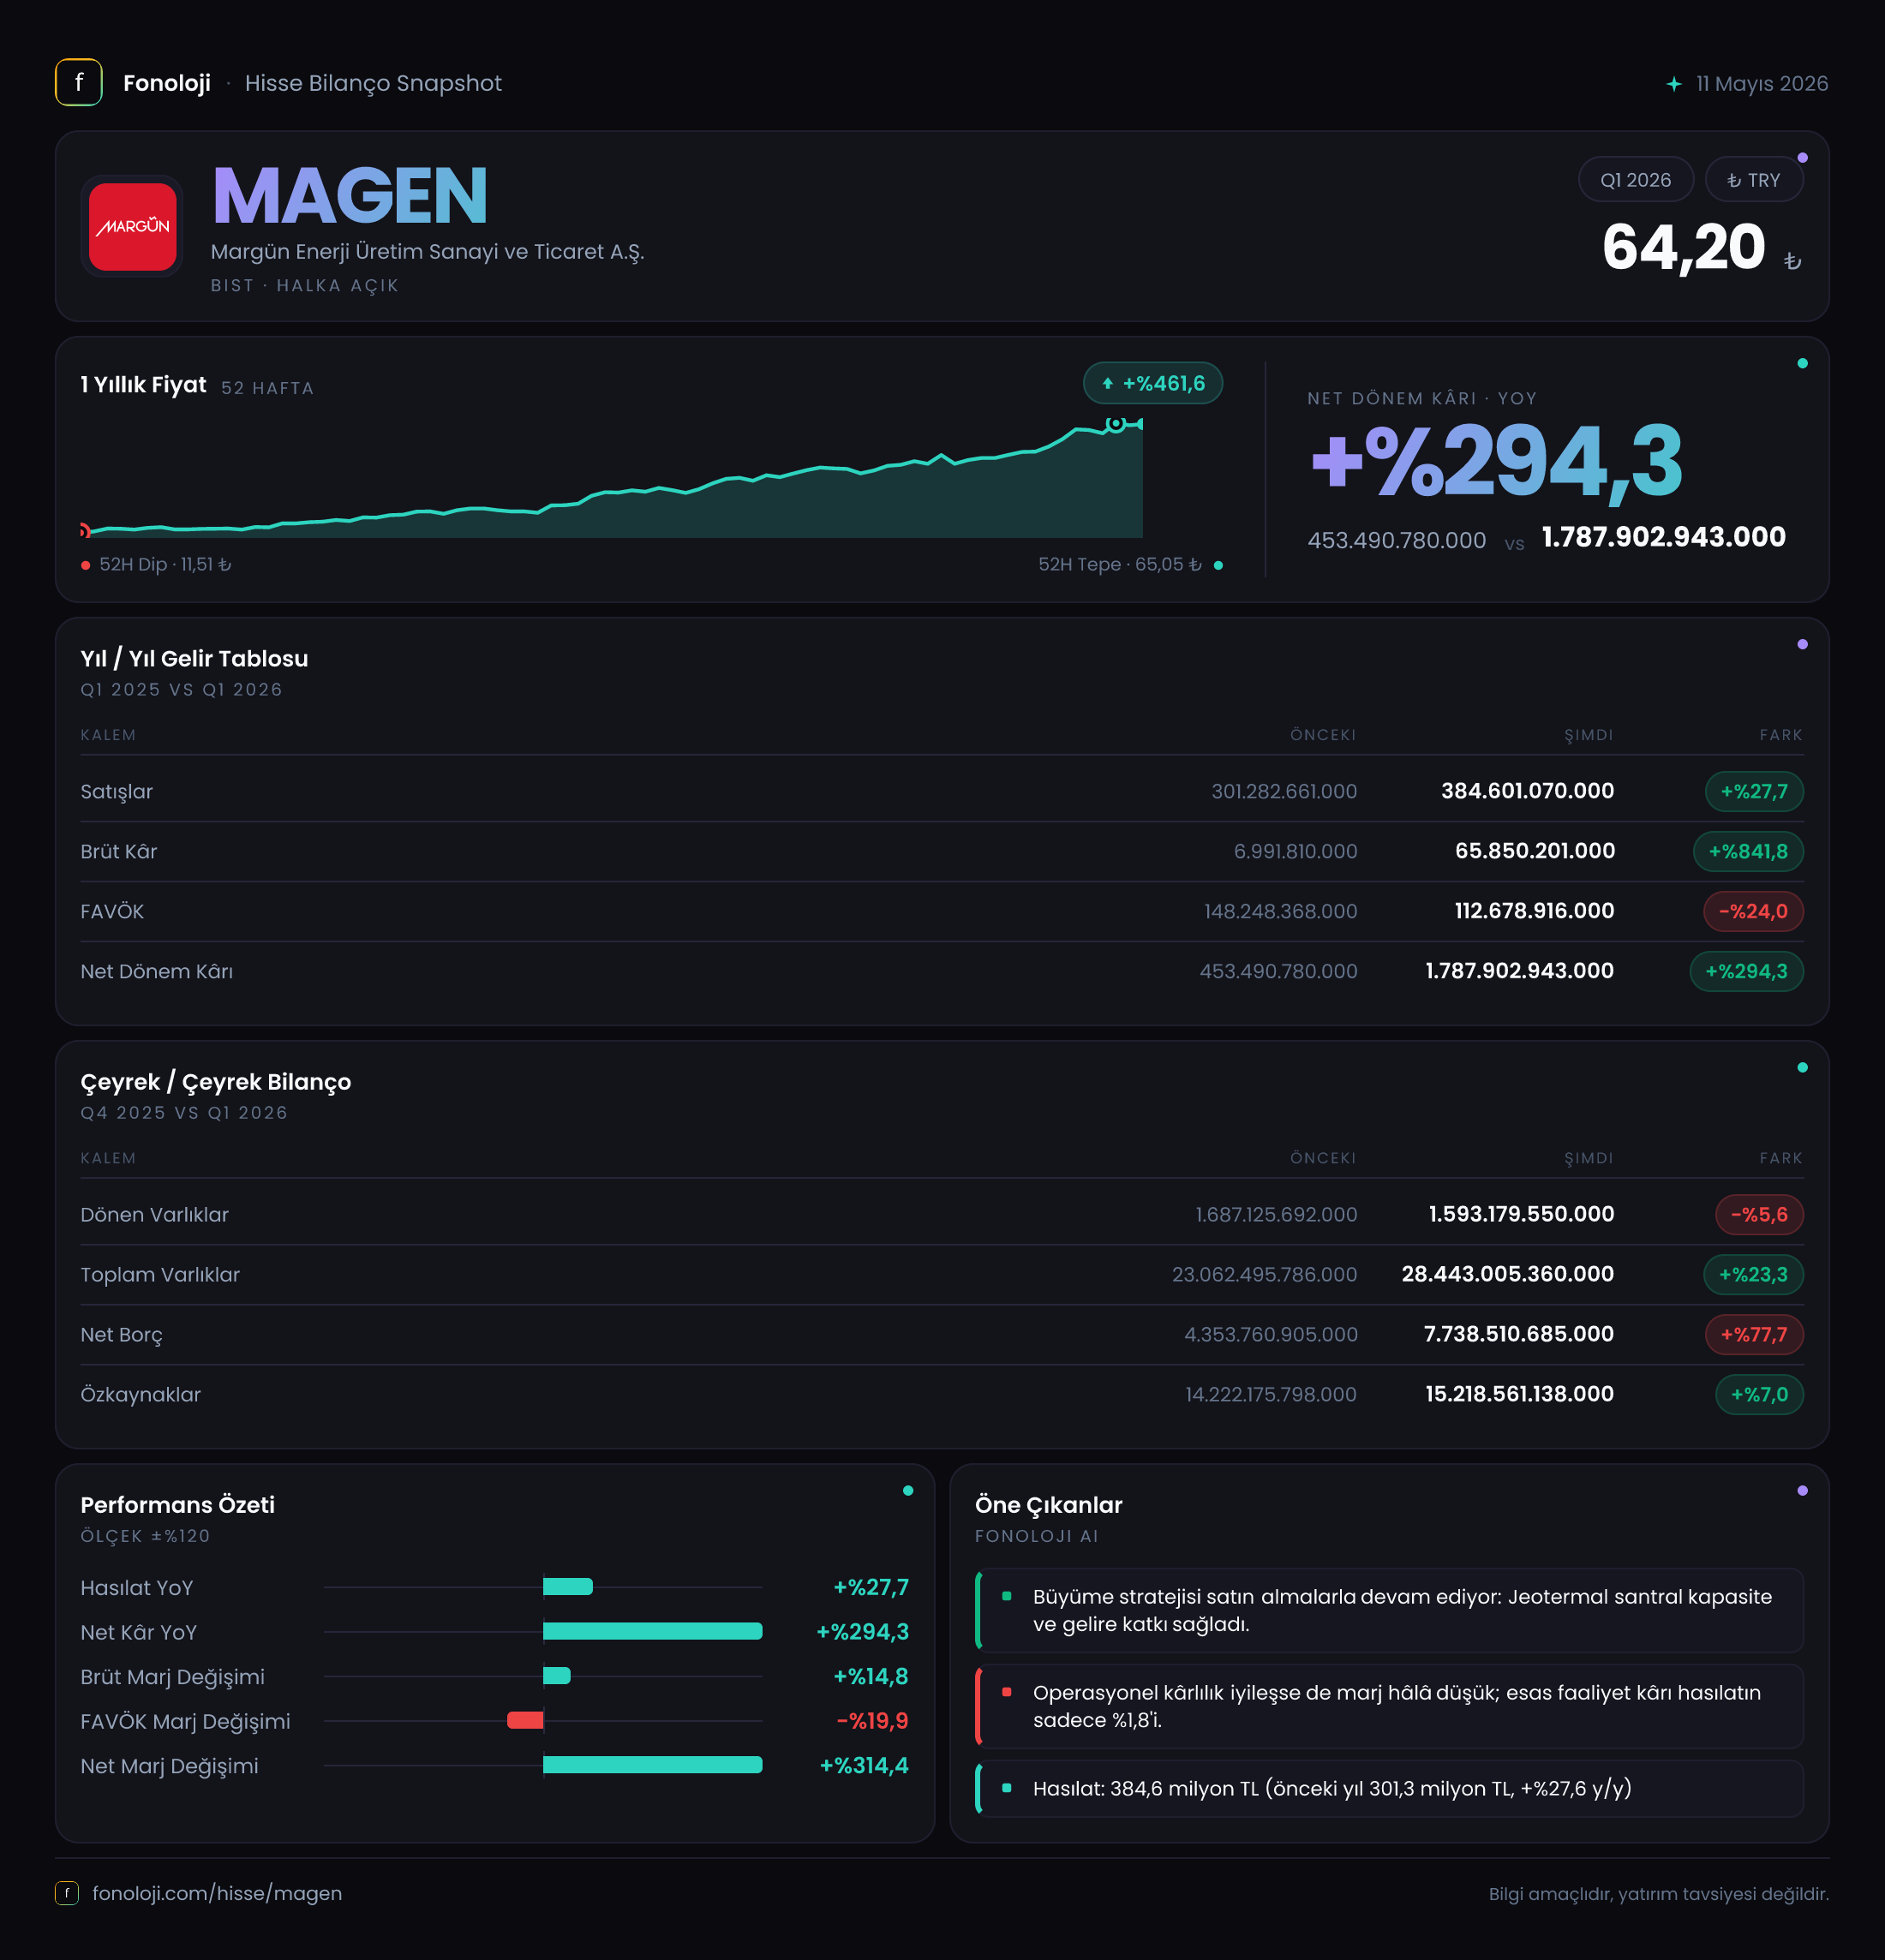
Margün Enerji, enerji üretimi alanında faaliyet gösteren ve bilançosunda yüksek tutarda duran varlık taşıyan bir şirket görünümünde. 2026/3 döneminde satışlar geçen yılın aynı çeyreğine göre nominal olarak %27,7 artarak 384,6 milyon TL’ye yükselirken, net dönem kârı 1,4 milyar TL’ye çıktı. Ancak bu kâr artışının operasyonel performanstan çok net parasal pozisyon ve diğer finansal etkilerle desteklendiği görülüyor. Ana mesaj şu: Şirketin varlık tabanı büyürken borçluluk belirgin biçimde artmış, operasyonel kârlılık ise satış büyümesinin aksine zayıflamış.
Satış Hikayesi
Margün Enerji’nin satışları, 2025/3 dönemindeki 301,3 milyon TL’den 384,6 milyon TL’ye yükseldi. Bu, bir yılda 83,3 milyon TL ve nominal olarak %27,7 büyüme anlamına geliyor. İlk bakışta olumlu görünen bu artışı Türkiye’deki yüksek enflasyon ortamından ayrı değerlendirmemek gerekir. Enflasyonun %30’un üzerinde seyrettiği bir dönemde satışların %27,7 artması, şirketin gelirlerinin reel olarak aynı ölçüde büyümediğine, hatta enflasyona göre gerilemiş olabileceğine işaret ediyor.
Bu nedenle satış performansı “yüksek büyüme” olarak değil, daha çok enflasyonun gerisinde kalan nominal büyüme olarak okunmalı. Enerji şirketlerinde üretim miktarı, elektrik fiyatları, kur hareketleri ve kapasite kullanım oranı önemli belirleyicilerdir; ancak sunulan veriler bu kalemlerdeki değişimi göstermiyor. Dolayısıyla satış artışının fiyat kaynaklı mı, üretim hacmi kaynaklı mı olduğunu bu veri setiyle ayırmak mümkün değil.
Çeyreklik trend tarafında yalnızca 2025/3 verisi bulunduğu için ardışık çeyrek karşılaştırması yapılamıyor. Bu nedenle satışların 2025/12 veya 2025/9 dönemlerine göre ivme kazanıp kazanmadığını söylemek için yeni dönem sonuçlarını beklemek gerekiyor. Yine de mevcut sonuç, şirketin gelir tarafında büyümeyi koruduğunu; fakat bu büyümenin enflasyonun üzerinde güçlü bir reel performansa dönüştüğünü henüz göstermiyor.
Kârlılık
Kârlılık tablosunda en dikkat çekici nokta, brüt kâr ile FAVÖK arasındaki ayrışma. Brüt kâr 7,0 milyon TL’den 65,9 milyon TL’ye yükselerek %841,8 arttı. Bu çok yüksek oran, büyük ölçüde geçen yılki düşük bazdan kaynaklanıyor. Brüt kâr marjı da %2,3’ten %17,1’e çıkarak belirgin biçimde iyileşti. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 2,3 TL brüt kâr üretirken bu dönemde 17,1 TL brüt kâr üretmiş durumda.
Buna karşın FAVÖK 124,8 milyon TL’den 103,8 milyon TL’ye geriledi ve düşüş %16,8 oldu. FAVÖK marjı da yaklaşık %41,4’ten %27,0’a indi. Satışlar artarken FAVÖK’ün düşmesi, operasyonel giderlerin veya brüt kâr sonrasındaki faaliyet kalemlerinin şirket üzerinde daha fazla baskı oluşturduğunu düşündürüyor. Veriler bu giderlerin hangi kalemlerden kaynaklandığını göstermediği için neden konusunda kesin bir ayrım yapmak mümkün değil; ancak operasyonel verimlilik açısından bu dönem güçlü değil.
Ayrıca FAVÖK’ün brüt kârdan yüksek olması, gelir tablosunda brüt kâr sonrasında faaliyet gelirleri veya benzeri kalemlerin önemli katkı verdiğine işaret ediyor olabilir. Bu durum tek başına olumlu ya da olumsuz olarak nitelendirilemez; fakat FAVÖK performansını yalnızca brüt kâr artışıyla açıklamanın doğru olmadığını gösterir.
Net dönem kârı ise 453,5 milyon TL’den 1,4 milyar TL’ye yükselerek %218,8 arttı. Net kâr marjı yaklaşık %150,4’ten %364,0’a çıktı. Satışların birkaç katı büyüklüğünde net kâr oluşması, kârın ana kaynağının faaliyetlerden ziyade net parasal pozisyon ve diğer faaliyet dışı kalemler olduğunu gösteriyor. Bu nedenle net kâr artışı etkileyici görünse de aynı hızda tekrarlanabilir bir operasyonel performans olarak değerlendirilmemeli.
Bilanço Sağlığı
Margün Enerji’nin toplam varlıkları, önceki yıl sonuna göre 23,1 milyar TL’den 28,4 milyar TL’ye çıkarak %23,3 büyüdü. Bu artışın ana kaynağı duran varlıklar oldu. Duran varlıklar 21,4 milyar TL’den 26,8 milyar TL’ye yükselerek %25,6 arttı. Enerji üretim şirketlerinde duran varlıkların yüksek olması doğal olmakla birlikte, bu büyümenin gelecekte satış ve FAVÖK üretimine ne ölçüde yansıyacağı kritik nokta olmaya devam ediyor.
Dönen varlıklar ise 1,7 milyar TL’den 1,6 milyar TL’ye geriledi ve düşüş %5,6 oldu. Bu durum kısa vadeli likidite tamponunun büyümediğini, hatta sınırlı ölçüde daraldığını gösteriyor. Buna karşılık net borç 4,4 milyar TL’den 7,7 milyar TL’ye çıkarak %77,7 arttı. Borç artışı, varlık büyümesinin oldukça üzerinde gerçekleştiği için finansal kaldıraçta belirgin bir yükseliş var.
Özkaynaklar 14,2 milyar TL’den 15,2 milyar TL’ye çıkarak %7,0 büyüdü. Ancak toplam varlıklardaki %23,3’lük artışla karşılaştırıldığında özkaynak büyümesi daha sınırlı kaldı. Özkaynakların toplam varlıklara oranı yaklaşık %61,5’ten %53,5’e geriledi. Bu, bilançonun finansmanında borcun ağırlığının arttığını gösteriyor.
Net borcun FAVÖK’e oranı, yalnızca bu çeyreğin FAVÖK’ü üzerinden bakıldığında yaklaşık 74,2 kat seviyesinde. Çeyreklik FAVÖK’ü basitçe dörtle çarparak yıllıklaştırırsak oran yaklaşık 18,6 kata gelir; ancak bu yöntem mevsimsellik ve tek çeyrek etkileri nedeniyle kesin bir yıllık kaldıraç ölçüsü değildir. Yine de borçlulukta göz ardı edilemeyecek bir artış olduğu açık. Faiz, kur ve refinansman koşulları bu nedenle yatırımcı açısından yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 671,6 milyon TL’den 735,7 milyon TL’ye yükseldi ve artış %9,5 oldu. Enflasyon muhasebesi uygulaması altında bu kalem, şirketin parasal varlık ve parasal yükümlülük yapısının enflasyon karşısındaki etkisini yansıtıyor. Pozitif net parasal pozisyon, bu dönemde şirketin enflasyon muhasebesinden kaynaklanan net parasal kazanç elde ettiğini gösterir.
Ancak bu kazanç, şirketin kasasına aynı tutarda nakit girişi olduğu anlamına gelmez. TAS 29 kapsamında oluşan net parasal pozisyon, finansal tabloların enflasyona göre düzeltilmesinden doğan muhasebesel bir etkidir. Bu dönemde 735,7 milyon TL’lik katkı, 1,4 milyar TL’lik net kârın önemli bir bölümünü açıklıyor. Dolayısıyla net kârın kalitesi değerlendirilirken faaliyetlerden yaratılan nakit ve FAVÖK, net parasal kazançtan ayrı izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Margün Enerji’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satışlar nominal olarak büyüyor; ancak %27,7’lük artış, %30’un üzerindeki enflasyon ortamında reel açıdan güçlü görünmüyor.
- Brüt kâr marjı %2,3’ten %17,1’e yükselerek toparlanıyor.
- Buna rağmen FAVÖK marjı %41,4’ten %27,0’a geriliyor; operasyonel kârlılıkta baskı var.
- Net kâr 1,4 milyar TL ile çok güçlü görünüyor; fakat bu sonucun önemli kısmı 735,7 milyon TL’lik net parasal pozisyon katkısıyla ilişkili.
- Net borcun %77,7 artması ve özkaynakların varlıklara oranının düşmesi bilanço riskini artırıyor.
- Duran varlık büyümesinin gelecekte ne kadar satış ve FAVÖK üreteceği, şirketin yatırım hikâyesinin ana test noktası olacak.
Bu çerçevede yatırımcı için en önemli takip başlıkları, önümüzdeki dönemlerde FAVÖK marjının yeniden toparlanıp toparlanmayacağı, net borcun faaliyet kârına göre kontrol altına alınıp alınamayacağı ve satış büyümesinin enflasyonun üzerine çıkıp çıkamayacağıdır. Mevcut tabloda net kâr güçlü, fakat operasyonel kalite ve borçluluk tarafında daha temkinli bir okuma gerekiyor. Yatırım tavsiyesi değildir.