
Açılış
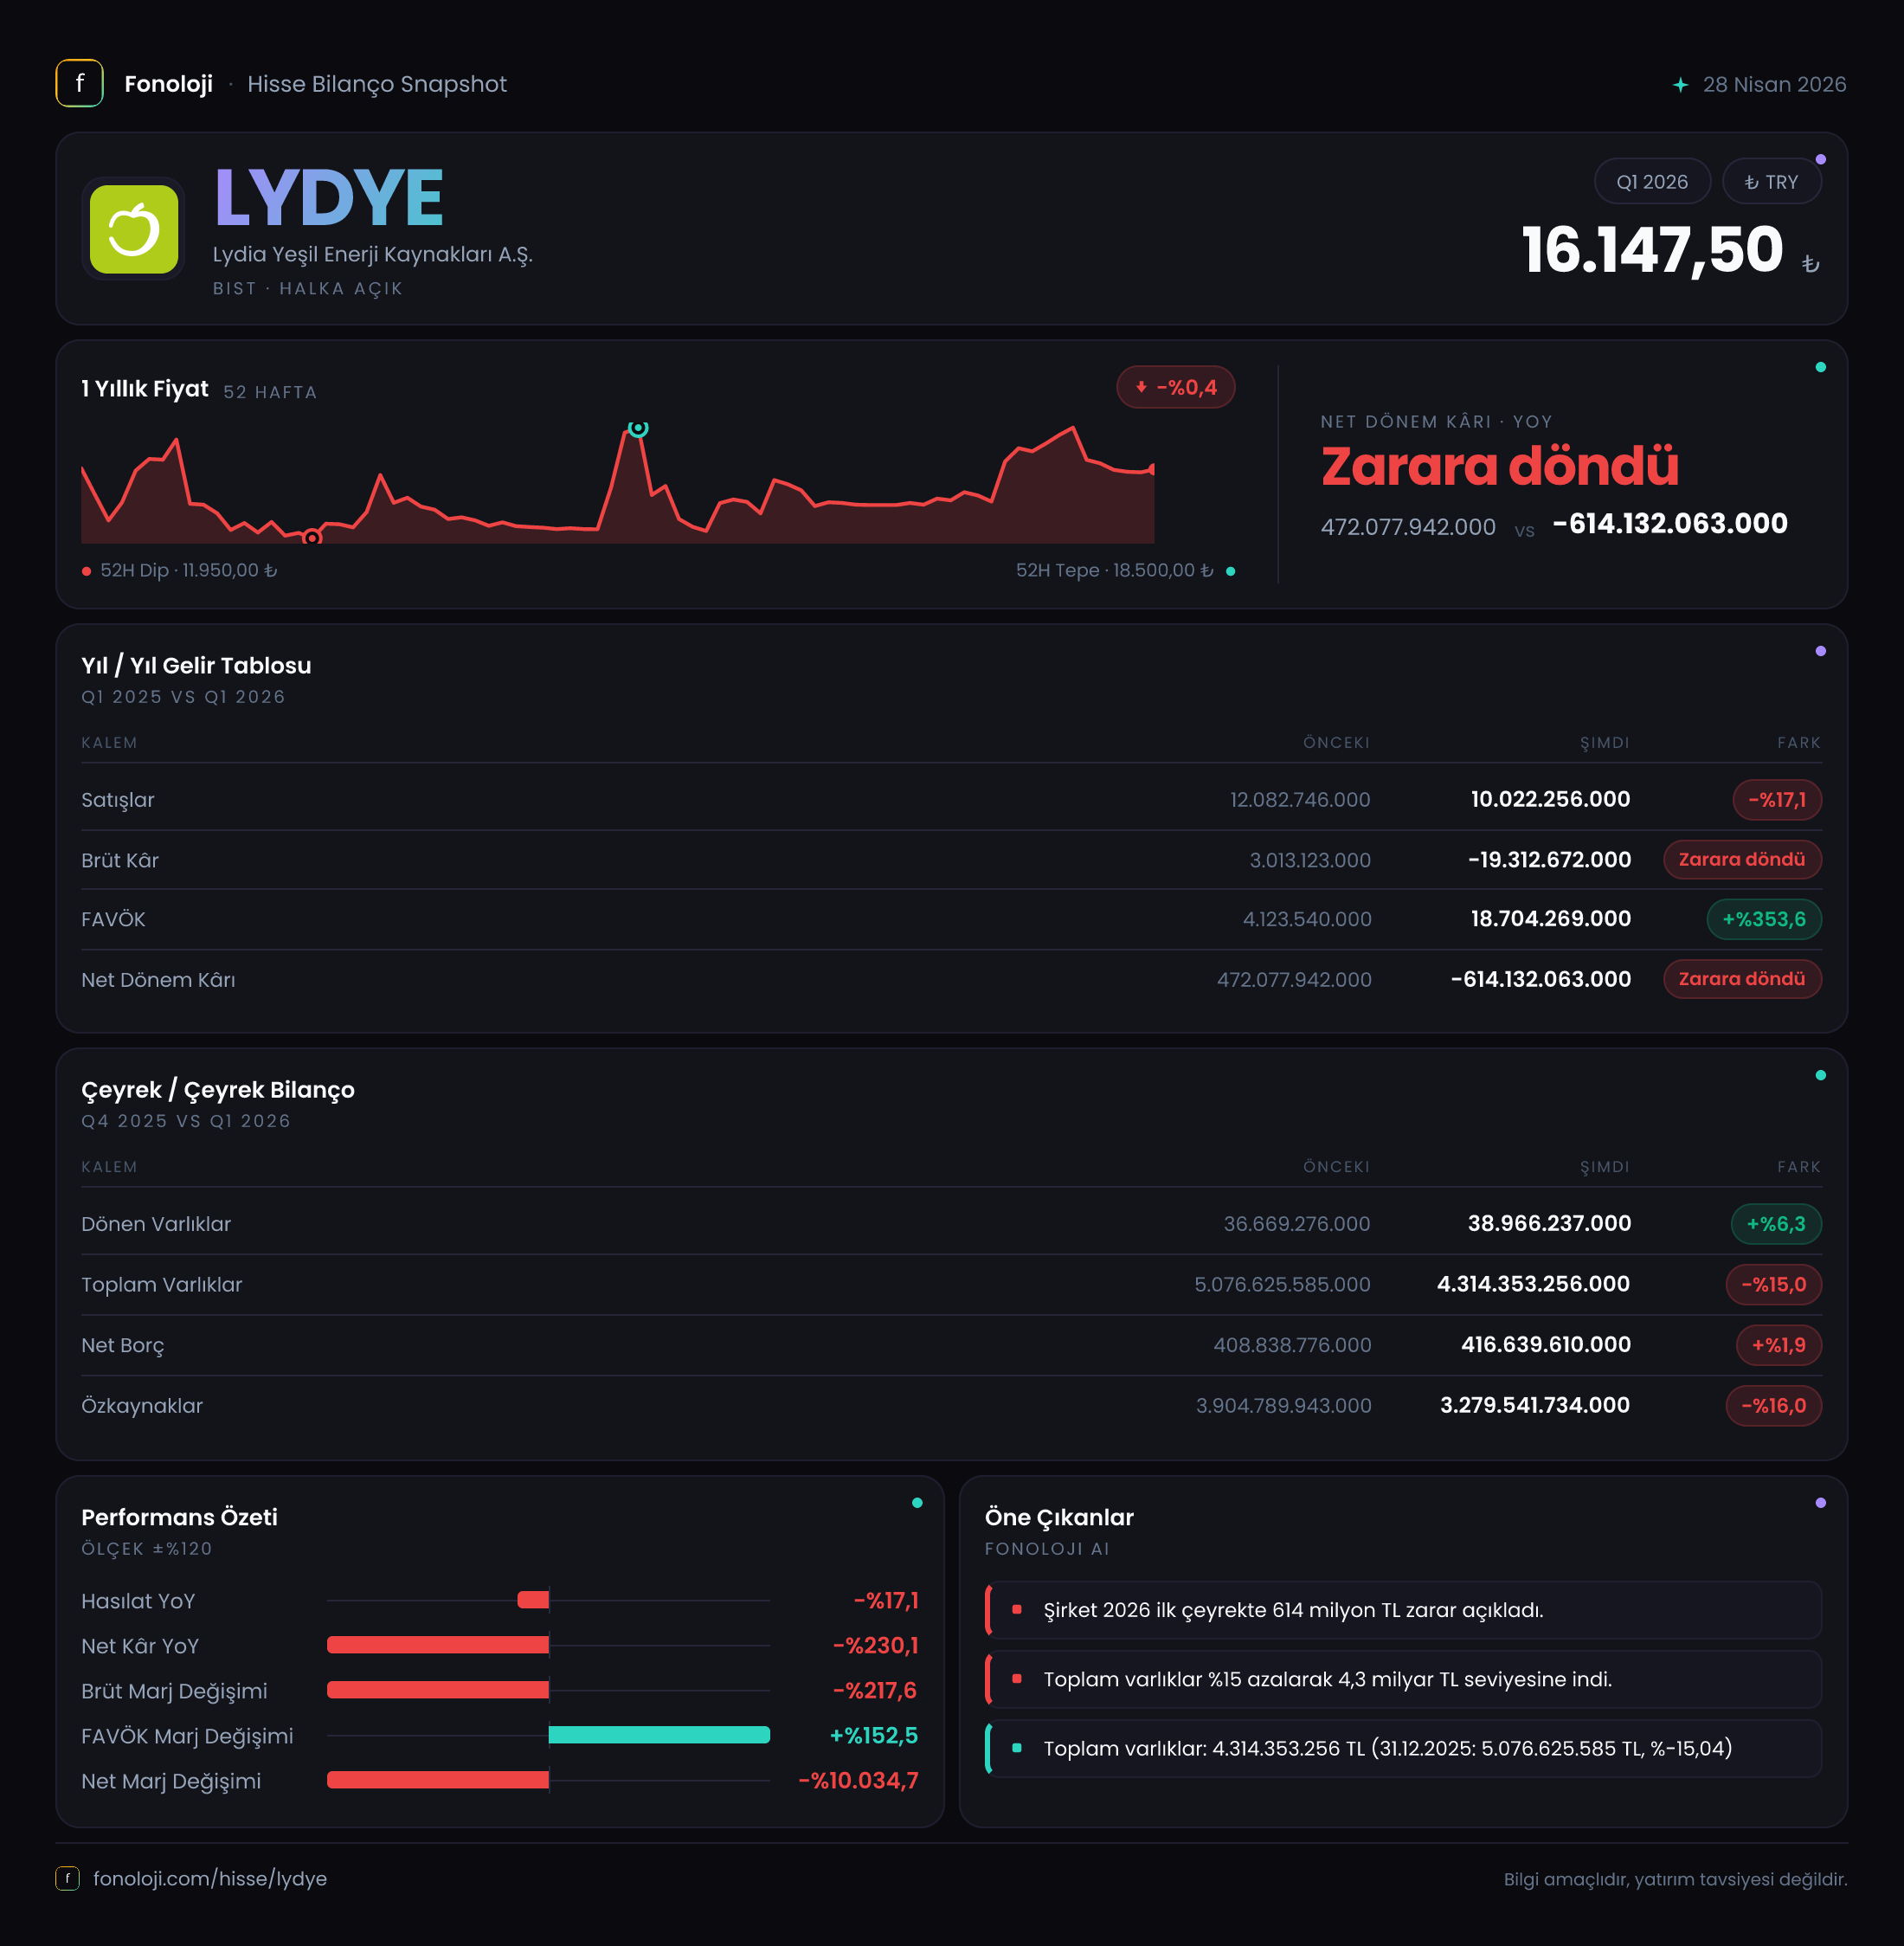
LYDİA Yeşil Enerji Kaynakları A.Ş. (LYDYE), adından da anlaşılacağı üzere yenilenebilir enerji kaynakları alanında faaliyet gösteren bir şirket. Ancak 2026’nın ilk üç ayına ilişkin finansal tablo, operasyonel ölçekte henüz güçlü ve istikrarlı bir büyüme hikâyesi sunmuyor. Satışlar gerilerken brüt kâr zarar bölgesine geçmiş, şirketin net parasal pozisyon zararı belirgin biçimde büyümüş ve dönem net kârı 614,1 milyon TL zarara dönmüş durumda.
Öte yandan tabloda dikkat çeken bir ayrışma var: Brüt kâr negatif olmasına rağmen FAVÖK pozitif açıklanmış. Bu nedenle yatırımcının yalnızca FAVÖK rakamına bakarak operasyonel iyileşme sonucuna varmaması; gelir tablosu kalemlerinin sınıflandırmasını ve kârlılığın hangi kalemlerden oluştuğunu ayrıca incelemesi gerekiyor.
Satış Hikayesi
LYDYE’nin satışları, 2026/3A döneminde 10,0 milyon TL oldu. Geçen yılın aynı döneminde satışlar 12,1 milyon TL seviyesindeydi. Böylece yıllık bazda %17,1 gerileme yaşandı. Bu düşüş, yalnızca nominal bir daralma değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda reel olarak çok daha sert bir küçülmeye işaret ediyor.
Başka bir ifadeyle şirket geçen yılın ilk çeyreğine göre daha az satış yaparken, fiyat seviyelerindeki artış da dikkate alındığında faaliyet hacmindeki daralma nominal verinin gösterdiğinden daha belirgin. Enerji şirketlerinde üretim miktarı, elektrik satış fiyatı, kapasite kullanım oranı ve portföyün hangi kaynaklardan oluştuğu satış performansını doğrudan etkiler. Ancak mevcut veride üretim miktarı, elektrik satış fiyatı veya kapasite bilgisi bulunmadığı için satış düşüşünün nedenini kesin olarak tek bir faktöre bağlamak mümkün değil.
Çeyreklik karşılaştırma açısından da veri seti sınırlı. Elimizde yalnızca 2025/3A’da 12,1 milyon TL satış bilgisi bulunuyor; bu nedenle şirketin 2025’in son çeyreğinden 2026’nın ilk çeyreğine nasıl bir ivmeyle geldiğini değerlendirmek mümkün değil. Sağlıklı bir trend analizi için en azından 2025/6A, 2025/9A ve 2025/12A satış verilerinin görülmesi gerekiyor.
Kârlılık
Kârlılık tarafında tablo daha zorlu. Şirketin brüt kârı, geçen yılki 3,0 milyon TL seviyesinden bu dönemde 19,3 milyon TL brüt zarara dönmüş durumda. Yüzde değişim teknik olarak %741,0 gerileme olarak verilse de burada asıl önemli mesaj, şirketin satışlarından üretim veya hizmet maliyetlerini karşıladıktan sonra artık pozitif katkı yaratamıyor olmasıdır.
Satışların 10,0 milyon TL olduğu bir dönemde 19,3 milyon TL brüt zarar, maliyet yapısının oldukça ağırlaştığını gösteriyor. Brüt zarar, şirketin faaliyet giderlerine geçmeden önce dahi zorlandığı anlamına gelir. Bu durum enerji üretim maliyetleri, amortisman giderleri, proje bazlı giderler veya muhasebe sınıflandırmalarıyla ilişkili olabilir; ancak veride ayrıntı bulunmadığı için neden konusunda kesin hüküm kurulmamalı.
Buna karşılık FAVÖK, geçen yılki 2,2 milyon TL zarardan bu dönemde 1,0 milyon TL kâra geçmiştir. Bu, raporlanan FAVÖK seviyesinde 3,2 milyon TL’lik bir iyileşmeye işaret ediyor. Ancak brüt kârın negatif, FAVÖK’ün pozitif olması alışılmış sunum mantığı açısından dikkatle incelenmesi gereken bir durum. Normalde FAVÖK, brüt kâr üzerinden faaliyet giderleri ve amortisman öncesi düzeltmelerle ulaşılır. Bu iki kalemin aynı kapsamda raporlanıp raporlanmadığı, bazı giderlerin farklı satırlarda sınıflandırılıp sınıflandırılmadığı ve FAVÖK hesaplamasının şirket tarafından nasıl tanımlandığı kontrol edilmeli.
Net kâr tarafında ise operasyonel iyileşme yeterli olmamış. Geçen yılın aynı dönemindeki 472,1 milyon TL net kâr, bu dönemde 614,1 milyon TL net zarara dönüşmüş. Bu değişim, şirketin net sonucunda 1,1 milyar TL’nin üzerinde negatif yönlü bozulma anlamına geliyor. Net kârdaki dönüşümün ana nedeni, yüksek net parasal pozisyon zararı ve bilanço kalemlerindeki değişim gibi görünüyor.
Bilanço Sağlığı
Bilanço, şirketin borçluluk açısından ağır bir baskı altında olmadığını; fakat varlık ve özkaynak tabanının küçüldüğünü gösteriyor. Dönen varlıklar 36,7 milyon TL’den 39,0 milyon TL’ye yükselerek %6,3 arttı. Bu artış nominal olarak olumlu görünse de enflasyonun üzerinde olmadığı için reel anlamda dönen varlıkların likidite gücünün arttığı söylenemez.
Duran varlıklar ise 5,0 milyar TL’den 4,3 milyar TL’ye geriledi. Bu, yaklaşık %15,2’lik bir düşüş anlamına geliyor. Toplam varlıklar da 5,1 milyar TL’den 4,3 milyar TL’ye inerek %15,0 küçüldü. Yenilenebilir enerji şirketlerinde duran varlıklar genellikle santraller, lisanslar, tesisler veya uzun vadeli yatırımlarla bağlantılıdır. Bu nedenle düşüşün amortisman, değerleme, varlık satışı veya TAS 29 etkisi kaynaklı olup olmadığı yatırımcı açısından kritik.
Özkaynaklar 3,9 milyar TL’den 3,3 milyar TL’ye geriledi ve %16,0 azaldı. Net zararın özkaynakları aşağı çekmesi beklenen bir sonuç olsa da bu düşüş, şirketin sermaye tamponunun zayıfladığını gösteriyor. Buna rağmen net borç pozisyonu oldukça sınırlı. Şirketin net borcu 13,9 bin TL seviyesinde; önceki dönemdeki 86,5 bin TL net nakit pozisyonuna göre likidite tamponu daralmış olsa da toplam bilanço büyüklüğüne kıyasla borçluluk hâlâ çok düşük.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi etkisi, bu çeyrekte LYDYE’nin net sonucunu belirleyen en kritik kalemlerden biri. Şirketin net parasal pozisyon zararı, geçen yılın aynı dönemindeki 171,0 milyon TL’den 409,2 milyon TL’ye yükseldi. Böylece zarar %139,3 arttı.
Bu kalem, şirketin enflasyonist ortamda taşıdığı parasal varlık ve yükümlülüklerin reel değer kaybını yansıtır. Özellikle nakit, alacaklar ve borçların yapısı; dönem içinde şirketin parasal kazanç mı yoksa parasal kayıp mı yazacağını etkiler. LYDYE’de net parasal kaybın büyümesi, enflasyon muhasebesinin şirketin raporlanan net kârı üzerinde ciddi negatif baskı oluşturduğunu gösteriyor.
Burada önemli nokta, TAS 29 kaynaklı kaybın doğrudan nakit çıkışı yaratmayabilmesidir. Ancak bu durum zararı önemsiz hâle getirmez. Çünkü söz konusu kayıp, şirketin yüksek enflasyon ortamında bilançosunu ne ölçüde koruyabildiğine dair fikir verir. Operasyonel kârlılık sınırlı kalırken parasal kayıp büyüyorsa, şirketin net kâr üretmesi daha da zorlaşır.
Yatırımcı için Ne Anlama Geliyor?
LYDYE’nin 2026/3A sonuçları, düşük borçluluk ve pozitif raporlanan FAVÖK gibi olumlu noktalar barındırsa da genel tablo temkinli okunmalı. Satışların yıllık bazda gerilemesi, brüt zararın oluşması, özkaynakların küçülmesi ve net parasal pozisyon zararının 409,2 milyon TL’ye ulaşması şirketin net kârlılık açısından ciddi baskı altında olduğunu gösteriyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satışların sonraki çeyreklerde yeniden büyüyüp büyümeyeceği ve büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmeyeceği,
- Brüt zararın kalıcı mı yoksa tek seferlik muhasebe veya proje etkisi mi olduğu,
- Pozitif FAVÖK ile negatif brüt kâr arasındaki farkın ayrıntılı açıklaması,
- Duran varlıklardaki yaklaşık 0,7 milyar TL’lik azalmanın kaynağı,
- Net parasal pozisyon zararının sonraki dönemlerde düşüp düşmeyeceği,
- Özkaynak erimesinin durup durmayacağı.
Özetle, şirketin borçluluğu şu aşamada temel risk değil; asıl mesele satış hacminin zayıflaması, brüt kârlılığın bozulması ve enflasyon muhasebesinin net sonucu ağır biçimde aşağı çekmesi. Daha güçlü bir yatırım hikâyesi için LYDYE’nin önce satışlarını büyütmesi, ardından brüt marjını pozitife çevirmesi ve özkaynak erimesini durdurması gerekiyor. Yatırım tavsiyesi değildir.