
Açılış
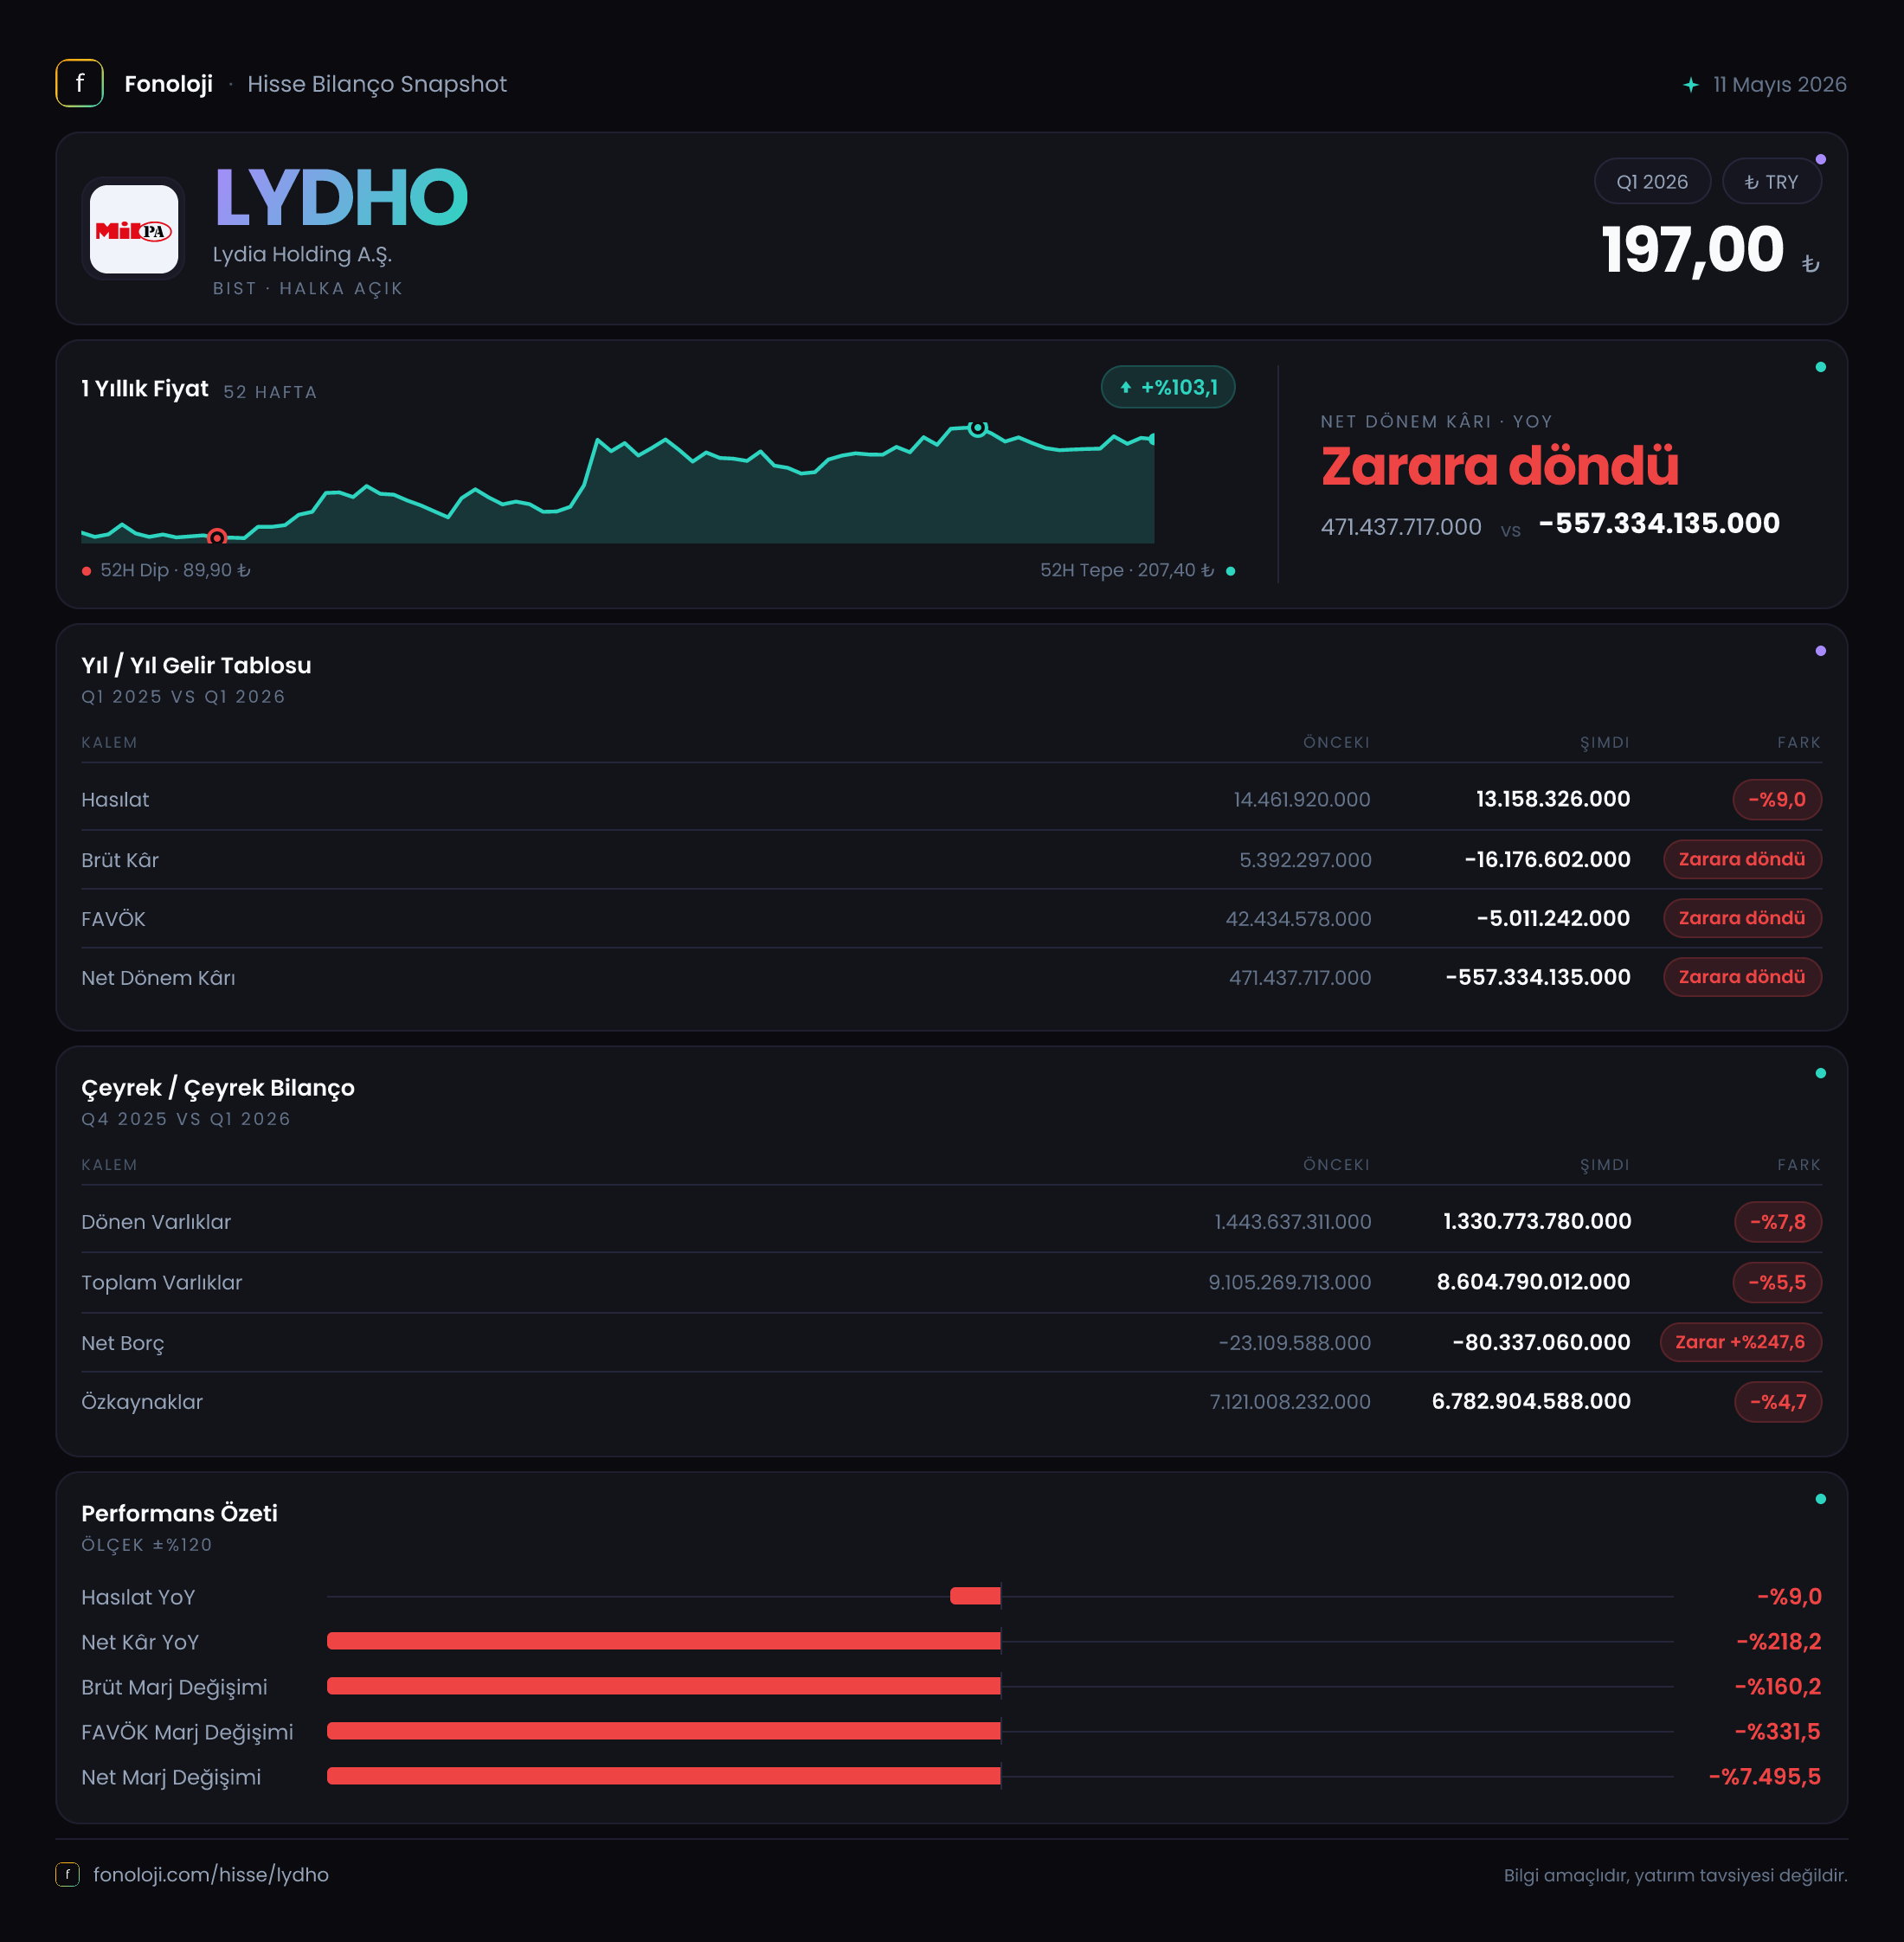
LYDİA HOLDİNG’in 2026/3AB ara dönem sonuçları, satış hacminden çok kârlılık ve enflasyon muhasebesi tarafında belirgin bir bozulmaya işaret ediyor. Şirketin satışları geçen yılın aynı çeyreğine göre gerilerken, brüt kârın zarara dönmesi ve FAVÖK zararının derinleşmesi operasyonel görünümü zayıflatmış durumda. Buna ek olarak, geçen yıl 393,1 milyon TL pozitif katkı sağlayan net parasal pozisyon bu dönemde 262,2 milyon TL gider yaratmış; böylece net dönem sonucu kârdan zarara dönmüş. Bilançoda ise şirketin net nakit pozisyonunu artırması önemli bir denge unsuru olarak öne çıkıyor.
Satış Hikayesi
LYDİA HOLDİNG’in satışları, geçen yılın aynı dönemindeki 14,5 milyon TL seviyesinden bu çeyrekte 13,2 milyon TL’ye geriledi. Bu, nominal olarak %9’luk bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak dahi azalması, reel açıdan daha sert bir daralmaya işaret eder. Başka bir ifadeyle şirket yalnızca geçen yılki satış seviyesini koruyamamış değil, fiyat artışlarının etkisiyle oluşabilecek nominal büyümeyi de yakalayamamış.
Bu gerileme, holding yapısındaki faaliyetlerin veya iştirak katkılarının bu dönemde satış tarafında yeterli ivmeyi yaratamadığını gösteriyor. Ancak eldeki veri setinde segment, iştirak ya da faaliyet kolu bazında detay bulunmadığı için düşüşün hangi iş kolundan kaynaklandığını kesin biçimde ayırmak mümkün değil. Bu nedenle yatırımcı açısından ilk izlenim, gelir üretim kapasitesinin zayıfladığı, fakat bunun nedeninin faaliyet bazında henüz tam olarak görünür olmadığı yönünde.
Çeyreklik trend için de veri sınırlı. Karşılaştırılabilir olarak yalnızca 2025/3’teki 14,5 milyon TL satış bilgisi bulunuyor; bu nedenle son çeyreğe göre hızlanma veya yavaşlama analizi yapmak mümkün değil. Önümüzdeki dönemlerde satışların yeniden artıya dönmesi, özellikle enflasyonun üzerinde büyüme göstermesi, operasyonel toparlanmanın ilk somut işareti olacaktır.
Kârlılık
Kârlılık tarafındaki bozulma satışlardaki %9’luk gerilemeden çok daha sert. Brüt kâr, geçen yılın aynı dönemindeki 5,4 milyon TL seviyesinden bu dönemde 16,2 milyon TL brüt zarara dönmüş. Böylece brüt marj yaklaşık %37,2’den -%122,7’ye gerilemiş. Satışların üzerinde brüt zarar oluşması, şirketin raporlanan satışları üretirken doğrudan maliyetlerinin satış gelirini aştığını gösteriyor.
Bu tablo, yalnızca düşük satış hacmiyle açıklanamayacak kadar güçlü bir maliyet baskısına işaret ediyor. Maliyet yapısında artış, düşük kapasite kullanımı, iştiraklerden gelen zayıf katkı veya tek seferlik etkiler rol oynamış olabilir; ancak mevcut veride bu kalemleri ayırmaya yetecek detay bulunmuyor. Yine de sonuç net: Şirket, bu çeyrekte satışlarından brüt düzeyde dahi değer yaratamamış.
FAVÖK zararı da geçen yılki 20,4 milyon TL’den 46,5 milyon TL’ye yükselmiş. FAVÖK marjı yaklaşık -%140,7’den -%352,3’e gerilemiş. Yani her 100 TL’lik satışa karşılık, operasyonel düzeyde yaklaşık 352 TL’lik negatif FAVÖK oluşmuş. Bu oran, holdingin mevcut gelir tabanının faaliyet giderlerini karşılamakta yetersiz kaldığını gösteriyor.
Net dönem zararı ise geçen yılki 471,4 milyon TL net kârdan 338,3 milyon TL net zarara dönmüş. Net marj yaklaşık %3.251’lik pozitif seviyeden -%2.563’e gerilemiş; ancak bu oranlarda enflasyon muhasebesi etkisinin çok yüksek olduğunu özellikle vurgulamak gerekir. Net kârdaki değişimin tamamını operasyonel performansla açıklamak doğru olmaz. Ayrıca verilen çeyreklik trend bölümünde 2025/3 net kârı 338,2 milyon TL olarak yer alıyor; gelir tablosundaki 471,4 milyon TL ile bu veri arasında fark bulunuyor. Bu nedenle karşılaştırmada gelir tablosundaki rakam esas alınmalı, yatırımcı da raporun dipnotlarındaki mutabakatı kontrol etmelidir.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 9,1 milyar TL’den 8,6 milyar TL’ye gerilemiş; düşüş %5,5 seviyesinde. Dönen varlıklar 1,4 milyar TL’den 1,3 milyar TL’ye, duran varlıklar ise 7,7 milyar TL’den 7,3 milyar TL’ye inmiş. Bu azalış, bilanço ölçeğinde kontrollü bir küçülmeye işaret ediyor; ancak duran varlıkların toplam içindeki ağırlığı nedeniyle varlık değerlemeleri ve iştirak performansı önemini koruyor.
Özkaynaklar 7,1 milyar TL’den 6,8 milyar TL’ye gerilemiş olsa da toplam varlıkların yaklaşık %79’unu karşılıyor. Bu oran, şirketin bilançosunda güçlü bir özkaynak tamponu bulunduğunu gösteriyor. Bununla birlikte, tek çeyrekte 338,3 milyon TL zarar yazılması özkaynakların aşağı yönlü baskı altında olduğunu ortaya koyuyor. Zararların devam etmesi halinde mevcut özkaynak gücü zamanla zayıflayabilir.
Net borç kalemi ise olumlu tarafta. Net borç, önceki yıl sonundaki -23,1 milyon TL’den -80,3 milyon TL’ye gerilemiş. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani yaklaşık 80,3 milyon TL net nakit taşıdığı anlamına geliyor. Net nakit pozisyonu yaklaşık 57,2 milyon TL güçlenmiş. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı şekilde hesaplanamıyor; ancak şirketin şu aşamada yüksek finansal borç baskısı altında olmaması önemli bir avantaj.
Net Parasal Pozisyon (TAS 29)
En kritik kalemlerden biri net parasal pozisyon. Şirket geçen yılın aynı döneminde 393,1 milyon TL net parasal kazanç kaydederken, bu dönemde 262,2 milyon TL net parasal kayıp yazmış. Böylece bu kalemde yıllık bazda yaklaşık 655,3 milyon TL’lik negatif yönlü değişim oluşmuş.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşır. Geçen yıl şirketin net parasal pozisyonu kâra katkı sağlarken, bu yıl aynı kalemin zarara dönüşmesi net sonuç üzerinde güçlü bir baskı yaratmış. Bu değişim, yalnızca faaliyet performansındaki bozulmayı değil, şirketin parasal varlık-yükümlülük kompozisyonunun ve enflasyon ortamındaki bilanço hassasiyetinin de değiştiğini gösteriyor.
Dolayısıyla 338,3 milyon TL’lik net zararın önemli bölümü operasyonel zarardan kaynaklansa da TAS 29 etkisi nihai zararı belirgin biçimde ağırlaştırmış. Yatırımcı, gelecek dönemlerde operasyonel sonuçlarla parasal pozisyon etkisini ayrı ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
LYDİA HOLDİNG’in bu çeyreği, zayıf gelir, ağırlaşan operasyonel zarar ve tersine dönen enflasyon muhasebesi etkisinin aynı anda görüldüğü bir dönem. Fırsat tarafında şirketin yaklaşık 80,3 milyon TL net nakit taşıması ve özkaynakların 6,8 milyar TL gibi yüksek bir seviyede bulunması, finansal dayanıklılık sağlıyor. Şirketin borç baskısı sınırlı olduğu için toparlanma gerçekleşirse bilanço bu toparlanmayı destekleyebilir.
Ancak temel risk operasyonel tarafta. Satışlar enflasyonun çok altında kalırken brüt marjın negatif bölgeye geçmesi ve FAVÖK zararının satışların birkaç katına ulaşması, önceliğin büyümeden önce maliyet ve faaliyet verimliliğini düzeltmek olduğunu gösteriyor. Ayrıca net parasal pozisyonun yeniden zarara dönmesi, yüksek enflasyon ortamında kârlılığın yalnızca faaliyet sonuçlarına bağlı olmadığını hatırlatıyor.
İzlenmesi gereken başlıklar şunlar:
- Satışların nominal olarak yeniden büyüyüp büyümeyeceği,
- Brüt marjın negatif bölgeden çıkıp çıkmayacağı,
- FAVÖK zararının daralıp daralmayacağı,
- Net nakit pozisyonunun korunup korunmayacağı,
- TAS 29 kaynaklı parasal kaybın gelecek çeyreklerde tekrarlanıp tekrarlanmayacağı.
Yatırım tavsiyesi değildir.