
Açılış
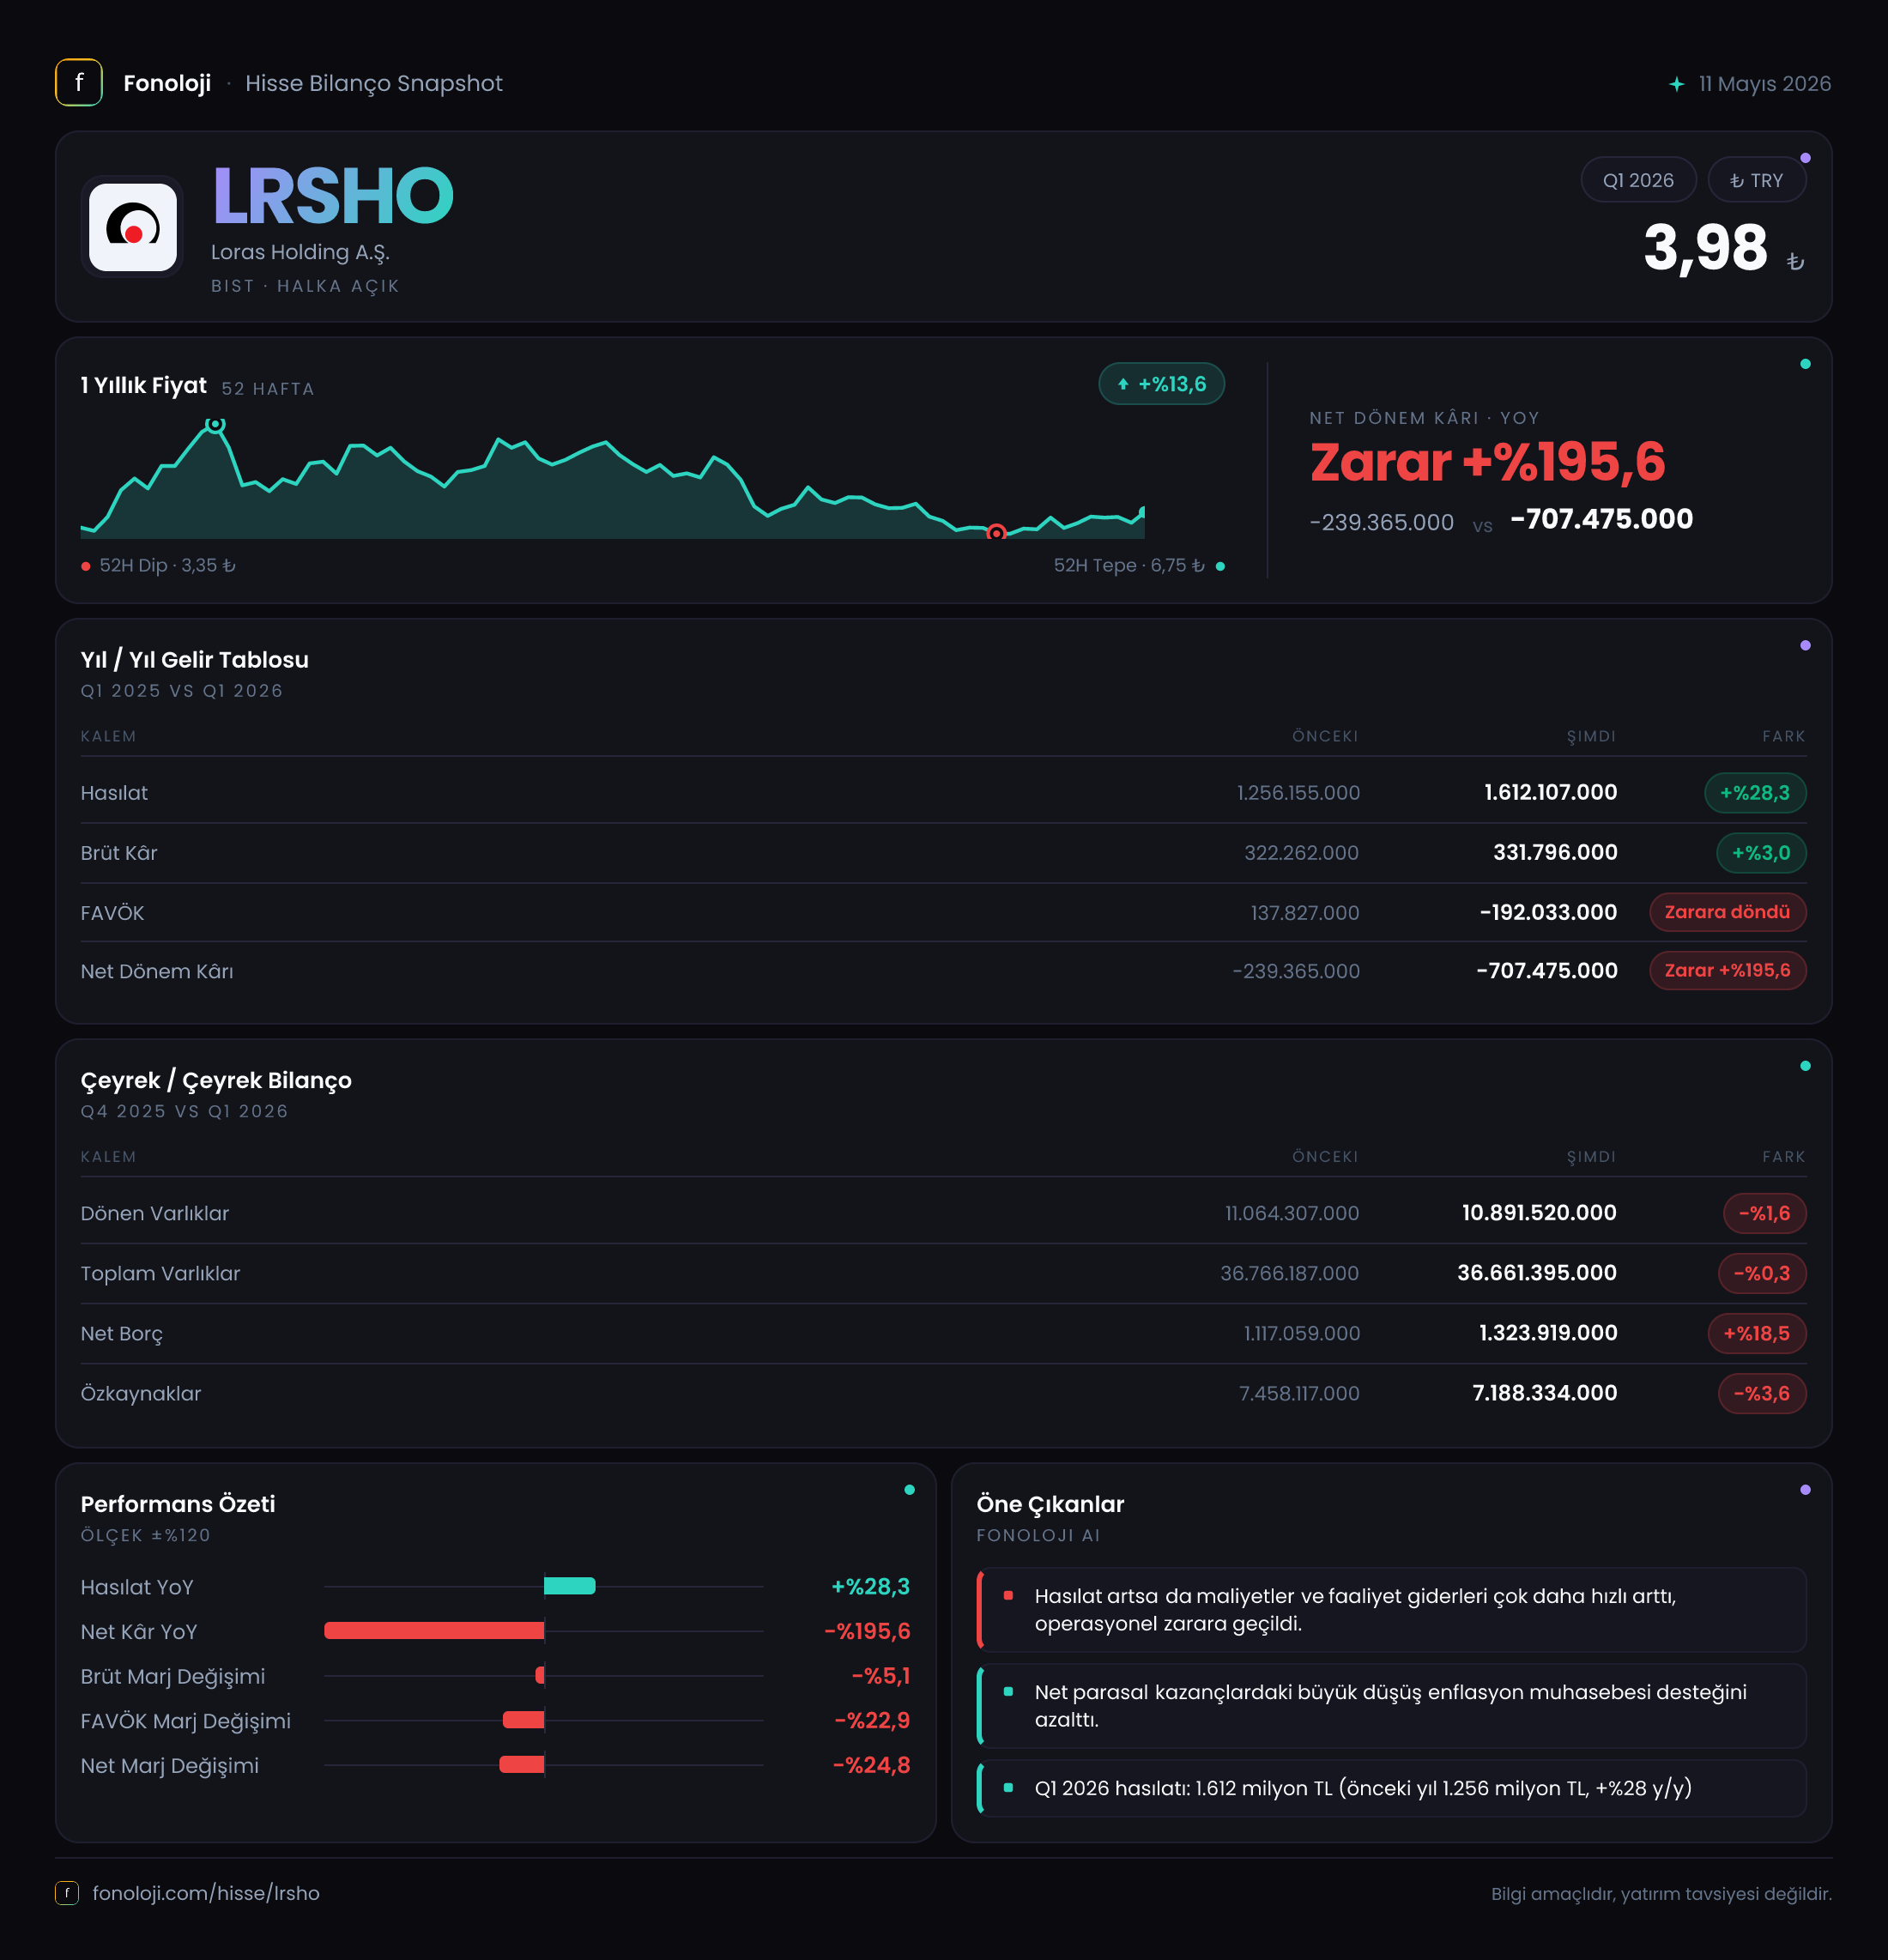
Loras Holding, 2026/3AB döneminde satışlarını geçen yılın aynı çeyreğine göre %28,3 artırarak 1,6 milyar TL’ye taşıdı. Ancak gelir büyümesi, kârlılık tarafına yansımadı; brüt kâr yalnızca %3 artarken, FAVÖK %94,8 geriledi ve şirket 266,8 milyon TL net zarar açıkladı. Bu tablo, satış hacminin veya nominal cironun korunduğunu; fakat maliyetler, faaliyet giderleri ve finansal yüklerin kâr yaratma kapasitesini ciddi biçimde aşındırdığını gösteriyor. İlk çeyrek verisi olduğu için yıllık performans hakkında erken hüküm vermemek gerekir; yine de başlangıç oldukça zayıf.
Satış Hikayesi
Loras Holding’in satışları, geçen yılın aynı dönemindeki 1,3 milyar TL’den 1,6 milyar TL’ye yükseldi. Nominal olarak yaklaşık 369 milyon TL’lik artış anlamına gelen bu büyüme, ilk bakışta olumlu görünüyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında, satışların %28,3 artması reel büyüme açısından sınırlı bir tabloya işaret ediyor. Başka bir ifadeyle şirketin cirosu enflasyona yakın artmış olsa da, fiyat artışlarından arındırıldığında satış hacminin veya gerçek ticari büyümenin güçlü olduğunu söylemek mümkün değil.
Daha kritik nokta, satışlardaki artışın brüt kâra aynı ölçüde yansımaması. Satışlar %28,3 büyürken brüt kâr yalnızca %3 artarak 331,8 milyon TL’ye ulaştı. Bu makas, ürün veya hizmet maliyetlerinin satış gelirlerinden çok daha hızlı yükseldiğini gösteriyor.
Brüt kâr marjı da geçen yılın aynı çeyreğindeki yaklaşık %24,8 seviyesinden %20,7’ye geriledi. Yaklaşık 4,1 puanlık bu düşüş, şirketin satış başına elde ettiği temel kârın zayıfladığını ortaya koyuyor. Enflasyonun yüksek olduğu dönemlerde fiyatlama gücü, maliyetleri müşteriye yansıtabilme kabiliyeti ve ürün karması büyük önem taşır. Loras Holding’in ilk çeyrek sonuçları, bu alanlarda belirgin bir baskı yaşandığını gösteriyor.
Şirketin elindeki veri setinde yalnızca 2025/3 dönemi ile karşılaştırma bulunuyor. Bu nedenle 2025/6, 2025/9 veya 2025/12 dönemlerine göre çeyreklik ivme analizi yapmak mümkün değil. Satış büyümesinin yıl içinde hızlanıp hızlanmadığını değerlendirmek için sonraki ara dönem sonuçlarını beklemek gerekecek.
Kârlılık
Kârlılık tablosunun en zayıf halkası FAVÖK. Şirketin FAVÖK’ü geçen yılın aynı çeyreğindeki 106,1 milyon TL’den 5,5 milyon TL’ye geriledi. Bu, faaliyet kârı yaratma kapasitesinde %94,8’lik sert bir kayıp anlamına geliyor. FAVÖK marjı da yaklaşık %8,2’den %0,3’e indi. Yani şirket, 1,6 milyar TL’lik satış hacmine rağmen operasyonel düzeyde neredeyse başa baş bir sonuç üretebildi.
Bu gelişme, brüt kâr marjındaki daralmanın yanı sıra faaliyet giderlerinin de sonuçları baskıladığını düşündürüyor. Veride faaliyet giderlerinin ayrıntısı bulunmadığından, düşüşün ne kadarının personel, pazarlama, genel yönetim, diğer faaliyet kalemleri veya farklı giderlerden kaynaklandığını kesin biçimde ayırmak mümkün değil. Ancak sonuç net: ciro büyürken işletmenin ana faaliyetlerinden yarattığı nakit benzeri kâr ciddi biçimde erimiş durumda.
Net kâr tarafında ise geçen yılın aynı dönemindeki 125,7 milyon TL kârdan 266,8 milyon TL zarara geçiş var. Net kâr marjı yaklaşık %9,7’den -%16,7’ye geriledi. Böylece şirket, satışlarının her 100 TL’sinde geçen yıl yaklaşık 9,7 TL net kâr üretirken bu dönemde yaklaşık 16,7 TL zarar yazdı.
FAVÖK’teki sert düşüş, net zararın temel zeminini oluşturuyor. Buna ek olarak borçluluk ve finansman kalemleri de net sonucu aşağı çekmiş olabilir; ancak finansman giderlerinin ayrıntısı paylaşılmadığı için kesin neden-sonuç ayrımı yapılamaz. Yine de operasyonel kârlılık bu kadar zayıfken, net kârın toparlanması için yalnızca satış artışı yeterli olmayacak; marjların da yeniden güçlenmesi gerekecek.
Bilanço Sağlığı
Loras Holding’in toplam varlıkları, 2025 yıl sonundaki 36,8 milyar TL’den 36,7 milyar TL’ye gerileyerek yatay kaldı. Dönen varlıklar %1,6 düşüşle 10,9 milyar TL’ye inerken duran varlıklar %0,3 artışla 25,8 milyar TL’ye çıktı. Bu kompozisyon, bilanço ağırlığının duran varlıklarda olduğunu gösteriyor: toplam varlıkların yaklaşık %70’i duran varlıklardan oluşuyor.
Özkaynaklar 7,5 milyar TL’den 7,2 milyar TL’ye geriledi. Toplam varlıklar büyük ölçüde sabit kalırken özkaynakların %3,6 azalması, dönem zararının bilanço gücünü aşağı çektiğine işaret ediyor. Özkaynakların toplam varlıklara oranı da yaklaşık %20,4’ten %19,6’ya indi. Bu oran, şirketin varlık tabanının yaklaşık beşte birinin özkaynaklarla finanse edildiğini gösterirken, borç ve diğer yükümlülüklerin ağırlığının arttığını ortaya koyuyor.
Net borç 1,1 milyar TL’den 1,3 milyar TL’ye yükseldi. Varlıkların yatay kaldığı ve özkaynakların gerilediği bir dönemde net borcun %18,5 artması, finansal kaldıraç açısından dikkat edilmesi gereken bir gelişme. Üstelik net borcun FAVÖK’e oranı yaklaşık 10,4 kat seviyesinden 236 kata çıkıyor. Bu hesap, dönemsel FAVÖK üzerinden yapılmıştır ve ilk çeyrek sonuçlarının yıllıklandırılmadığı unutulmamalıdır; yine de operasyonel kârın neredeyse ortadan kalktığını çarpıcı biçimde gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri, geçen yılın aynı çeyreğindeki 228,7 milyon TL’den 22,7 milyon TL’ye geriledi. Bu düşüş %90,1 seviyesinde. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumu gelir tablosuna yansır. Net parasal pozisyon gelirinin azalması, bu dönemde TAS 29 kaynaklı katkının geçen yıla göre çok daha sınırlı kaldığını gösteriyor.
Burada önemli nokta, net parasal pozisyon gelirinin operasyonel performansla aynı şey olmadığıdır. Geçen yıl bu kalem net kâra 228,7 milyon TL katkı sağlarken şirket kârlı bir dönem geçirmişti. Bu dönemde katkının 22,7 milyon TL’ye inmesiyle, zayıf faaliyet performansını dengeleyecek enflasyon muhasebesi kaynaklı tampon da büyük ölçüde ortadan kalktı.
Dolayısıyla net zarar yalnızca satış veya brüt kâr performansıyla değerlendirilmemeli. Hem FAVÖK’teki sert gerileme hem de TAS 29 kaynaklı katkının belirgin biçimde azalması aynı döneme denk geliyor. Önümüzdeki çeyreklerde net parasal pozisyonun yeniden güçlenip güçlenmediği, net kârın faaliyet performansından ne ölçüde ayrıştığını anlamak açısından önemli olacak.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyrek sonuçları Loras Holding açısından yüksek satış, zayıf marj ve artan finansal baskı hikâyesi sunuyor. Yatırımcı açısından ana başlıklar şöyle özetlenebilir:
- Fırsat: Satışların 1,6 milyar TL’ye ulaşması, şirketin gelir üretme kapasitesinin korunduğunu gösteriyor. Marjlar toparlanabilirse mevcut ciro tabanı daha güçlü bir kârlılığa dönüşebilir.
- Temel risk: Brüt kâr marjının %24,8’den %20,7’ye, FAVÖK marjının ise %8,2’den %0,3’e düşmesi. Satış büyümesi tek başına yeterli değil; maliyet kontrolü ve fiyatlama gücü belirleyici olacak.
- Bilanço riski: Net borcun 1,3 milyar TL’ye yükselmesi ve özkaynakların 7,2 milyar TL’ye gerilemesi finansal esnekliği azaltıyor.
- Takip edilmesi gerekenler: Brüt marjın yeniden yükselip yükselmediği, FAVÖK’ün toparlanması, net borcun düşüşe geçmesi ve TAS 29 kaynaklı net parasal pozisyon gelirinin nasıl değiştiği.
- Veri sınırlaması: Bu rapor yalnızca ilk çeyreği kapsıyor. Yılın geri kalanında marjların düzelip düzelmediğini görmeden kalıcı bir trend sonucu çıkarmak erken olur.
Mevcut veriler, Loras Holding’de önceliğin satış büyümesinden çok kârlılık kalitesinin ve bilanço dayanıklılığının yeniden tesis edilmesi olduğunu gösteriyor. Yatırım tavsiyesi değildir.